
הליש"ט גונב את ההצגה היום, פורץ דרך רמות התנגדות מרכזיות, הין היפני, וגם שפל לטווח הקרוב מול האירו. הדולר מנסה להתחזק מול האירו והפרנק השוויצרי על רקע מכירות קמעונאיות חזקות, אך המומנטום איטי במקומות אחרים. אין שינוי בירידה ביחס לין, רק עוד כמה האצות. האוסטרלי והקיווי איתנים וצפויים לסיים את השבוע כבעלי הביצועים הטובים ביותר.
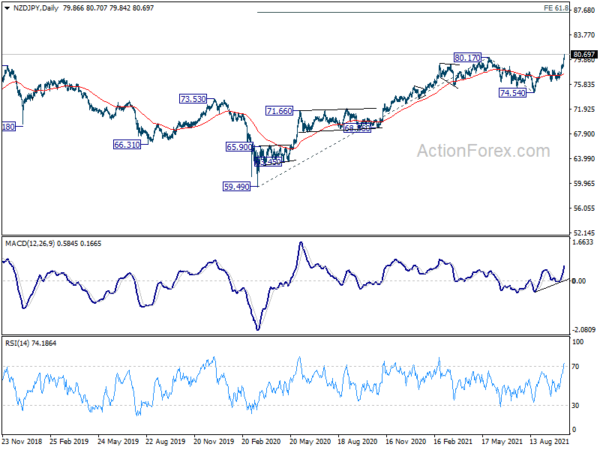
מבחינה טכנית, ה-NZD/JPY ירד סוף סוף משיא של 80.17 כדי לחדש את מגמת העלייה מ-59.49. היעד הבא הוא תחזית של 61.8 ל-59.49 מ-80.17 ב-74.54. נראה מתי ה-AUD/JPY יבוא בעקבותיו ויפרוץ את שיא של 87.32 בסופו של דבר.
באירופה, בזמן הכתיבה, FTSE עולה 0.28%. DAX עולה 0.52%. CAC עולה 0.42%. התשואה לגרמניה ל -10 שנים עולה ב -0.0293 ב -0.157. מוקדם יותר באסיה, ניקיי עלתה ב -1.81%. הונג קונג HSI עלתה 1.48%. סין שנחאי SSE עלה 0.40%. סינגפור סטרייט טיימס עלה ב -0.29%. תשואת JGB ל -10 שנים ירדה -0.0048 ל -0.081.
מכירות קמעונאיות בארה"ב עלו ב-0.7% בספטמבר לעומת השנה הקודמת, מכירות רכב לשעבר עלו ב-0.8% לעומת השנה הקודמת
מכירות הקמעונאות בארה"ב עלו ב-0.7% ממוצע ל-625.4 מיליארד דולר בספטמבר, הרבה יותר טוב מהציפייה לירידה של 0.2% ממוצעת. מכירות רכב לשעבר עלו ב-0.8% ממוצעת, מעל לצפי של 0.4% ממוצעת. מכירות דלק לשעבר עלו ב-0.6% ממוצעת. מכירות רכב לשעבר ובנזין לשעבר עלו ב-0.7% ממוצעת.
כמו כן פורסם, מדד מחירי היבוא עלה ב-0.4% בספטמבר, לעומת ציפייה של 0.5% בממוצע. מדד הייצור של אמפייר סטייט ירד ל-19.8 באוקטובר, ירידה מ-34.3, מתחת לצפי של 27.8.
היצוא של גוש האירו עלה ב-18.2% משנה לשנה באוגוסט, היבוא עלה ב-26.6% משנה לשנה
יצוא הסחורות מגוש האירו לשאר העולם עלה ב-18.2% משנה לשנה, ל-184.3 מיליארד אירו באוגוסט. היבוא עלה ב-26.6% ל-179.5 מיליארד אירו. עודף הסחר הסתכם ב-4.8 מיליארד אירו. הסחר בתוך גוש האירו עלה גם הוא ב-21.2% משנה לשנה, ל-155.5 מיליארד אירו.
במונחים מנוכי עונתיות, היצוא מגוש האירו עלה ב-0.3% לעומת השנה הקודמת ל-200.6 מיליארד אירו. היבוא עלה ב-1.6% לעומת השנה הקודמת ל-189.4 מיליארד אירו. עודף הסחר הצטמצם ל-11.1 מיליארד אירו. הסחר בתוך גוש האירו עלה מ-179.4 מיליארד ל-181.2 מיליארד אירו.
הבנק המרכזי האירופי וונש: אנחנו יכולים להרשות לעצמנו כמה השפעות סיבוב שני, אבל לא יותר מדי
חבר מועצת המנהלים של הבנק המרכזי האירופי, פייר וונש, אמר לבלומברג טיוי כי הכלכלה "בדרך הנכונה. אך יעד האינפלציה לטווח הבינוני עדיין לא הושג. "נראה שאנחנו בנקודת מפנה כלשהי", אמר וונש. "אנחנו מתחת ליעד שלנו, כך שאנחנו יכולים להרשות לעצמנו כמה השפעות סיבוב שני, אבל לא יותר מדי".
וונש אמר גם כי הבנק המרכזי ישמור על "מדיניות מוניטרית תומכת מאוד", גם לאחר סיום תוכנית רכישות החירום של אג"ח במרץ.
בנק יפן אממיה קורא לעירנות לשיבושים בשרשרת האספקה באסיה
סגן נגיד בנק יפן, מסאיושי אממיה, חזר והדגיש כי הכלכלה "מתאוששת כמגמה", דבר שיתבהר ככל שהשפעת המגפה תפחת. הוא הוסיף כי מגמות המחירים נותרות "איתנות" והמערכות הפיננסיות "יציבות" בכללותן.
אך הוא גם הודה כי הצריכה ממשיכה "לקפוא". היצוא והתפוקה מושפעים מ"אילוצי אספקה". אד הדגיש כי הבנק המרכזי חייב להיות ערני להשפעת שיבושים בשרשרת האספקה באסיה.
משרד הקבינט של יפן דיווח כי היצוא גדל בקצב איטי יותר
בדוח הכלכלי החודשי של אוקטובר, משרד הקבינט של יפן הוריד את דירוג היצוא מ"ממשיך לעלות בקצב איטי" ל"עלייה מתונה". זוהי הורדת הדירוג הראשונה מזה שבעה חודשים.
בסך הכל, הכלכלה "מתאוששת למרות שהקצב נחלש במצב חמור עקב נגיף הקורונה החדש". הצריכה הפרטית "מראה חולשה נוספת". ההשקעות העסקיות "מתאוששות". הייצור התעשייתי "מתאושש". רווחי החברות "מתאוששים". מצב התעסוקה "מראה תנועות יציבות בכמה רכיבים". מחירי הצרכן מראים "תנועות יציבות".
לאחר שהממשלה הסירה את מצב החירום, היא "תפתח חבילת תמריצים כלכלית חדשה" כדי לטפל בסוגיות הפתיחה מחדש. היא מצפה שבנק יפן "יקדיש תשומת לב מדוקדקת להשפעה הכלכלית של ההדבקות וינהל ניהול מדיניות מוניטרית הולמת".
ייצור BusinessNZ בניו זילנד התאושש ל-51.4
ביצועי הייצור של ניו זילנד התאוששו בחוזקה מ-39.7 ל-51.4 בספטמבר. במבט נוסף, הייצור עלה מ-27.2 ל-49.9. התעסוקה עלתה מ-54.3 ל-54.5. הזמנות חדשות עלו מ-44.1 ל-54.3. מלאי המוצרים המוגמרים עלה מ-45.9 ל-50.1. גם האספקות זינקו מ-33.1 ל-47.8.
כלכלן בכיר ב-BNZ, קרייג אברט, הצהיר כי "ההתאוששות שחווה מדד מנהלי הרכש בספטמבר הייתה מעודדת, אם כי הסקר אינו חף מכמה חלקים שעדיין שחוקים. עם זאת, יש לתת את הקרדיט לאן שצריך, שכן מדד מנהלי הרכש של ניו זילנד תיעד התכווצות נמוכה בהרבה, והתייצבות מהירה יותר, בהשוואה למה שעבר במהלך ההתפרצות הראשונית של COVID-19."
GBP / JPY אמצע יום Outlook
צירים יומיים: (S1) 154.80; (P) 155.27; (R1) 155.91; יותר…
GBP/JPY מאיץ עד לשיא של 157.16 עד כה היום. הפריצה מאזור ההתנגדות המרכזי 156.05/59 מאשרת את חזרת המגמה העולה לטווח הבינוני מ-123.94. ההטיה התוך-יומית נותרה במגמת עלייה, עם תחזית של 61.8% ל-136.96 ל-156.05 מ-148.93 ב-160.72. בצד השלילי, תמיכה קלה מתחת ל-155.32 תהפוך את ההטיה התוך-יומית לנייטרלית ותביא תחילה לקונסולידציות, לפני שתביא לעלייה נוספת.
בתמונה הגדולה יותר, עלייה מ-123.94 נתפסת כקצה השלישי של המגמה מ-122.75 (שפל של 2016). פריצה מתמשכת של 156.59 (שיא של 2018) תאשר את המקרה של היפוך שורי ארוך טווח, ותסלול את הדרך לתיקון של 61.8% מ-195.86 (שיא של 2015) ל-122.75 ב-167.93 הבא. לעת עתה, זה יהיה המקרה המועדף כל עוד התמיכה המבנית של 148.93 תישאר, גם במקרה של נסיגה עמוקה.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 22:30 | NZD | מדד הייצור של BusinessNZ ספטמבר | 51.4 | 40.1 | ||
| 04:30 | JPY | מדד התעשייה השלילית M / M Aug | -1.70% | -0.30% | -0.60% | |
| 09:00 | יורו | גוש האירו המסחר (EUR) אוגוסט | 11.1B | 15.3B | 13.4B | 13.5B |
| 12:30 | ש״ח | מדד הייצור של אמפייר סטייט אוקטובר | 19.8 | 27.8 | 34.3 | |
| 12:30 | ש״ח | מכירות קמעונאיות M / M Sep | 0.70% | -0.20% | 0.70% | 0.90% |
| 12:30 | ש״ח | מכירות קמעונאיות לשעבר מכוניות M / M ספטמבר | 0.80% | 0.40% | 1.80% | 2.00% |
| 12:30 | ש״ח | מדד מחירי יבוא M/M ספטמבר | 0.40% | 0.50% | -0.30% | |
| 14:00 | ש״ח | מדד סנטימנט הצרכן של מישיגן ו 'אוקטובר | 73.5 | 72.8 | ||
| 14:00 | ש״ח | מלאי עסקי אוגוסט | 0.70% | 0.50% |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


