
米国のレビュー
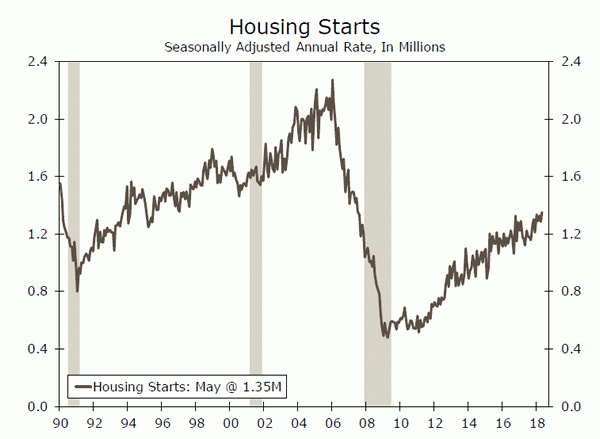
在庫が販売を抑制する中、住宅着工件数は増加
- 3.1月に上方修正された5.0%減に続き、1.35月の住宅着工件数は堅調に回復し、3%増の6万戸ペースとなった。 5月の中古住宅販売は2カ月連続で減少し、過去1年間で3%減少した一方、販売用住宅の在庫は6%以上減少した。
- 経常赤字は第1四半期の上方修正に続き、第4四半期に拡大した。 GDPに占める財政赤字の割合は過去数年間2~3%の間に留まっており、経済が財政赤字とほぼ同じペースで成長していることを示している。
在庫が販売を抑制する中、住宅着工件数は増加
住宅着工件数は、上方修正された3.1月の5.0%減に続き、1.35月も堅調に回復し、3.9%増の7.5万戸ペースとなった。 一戸建て(4.6%増)と集合住宅(1.30%増)の着工件数はともに増加したが、総許可件数は62.2%減の15万戸ペースとなった。 通常は荷物を運ぶ人ではないが、中西部は今月スタートし、XNUMX%と大幅に上昇した。 XNUMX月は他のすべての地域で着工件数が減少し、特に北東部でXNUMX%減となり、南部と西部では減少幅が小さかった。 中西部での大幅な上昇は、おそらく今年は春の訪れが遅く、建設業者が例年よりも強いXNUMX月を過ごせたことによるものと思われる。 この地域の経済成長は、主に製造業の成長により、過去 XNUMX 年間で大幅に改善しており、今後数か月で中西部の住宅建設がさらに加速すると予想されます。 全国各地で建設業者は、高い住宅需要を満たすための用地と労働者の確保に苦戦し続けている。 木材や資材の価格上昇により、新築建設のペースが加速することが妨げられている。
5月の中古住宅販売は2カ月連続で減少し、0.4%減の543万戸ペースとなった。 繰り返しになりますが、この減少はもっぱら一戸建て住宅の低迷によるもので、0.4%減少しました。 5月に販売ペースが加速したのは北東部だけで、4.6%増加した。 しかし、この地域の売上高は依然として昨年のこの時期のペースを5.43パーセント下回っている。 在庫はわずかに増加し、0.6%増の4.6万戸となったが、過去11.7カ月は前年比で減少している。 在庫水準の低さが依然として中古住宅販売を抑制していることは明らかであり、中古住宅販売は過去 2.8 年間で 1.85% 減少したが、販売用住宅の在庫は 36% 以上減少した。
第 128.2 四半期の経常赤字が 4 億ドルと当初報告されたことを受けて、金融市場は第 1 四半期にはさらに赤字が拡大すると予想していました。 第 124.1 四半期の口座残高は 1 億ドルでしたが、第 4 四半期のデータ修正により、この四半期では 8.0 億ドル拡大しました。 赤字は再び拡大したが、当社はこれが成長への逆風とは考えていない。 対GDP比で見ると、赤字は過去数年間2〜3%の間に留まっており、経済が赤字とほぼ同じペースで成長していることを示している。 外国人による米国債と米国社債の購入は過去5四半期のいずれもプラスとなっている。 私たちの基本予想は、貿易赤字の拡大に伴い経常赤字も拡大し続けるだろうというものだ。 しかし、潜在的な保護主義的な通商政策は、この見通しにある程度のリスクをもたらします。
好調な4月に続いて、5月の景気先行指数(LEI)は0.2%上昇した。 指数構成要素のほとんどが上昇しましたが、最近の緩やかな推移は、プラスではあるものの成長が鈍化していることを示唆しています。 今月のLEIへの影響は労働市場と建設活動を取り巻くものでした。 ISM新規受注構成要素が同月の指数をリードし、0.17%ポイント上昇し、経済成長の拡大を示唆した。 指数は上昇しているものの、緩やかなペースで上昇しており、今後の経済成長が緩やかになることを示唆している。
米国のOutlook
新築住宅販売 • 月曜日
今年の販売が堅調なスタートを切っており、雇用と所得の堅調な伸びが新築住宅の需要を押し上げているようだ。 前月は販売台数が減少し、1.5%減の662,000万XNUMX台ペースとなった。 住宅販売は主に西側諸国の経済活動によって牽引されてきたが、XNUMX月は例年ほどの大幅な改善が見られず、季節調整後のヘッドラインでの減少となった。
月々の減少にもかかわらず、新築住宅販売は前年比 8.4% 増加しており、より堅調で長期的な傾向が証明されています。 4月の報告書で明るい材料となったのは、未着工の住宅販売が過去5カ月で最も好調だったことで、これは今後数カ月間の住宅着工件数に良い兆しとなっている。 市場は月曜の発表で販売が回復すると予想しており、5月の新築住宅販売は年率66万9千戸のペースになると予想している。 特にFRBが短期金利の引き上げを継続している間は、住宅購入活動に注目していきます。
前: 662K (SAAR) ウェルズ・ファーゴ: 657K コンセンサス: 669K
耐久財 • 水曜日
先月の耐久財受注の減少にもかかわらず、コア資本財受注は傾向に沿って改善している。 先月の1.7%の減少は主に、航空機の受注が30%減少し、輸送受注が6.1%減少したことによるものである。 輸送注文は月ごとに変動しやすいことで知られているため、前年比の測定値は 12.1% 増加しており、より正確です。 同様に、運輸業の受注も年初から勢いを増し、0.9月にはXNUMX%増加した。
さらに、XNUMX月の複数の地域連銀製造業PMIがすでに発表されており、いずれもXNUMX月から成長が加速していることが示された。 企業支出が PMI が示す好調なペースで増加する可能性は低いものの、設備投資は第 XNUMX 四半期に増加すると予想されます。
前: -1.6% (前月比) ウェルズ・ファーゴ: -2.1% コンセンサス: -0.4%
個人所得 • 金曜日
4月の個人所得は、賃金と給与の堅調さが牽引し、0.3%上昇した。 労働市場における引き続き強い需要により、ここ数カ月の賃金と給与の伸び傾向は明らかに強まっており、これが所得の増加と消費者信頼感を支えている。 こうした自信がここ数カ月間、将来の所得増加に向けた支出の拡大を支えており、貯蓄率は3月の3.0%から2.8%に低下した。 給与の増加により可処分所得が増加し続けているため、減税も最近の支出の急増を支えた可能性がある。
インフレが堅調さを持続する兆しが見え始めていることから、雇用主は購買力を維持するために賃金の引き上げを要求し始める可能性がある。 同様に、労働市場がますます逼迫していく中、雇用主は優秀な人材を引きつけて維持するために、より高い賃金を提示せざるを得なくなる可能性がある。 今後数四半期の所得の増加を示唆する複数の要因が働いている。
前回: 0.3% (前月比) ウェルズ・ファーゴ: 0.4% コンセンサス: 0.4%
国際評価
カナディアンスターアップ
- カナダでは、CPIインフレ率の低迷と小売支出の悪化の兆候により、カナダ銀行による利上げの風が一部吹き飛ばされている。
- 一方、イングランド銀行は金利を据え置いたが、金融政策委員会内には意見の相違がある。 利上げを支持する意向を示すMPC加盟国が増えているため、据え置きの決定は意見が分かれた(6対3)。
イングランド銀行でのハイキングへの前奏曲
イングランド銀行(BoE)は、精彩を欠いた第10四半期GDP報告を受けて、0.50月7日の前回会合で政策金利を2%に維持することを選択した。 当時の投票結果はXNUMX対XNUMXで、反対票は経済指標が軟化しているにもかかわらず利上げを断行することを望んでいたことを理由に挙げた。
翌日物金利を0.50%に据え置くという今週の決定(6対3)では、反対意見が3件に増えた。 当社の見解では、金融政策委員会が6月3日の会合で利上げに踏み切る可能性は現在よりもさらに高まっている。
英国経済にとって重要な経済統計が突然悪化すれば、その計画が崩れる可能性があるが、購買担当者の調査が依然として拡大領域にしっかりと残っているという事実を考慮すると、その可能性はそれほど高くないと思われる。 英中銀は他の多くの中央銀行と同様、政策の正常化に取り組んでいるようだ。
日本のCPIデータに緊急性はない
この正常化の流れにもかかわらず、日本銀行(日銀)は依然として流れに逆らって泳いでいます。 日銀は14月XNUMX日の会合で、資産買い入れとイールドカーブ・コントロールの包括的なパッケージを維持する意向を発表した。
日本銀行の主な目標は、CPI インフレ率 2% を達成することです。 今週末、日本の0.6月のCPIインフレ率が0.6%となったことが分かりました。 これは0.6月に報告された0.7%と予想されていたXNUMX%に並ぶ権利だ。 5月のコアCPIインフレ率も0.7%となった。
日本のGDPは第XNUMX四半期に落ち込んだが、今四半期には経済が成長軌道に戻ると予想している。 その成長ペースは依然として漸進的であると予想されます。 成長が鈍く、インフレも穏やかなことから、東京の政策当局者が包括的な緩和的な金融政策を手放すことを強制するものはない。
カナダのCPIと小売売上高
カナダ銀行(BoC)の30月XNUMX日の声明はややタカ派的なスタンスを採用しており、これまでの予想よりも速いペースで利上げが行われることを示唆する可能性がある。 しかし、高水準の家計債務と持続不可能な水準の住宅投資に対する長年の懸念は依然として懸念されている。
今週発表されたデータは、個人消費が軟調な局面に達し、0.1月のコア小売売上高が月内で1.2%減少したことを示している。 自動車を含む広範な支出は1.2%減少した。
中銀はCPIインフレ率を1~3%の許容範囲の中間点に維持することを目指しており、価格動向を考慮するために複数のバージョンの「コア」インフレ率も考慮している。 1.9月の最新のインフレ統計が金曜日に発表された。 主要政策はいずれも11%で、中銀がXNUMX月XNUMX日の次回理事会で利上げをカバーできる水準となった。
とはいえ、総合インフレ率は予想よりも若干低調でした。 このことと小売売上高の軟調な数字が相まって、今年後半の次回利上げの緊急性はいくらか薄れている。
グローバル・アウトルック
日本の鉱工業生産 • 金曜日
日本の実質 GDP は、第 0.6 四半期に鉱工業生産 (IP) が 1% 急落したこともあり、2018 年第 5.3 四半期に年率 XNUMX% で縮小しました。 しかし、知財は XNUMX か月連続で増加しており、今四半期の GDP 成長率はプラス領域に戻りつつあります。 XNUMX月の日本のIPに関するデータは金曜日にリリースされる予定です。
来週、同様に文書に掲載される2月の他のデータ発表は、アナリストが第XNUMX四半期のGDP成長率予測を調整するために使用できる情報を提供することになる。 小売売上高に関するデータは、日本の消費者支出全体の現状についてある程度の洞察を提供し、住宅着工件数と建設受注に関するデータは、建設セクターの健全性をより明確に描写するでしょう。 東京の消費者物価上昇率に関する XNUMX 月のデータは、現在の日本の全体的な CPI 上昇率を測定するために使用できます。
Previous:0.5%(Month-Over-Month)コンセンサス:-1.0%
ユーロ圏 CPI インフレ率 – 金曜日
全体的なCPI上昇率は4月の1.2%から5月には1.9%に上昇した。 CPIインフレ率の前年比の急激な上昇の一部は、ベース効果を反映しています(つまり、インフレ率は1.2年1.9月に上昇しましたが、2017年2017月に低下しました)。 しかし、2.2月のエネルギー価格が前月比XNUMX%上昇したこともインフレを押し上げた。 6月の全体インフレ率とコアインフレ率の両方に関する暫定データは金曜日に発表される予定だ。
ドイツの鉱工業生産は2017年を通じて急激に増加したが、2018年はこれまでのところ低下傾向にある。月曜日に集計されるXNUMX月のドイツ景況感を示すIFO指数は、ドイツの現状をある程度解明するかもしれない。ドイツの工場部門。 6月のドイツ労働市場報告は金曜日に発表され、5月の小売支出統計も週後半に発表される。
前回: 1.9% (前年比) ウェルズ・ファーゴ: 1.9% コンセンサス: 2.0%
カナダのGDP • 金曜日
1.3年第1四半期のカナダ経済の成長率はわずか2018%で、実質GDP成長率(年率換算)は2四半期連続で0.4%を下回った。 カナダは実質GDPデータを月次ベースで公表している唯一の主要国で、生産高は0.3月に2%(年率換算せず)増加し、続いてXNUMX月にはXNUMX%増加した。 つまり、カナダ経済はかなりの勢いで第 XNUMX 四半期に入った。金曜日に発表される XNUMX 月の GDP 発表は、第 XNUMX 四半期初めに経済がどのように推移したかを示すことになるだろう。
アナリストにカナダ経済の現状についてさらなる洞察を与える「ソフト」データもいくつか提供される予定だ。 カナダ銀行は景気見通しに関する調査データと、カナダの銀行の融資態度を測定する上級融資責任者調査を公表する。
Previous:2.9%(前年度)
視点
金利ウォッチ
既知と未知
金融政策立案者は完璧な先見性を持って行動するわけではありません。 場合によっては、見通しにとって最も差し迫った要因をモデルに組み込むことができない場合や、大きな不確実性を伴う場合があります。 今週パウエルFOMC議長は、FRB、ひいては市場ウォッチャーにとって見通しを不透明にするXNUMXつの要因を強調した。
ナイルはどこですか?
失業率は現在、FOMCの完全雇用予想を0.7%ポイント下回っている。 しかし、自然失業率は、賃金が加速し始める事後的にのみ決定される傾向がある。
最後に失業率が長期間にわたって 3.8 パーセントという低水準に留まったのは 1960 年代後半で、そのときの NAIRU は約 5.75 パーセントであったと推定されています。 しかし、当時の推定では4%程度であり、経済が実際に判明したほど過熱していなかったことが示唆されていた。
貿易摩擦: 霧の中の航海
ここ数週間、報復措置により全面貿易戦争への懸念が高まっている。 緊張が高まるにつれ、見通しの不確実性が企業の雇用計画や投資計画にも浸透し始めている。
さらなる貿易障壁が発生するとしても、その量、構成、時期が明確に示されていないため、成長、雇用、インフレへの影響の範囲を特定することは困難です。 パウエル議長は「(貿易を)見通しにどう組み込むかはまだ分からない」と述べた。 したがって、現在の貿易環境は、短期的には金融政策の適切な道筋を曇らせるもう一つの要因である。
フォワードガイダンスの中止
これら XNUMX つの既知と未知に加えて、フォワード ガイダンスが減少します。 経済が回復するにつれて、特定の政策スタンスを約束する必要性は減少した。 その結果、政策立案者は予測について確信度が低くなるだけでなく、近・中期的な政策方針についての保証も少なくなるだろう。
信用市場分析
経済的期待を和らげる
ニューヨーク連銀は最近、XNUMX月の消費者期待調査の結果を発表したが、その結果、家計の金融期待が同月を通じて若干悪化したことが示された。 さまざまなセンチメント指標は、消費者が現在の経済状況に対して依然としておおむね自信を持っていることを示唆しているものの、将来への期待は若干緩和している。
調査回答者の中で、30年後に信用状況がさらに厳しくなると予想する人の割合は、13.7月には11.8%以上に増加した。 こうした期待の一部は、FRBが引き締め路線を続ける中で信用コストが着実に上昇していることによるものと考えられる。 そのため、調査回答者は将来の財政状況についてそれほど楽観的ではなく、回答者のXNUMX%がXNUMX年後には経済的に悪化すると予想しており、XNUMX月のXNUMX%から増加した。
金融期待は鈍化しているものの、家計のバランスシートは総じて好調を維持しており、おそらく所得の増加と労働市場の逼迫に支えられていると考えられる。 FRBは最近、家計金融口座総計に関する第1四半期データを発表し、家計純資産総額がシリーズ史上初めて100兆ドルを超えたことを示した。 この拡大の中で家計の純資産は着実に増加しており、少なくとも当面は、ほとんどの消費者にとって金利上昇や信用基準の厳格化に対する緩衝材となるだろう。
今週のトピック
ログジャム: サプライチェーンの逼迫による影響
経済が生産パイプラインである程度の混雑を経験しているという証拠が増えている。 生産能力の稼働率がそれほど高くないにもかかわらず、納期の長期化と未対応の注文の着実な増加を指摘する企業が増えています。 企業は在庫を少しずつ増やしているが、企業が顧客の在庫不足を指摘する可能性は過去XNUMX年以上のどの時点よりも高くなっている。
製造業の低迷はサプライチェーンの脆弱性を浮き彫りにしている。 現在の拡大の初期のさまざまな時点では、自然災害から港の閉鎖に至るまで、大きな混乱を引き起こす可能性のある出来事が、システムにある程度の余裕があったため、サプライチェーンの柔軟性がある程度確保されていたため、サプライチェーン管理者に軽度の中断しか引き起こさなかった。 今日ではそうではありません。
現在の逼迫した環境は、投資支出の拡大やインフレ率の上昇を後押しする立場にあるが、物価上昇圧力はより差し迫ったものと思われる。 在庫不足、投入価格の上昇、未処理注文の着実な増加により、企業は顧客の需要に応えながら利益率を維持または向上させるために価格を引き上げる余地があります。 FRBはインフレ圧力を監視しており、物価圧力が予想よりも早く高まった場合には政策経路の調整が必要になる可能性がある。
私たちは最近の論文で XNUMX つの主要な点を指摘しています。 XNUMX つ目は、ほとんどの尺度で見て、経済は確実に拡大モードにあるものの、このサイクルの初期の時点よりもサプライチェーンの混乱に対して脆弱でもあるということです。 XNUMX つ目は、たとえ混乱がなかったとしても、今日存在する丸太が詰まった環境は、設備利用率の良好な測定値を考慮すると、おそらく一部の市場参加者の予想よりもインフレが進む可能性が高いということです。 完全な分析については、「Logjam: タイトなサプライ チェーンが価格と設備投資に及ぼす影響」を参照してください。




 Signal2forex.com - 最高の外国為替ロボットと信号


