
週の始まり9 July 2018
- 電気代の低下と住宅費の抑制がインフレを抑制している。
- オーストラリア: ウェストパック-ミシガン州の消費者心理、住宅金融、NAB ビジネス調査。
- NZ: 小売カードの支出、REINZ の住宅価格。
- 中国: CPI、貿易収支、信用データ。
- ヨーロッパ: Sentix の投資家の信頼。
- 米国: CPI、議会への金融政策報告書。
- 中央銀行:BOEのカーニー総裁が講演、BOC、BOK、BNMの政策決定。
- 主要な経済および財務予測。
このレポートに含まれる情報は、6 July 2018のとおりです。
電気料金の低下と住宅費の緩和がインフレを抑制している
ABS が 2 月 25 日に第 2 四半期 CPI を発表する予定であるため、私たちはオーストラリアのインフレ傾向と第 XNUMX 四半期の最新情報に何が予想されるかに焦点を当てます。
私たちは第1四半期のCPIレビューで、オーストラリアのインフレを模索することは、ウラジーミルとエストラゴンがゴドーを待ったのと同じくらい無駄であり続けていると指摘しました。 1 年第 2018 四半期の CPI は前四半期比 0.4% で、年率は横ばいの年率 1.9% で、2.1 年第 2017 四半期の年率 1% から若干緩やかになりました。 コア指標の平均は、年率0.5%のペースで前四半期比2.0%上昇し、1.9年第4四半期/第3四半期の年率2017%、第1.8四半期の年率2%からわずかに上昇しました。
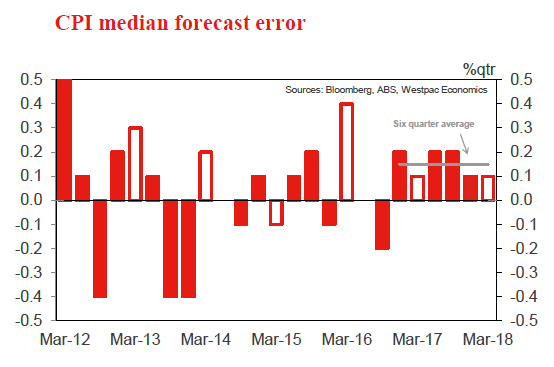
現在、予測担当者が CPI を過大評価している四半期が 2016 四半期連続で発生しています。 0.15 年 5.5 月四半期以降の平均誤差は +3.1ppt です。 市場予測担当者らは全体として、オーストラリア経済のインフレ衝動を過大評価してきた。 また、小売業界では完全なデフレが発生しており、衣料品(前年比-2.7%)、履物(前年比-2.5%)、繊維製品(前年比-1.9%)、家電製品(前年比-1.4%)の価格が下落していることにも注目しました。 、家具 (-XNUMX% 年)、非耐久財 (-XNUMX% 年)。
同期間のコアインフレの平均誤差はわずか0.025pptであるため、この誤差は、基礎的な物価モメンタムの全体的な過大評価というよりも、特定の支出クラスにおけるより極端な割引の一部を見逃していることに起因しているようだ。 私たちと同じように、ほとんどの予測担当者も、衣料品、履物、およびより広範な家庭用品の利益率の縮小が続いていることを織り込んでいると予想されます。 そのため、市場の予測中央値が当社の予測よりも大幅に高ければ驚くでしょう。 しかし、より懸念されるのは、デフレの勢いが深まっていることを示唆しているため、最終的な ABS 結果よりも依然として意味のある低い中央値推定値 (我々の推定値と同等かそれ以下) であることです。
XNUMX 月四半期については、確かな「既知」がいくつかありますが、いつものように、多くの「未知」です
XNUMX月四半期で最も目立ったのは、ガソリンのポンプ価格の高騰と、医療分野での価格上昇が続いていることだ。 当社の市場データによると、この四半期の果物と野菜の価格は下落し(果物の下落が野菜価格のわずかな上昇を上回った)、一方でタバコの価格は上昇し続けています。 また、BITRE の国内旅行データから、XNUMX 月四半期の国内旅行の季節割引がこれまでほど大きくない可能性があることを示唆するガイドも得られました。
ただし、上記以外にも不明な点が多数残されています。 CPI の住宅価格や家賃に匹敵するデータがないため、これらの要素は経験に基づいた推測にとどまります。 また、ABS が使用する多くのデータにはアクセスできず、多くの場合、ABS 調査プロセスを再現することができず、途中で多くの小さなエラーが発生します。 当社はガイドとして多くの代替情報源や調査を使用していますが、最終的には当社の予測は重要な主観的な判断に基づいています。
XNUMX月は季節的に穏やかな四半期です
ウエストパックの0.4月四半期総合CPI予想は前期比2.1%で、ベース効果により年間ペースは年率1.9%から2.1%に上昇する。 ウェストパックの予測では、第 1.9 四半期の年率換算ペースは第 1 四半期の年率 XNUMX% から XNUMX% になります。
0.23 月四半期は季節的に軟調な四半期であり、ABS は季節要因を -0.18ppt と予測しています。 ただし、これは過去 XNUMX 年間の XNUMX 月四半期の季節要因 (平均 -XNUMX) を上回っているため、この予測が下方修正されても驚くには当たりません。
コアインフレ率は、年間ペースが年率0.5%から年率0.50%に鈍化すると予想され、前四半期比1.9%(小数点第2.0位で0.52%)となると予想されている。 調整平均値は0.49%上昇すると予想され、加重中央値予想は2.1%となる。 第 2.0 四半期の年率換算ペースは年率 XNUMX% から XNUMX% へと若干上昇しており、RBA の目標範囲の下限に位置しています。
卸電力価格下落により業績予想を下方修正
2017 年までの住宅コストの大きな話題は、特に電気だけでなくガスなどの光熱費の上昇でした。 さまざまな首都での電気料金の再価格設定にはタイミングの問題があり、XNUMX 月の四半期には、SA の価格下落により季節的に若干のマイナスが予想されます (需要は減少しますが、再生可能電力は依然として堅調であるため)。
しかし、より大きな変化は、再生可能エネルギーの発電量が予想を超えて拡大し、蓄電施設が商業利用されることにより、卸売価格が継続的に下落していることである。 電気料金の一部の割引が報告されており、これが 2018 年末まで続くと予想されています。シドニーでは、6 年末までに電気料金が年間約 2018% 下落すると予想されていますが、メルボルンでは 2019 年初めに同様の下落が起こると予想されています。ブリスベンの電気料金は 7 年下半期に年間約 2018% 下落すると予想されていますが、アデレードでは 4 年末までに電気料金が年間 -2018% 下落すると予想されています。
上記の試算はすべて暫定的な試算であり、今後の卸電力価格の動向によって大きく左右されます。 2018 年の卸売価格はこれまでのところほぼ横ばいであり、そのため電気料金のさらなる大幅な下落は期待していません。 しかしながら、XNUMX 月初めと同様に卸電力価格は下落しており、この価格が継続するか、さらに延長される場合には、当社の予測にさらに下方圧力がかかることになります。
電気料金の下落も、2019年末までのヘッドラインとコアの両方の中期インフレプロファイルを下方修正した主な理由です。当社は第2四半期の予測を下方修正し、前四半期比0.6%でした。 卸電力価格の下落は当初の予想よりも大きく、長期化しているため、公共料金のインフレ予測の下方修正を余儀なくされています。 CPI総合インフレ率は現在、2.1年2018月に年率2.5%ではなく2019%でピークに達すると予想されている。 1.8 年末は現在、年率 1.9% 対 年率 XNUMX% です。
2019年末まで中核的措置は良性を維持する
同四半期の取引価格は0.7%上昇し、前年比0.6%上昇すると予想されているが、非取引価格は住宅価格が緩やかになるため、前年同期比0.2%/年率2.9%の上昇にとどまると予想される。
家庭の光熱費が緩和され、住宅購入価格が2018年を通じて緩和される中、コアインフレ率は依然としてRBAの目標範囲の底値を下回っている。消費財の競争的なデフレサイクルが重なり、コアインフレ率がさらに上昇することは難しくなっている。 さらに先を見据えると、コアインフレ率は2018年末までに年率1.9%となり、2019年末までには若干上昇して年率2.1%になると予想されます。
市場予測担当者はXNUMX四半期連続でCPIを再び過大評価するだろうか? ウェストパックは私たちの推定値に下方バイアスを適用しているため、他に誰がそうしているか(またはしていないか)、また、どの程度そうしているのかを見るのは興味深いでしょう。
それがあった週
ここ数週間とは対照的に、今週はオーストラリアに重点が置かれていました。 RBA が会合し、小売売上高に関する最新情報を受け取りました。 住宅価格。 そして住居許可。
RBAをはじめ、2018月会合の決定声明では、2019年とXNUMX年の成長率がトレンドを上回り、その結果として賃金とインフレ圧力が徐々に強まるという中心予想に変化はなかった。 しかし、この声明に対する多くの微妙な変更は、成長が期待を裏切り、サブトレンドにとどまるという当社自身の見解に信憑性を与えています。
世界経済に関しては、貿易摩擦の増大と新興国の金融市場の不安定性が世界経済に対する信頼感の低下につながり、RBA声明の焦点は「過去XNUMX年間で強化された」勢いから単に「継続している」ことに焦点を移した。 オーストラリアが経験している異常に高い短期金利については、これは米国の動向だけによるものではなく、「他の要因も働いている」という(正当な)認識があった。 これらの他の要因が何なのかは市場参加者の間で引き続き議論されているが、信用よりも預金の伸びがはるかに弱いことが一因となっている可能性が高いと思われる。
しかし、歴史的に低い家計貯蓄率からも明らかなように、預金の伸びの鈍化がもたらす影響は、市場金利をはるかに超えています。 財務状況が厳しい消費者が支出を加速する可能性は非常に低い、と言えば十分でしょう。 その結果、関連分野の企業も投資計画を引き上げる理由がほとんどなくなっています。
この見方を裏付けるように、今週の5月小売売上高は予想を下回った。 月次トップの上昇率は 0.4% で予想を上回りました。 しかし、衣料品店と百貨店の回復を除けば、同月の売上高は実際には横ばいでした。 今後、家計の資産減少への認識が高まるにつれ、消費の伸びにはさらなる逆風が吹く可能性が高い。
富の物語の鍵となる CoreLogic の価格データは、2019 月が XNUMX か月連続の価格下落であることを示しています。 調整は依然として浅く、以前に最大の上昇が見られた都市(シドニーとメルボルン)に大きく集中している。 しかし、オークションのクリアランス詳細は、この下落傾向が今後数カ月続くことを示唆している。 この持続的な価格低迷と金融条件の逼迫も、(少なくとも)XNUMX年末まで住宅承認、ひいては住宅投資に大きな重しとなるだろう。
海外に目を向けると、中国のPMIは、最大の貿易相手国の現在の勢いが依然として堅調であることを再び示しました。 ただし、6.3 つのマイナスの傾向については注意深く監視する必要があります。 これらにより外需は減退し、雇用の伸びも期待外れが続いている。 現在までの悪化はほぼ予想通りであり、GDP成長率についてのサブコンセンサス(6.1年と2018年は2019%とXNUMX%)と一致しています。 しかし、特に当局が長期的な成長の「質」に重点を置いており、これまでのように積極的な政策緩和で現在の勢いを加速させる可能性は低いことを考えると、さらなる勢いの喪失はリスクとなる。
残りのアジア地域では、XNUMX月のPMIデータは、日本や韓国などの先進国の成長パルスが、これまでの数カ月間に鈍化した後、基盤を見つけつつあることを示した。 アジアの新興国も金融不安をうまく乗り切っているが、インドネシアのような国では成長リスクが増大しており、政策当局者は通貨安に対して急激な利上げという対応を迫られている。
最後にXNUMX月のFOMC議事録へ。 ここで我々は、委員会が成長とインフレ、そしてその結果としてフェデラルファンド金利を段階的に引き上げ続ける必要性について前向きな見解を維持し続けていることを確認した。 そうは言っても、委員会は、貿易摩擦と欧州から生じる下振れリスク、特に事業投資に関してより焦点を当てた。 全米からの連絡報告により、FOMCは警戒する必要があるが、成長がどの程度影響を受けるかを判断するのは時期尚早だ。
週末の読書を探している人のために、XNUMX 月の市場展望がリリースされました。 この版では、オーストラリア全体と国ごとの両方で、世界の成長物語に明らかな不確実性の高まりを掘り下げます。 アメリカ; ヨーロッパと中国。 オーストラリアの場合、進化する労働市場の構造は州ごとに評価されます。 業界も性別も。 また、HILDA 調査からは、オーストラリアの利子のみの借り手のタイムリーなプロファイリングも得られます。
今週のチャート: 利子のみのローン
オーストラリア経済は最近、適度な強さとともに順調に推移しているが、消費者にとって不確実な見通しが弱点となっている。 家計部門の中には、「利子のみ」の住宅ローンを組む層が特にストレスにさらされている。
最近の融資条件が厳しくなったことで、金利のみのローンの住宅ローン金利は大幅に拡大し、現在は標準金利よりも46~58bps高い水準となっている。
その後、標準的な「元金と利息」のローンに切り替えた人もいれば、利息のみの期間が終了したら同様の動きを検討している人もいるかもしれない。 多くの場合、こうした借り手は返済額の増加に直面し、融資基準の厳格化を背景に借り換えが困難になる可能性がある。 したがって、この移行は、すでに低迷しているオーストラリアの家計部門にとって潜在的な下振れリスク要因となる。 詳細については、毎月の市場展望をご覧ください。
ニュージーランド:XNUMX週間先とデータラップ
最近の動向は、ニュージーランド経済の勢いの衰えを引き続き浮き彫りにしています。 これは当社自身の予測と一致していますが、より一般的に金融市場にとっては驚きでした。 その結果、ここ数週間でニュージーランドドルの下落が見られました。 さらに、金融市場のオフィシャル・キャッシュ・レートの価格設定は押し上げられており、現在は準備銀行の長期停止に関する当社の予測に追い付いています。
経済の勢いは引き続き鈍化している
私たちがしばらく強調してきたように、ニュージーランド経済の状況は沸騰から脱しつつあります。 このことは、最新の四半期企業世論調査でも明らかになりました。 一般的な景況感は 2011 年以来の最低レベルに低下しています。さらに、最近では多くのセクターにわたる企業活動の鈍化が報告されており、貿易状況の指標は 0.7 月四半期の GDP 成長率 XNUMX% に対する当社の予測に何らかの下振れリスクを示唆しています。 。
今年の下半期に目を向けると、企業は自社の見通しや経済の状況について、依然として悲観的な状況が続いている。 このため、同社は設備投資計画を縮小しており、今年の投資活動は一服するとの当社の予想と一致している。
先週は乳製品価格も 5% 急落し、事実上、今シーズン中に予想されていた価格の下限まで下落しました。 隔週のオークションでは価格が変動する可能性があり、今回の下落幅は驚きだった。 したがって、私たちはこの結果をある程度の注意をもって扱っています。 それにもかかわらず、私たちはしばらくの間、中国の成長鈍化を背景に乳製品価格が下落する可能性について警告してきました。 これが、6.40/7 シーズンの当社独自の配当予想 2018 ドルがフォンテラの予想 19 ドルを下回っている主な理由です。
経済に風が吹いていますが、それはニュージーランド経済が弱いと言っているわけではありません。 私たちがしばらく強調してきたように、ここ数カ月の経済発展のまちまちの性質は、経済が経済サイクルのより「成熟した」段階に移行したことを反映しています。 金融危機後、長引く余剰生産能力と加速する人口増加の組み合わせにより、低金利が需要を喚起し、十分な拡大余力がもたらされました。 しかし、ニュージーランドは現在拡大を続けてXNUMX年目を迎えており、経済は成長痛に直面している。 その中には、人材調達の困難や労働市場の逼迫に伴う賃金コストの上昇などが含まれる。 同時に、住宅価格の上昇や建設活動など、最近の経済成長の主な原動力の一部は新たな段階に移行しており、かつてのような需要の押し上げはもはや行われていません。 しかしながら、こうした逆風とは対照的に、需要は引き続き輸出収益(観光業を含む)の堅調によって支えられています。 そして将来を見据えると、財政支出の増加も今後数年間に大きな後押しとなるでしょう。
このような経済状況の変化により、GDP成長率は一段と鈍化しています。 それにもかかわらず、経済は今後数年間かなりのペースで成長し続けると依然として予想しており、年間GDP成長率は3/2019年まで平均20%をわずかに下回ると予想されています。
財務状況の変化
経済の減速は私たちの予想と一致していますが、より一般的には金融市場にとっては驚きでした。 その結果、過去数週間でNZドルはいくらか高度を下げており、本稿執筆時点では0.68米ドルをわずかに下回る水準で取引されていた。 オフショア金利が上昇し、RBNZはまだしばらくは維持されるため、来年にはさらに下落すると予想しています。
金利も低下しており、金融市場の価格設定は現在、RBNZが2019年の最終四半期までオフィシャル・キャッシュ・レートを据え置くという長年の予想とおおむね一致している。
RBNZが来年にかけて再びOCR削減を検討する可能性があるという示唆さえある。 しかし、経済状況が現段階でさらなる利下げを正当化するとは考えていない。 成長が鈍化した理由の一部は、経済活動の弱さというよりも、余剰生産能力が侵食されたことにある。 それでも、GDPは依然として緩やかなペースで拡大しており、今後数年間で大幅な財政刺激策の拡大が計画されている。 NZドルの下落は経済の緩衝にも役立ち、輸出収益を高め、他の分野の活動減速の影響を和らげている。
インフレの背景も、RBNZが前回利下げした時とはかなり異なっているように見える。 過去 1 年間、消費者物価上昇率は XNUMX% にさえ達しないことがよくありました。 しかしインフレは現在再び加速しており、今週のQSBOでは企業は投入コストの大幅な増加を報告した。 その一部がガソリン価格の上昇に関係していることは間違いありません。 より一般的には、企業は生産能力の限界を報告しています。 また、労働市場の逼迫と最低賃金率の上昇に伴い、賃金コストの増加も報告されている。
このコスト圧力の増加は、消費者物価の短期的な上昇に関する当社の予測と一致しており、CPIインフレ率は今年後半にRBNZの目標範囲の2%中間点に一時的に達すると予想されています。 この増加の多くは原油価格の上昇に関連しているため、来年はインフレが再び緩和すると予想しています。 それにもかかわらず、インフレ率は依然としてRBNZの目標範囲内に十分にとどまると予想されている。
データプレビュー
オーストラリア XNUMX 月ウェストパック - ミシガン州消費者センチメント
- 11 月 102.1 日 最後: XNUMX
2018 年に消費者のムードはわずかに改善し、上半期は 2014 年以来最高のセンチメント指標となりました。とはいえ、指数は年初に見られた上昇を踏まえておらず、依然として一般的な水準を大幅に下回っています。堅実な消費者とともに。 経済に対する信頼感は明らかに改善しているものの、家計に関する見方には影響は小さく、依然として低迷が続いている。
2月の調査は7月1.6日から2.8日まで現地で実施される。 今月に影響を与える可能性のある要因としては、公定金利を据え置くというRBAの決定、いかなる動きもまだ遠い先のことであると強調する最近のコメントが挙げられる。 連邦政府の減税法案の可決と、「これより悪化している州はない」と見なすGST配分の再構成案。 住宅価格の下落は続き、現在は前年比 2.3% 下落しています。 金融市場はまちまちで、ASX は XNUMX% 上昇しましたが、豪ドルは対米ドルで XNUMX セント下落しました。 オフショアでは世界的な貿易摩擦が再び表面化している。
オーストラリア XNUMX 月の住宅融資 (No.)
- 11 月 1.4 日、前回: –2.0%、WBC f/c: –XNUMX%
- Mkt f/c: -2.0%、範囲: -2.5% ~ -0.2%
オーストラリアの住宅金融承認件数は、2017年の大半から2018年初めまでは比較的安定していたが、ここ数カ月で顕著な後退を示した。 1.4 月の所有者占有者の承認総数はさらに 0.9% 減少し、投資家融資額は 0.4% 減少しました。 ほとんどの細部にわたってコンディションは柔らかかった。 合計すると、再審査を除く承認の合計額は前月比 5.8% 減少し、前年比で XNUMX% 減少しました。
業界の統計は、2.0 月の所有者占有者の承認がさらに減少することを示しており、公式統計では XNUMX% の減少が示されると予想されます。 オークションデータによると、シドニー市場とメルボルン市場は5月から6月初旬にかけて明らかにさらに下落した。 その一部はおそらく融資基準の厳格化を反映しており、融資承認の処理時間の延長、融資申請の辞退率の上昇、借入能力の評価の低下など、複数の影響を及ぼした可能性があります。 XNUMX月の財政承認はこれらの側面のいくつかを確認するのに役立つはずだ。
NZ XNUMX 月の小売カード利用額
- 10 月 0.4 日 最後 +0.4%、WBC f/c: +XNUMX%
小売支出は2.2月に0.4%の大幅な減少となった後、XNUMX月にはXNUMX%の小幅な増加にとどまった。 月ごとの変動を平準化すると、今年は好調にスタートしたものの、小売支出の勢いは衰えたようだ。 実際、XNUMX月のホリデー関連の増加を除けば、小売支出はXNUMX月以来ほぼ横ばいとなっている。
家計支出の軟化の多くは、住宅市場の冷却を目的とした政策変更に起因すると考えられる。 住宅価格のインフレは2018年半ばまでは抑制された状態が続くと予想しています。
0.4月も支出の伸びは引き続き弱いと予想し、XNUMX%増と予想している。 そうすれば、今年上半期を通じて支出水準はほぼ横ばいとなる見通しだ。
NZ XNUMX 月 REINZ 住宅価格指数 (sa)
- 10月0.2日(予定) 前回:-XNUMX%
ニュージーランドの住宅市場は年明け頃に一時的に回復した後、冷え込んでいる。 現在、オークランド、ウェリントン、クライストチャーチでは価格が下落しており、他の地域ではゆっくりと上昇しています。 全国的に見ても、住宅価格はほぼ横ばいとなっている。
キャピタルゲイン課税のブライトラインテストはXNUMX月下旬にXNUMX年間に延長され、現在市場に影響を与えている。 市場にとって次のマイナス要因は、XNUMXか月以内に法律が施行される予定の外国人購入者の禁止だろう。 しかし、現時点で市場にとって好材料となっているのは、住宅ローン金利の低下である。
XNUMX 月の REINZ データでは、売上高の低迷と価格の横ばいという最近の傾向が続くと予想されています。




 Signal2forex.com - 最高の外国為替ロボットと信号


