
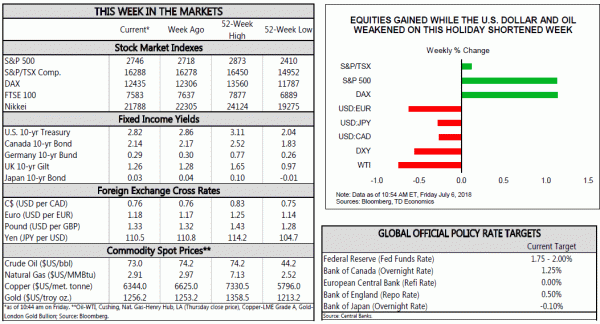
米国のハイライト
- 休暇が短縮された週にもかかわらず、米国経済がトレンドを上回る力強いペースで拡大し続けていることを裏付ける指標発表が目白押しだった。
- 経済活動は依然として堅調ですが、貿易の不確実性がさらなる改善を妨げる可能性がある兆候があります。
- 中国からの34億ドル相当の製品と中国への米国製品に対する関税が本日発効する。 これらの関税は依然として経済見通しに対する下振れリスクであるが、さらなる関税の拡大はさらに悲惨になる可能性がある。
カナダのハイライト
- 休暇が短縮されたこの週は、カナダ銀行の金融政策決定を来週に控え、世界的な政治動向や経済指標を消化する必要があり、カナダの投資家にとっては非常に忙しい週となった。
- サウジアラビアの生産量増加に関連した原油価格の軟化や、米国が中国の輸出品に追加関税を発動したことでカナダの最も重要な貿易相手国2国間の貿易摩擦が高まったことでセンチメントが悪化した。
- 雇用の伸びは堅調だったが、労働市場への流入により賃金が減速し、失業率が上昇した。 貿易赤字は拡大しましたが、主に一時的な要因によるものでしたが、住宅統計はダイナミクスの乖離を示しました。GTA は回復する一方、GVA は調整を続けました。 全体として、データは利上げに十分な内容であったが、リスクは依然として残っている。
休日により XNUMX 週間は短縮されましたが、それでもデータのリリースがぎっしり詰まっていました。 今週の一連のデータの流れは、米国経済が引き続きトレンドを上回る力強い拡大を続けていることを裏付けています。 とはいえ、今日発効する中国からの輸入品に対する関税や、米国製品に対する中国による報復関税は、経済の勢いを阻害する可能性がある。
今週の始まりは、供給管理協会(ISM)のXNUMX月製造業調査の驚くほど好調な見出しでした。 しかし、報告書の詳細を見ると、製造業のすべてがうまくいっているわけではないことが明らかになった。 プラスのサプライズは、貿易関連の不確実性により生産材料のリードタイム延長、輸送遅延、部品不足が生じたため、サプライヤーの納入量が急増したことによるものです。 ISMサービス調査も、企業活動の回復と新規受注を背景に予想外の好転を見せた。 しかし、回答者は価格変動を引き起こしている貿易関連の不確実性についてかなりの不安を表明した。 それでも、どちらの調査でも、今年下半期に向けて米国経済は好調だが、労働力不足や新たな関税といった未解決の課題がさらなる改善を妨げる可能性があるというテーマが圧倒的に伝わった。
17.4月の新車販売は引き続き米国の堅調な需要がテーマとなった。 自動車販売台数は17万台と予想の18万台を上回ったが、それでも昨年XNUMX月のXNUMX万台ペースを大幅に下回った。 現在の販売ペースはファンダメンタルズとほぼ一致しており、信用基準の厳格化によりさらなる上振れは引き続き抑制されるだろう。
最後に、今朝の雇用統計は今週の明るいデータを締めくくった。 6月の非農業部門雇用者数は21万3千人増加し、市場予想の19万5千人を上回った。 労働力人口の大幅な増加と求職者の増加が重なり、失業率は213%に上昇した。 通常、経済の低迷と関連付けられますが、この場合、失業率の上昇は、力強い雇用の伸びと賃金の上昇がより多くの人々の労働市場への参入を促し、わずかに残っている労働市場の余裕をさらに吸収しようとしていることを示しています。
米国経済はこれほど強固な経済基盤を築いているため、保護主義的な貿易行動のエスカレートによる多少の抵抗には耐えられるはずだ。 米国は本日より、中国からの産業機械、航空宇宙、輸送用品の年間輸入額25億ドルに対して34%の関税を課した。 中国は主に米国の農産物、自動車、水産物に対して現物報復を行っている。 今後数週間でさらに16億ドル相当の商品が両国による関税の対象となる見通しだ。
全体として、米国とその貿易相手国がそれぞれ課す関税と対抗関税は、依然として米国と世界の経済成長見通しに対する下方リスクとなっている(図表1)。 貿易データは、関税が活動に影響を与えている兆候をすでに示しています(図2)。 自動車輸入品に対する25%の関税などの緊張激化は、最終的には米国経済に100億ドル以上の生産損失をもたらし、インフレを引き起こし、約250万人の雇用を危険にさらす可能性がある。 我々は、そのようなシナリオが決して実現せず、米国と主要貿易相手国との間で進行中の協議が実りあるものとなることを期待し続けている。
休暇が短縮されたこの週は、世界的な政治情勢や経済データを消化する必要があり、カナダの投資家にとっては非常に忙しい週だった。 原油価格の影響で週後半に株価が下落し、サウジアラビアの生産高と貿易摩擦の高まりで株価は下落したが、広範な回復が定着し、本稿執筆時点と同様にプラスで週を終えた。 米国は中国の輸出に対して34億ドルの追加関税を発動し、関係が新たな最低水準に達し、金曜日のほとんどの主要国に対して0.5%下落したドル安の重しとなった。
カナダの最も重要な32つの貿易相手国間の緊張激化がセンチメントを圧迫したが、経済指標は今のところ無傷だ。 カナダ経済が先月20万6.0千人の雇用を追加したことを受け、75月に雇用が再開された。 建設業と製造業が上昇を牽引したが、サービス業は失望し、30カ月ぶりに純雇用を失った。 雇用創出にもかかわらず、3.6万1人以上が労働力として参入したため、失業率はXNUMXbps上昇してXNUMX%となり、XNUMX年ぶりの高水準となった。 平均賃金は減速し、約 XNUMXbps 低下したが、前年比 XNUMX% と XNUMX 年ぶりの高水準に近い水準にとどまっている(図表 XNUMX)。
カナダの貿易統計はあまり刺激的ではなく、2.8月の赤字は1.7億ドルに拡大した。 輸入は名目で1.7%、実質で1.2%増加した。 旅客機とガソリンの輸入によって若干押し上げられたが、堅調な国内需要を示すように、その強さはカテゴリー全体にわたって広範であった。 一方、輸出は低迷し、数量は1.2%減少したが、名目では横ばいとなった。 低迷の多くは自動車部品の供給途絶や鉄鉱山の作業停止などの一時的な要因に関連しているが、輸出が今後急増する可能性は低い。 NAFTAの不確実性が継続していることに加え、1.0月の関税賦課はカナダの金属産業に深刻な影響を及ぼし、下流への影響の可能性が現実的なリスクとなる。
カナダ経済の中心となるもう一つのリスクは住宅市場です。 今週、カナダで最も注目されている2つの市場に関する18月の不動産委員会のデータが入手できました。 TREB の統計は、GTA 市場の回復が本格的に始まっていることを示唆しています。 売上高は今年初めて増加し(図表0.2)、TREBの統計によると3月には10%近く急増しましたが、依然として歴史的基準を大きく下回っています。 一方、新規上場は減少し、市場のバランスを取り戻すのに貢献した。 条件が厳しくなったことで価格が上昇し、HPIは約0.5%上昇したが、最も高価な一戸建てセグメントの活動が活発化したため、平均価格は2016%以上上昇した。 REBGVの統計によると、対照的にGVAではXNUMX月の取引件数と新規上場件数がそれぞれ約XNUMX%減少した。 売上高の減少はこの半年で5回目となり、その軟調さが価格に表れている。 XNUMX月のHPIはXNUMX%下落し、XNUMX回連続の下落となり、同じく州の政策変更を受けたXNUMX年後半以来最も弱いパフォーマンスとなった。
金融政策を議論する来週の理事会では、貿易と住宅に関連するリスクが間違いなく最優先事項となるだろう。 しかし、それらが実現する可能性が高いとみなされるまでは、金融政策を推進することはないでしょう。 これは、比較的楽観的なデータと見通しに基づいて設定されています。 その観点からすれば、来週さらに25ベーシスポイントの利上げを行うことが最も適切な措置である。
米国の消費者物価指数 - 6月
発売日:July 12、2018
前: 前月比 0.2%; コア 0.2% 前月/前
TD 予測: 前月比 0.3%; コア 0.2% 前月/前
コンセンサス: 前月比 0.2%。 コア 0.2% 前月/前
2.9月のCPIは前年比0.3%に達し、物価は前月比2.3%上昇し、コアインフレ率は前月比0.2%上昇でXNUMX%に上昇すると予想しています。 鉄鋼とアルミニウムの関税が商品カテゴリーに意味のある引き上げをもたらす可能性は低いが、輸入消費財価格の堅調を背景にリスクは一般に上向きに傾いている。 一方、避難所費用の回復は中核となるサービスを下支えするはずだ。
カナダの住宅着工 - 6月
発売日:July 10、2018
戻る:195k
TD予測:210k
コンセンサス:N / A
TDは、アパートやその他の集合住宅プロジェクトの回復により、210月の住宅着工件数が12万ペースに回復すると予想している。 集合住宅は XNUMX 月に XNUMX メートルの安値で印刷が開始されますが、これは引き続き堅調な建築許可(XNUMX 月まで)と再販市場での強い需要に反します。 一方で、許可発行件数の着実な減少を受けて、単身世帯はXNUMX月に減少し始めると予想しています。
バンク・オブ・カナダのレート決定
発売日:July 11、2018
Previous:1.25%
TD予測:1.50%
コンセンサス:1.50%
カナダ銀行は来週翌日物金利を25bps引き上げると予想しているが、これはコンセンサスとほぼ一致している。 最近の経済活動に関する世銀の説明は建設的なものであるべきであり、コミュニケにタカ派的な色合いを与える可能性があるが、我々は、世銀が今後もデータに強く依存し続けることを強調する。 そのため、来週のコミュニケは9月や10月に知事を拘束するものではない。 成長とインフレはいずれも、2018 月からの BoC の予測とほぼ一致して推移しているため、経済見通しに大きな変化はないと予想しています。 ポロズ総裁は、自動車関税の脅威ではなく、発表された貿易措置のみを予測に組み込むと述べているため、貿易の不確実性による影響は事前の想定に比べてかなり小さいはずだ。 それでも、引き締めの道は非常に緩やかなものにとどまり、経済が2年下半期にかけて減速すれば、年内は簡単に傍観者にとどまる可能性がある。




 Signal2forex.com - 最高の外国為替ロボットと信号


