
米国のレビュー
第 XNUMX 四半期の GDP 成長率の上昇を示すすべての兆候
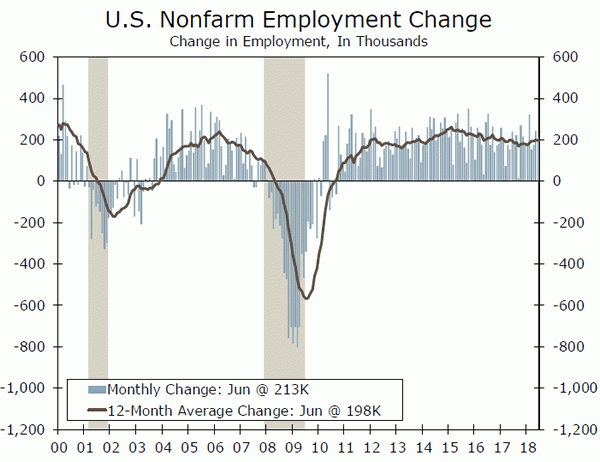
- 雇用主は213,000月に4.0万0.2人の新規雇用を追加した。 労働参加率の増加により、失業率は2.7%まで上昇した。 XNUMX月の平均時給はXNUMX%増加し、前年同月比ではXNUMX%増加した。
- 60.2月の製造業活動は引き続き好調を維持し、ISM製造業指数はXNUMXに上昇した。 生産指数と雇用指数は堅調であった一方、新規受注は引き続き増加した。 支払価格は堅調に上昇し続けている。
- 5月の貿易収支は、新たな関税発動を前に輸出が1.9%増加したため、431億ドルに縮小した。 輸入も0.4%増加した。
第 XNUMX 四半期の GDP 成長率の上昇を示すすべての兆候
213,000月も労働市場は引き続き好調だった。 雇用主は21万3000人の新規雇用を追加し、5月の増加幅は22万3000人から24万4000人に上方修正された。 244,000 月の増加は広範囲に及び、ほとんどの業界が月内に雇用を増加させました。 失業率は223,000パーセントにまで上昇した。 ただし、この上昇は労働参加率の4.0パーセント上昇によるものです。 一方、平均時給は同月で0.2%増加、前年同月比では2.7%増加した。
60.2月のISM製造業景気指数は2に上昇し、工場部門の活動は引き続き好調だった。 生産指数と雇用指数は堅調な上昇を示し、第4四半期のGDPが16%を超える成長軌道に乗っていることをさらに裏付けています。 18月には関税が製造業に影響を与えたという証拠もほとんどなかった。 同月の新規受注指数はわずかに低下した。 しかし、依然として上昇しており、76.8 指数中 XNUMX 指数で新規受注の伸びが報告されています。 しかし、製造業は、生産を制限し、価格上昇圧力をかけている可能性のあるサプライチェーンのボトルネックを報告し続けている。 XNUMX月の支払価格はXNUMXで、XNUMXか月平均と一致しており、投入コストが上昇し続けていることを示している。
5月の工場受注も0.4増加した。 非耐久財受注が増加の大半を占め、1.1%上昇した。 コア資本財受注も当初発表の減少から最大0.3%増に修正された。 0.4月の工場受注は予想を上回ったものの、設備投資は1.1年下半期に記録された0.3桁のペースを下回っている。下振れにもかかわらず、設備投資は第2017四半期のGDP成長率に引き続きプラスとなるはずだ。
59.1月には製造業以外の活動も活発化し、ISM非製造業指数は60に拡大した。 新規受注が増加するとともに、現在の事業活動も強化されました。 サプライヤーの納期と受注残は 53.6 月に多少緩和されましたが、生産能力の制約は依然として残っているようです。 支払価格指数も6カ月連続で60を上回った。 雇用指数はXNUMXに低下したが、XNUMX月の総合指数の上昇は第XNUMX四半期の実質GDP成長率の堅調な回復と一致している。
5月の建設支出は0.4%増加し、予想をわずかに下回った。 しかし、支出は引き続き堅調で、0.4月まで年初から4.3%増加している。 前月比の増加は、0.8月に集合住宅、一戸建て、設備投資がすべて増加したため、住宅支出が0.1%増加したことによるものである。 一方、非住宅支出は0.1%増加し、公共部門支出は0.7%増加し、民間支出は0.3%減少した。
5月の貿易収支は431億ドルに縮小した。 輸出は新たな関税を期待して急増したようで、1.9%増加した。 輸入も同月では0.4%増加した。 貿易ギャップは 43.1 か月連続で減少しており、貿易が第 1.9 四半期の GDP を大幅に押し上げると予想されます。
米国のOutlook
衝撃 • 火曜日
求人数は4月に初めて失業者数を上回り、労働市場の逼迫の一途を示す兆しとなった。 求人数は 6.70 万件に増加し、2000 年 XNUMX 月にこのシリーズが始まって以来最高を記録しました。労働者の雇用に困難に直面している雇用主の救済はほとんどないようです。
総雇用者数に占める離職者の割合は2.1月も変わらずだった。 離職者数は労働者側の雇用市場に対する自信を示し、平均賃金の上昇圧力を示している。 転職は、個人がより高賃金の職への昇進を反映する傾向があります。 2.2年から2016年の大半は2017%から2.3%の間で止まっていたが、離職率はXNUMX%まで跳ね上がった。 雇用主が他の企業から従業員をますます引き抜いていることをさらに示唆するものとして、また賃金上昇率の加速の初期の兆候として、XNUMX月の発表での離職率に注目するつもりだ。
前: 6.70 万 6.66 コンセンサス: XNUMX 万
消費者物価指数 • 水曜日
5月の消費者物価指数(CPI)は0.2%上昇し、ガソリン価格の上昇が一因となって前年同月比2.8%上昇した。 コアサービス価格の上昇は、コア指数(食品とエネルギーを除く)も力強さを示していることを意味し、前月で0.2%上昇、年間で2.8%上昇した。 0.2 か月ベースで、ヘッドラインとコアは少なくとも 2.2 年間で最も速いペースで成長しています。
インフレが全般的に加速しているにもかかわらず、中核サービスと中核財の価格上昇率の乖離は続いている。 5月の中核サービス価格は0.3%上昇したが、中核財は3カ月連続で0.1%下落した。 これは、コア CPI の伸びがすべてサービス面によるものであることを意味しており、0.3 月はさらに堅調な避難所費用の増加に支えられました。 家庭用家具や中古自動車価格の下落がコア財価格を圧迫した。 6月の総合CPIとコアCPIはさらに0.2%上昇すると予想している。
Previous:0.2%Wells Fargo:0.2%コンセンサス:0.2%(月間)
輸入価格 • 金曜日
5月の輸入物価は燃料価格の上昇が主因で0.6%上昇した。 燃料を除くと、価格上昇はさらに鈍化して0.2%となった。 今年はこれまでのところ、ドル高と世界経済成長の鈍化により輸入価格のインフレが抑制されており、0.6月には燃料を除いて0.2%まで上昇していた。 0.5月に最終用途部門別で最も大きく伸びたのは工業用品価格であったが、資本財と自動車部品の価格は下落した。 0.2月の輸入物価は4.8%上昇し、前年比伸び率は最大XNUMX%になると予想している。
関税は後から追加されるため、輸入物価指数には含まれていない。 しかし、輸入価格の基調的な上昇ペースが最近横ばいとなっていることから、関税適用時の輸入品購入者の最終的なコスト負担は軽減されるはずだ。 鉄鋼とアルミニウムの関税は1月34日に欧州連合、メキシコ、カナダにも拡大され、6億ドル相当の中国製品に対する関税はXNUMX月XNUMX日に発効した。
Previous:0.6%Wells Fargo:0.2%コンセンサス:0.1%(月間)
国際評価
静かなデータ週間の中で貿易摩擦が高まる
- 英国の購買担当者指標データは総じて堅調で、建設と製造活動の指標はわずかに上昇した。
- 低賃金成長、高水準の家計債務、貿易摩擦の高まりにより引き締めへの転換が妨げられているため、オーストラリア準備銀行はXNUMX月の会合で主要政策金利を据え置くことを選択した。
- 最後に、中国と米国の間の25億ドル相当の二国間貿易に対する68%の関税を含む、大いに宣伝された関税のいくつかが今週発動された。
静かなデータ週間の中で貿易摩擦が高まる
米国の独立記念日の影響で、国際経済指標は比較的静かな週となった。 英国の購買担当者指標データは総じて堅調だった。 英国の製造業PMIは53.1月に47.0カ月連続の低下に歯止めがかかり、今週発表されたデータでは0.2月の工場部門の活動幅がさらに小幅ながら増加したことが示された。 同様に、1月の英国の建設業PMIは2と、最低だったXNUMX月のXNUMXから上昇した。 製造業と建設部門の生産不振により、第XNUMX四半期の実質GDP成長率はわずかXNUMX%(年率換算せず)のペースにとどまった。 第 XNUMX 四半期の成長は堅調とは程遠いように見えますが、実質 GDP 成長率はマイナス領域に陥るのではなく、加速しているようです。 インフレの後退は実質所得の伸びを押し上げ、成長への追い風となっている(上のグラフ)。
オーストラリア準備銀行(RBA)は1.50月の金融政策会合で主要政策金利をXNUMX%に据え置いた(中央のグラフ)。 他の多くの先進国の中央銀行とは異なり、RBAはこれまでのところ引き締め政策を控えている。 失業率は低下しているが、依然として景気後退前の最低水準よりは2パーセント近く高い。 長く待ち望まれていた賃金上昇、世界的な貿易摩擦の高まり、家計債務水準の上昇を示す証拠はほとんどなく、現時点で中央銀行が政策を引き締める強力な推進力はない。 住宅価格はXNUMX月までXNUMXカ月連続で下落しており、住宅市場は自然に調整しつつあるようだ。 私たちはRBAが最終的には利上げすると予想していますが、賃金上昇とインフレ圧力のより大きな証拠が得られるまでは利上げは行わないと予想しています。
31,800月のカナダの雇用の伸びは、雇用主が2018月以来最大となる46,600万XNUMX人の雇用を追加したことで勢いを増した。 フルタイムとパートタイムの雇用が増加したのは、XNUMX年で初めてのことだった。財生産産業は堅調なXNUMX人の雇用を追加したが、過去数カ月間急速に勢いを増していた賃金の伸びは一歩後退した(下のグラフ) )。
ついに、大々的に宣伝されていた関税のいくつかが今週施行されました。 1月10日、カナダは米国の鉄鋼・アルミニウム関税に対抗し、米国の鉄鋼・アルミニウムを含む25億ドル相当の米国製品に12.6~25%の関税を発動した。 今朝、米国は34億ドル相当の中国製品に50%の関税を発動し、中国も同様に応じた。 米国が当初提示した16億ドルの関税脅迫のうち、XNUMX億ドルは依然としてパブリックコメントと審査が保留中であり、近い将来に発動される可能性がある。
以前にも書いたように、これまでに発動された関税が米国経済に与える直接的な脅威は比較的低い。 約20兆ドルの米国経済は主にサービス指向の消費ベースの経済であり、その総生産は主に内需から得られています。 しかし、貿易戦争の面でさらなる感染拡大の脅威が高まっているのは明らかだ。 さらに、株式市場の潜在的な下落とそれに伴う家計の純資産や消費者信頼感の低下などの二次的な影響も、本格的な貿易戦争による成長への直接的な影響をさらに悪化させる可能性がある別の脅威です。
グローバル・アウトルック
カナダ銀行の金利決定 • 水曜日
カナダ銀行(BoC)は、1.25月に翌日物貸出金利を25bpsに引き上げて以来、1%を維持している。 第 2 四半期の実質 GDP 成長率は若干鈍化しましたが、第 0.1 四半期これまでに発表されたデータは、カナダ経済が引き続き加速していることを示しています。 実質GDPは3.5月に3.9%増加し、平均時給は2009月のXNUMX%増に続きXNUMX月もXNUMX%増加し、XNUMX年以来最も高い成長ペースとなった。インフレ率も目標を維持しており、中銀による引締め継続を支援するはずだ。 高水準の家計債務と進行中の貿易不確実性が依然として経済への懸念である一方、全体的な堅調な経済成長を背景に、中央銀行によるさらなる利上げには追い風となるはずだ。
30月2日のBoCの会合声明はややタカ派的なトーンであり、第25四半期これまでに発表された堅調な経済指標と合わせて、BoCは来週、そして2018年末までにもう一度XNUMXbpsの利上げを行うと我々は考えている。
Previous:1.25%Wells Fargo:1.50%コンセンサス:1.50%
韓国銀行の金利決定 • 木曜日
韓国銀行(BoK)は今年25月に1年ぶりに主要貸出金利を2.8ベーシスポイント引き上げて以来、据え置きを続けている。 第2四半期の経済成長は引き続き堅調で、実質GDPは前年比2017%増となったが、インフレの緩やかな上昇と通商政策の不透明感が続いており、今後も韓国銀行の利上げペースの加速は抑制される可能性が高い。 国内では、消費者物価指数は1.5年半ば以来XNUMX%未満で推移しており、直近ではXNUMX月に前年同月比でXNUMX%上昇しただけだ。 国際的には、韓国は輸出志向型経済であり、中国が最大の輸出市場であることから、米国と中国の間の貿易紛争は韓国銀行のより迅速な行動に対するリスクももたらしている。
コンセンサスでは、中銀が来週の会合で再び保留にとどまることが予想されている。 インフレ率が目標に向かって戻り、貿易懸念が引き続き背景に潜んでいるだけであれば、全体の成長がそれに続く限り、韓国銀行は利上げに有利な立場に立つ可能性がある。
Previous:1.50%コンセンサス:1.50%
ユーロ圏鉱工業生産 • 木曜日
ユーロ圏の鉱工業生産は4月に前月比0.9%減少し、3月の0.6%増加から反転した。 第 0.9 四半期にユーロ圏で記録された全体的な経済成長の全般的な鈍化と同様に、鉱工業生産は今年これまでのところ精彩を欠いています。 同四半期の実質GDPは0.6%増と小幅な伸びにとどまったが、これは総固定資本形成の伸び鈍化が一因であり、これもその後の四半期の鉱工業生産の重しとなる可能性がある。 今週初めに発表されたデータでは、ユーロ圏の製造業PMIが今年に入ってから引き続き低下し、1月は0.4ポイント低下の0.6となったことも示された。
そうは言っても、第 1 四半期の一時的な減速に過ぎないと我々は見ているが、ユーロ圏の拡大は依然として維持されると我々は期待している。 コンセンサスは鉱工業生産がXNUMX月に回復すると予想しており、これは工業部門が今年下半期にある程度の勢いを取り戻す可能性を裏付けている。
Previous:-0.9%Consensus:1.2%(Month-over-Month)
視点
金利ウォッチ
見守って待つ – FOMC
今週のFOMC議事録では、インフレの問題に焦点が当てられており、注視と待機が盛り込まれている。 今週初めに発表されたISM製造業統計から、インフレ問題とFOMCが直面する可能性のある貿易の複雑さに関するいくつかの先行指標も得られました。
サプライヤーの納入 - 供給側圧力
ISM レポートから、サプライヤー納入指数の上昇が見られました (上のグラフ)。 この指標は、製品の配送遅延が増加していることを示しています。 さらに、支払価格指数は 76.8 となり、1 年第 2018 四半期の平均である 75.0 をわずかに上回りました。 これらの指標は、製造業者にとって今後の価格に大きな上昇圧力がかかることを示しています。 当社の見通しでは、最終需要製品に支払われる生産者価格は、2018年の2.7%と比較して、2.3年には年率2017%のペースで上昇するとみられます。これは、2018年の消費者物価にも上方バイアスとなるでしょう。 これにより、FOMCはXNUMX月のファンド金利引き上げ路線を維持することになる。
FOMC:「イールドカーブの平坦化は何を示唆するのか」
当社にとって、イールドカーブ (中央のグラフ) は景気後退/経済見通しの XNUMX つの要素にすぎず、景気後退宣言の十分条件でも必要条件でもありません。 第一に、我々は逆イールドなしで景気後退を経験しているため、逆イールドだけでは景気後退を示唆するのに十分ではありません。 第二に、景気後退の予測実績がより優れている要因がいくつかあります。 景気後退の予測可能性に関する当社の推奨基準については、このトピックに関する当社の分析を参照してください。
インフレの上昇と金利の上昇
FOMC議事録では、長期予想(2.8~3.0%)を上回るフェデラル・ファンド金利の段階的な引き上げを正当化する可能性がある持続的なインフレ状況の興味深い動向が明らかになった。 下のグラフに示されているように、コア PCE は今年 2.0% にとどまり、2019 年は目標金利を小幅にオーバーシュートすると考えられます。インフレ率が目標に戻ったことで、FRB は順調に推移し、あと 2019 回利上げするのではないかと考えています。今年は XNUMX 回、XNUMX 年を通して XNUMX 回です。
信用市場分析
住宅ローン負債残高の増加
商業および集合住宅(C&M)住宅ローンの債務残高は第51.2四半期に1億ドル増加し、4.1兆1.2億ドル(2017%)となった。 前年比成長率は6.7年上半期に鈍化した後、過去1四半期で加速し、第9.3四半期には5.5%に達した。 集合住宅向け住宅ローン債務は引き続き急速に増加し、年間で 1% 増加しました。 一方、商業用住宅ローンの債務残高は、第 4.9 四半期の 4 パーセントに対し、第 XNUMX 四半期は XNUMX パーセント増加しました。
生命保険会社がC&M住宅ローン債務の保有額を最も多く増やした一方、資産担保証券(ABS)の発行体、銀行、政府も保有額を緩やかに増加させた。 金融危機後、商業用モーゲージ担保証券が一貫して減少した後、ABS 発行者のモーゲージ債保有額は 50 年末の水準をほぼ 2007% も下回ったままです。
1月のシニアローンオフィサーの意識調査によると、銀行は第2016四半期に商業用不動産ローンの基準を緩和したが、純シェアがわずかだったために集合住宅向けの基準は強化された。 ネット上では、銀行は、XNUMX年の純引き締めと比較して、過去XNUMX年間に商業用不動産(CRE)ローンの融資基準が緩和されたと報告した。銀行は、貸し手とのより積極的な競争と、CREファンダメンタルズ(不動産価格、不動産価格、空室率など)を理由として挙げます。
第0.75四半期の商業住宅ローン延滞率は1%にとどまり、連邦準備制度理事会が1991年に延滞率の記録を開始して以来最低の水準となった。
今週のトピック
賃金を上げない場合はどうすればよいでしょうか?
現在、求人ごとの失業者数は3.8人未満です。 失業率は5月に3.8%まで低下し、1969年以来の最低水準に並んだが、6月には若干上昇した。 従来の経済理論では、ますます不足する労働力を呼び込むために雇用主は賃金を引き上げるべきであると示唆されています。 しかし、雇用主は、従業員報酬の中で最大の割合を占め、削減が難しいことで知られる賃金や給与の引き上げには消極的であるようだ。 平均時給の伸びは拡大初期から加速しているが、まだ 1969% を超えていない(上のグラフ)。
賃金上昇率の最も注目されている指標である平均時給(AHE)の問題の 3.3 つは、報酬が狭いレンズで見られているということです。 AHE は定期的に支払われる賃金と給与のみを集計し、福利厚生は除外していますが、これらは人件費の 2.8 分の 13 近くにまで増加しています (下のグラフ)。 雇用主は、労働者が賃金を上げることができない、またはその気がない場合に、労働者を引きつける方法として福利厚生を長い間利用しており、現在もこの戦略を推進しているようだ。 過去 XNUMX 年間で、労働時間当たりの福利厚生費は XNUMX% 増加しましたが、賃金と給与の増加は XNUMX% でした。 福利厚生の伸びの先頭に立っているのは労働者向けの一時的な賞与で、過去XNUMX年間でXNUMX%増加し、報酬に占める過去最高の割合を占めている。 有給休暇や健康プログラムなどの特典へのアクセスを提供する雇用主も増えています。
非常に望ましいスキルセットを備えた労働者が失業することが少なくなっているため、採用担当者はより遠くに目を向け、空きポジションを埋めるために「スキルを下げる」必要があり、それが賃金の伸びを抑制している可能性が高い。 雇用主は、すでにその仕事に適格な資格を持っている労働者に対しては賃金や福利厚生を引き上げることに前向きであるかもしれませんが、関連性の低い労働者や最近の経験のない労働者に対してはそれほど高くありません。 2017年に連邦準備理事会が中小企業を対象に行った調査では、約XNUMX分のXNUMXの企業が資格のある労働者の不足に対処するために雇用要件を緩和したり、より多くの研修を提供したりしていると報告した。 雇用主はまた、犯罪歴のある労働者や、労働市場の余裕がさらに残っている他の人口集団からの労働者をますます雇用している。




 Signal2forex.com - 最高の外国為替ロボットと信号


