
米国のハイライト
- 今週の経済データは混在していた。小売売上高は明るいスポットだったが、6月に予想外に住宅着工が急落した。
- ドナルド・トランプ氏は、中国からの輸入額約$ 500bnの関税引き上げを発表した。
- パウエル米連邦議会議長の議会証言では、米国経済についての明るい見通しを示し、貿易保護主義によるリスクは、今後の利上げを進める上で脅かされることはないと指摘した。
カナダのハイライト
- 小売業、製造業、住宅業界で肯定的な驚きを示し、カナダ銀行による先週の明るい声を確認したカナダのデータリリースにとっては良い週でした。
- 既存の住宅販売は特に好調で、先週の住宅着工と合わせて、B-20ガイドラインの実施後、住宅市場が徐々に安定していくという見方を支持している。
- 米国は、ウランの輸入関税を調査し、既に高まっている世界の貿易不安リスクを高めていくと発表した。
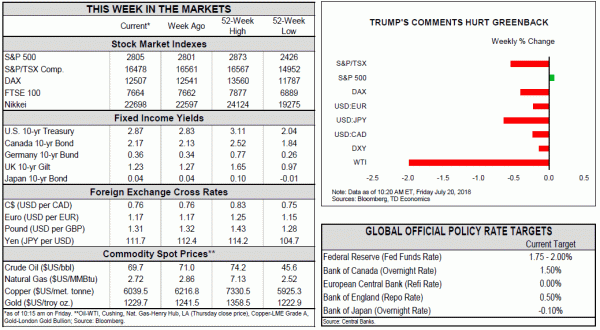
今週は経済データが混在していた。 5月の小売売上高は明るいスポットでしたが、6月に予期せず住宅着工が急落しました。 ドナルド・トランプ氏は、中国からの輸入額の全額$ 500bnについて任務を引き継ぐ用意があるとし、保護主義者の修辞捜査を強化しながら、アンゲラ・メルケル氏は関税撤廃に強く反対した。 彼はまた、連邦準備制度理事会の金利引き上げと堅調な米ドルを批判し、控えめな米国債の売り出しにつながった。
さらなる貿易関税の脅威は、米国経済および世界的な成長への実質的な下振れリスクを引き続き引き起こしているが、当面は米国経済は全面的に前進している。 6月には、消費者が店舗やレストランを大量に流し続けたため、5月のデータへの実質的なアップグレードに加えて、堅調な0.5%で小売りの支出が増加しました。 強い成長を見たカテゴリの1つは、レストランに費やしていた外食(+ 1.5%m / m)で、8%y / yに加速しました。これは8月2015以来の最速ペースです。 この大部分の自由裁量での支出の増加は、消費者支出の大きな勢いを示すものです。 第2四半期の消費者支出は8%を上回るように設定されていますが、第2四半期全体では、名目小売売上高は年率換算で1.8%(Q1の1%)(図表3)来年のGDPの発表では(年換算)。
今週の連邦準備制度理事会(FRB)議長は、国内経済の明るい見通しをさらに喚起した。 議会への彼の半年ごとの証言では、彼は強い労働市場、税引き後の所得の上昇、および事業投資の健全な成長に注目した。 同代表はまた、インフレの前進についても賞賛し、貿易保護主義から生じるリスクを「見通しに対するリスクはほぼ均衡していた」と軽視した。 FOMCは、「現在、FOMCは、フェデラルファンドの金利を徐々に引き上げることが最善の方法だと考えている」と結論づけた。つまり、現在の貿易リスクは、四半期ごとのハイキングレートからFRBを逸脱させるには十分ではない。
米国経済は引き続き赤熱していますが、この拡大のペースは、特に労働力面でのキャパシティの制約に突き当たるようになり、今後も続くことは難しいでしょう。 最新のベージュブックでは、一部の分野での材料価格、賃金、労働力不足が顕著に表れています。
建設業界は、これらの逆風に直面している1つの部門であり、関税に伴う木材や鉄鋼の価格が急騰している。 住宅建設業者の楽観主義はかなり高いままであるが、住宅着工は6月の12.3%m / m減少した。これは11月の2011以来の最大の減少である。 (チャート2)。 プルバックの大半は多世帯(-20%m / m)で見られ、一族の開始(-9.1%)ではより緩やかな減少を示した。 多世帯側の大幅な減少は、住宅市場の動向の変化を反映したものであり、需要は賃貸単位から離れている。 来週の新旧両方の住宅販売のリリースは、特に需要面で、住宅市場の健全性についてより多くの光を当てるはずである。
カナダのデータでは、製造業、小売業、既存の住宅販売、消費者物価のインフレはすべて驚くべきものでした。
既存の住宅販売は、6月に4.1%上昇し、比較的広範な増加は前月の損失の大部分を消去しながら、リリーススケジュールを開始しました。 先週の住宅着工と合わせて、B-20ガイドラインの施行に伴う安定した住宅市場の期待を裏付けるものである。
製造業の売上高も、5月の1.4%の広範なリバウンドを示し、4月の実績を相殺した。 さらに奨励すると、5月の小売売上高の伸び率は2.0%であり、期待を大幅に上回り、健康的な賃金上昇が家計支出につながっていることを示唆しています。 小売業および製造業の販売が最近、一時的な要因(天候、一時的な製油所の停止)にさらされていることから、今四半期の基礎的な動向を安心して健全に描写しています。
最終的に、見出しインフレ率が5月の2.5%から2.3%(前年同月)に加速したため、CPIは予想をわずかに上回りました。これは早期2012以来のペースです。 一方、カナダ銀行の中核的措置の平均は、その2.0%目標を維持した。 CPI-Commonのコア・メジャーは1.9%で安定していたが、他の2つのコア・メジャーは2.0%まで上昇した(以前の1.9%から)。
今週のデータは、カナダの経済成長について肯定的な描写を示しており、今年の早い時期から活発な業績が回復しているという考えを支持しています。 実際、今回の発表では、カナダ銀行の最近更新された予測に沿って、実質GDP成長率が第2四半期の堅調な2.9%で前進すると予想しています。
更なる利上げに対する慎重さの場合は、引き続きポロズ知事のリスク管理の枠組みの中にある。 さらなる貿易拡大の脅威が現実味を帯びている限り、当行はハイキングのペースを非常に緩やかに保つことを期待している。
貿易の不確実性が長引いていることは、今週米国商務省から、鉄鋼とアルミニウムの関税を正当化するために使用された同じ国家安全保障レンズを使用したウランの輸入に関する調査結果が発表された。 輸出総額の0.2%に潜在的に影響を及ぼす物価の価値は、鉄鋼やアルミニウムに既に課されている値よりも小さく、懸念される自動車関税の調査よりもはるかに小さい。 しかし、実施されれば、その影響はより地域的に集中するだろう。
OISの潜在的なレート上昇率を見ると、レート上昇のための所定の経路が存在しないことが確認されます。 10月のハイキングの確率は、まだ55%のマーク(10:今朝の30)で分けられており、今週のリリースに続いて控えめに上昇しています。




 Signal2forex.com - 最高の外国為替ロボットと信号


