
オーストラリアとニュージーランドでは金利決定が待たれ、英国と日本では成長率が発表されるため、今後2日間は中央銀行と第XNUMX四半期GDPのテーマが継続することになる。 カナダの雇用や米国のインフレ率とともに、貿易収支や鉱工業生産に関する月次データも注目される。
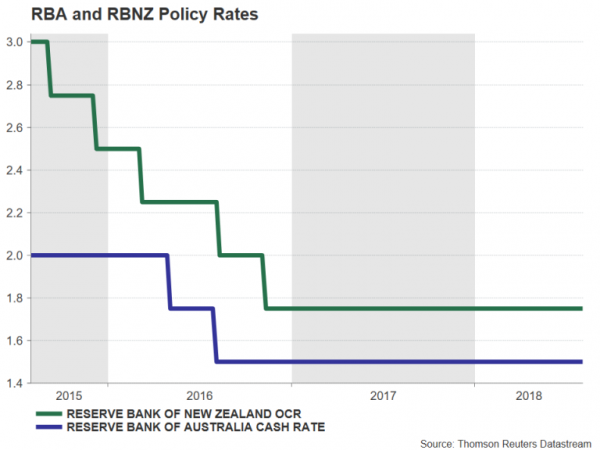
RBAとRBNZが再び肩を並べる
過去2週間の他の主要中央銀行の決定を受けて、今度はオーストラリア準備銀行とニュージーランド準備銀行が金融政策を決定する番となる。 RBAは火曜日に初めて金融政策会合を開催するが、金利の変更は見込まれない。 オーストラリアの最近の経済指標はかなり好調だったが、RBAがどれくらい早くキャッシュレートを引き上げるかについての市場の予想に変化はない。 投資家は現在、2019年2月までの利上げを完全には織り込んでいない。また、第3四半期にはインフレ率が中銀の目標範囲であるXNUMX~XNUMX%に到達しただけで、賃金の伸びも依然として抑制されていることから、RBAがすぐには中立的な立場から転換するとは予想されていない。
RBAはおそらくバラ色の成長見通しを維持するだろうが、これが豪ドルにとって大きな支援にはならない可能性が高く、豪ドルは今週中米貿易摩擦の激化で圧力を受けている。 それにも関わらず、オーストラリアのトレーダーらは来週はRBAの発表とは別に、水曜日にはフィリップ・ロウ総裁が登壇し、金曜日には四半期見通し報告書が発表される予定であるため、待機する必要がある。 データに関しては、水曜日のXNUMX月の住宅金融統計に注目する必要がある。
タスマン海の向こうでは、RBNZも金利を据え置くと見込まれているため、木曜のRBNZの決定は大きな興奮を引き起こすことは予想されていない。 しかし、RBAとRBNZは2016年以来中立モードに縛られてきたが、最近ではニュージーランド経済が予想外の弱さを示しており、若干の乖離が見られるようになった。 RBNZは、金利の次の動きは低下する可能性があるとさえ述べているが、今のところ、次の動きに対する大方のコンセンサスは上昇である。 エイドリアン・オア総裁が声明で経済についてやや楽観的な見通しを維持した場合、そしてより重要なことに、中銀が四半期金融報告書の経済見通しを下方修正した場合、キーウィは0.6686月に付けたXNUMX年ぶりの安値XNUMXドルに向けて逆戻りする可能性がある。政策声明は同日提出予定。
中国の輸出はXNUMX月に減速する
中国からの輸出は11.2月も好調を維持し、前年同月比34%増となった。 しかし、10月にXNUMX億ドルの米国関税が発効する前に輸出業者が出荷を前倒ししていたため、この数字には偏りがあった。 したがって、水曜日に貿易統計が発表されるXNUMX月にはXNUMX%まで緩やかな減速が予想される。 この数値が下がれば、米国の関税が中国製品の需要に打撃を与えていることが示唆されるため、すでに脆弱な中国株式市場だけでなく、より広範な世界的なリスクセンチメントが動揺する可能性がある。 また来週は中国から木曜日に最新の生産者物価指数と消費者物価指数が発表される。
日本経済はプラス成長に戻る
日本は比較的忙しい週となり、週末に発表される第2・四半期GDP伸び率の初値に注目が集まる。 しかしそれに先立ち、火曜日には家計支出と収入の統計が発表される予定だ。 最近の家計支出統計はひどいもので、2018年はこれまでのところ1.7月を除いて毎月減少している。 XNUMX月には前月比XNUMX%の回復が見込まれており、現在進行中の成長の加速が持続できるとの期待が高まるだろう。 同日発表される賃金伸び率統計も、XNUMX月の最近の上昇傾向が維持されれば、経済と個人消費の見通しについて前向きなシグナルを送る可能性がある。 金曜日のGDP統計に注目が集まる前に、木曜日にはXNUMX月の機械受注が企業支出の最新の指標として注目されることになる。
日本は2018年第0.6四半期にGDPが年率換算で1.4%縮小し、XNUMX年間の途切れることのない景気拡大に終止符を打った。 しかし、経済成長率は年率XNUMX%と予測されており、第XNUMX四半期には成長が回復すると予想されている。 GDP統計とともに7月の企業物価も発表される。
円は、日銀が火曜日の2日間の政策会合終了時に大規模な資産買い入れプログラムの縮小を発表しなかったことへの失望を受けて今週売られた後、GDP報告で予想外の上振れがあれば恩恵を受ける可能性がある。 。 その会議の意見の概要は水曜日に発表される予定です。
フランスとドイツの工業生産高が欧州の焦点となる
フランスとドイツの貿易と工業生産高の統計が主な発表となるため、欧州カレンダーとしては穏やかな時期となるだろう。 ただし、週明けには月曜日にドイツの6月鉱工業受注と8月のユーロ圏センティックス指数が発表される。 火曜日にはドイツの6月鉱工業生産が同月の貿易統計とともに発表される。 0.5月のドイツの鉱工業生産は前月比XNUMX%減と予想されており、弱い状況が第XNUMX四半期末まで続いたことを示している。 フランスは火曜日に貿易統計も発表し、金曜日には鉱工業生産統計が発表される。
ユーロは今週再び1.16ドルの水準を試しており、いかなるポジティブサプライズも小幅な上昇にとどまると予想されており、来週の統計からはあまり安心感を得られそうにない。
英国のGDPは第2四半期に回復へ
英仏海峡を越えると、英国国家統計局(ONS)が第XNUMX四半期の成長率に関する初の推計を発表する。 金曜日にはGDP統計に加えて鉱工業、製造業、サービス生産に関する月次指標やXNUMX月の貿易統計も発表されるため、統計発表が相次ぎます。
ONS による最近の変更を受けて、GDP データには四半期と月次の両方のシリーズが含まれることになります。 英国経済は0.4月までの1.3カ月間で前期比0.2%成長し、年率は0.2%まで上昇すると予想されている。 検証されれば、四半期の数字は以前のXNUMX%の金利から緩やかな加速を示すことになる。 XNUMX月のGDPは前月比でXNUMX%拡大すると予想されている。
生産部門に目を向けると、0.4月の工業生産高と製造業生産高はそれぞれ前月比0.3%増、XNUMX%増と予想されている。
第1・四半期の景気減速が一時的であり、イングランド銀行によるさらなる利上げが完全に不当ではないことが確認されれば、金曜日の統計からポンドはいくらか安心感を得られる可能性がある。
北米で注目される米国のインフレとカナダの雇用
主要統計とFRBの政策決定会合に占められた波乱万丈な一週間を経て、唯一のハイライトは金曜日の3.4月CPI報告となるため、ドルトレーダーは来週は一息つくことができるかもしれない。 それに先立ち、木曜日にはまず生産者物価が確認され、2.9月のPPI年率は2.3%にとどまると予想される。 一方、CPIの総合レートはXNUMX月に前年比XNUMX%で横ばいとなり、コアレートもXNUMX%で変わらないと予想されている。
国境以北では、7月の雇用統計がカナダの主要なデータポイントとなる。 前回の雇用統計では、1.2971月の雇用が大幅に増加したことが示され、その後、GDP、小売売上高、インフレ数値などすべてが予想を上回り、カナダ経済のさらに堅調なデータが発表されました。 金曜日にまた強い雇用統計が発表されれば、カナダ銀行が秋にもう一度利上げする道が開かれ、今週のXNUMX週間のピークであるXNUMX米ドル=XNUMXカナダドルを超える勢いで上昇する可能性がある。




 Signal2forex.com - 最高の外国為替ロボットと信号


