
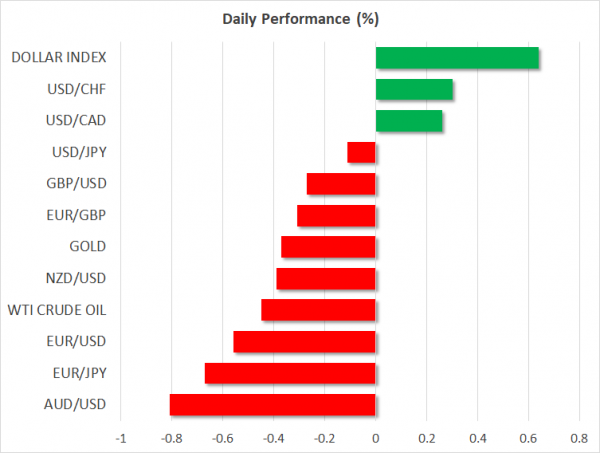
グローバル市場における最新の動向は次のとおりです。
FOREX:米国ドル指数は金曜日の0.63%より高く、前回のセッションで掲示された重要な利益を伸ばし、新しい13月に触れました。 ユーロとポンドは主要な下半期の成績であり、両方とも未払いに対する複数月の新鮮な銘柄を掲示している。 一方、円はリスクオフ・トーンの中で堅調に推移している。 EMでは、dollar / liraが6.000ハンドルの上で一時的に壊れていましたが、少し前に戻ってくる前に、セッションの早い段階で7.0%ほど上がっていました。
STOCKS:木曜日、ウォール街は大部分が下落しました。 ダウジョーンズ(-0.29%)とS&P 500(-0.14%)はわずかな損失を記録しましたが、ナスダック総合指数(+ 0.04%)はわずかに上昇しました。 S&P、ダウ、ナスダック100を追跡する先物はすべて、今日のオープンが低いことを示しています。 金曜日にネガティブな感情がアジアに波及し、ほとんどの指数が赤字でした。 日本では、円高が日本の輸出業者の見通しを曇らせたため、日経225とトピックスはそれぞれ1.33%と1.15%減少しました。 香港では、ハンセン指数が0.89%下落しました。 ヨーロッパも同様の話で、先物はすべて赤く点滅し、ヨーロッパの銀行がトルコの伝染リスクにさらされる可能性があるという懸念の中で、今日のオープンが大幅に低下していることを示しています。
コモディティーズ:原油価格は下落し、WTIとBrentの原油価格はそれぞれ0.44%と0.67%低下した。ドルの上昇によりドル建ての液体の帆から風が吹き荒れた。 中国が関税を課す米国製品のリストから原油を除去するというニュースにもかかわらず、石油は引き続き低迷を続けている。 貴金属では、現在の金価格は、0.4 /トロイ・オンス・レベルを上回っています。 金もドルで建てられているので、円の強化は外貨を使う投資家の黄色い金属の魅力を低下させます。 それは、昨日以来ドルがどれほど急騰したかを考えれば、金は明らかに、1207周辺の注目すべき支援を提供している地域では、比較的良好に支持されている。
主な動き:ドルは毎年の高値に急上昇します。 ユーロ・ポンド安の影響で円高
米ドルは木曜日に全面的に前進し、金曜日のセッションでもその利益を上げています。 ドル指数は0.63%上昇し、13月の新鮮な高値に達しました。 元金の強さは、ユーロと元気の弱さの組み合わせに加え、連邦準備制度のアーチ鳩のうちの1人からの比較的猛烈なコメントに依拠しているようだ。 シカゴ連銀のチャールズ・エバンス大統領は、中央銀行が金利を「制限的な」地域に引き上げる必要があるかもしれない、と述べた。 投資家は、12月の利上げに異議を唱えた政策に非常に慎重である政策立案者から来て、来年の市場価格が現在示唆しているものより高い金利への可能性を高めていると解釈する可能性が高い。
ユーロ圏では、単一の通貨がすべての主要な企業に対して後退したが、ECBが欧州銀行のトルコへのエクスポージャーに懸念を抱いているとの報告に起因している。 具体的には、政策当局者は、リラが崩壊し続ける中でトルコの借り手が外貨建て債務を履行する可能性があることを懸念しており、ユーロ圏に流出する可能性がある。 市場の見通しから、これはECBの正常化努力を遅らせるか、または脱線させる可能性のある別のリスクと解釈され、ユーロを下げることになりそうです。 ユーロ/ドルは13の新しい1.1430月低を掲示した。
一方、英国紙によると、スターリング社は、EUがいくつかのBrexit譲許を提供する可能性があるとの声明を発表した後、昨日、簡単な猶予を得た。 通貨の反発は短期間であったが、それはドルと円の両方に対して新しい複数月の最低水準を記録するための利益を直ちに返還した。
円は、この間に自らを維持し、ドル高騰に対して安定していたが、実質的に他のすべての主要な相場に逆らって上昇した。 日本からのニュースがないことを考えると、貿易不安が背景にあり、トルコからの伝染病のささやきが牽引されているので、その利益は安全な避難所の需要の関数であるように見える。
トルコの件では、金曜日にリラの自由落ちが加速し、さらに低い水準に達した。 Dollar / liraは心理学的な6.000レベルを少し上回った。 ワクワクでの会談後、「ラクダの背中を壊したわら」は、米国とトルコの関係の進展が不足しているようだ。 経済的には、インフレが急上昇しており、特にトルコの輸入依存度を考えると、急落して通貨がさらに悪化する可能性が高い。 市場のチャッターは、リラの衰退を抑制するための資本規制の見通しが非常に表にあることを示唆している。
前日:英国の第2四半期のGDP成長率と米国のCPIの数値が最も重要です。 焦点を当てている政治的発展
取引のないBrexitの懸念がポンドを圧迫し続けている間、英国のデータの混在は、ポンドが急な損失を回復する可能性があるかどうかを熱心に待っている投資家が、通貨に新鮮なボラティリティをもたらすと予想される。
そのうち、第2四半期の暫定GDP成長率は、英国経済が6月までの3ヶ月間でスピードを上げたことを示唆しているため、最も関心を集めるだろう。 アナリストによると、GDPは1.3%で前年比(y / y)増加し、1.2%での拡大が確定した第1四半期よりも若干速くなっています。 また、四半期ごとに、0.4%と比較して0.2%の増加を見込んでいるアナリストの予測も改善される見通しです。
同時に、英国からの工業生産と貿易が市場にもぶつかり、Brexitの不確実性と米国の貿易保護主義が事業活動に影響を及ぼしているかどうかの証拠が出てくるだろう。 6月には、5月の0.7%から0.8%に若干緩和すると予想されていますが、製造業では別々に、1.1%から1.0%y / y。 海外との商品交換に関しては、英国の貿易赤字は、0.31Xから12.05BNに減少すると予想されている。
特にGDP成長の前線では、ポンドは逆転する可能性がある。 しかし、10月の重要なBrexit取引期限やイングランド銀行の将来の利上げのための限定的かつ緩やかなアプローチの前にBrexitの話がどのように進展するかについてのゆるやかな信頼は、ポンドへの肯定的なデータの影響を制限する可能性がある。
一方、米国では、消費者物価指数(CPI)が1230%y / yから2.9%まで上昇し、5ヶ月連続で上昇しているとアナリストが分析しているため、7月の消費者物価(3.0 GMT) 1月の2012以来初めて見られた水準まで上昇した。 しかし、揮発性の商品を除いて、中核的指標は2.3%y / yのまま変わらないと予測されます。 CPIの数字はFRBの好むインフレ指標ではないが、政策当局は引き続き厳しく監視しており、数値が改善すれば米国のインフレ傾向が改善していることを示すことができる。 したがって、CPI指数の上昇に伴い、連邦準備制度理事会の優先的なPCEインフレ指標がプラスの勢いも増す可能性があることから、ドルは今年2つの追加利上げの可能性を高める可能性があるという見通しの中で再燃する可能性がある。
カナダ隣では、loonieのトレーダーは7月の雇用報告に注目し、従業員数が17k増加し、6月の31.8k上昇の約半分になっていることが示されます。 しかし、失業率はBoNの政策立案者の顔に微笑みを浮かべる可能性がある。これは5.9%に達した後6.0%に戻ってくると予想されるため、10月以来の最高水準である。
石油市場では、Baker Hughesは米国の1700 GMTでの石油掘削の積極的なリグを報告する予定です。
米国とロシアの関係の発展は、ロシアがモスクワに対する新たな制裁のためのトランペットの計画に、英国の元ロシアのスパイに対する化学攻撃のためにそれを処罰することを目的とした報復を脅した翌日、 トルコと米国の間の緊張が高まっているだけでなく、トルコの代表団と米国の関係者が氷を破ることに失敗したワシントンの米国牧師の拘留に関する話が増えている。
技術分析 - GBPUSDはますます弱まり、売り過ぎている
GBPUSDは今週までに1.8%を失っており、6週ぶりの安値(1.2734)を終えるように設定されています。 RSIは、価格が20時代の移動平均とIchimokuクラウドを下回って取引を続けているため、短期的には下向きのパターンが維持される可能性があるが、インデックスが過度の地域にうまくいっているためリバウンドは起こりそうもない(30以下)。 それでも、ネガティブゾーンで動き続けるMACDは、ダウンサイド圧力が支配的になる可能性をサポートしています。
英国のGDP成長率が予想を上回って上昇すれば、20時代の1.2882時代に先週のように価格が上昇して抵抗を見出す可能性がある。 さらに高い金額は、1.2900ラウンドレベルを破り、7月中旬と8月初めに価格が停止した1.2950-1.2980の間の領域をテストしようとする可能性があります。
一方、英国からの読書が失望してさらに衰退すると、1.2700の心理学的レベルに落ち込み、1.2600に注目することになります。




 Signal2forex.com - 最高の外国為替ロボットと信号


