
米国のハイライト
- トルコの深刻化する経済危機が拡大するのではないかという懸念から、金曜日の世界株式市場は大きな打撃を受けた。投資家がエルドアン政権がトルコを現在の危機から救えるかどうかに自信を失い、トルコリラは急落した。
- 一方、米国のインフレ率は2.4月も緩やかな上昇を続けました。特にコアCPIはXNUMX%と、新たなサイクルの高水準に達しました。
- 米国の経済状況は9月の利上げを示唆しており、トルコ関連の混乱がその妨げになる可能性は低いと思われる。
カナダのハイライト
- 今週の雇用報告は、見出しでは予想を上回る明るい増加が示された一方で、フルタイム雇用は減少しており、複雑なメッセージを発信した。
- 住宅着工件数は206月にXNUMX万XNUMX千件と予想を下回ったが、健全な基調を維持した。
- カナダとサウジアラビアの外交紛争は、それ以外は静かな週に一時的に市場の注目を集めた。
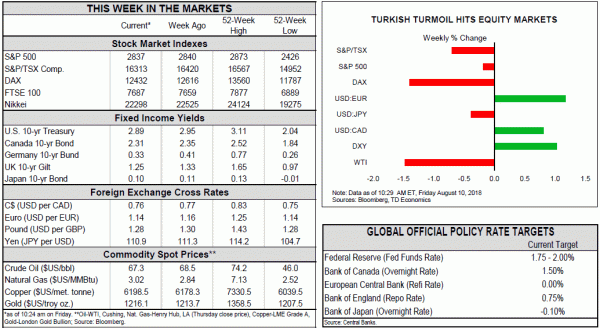
金曜日、世界の株式市場はトルコの深刻化する経済危機が拡大するのではないかという懸念から大きな打撃を受けた。トルコリラは16%下落した(図1)。投資家は、エルドアン政権がトルコを現在の危機から切り離せるというわずかな信頼を失った。トルコは多額の外貨建て債務を抱え、外貨準備高は低い。これは投機筋の格好の標的となる要因だ。トルコとホワイトハウス間の緊張が高まるにつれ、懸念はさらに高まった。トルコ財務大臣が演説を行っている最中に、トランプ大統領はトルコに対する鉄鋼とアルミニウムの関税を倍増させる計画だとツイートした。
最大の懸念は、他国への波及度合いです。トルコは欧州と重要な貿易・銀行関係を築いていますが、波及効果を増幅させるほどではありません。それでも、トルコリラの暴落はトルコに投資している欧州の銀行株に打撃を与えており、銀行当局は警戒を強めています。
米国経済においては、2.4月の消費者物価と生産者物価に注目が集まりました。全体として、インフレ率は緩やかな上昇傾向を維持しています。コア消費者物価指数は2月に前年比0.1%上昇し、循環的な高水準を記録しました(図0.3)。コア財(前月比+25%)とコアサービス(前月比+34%)の両方で価格圧力が高まりました。XNUMX月初めにXNUMX億ドル相当の中国からの輸入品に対するXNUMX%の関税が発効したため、関税の早期影響がコア財の価格に現れる可能性が高く、データに注目が集まりました。消費者レベルでのコア財のデフレはしばらく前から弱まっており、前年比で成長率は横ばいとなっています。生産者レベルでは、インフレ率はここしばらく大幅に上昇しています。企業はこの一部をマージンで吸収できるものの、価格上昇は今後ますます消費者に転嫁され、インフレ率を押し上げると予想されます。
FRBの課題は、この上昇のうちどれだけが関税によるもので、どれだけが好景気によるものかを見極めることです。7月の生産者物価指数(PPI)では、新たな輸入関税の対象となる中国製品を含む可能性のあるカテゴリーの価格が上昇していたため、既に何らかの影響が出ている可能性があります。しかし、これらの価格は数ヶ月前から上昇傾向にあり、関税導入以前から上昇傾向にあったことを示唆しています。
結局のところ、サービス価格はCPI(消費者物価指数)においてはるかに大きなウェイト(62%)を占めており、コアサービスのインフレ率は着実に上昇しています。特に住宅費は急上昇しており、3.5月には前年比1%上昇し、CPI構成銘柄の中で大きなウェイトを占めています(全体の約3分の3.6を占めています)。家賃(前年比+3.4%)と住宅所有者相当家賃(前年比+4%)はともにインフレ圧力が強い状況です。交通サービスも急上昇しており、前年比+XNUMX%となっています。平均を下回るインフレ率のサービス分野でさえ、ここ数ヶ月でインフレ率が高まっています。
こうした物価圧力は、今後数ヶ月間のFOMC利上げを正当化するものです。今のところ、トルコ関連の市場変動が2019月の利上げを遅らせる可能性は低いようです。しかし、XNUMX年を見据えると、長期金利の上昇が見られなければ、FRBが逆イールドの発生を回避したいと考えていることを考えると、FRBによる利上げは危うくなる可能性があります。
先週のGDPと貿易統計の驚異的な発表に続き、今週発表された経済指標は、勢いを維持するために高いハードルを乗り越える必要がありました。今週のデータはまちまちでしたが、ほぼフル稼働に近い健全な経済という状況に変化を与えるものではありませんでした。最新のDollars and Senseで論じたように、力強い経済パフォーマンスが継続していることから、カナダ銀行が10月に翌日物金利を引き上げるための準備は整っています。
本日の雇用統計は、(いつものノイズを考慮すると)単体では比較的重要度が低いものの、堅調な雇用増加と労働力の健全な状況を示唆しており、既存の楽観論に一定の信憑性を与えています。54月の雇用者数は5.8万XNUMX千人増加し、失業率はXNUMX%に低下しました。これは過去の水準と比較すると非常に健全な数字です。
懸念材料の一つは雇用増加の質です。雇用増加の牽引役は主にパートタイム雇用(82万28千人増)であり、フルタイム雇用は前月比XNUMX万XNUMX千人減少しました。賃金は上昇したものの、前月比で成長率は鈍化しました。これは、増加した雇用がパートタイム雇用であることに起因する可能性があります。さらに、雇用増加は比較的集中しており、公共部門の雇用が増加の大部分を牽引しました。とはいえ、これは月次ベースでのノイズ要因と見なすのが妥当でしょう。年間ベースでは、フルタイム雇用が依然として雇用増加の大部分を占めており、労働市場全体の健全性を支えています。
一方、住宅着工戸数は、前月の206万246千戸という好調な伸びから6万220千戸(年率換算)に減少しました。この減少は、特に前月に急増したトロントとモントリオールの集合住宅カテゴリーが牽引しました。月次ベースの変動性を考慮すると、XNUMX万戸という基調トレンド(XNUMXヶ月移動平均)は、依然として健全な市場であり、人口動態のファンダメンタルズを上回る水準で推移していることを明確に示しています。
金融政策の引き締め継続とマクロプルーデンス規制の強化が見込まれる中、住宅市場は緩やかではあるものの、引き続き減速すると予想されます。価格圧力も顕在化し始めており、カナダ統計局は、木材価格の上昇が新築住宅価格指数(NHPI)に及ぼした影響を指摘し、0.1月は前月比XNUMX%上昇しました。鉄鋼・アルミニウム関税と相まって、これらが建設コストに一定の圧力をかける可能性はありますが、建設許可の発行が堅調で、経済全体が好調であることを考えると、影響は限定的となるでしょう。
経済指標発表を除けば、金融市場は比較的静かだった週でしたが、週末に始まったカナダとサウジアラビアの外交対立の激化によって、市場は混乱に陥りました。市場は当初ネガティブな反応を示し、S&P/TSXとカナダドルは小幅下落しましたが、その後持ち直し、プラス圏に戻りました。両国間の貿易規模が比較的小さいこと、そして原油の出荷が継続していることが確実であることを考えると、この影響は大きくないと予想されます。
カナダ製造業売上高 – 6月
リリース日:August 16、2018
Previous:1.4%
TD予測:1.1%
コンセンサス:1.1%
TDは、サプライチェーンの混乱が前月に重しとなった自動車生産の回復を受け、1.1月の製造業売上高が前月比200%増となると予想しています。一次金属は、最近導入された鉄鋼・アルミニウム関税の影響で0.5月の輸出が約XNUMX億ドル(非課税ベース)減少したことをやや相殺する見込みです。一方、非耐久財は、輸出の回復を前兆とする石油販売の好調が牽引役となる見込みです。その他の地域では、企業調査は引き続き製造業の堅調な状況を示しており、マークイットPMIはXNUMX月に過去最高を記録しました。しかし、工場価格の上昇により、実質製造業売上高は前月比約XNUMX%増と、より緩やかな伸びにとどまると予想されます。
カナダの消費者物価指数 - XNUMX 月
リリース日:August 17、2018
Previous:0.1%m / m、2.5%y / y
TD 予測: NSA 前月比 0.0%、前年比 2.5%、指数: 133.6
コンセンサス:前月比0.0%、前年比2.5%、指数:133.6
2.5月の総合消費者物価指数(CPI)は前年同月比0.3%で推移し、前月比では横ばい(季節調整済み3%)になると予想しています。ガソリン価格は前月比で上昇し、平年より暖かい気温はエネルギーサービス価格の上昇も見込まれます。通貨安(1月以降の累計で-3%)に加え、2.0月2日に米国に課された関税は、家庭用食品、家電製品、パーソナルケア製品などの価格圧力が強まることを示唆しています。しかし、関税は商品輸入のわずかXNUMX%にしか影響を与えず、その影響は遅れて波及すると予想しています。今回の報告では、除外ベースのコア指数(CPIXおよびCPIXFE)とカナダ銀行のコア指標の差が縮小すると予想しており、後者は平均でXNUMX%付近で推移し、前者はわずかに上昇すると予想しています。今後、XNUMX月のCPIが今年のピークとなる可能性が高く、年末にかけてXNUMX%に向けて緩やかに推移すると予想しています。




 Signal2forex.com - 最高の外国為替ロボットと信号


