
米国のレビュー
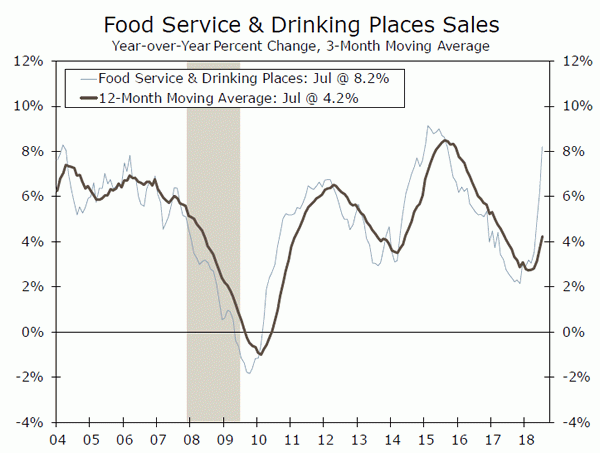
レストランやバーでの夏の支出が急増
- 7月の小売売上高データは、幅広い売上高の成長と、飲食サービスおよび飲食店舗の売上高の顕著な加速により、米国の消費者が引き続き力強い姿勢を示していることを示した。
- 7月の住宅着工件数は、一戸建て住宅と集合住宅の着工件数の小幅な増加が牽引し増加したが、増加率はブルームバーグのコンセンサス予想を下回った。
- 2011月の鉱工業生産データの上方修正は、XNUMX月の鉱工業生産の低調な数値を相殺する役割を果たしました。鉱工業生産の傾向は引き続き堅調に推移しており、過去XNUMX年間の生産量はXNUMX年初頭以来最大の伸びを記録しました。
レストランやバーでの夏の支出が急増
今週の米国経済データでは、0.5月の小売売上高が幅広く堅調だったことが注目を集めた。小売業者は、飲食店舗での支出急増に牽引され、1992月の月次売上高が1%増加したと報告した。レストランとバーの売上高の前年比ペースは大幅に加速しており(0.5面のグラフを参照)、4.0か月平均の年率換算ペースは2年以降で最高となった。小売売上高の堅調さは、この分野にとどまらず、衣料品、非店舗小売業者、百貨店までもが第3四半期に好調なスタートを切った。実質個人消費が年率換算でわずか1%の上昇にとどまった第XNUMX四半期は低調だったが、第XNUMX四半期には消費者支出がXNUMX%と力強く回復した。第XNUMX四半期の初期データは、第XNUMX四半期の低迷が単なる例外であり、消費の基本的な伸び率は依然として堅調であることを示唆している。
0.1月の工業生産はわずか0.3%増にとどまり、市場予想の0.5%増には届かなかった。しかし、この見込み違いは主に変動の大きい公益事業部門の0.3%減に起因しており、3.0月の上方修正がその不足分を十分に補った。鉱業生産は落ち込み、2011年以上ぶりの月次減少となったが、製造業部門は減速の兆しを見せず、工場生産は12月に327,000%増、前年比1995%増となった(上図)。貿易戦争への懸念から工業部門の見通しは依然として不透明だが、工業生産の短期的な傾向は堅調に上昇しており、過去XNUMX年間の生産はXNUMX年初頭以来最大の年間増加を記録した。雇用の伸びはセンチメントと生産の上昇に一致しており、XNUMX月までのXNUMXか月間の製造業雇用者数(+XNUMX)はXNUMX年XNUMX月以来最大となった。
1.168月の住宅着工戸数は0.9万6.2戸となり、前月比XNUMX%増加しました。XNUMX月の新規着工戸数はXNUMXヶ月連続で予想を下回りましたが、年初来では前年比XNUMX%増となっています。着工戸数は予想を下回っているものの、住宅建設業者の信頼感は依然として高い水準を維持しています。住宅建設業者が現在の市場状況に高い信頼感を示し続けていることは、当社の予想が最近若干下方修正されたものの、今後数ヶ月で住宅着工戸数は堅調に推移するという当社の見解を裏付けています。一戸建て住宅の着工戸数は、今回の景気循環の大部分と同様に引き続き増加傾向にありますが(中央のグラフ)、前回の景気拡大期と比較すると、新築住宅建設が経済全体に占める割合は依然として大幅に縮小しています。
最後に、トルコを中心とした新興市場への懸念が高まる中、今週は資本フローに関するデータが注目を集めました。トルコとロシアの米国債保有量は、今年上半期に大幅に減少しました(下図)。1月に数年ぶりの低水準を記録したことは、これらの国が過去数週間にわたる自国通貨安への対応に必要な外貨準備高を減少させていることを示唆している可能性があります。しかしながら、米国債市場全体から見ると、ロシアとトルコは、XNUMX兆ドルを超える米国債を保有する中国などの他の外国保有国と比較すると、比較的小規模なプレーヤーです。今のところ、中国の保有量は比較的安定しており、外国勢による米国債売却による利回り上昇圧力の抑制に寄与しています。
米国のOutlook
既存の住宅販売•水曜日
5.38月の既存住宅販売は、年率換算でわずか1.95万戸に減速しました。在庫不足は依然として販売を阻害する主な要因です。しかし、この点に関しては改善の兆しが見えています。XNUMX月の総在庫数はXNUMX万戸に増加し、前年比でXNUMX年ぶりにプラス成長となりました。しかしながら、特に南部と西部では、住宅不足が依然として販売の障壁となっています。
既存住宅の中央価格は276,900月に20万XNUMXドルに上昇し、過去最高値を更新しました。名目ベースでは、住宅価格の中央値は景気後退前のピークからXNUMX%上昇しています。住宅ローン債務の債務返済比率(可処分所得に対する元本と住宅ローン返済額の割合)は、金融危機以降の家計の債務削減と低金利の影響で、歴史的に低い水準にとどまっています。しかしながら、住宅価格の上昇と住宅ローン金利の上昇は、より多くの世帯にとって住宅所有が手の届かないものとなるリスクをはらんでいます。
Previous:5.38M Wells Fargo:5.42M Consensus:5.43M(SAAR)
新しい住宅販売•木曜日
5.3月の新築住宅販売戸数は631,000%減のXNUMX万XNUMX戸となった。全地域で減少が見られたが、最も大きな落ち込みを見せたのは南部で、新築住宅販売戸数の半分強を占めている。過去XNUMXヶ月のうちXNUMXヶ月で販売戸数が減少しており、この低迷を一時的なものと片付けることは難しくなってきている。
供給不足は、販売戸数が住宅所有需要に追いついていないため、販売抑制の根強い要因となっています。これは依然として大きな要因であり、6月の住宅在庫数は増加したものの、完成在庫数は依然として過去最低水準にあります。しかし、もう一つ注目すべき要因は、住宅価格の上昇と住宅ローン金利の上昇が需要を減退させているかどうかです。ミシガン大学の消費者信頼感指数では、今が住宅購入の良い時期であると回答した消費者の割合が引き続き低下しています。住宅販売と信頼感に関するデータから、更なる弱体化の兆候がないか注視していきます。
Previous:631K Wells Fargo:648Kコンセンサス:650K(SAAR)
耐久財注文•金曜日
0.8月の耐久財受注は3.0%増となり、速報値の0.2%増を大きく下回りました。しかし、変動の大きい運輸部門を除くと、受注は予想に近い0.5%増となり、コンセンサス予想の0.3%増を上回りました。さらに、0.2月の運輸部門を除く耐久財受注は、横ばいから4.1%増に上方修正されました。全体として、製造業部門の緩やかな拡大の兆候がさらに見られるとみています。設備投資は、第2四半期のGDP成長率(年率3%)の0.4%ポイントの寄与となりました。これは過去XNUMX四半期の伸び率を下回ったものの、堅調な伸びを維持しました。過去数ヶ月にわたるコア資本財受注の回復を踏まえ、第XNUMX四半期の寄与度はさらに高まると予想しており、この傾向はXNUMX月も続くと見込んでいます。XNUMX月の運輸部門を除く耐久財受注はXNUMX%増と予想しています。しかし、航空機受注の減少が、耐久財受注全体の伸びを圧迫すると予想しています。
Previous:0.8%Wells Fargo:-0.8%コンセンサス:-0.3%(月間)
国際評価
世界経済は比較的落ち着いている
- 今週、世界市場はトルコを中心にやや不安定な動きを見せましたが、世界経済は比較的穏やかな状況を維持しています。英国の小売売上高は7月に回復しましたが、雇用の伸びは鈍化しています。ただし、インフレ圧力が弱まっているため、イングランド銀行は当面の間、政策金利を据え置くと予想されます。
- 中国の最新経済指標は、中国経済が緩やかな減速軌道を辿っていることを示唆しており、この軌道を踏まえると、中国当局による経済へのレバレッジ削減の取り組みは引き続き一時停止することになるだろう。一方、オーストラリア経済は緩やかな回復にとどまっていることから、オーストラリア準備銀行(RBA)による利上げはまだしばらく先になる可能性が高いと示唆されている。
英国:落ち着いて、続けよう
英国経済は引き続き底堅さを示しており、第0.4四半期GDP(年率換算ではない)は2%増と、22四半期連続のプラス成長となりました。とはいえ、経済の伸びは力強いというよりは着実です。0.7月の小売売上高は前月比42,000%増となり、2.5月の大幅な落ち込みをほぼ反転させました。一方、1.9月までのXNUMXヶ月間の雇用者数の増加はわずかXNUMX万XNUMX人に減速しました。一方、賃金と物価の上昇圧力は和らいでいます。XNUMX月の消費者物価指数(CPI)は前年比XNUMX%に上昇したものの、コアインフレ率はXNUMX%で横ばいとなり、イングランド銀行の目標をわずかに下回りました。また、賃金の伸びもXNUMX月は鈍化しました。
さらに、ブレグジットをめぐる不確実性も依然として残っています。英国と欧州連合(EU)間のブレグジット交渉は今週再開されましたが、今のところ大きな進展の報告はなく、アイルランド国境という主要問題も未解決です。成長の鈍化、低インフレ、そしてブレグジットをめぐる不確実性を踏まえると、イングランド銀行が現時点で政策をさらに調整する理由は乏しく、英国の次回利上げは2019年に入ってからとなると予想しています。
中国経済の減速は続く
中国の最新経済指標は、中国経済の減速が続いていることを示唆している。8.8月の小売売上高の伸びは前年比6.0%に鈍化し、鉱工業生産は前年比5.5%増と、いずれも市場予想を下回った。固定資産投資の伸びも鈍化し、XNUMX月累計ではXNUMX%となった。これらの最新経済指標は、XNUMX月の景況感調査でも若干の軟化が示された後に発表された。
中国経済の継続的な減速と、ここ数週間の世界市場のボラティリティ上昇を受け、中国当局は中国経済におけるレバレッジ削減の取り組みを一時停止した。過去数ヶ月にわたり、中国人民銀行は商業銀行が預金準備金として保有する必要のある資金の額を削減してきた一方、中央銀行は連邦準備制度理事会(FRB)の利上げに時折、かつ部分的にしか追随して政策金利を引き上げていない。その結果、2018年に入ってから中国の市場金利は低下している。しかしながら、中央銀行の政策措置は今のところほとんど効果を上げていないようで、経済成長の更なる減速と中国による更なる政策措置の可能性は依然として残っている。
オーストラリアの労働市場は徐々に改善している
中国の緩やかな経済成長は、オーストラリア経済の緩やかな成長にもつながっています。中でも明るい材料の一つは労働市場でしょう。3,900月の雇用者数は17,100人減少したものの、今年の月平均増加数は5.3人となっています。失業率は2.1%に低下し、賃金物価指数で測った賃金上昇率は前年比XNUMX%とわずかに上昇しました。労働市場には若干の改善が見られますが、その改善は緩やかなものであり、オーストラリア準備銀行(RBA)の行動を促すほどではありません。したがって、RBAは当面政策を据え置き、最初の利上げは来年以降になると予想されます。
グローバル・アウトルック
カナダの小売販売•水曜日
カナダの個人消費は2018年第1.1四半期の伸び率が年率わずか1%と、低調なスタートを切りました。家計債務の高水準が消費者の慎重姿勢につながっている可能性はあるものの、堅調な雇用増加と賃金上昇の加速により、第2四半期には家計支出が緩やかに回復する可能性があります。カナダの2.0月の小売売上高は前月比0.7%増加し、2月には60%の減少が見込まれるものの、第XNUMX四半期全体では比較的堅調な推移が見込まれます。個人消費はGDP全体の約XNUMX%を占めており、賃金とインフレ率の堅調さを考えると、カナダ銀行が次回の利上げ時期を決定する上で、個人消費の堅調さが重要な鍵となる可能性があります。
水曜日には、メキシコも0.2月の小売売上高を発表します。小売支出は今年緩やかに堅調に推移しており、XNUMX月は前月比XNUMX%の小幅増加を予想しています。
前回: 2.0% ウェルズ・ファーゴ: -0.7% (前月比)
ユーロ圏PMI•木曜日
来週は、ユーロ圏経済に関する最もタイムリーな指標の一つ、マークイットの購買担当者景気指数(PMI)が発表されます。左のグラフが示すように、これらの景況感調査は今年、製造業とサービス業の両セクターで大幅に低下しており、同時に経済成長の鈍化も顕著に表れています。ユーロ圏のGDPは今年上半期にわずか1.4%の伸びにとどまりました。
2018月のPMI調査は、55.1年後半のユーロ圏経済成長の回復見通しを示唆する材料となるでしょう。製造業PMIは55.1月に54.2に上昇し、54.4月もXNUMXで横ばいになると予想されています。サービス業PMIはXNUMX月にXNUMXに低下しましたが、XNUMX月にはXNUMXまで部分的に回復すると予想されており、より一層の関心が集まるでしょう。サービス業がユーロ圏経済の大半を占めていることから、サービス業PMIの結果はユーロ圏経済成長の軌道予想に最も影響を与える可能性があります。
戻る:54.2(サービス); 55.1(製造)コンセンサス:54.4(サービス); 55.1(製造)
日本CPI•金曜日
日本の0.9月の消費者物価指数(CPI)は来週後半に発表されますが、0.9月よりもやや高いインフレ率を示す可能性があります。総合CPIは前年比XNUMX%上昇する見込みで(東京のXNUMX月のCPIと同様の上昇率を反映しています)、注目される生鮮食品を除くCPIは前年比XNUMX%上昇する見込みです。
日本のインフレ率は過去数四半期にわたり緩やかに上昇し、賃金上昇の加速の兆候さえ見られるものの、ここ数ヶ月は横ばい状態にある。実際、日本銀行は10月下旬の金融政策発表において、「当分の間、現在の極めて低い短期・長期金利の水準を維持する」と表明し、XNUMX年国債利回りの変動幅を拡大しつつも、消費者物価指数(CPI)の見通しを引き下げた。仮にインフレ率が緩やかに上昇したとしても、日本銀行の政策は当面据え置かれる可能性が高い。
Previous:0.7%Wells Fargo:0.9%コンセンサス:1.0%(前年度)
視点
金利ウォッチ
トルコはFRBの政策に影響を与えるか?
今週、トルコの金融危機に関連した潜在的な波及効果への懸念から、金融市場に再びボラティリティが戻ってきました。海外金融市場のボラティリティがFRBの金融政策にどのような影響を与えるのか、という質問を受けることがありますが、答えは「ほとんど影響しません」です。
FRB当局者は、自らの行動が海外経済や金融市場に影響を与えることを十分理解している。しかし、彼らはFRBを世界の中央銀行ではなく、米国の中央銀行と見なしている。彼らは法律により「物価安定」を維持し、「完全雇用」を達成することを義務付けられている。海外のボラティリティがこれらの変数に影響を与える場合、FRB当局者は対応する。そうでない場合は対応しない。「アジア通貨危機」を振り返ることは示唆に富む。1997年と1998年、一連の金融・経済危機が発展途上国を巻き込んだため、多くの新興市場(EM)経済の金融資産価格は暴落した。しかし、FRBはその期間の大半において、フェデラルファンド金利の誘導目標を据え置いた(上図)。ロングターム・キャピタル・マネジメントの破綻が米国金融システムを脅かした時のみ、FRBの政策担当者は行動を起こし、75年秋にフェデラルファンド金利を累計1998ベーシスポイント引き下げた。
今週のレポートで指摘したように、米国の新興国経済への金融・経済的なエクスポージャーは限定的です。(当社のウェブサイトに掲載されている「米国経済は新興国経済にどの程度のエクスポージャーを抱えているか?」をご覧ください。)昨年、米国の新興国経済全体への財貨輸出額は約700億ドル(中央のグラフ)で、これは米国のGDPのわずか4%に相当します。したがって、米国のGDP成長率に有意な影響を与えるには、米国の発展途上国への輸出が激減する必要があります。この点で、危機の最悪期であった4年から1998年の間に、米国の新興国経済への輸出額はわずか1999%しか減少していません。米国の銀行は発展途上国経済に対して約800億ドル相当のエクスポージャーを抱えていますが(下のグラフ)、これは銀行の総金融資産のわずか5%に相当します。つまり、FRBが年後半に金融引き締めを強行するのを阻止するには、今日の新興国金融市場の弱さがさらに悪化する必要があるということです。
信用市場分析
家計債務は増加を続ける
今週発表されたニューヨーク連銀の家計債務・信用に関する四半期報告書によると、家計債務総額は16四半期連続で増加した。第0.6四半期の債務残高はわずか2%増加し、13.3兆65億ドル(GDPの約19%)となった。これは、景気後退後の底値である2年第2013四半期よりXNUMX%高い水準となっている。
FRBの政策正常化により経済全体の金利が上昇しているにもかかわらず、家計信用は依然として堅調に推移しているようだ。総延滞率はわずかに改善し4.5%となった。FRB当局者は、学生ローン延滞率の改善の要因として、特に労働市場の改善と所得返済計画を挙げている。特筆すべきは、回収口座を持つ消費者の割合が過去23四半期で18%急減したことだ。しかし、これは概ね予想されていたことであり、全国消費者支援計画に基づいて制定された報告基準の変更を反映している。とはいえ、信用報告書に回収口座が記載されている個人は30万人減少した。そのうち大多数はもともと信用スコアが低く、XNUMX%は信用スコアがXNUMXポイント以上上昇した。
調査手法の変更はさておき、家計債務の着実な増加は、消費者がこれまでのところ金利上昇にほとんど動揺していないことを示しています。FRBは9月と12月に利上げを再開すると予想しており、引き続き金融引き締めが消費者に与える影響を注視していきます。
今週のトピック
新興市場の感染リスク
トルコの資産は、過去1997週間、主にトルコの外貨建て債務の規模に対する懸念から、急落しました。この状況は、タイを発端として東アジアの大部分に波及した1998年からXNUMX年にかけての新興国市場(EM)金融危機との類似性に関する疑問を提起しています。他の新興国経済は、トルコのような対外債務危機に対して脆弱なのでしょうか?
この疑問に答えるために、まず新興国経済の対外債務残高を見てみましょう。私たちが調査した19の主要発展途上国(中国を除く)の対外債務対GDP比は37%で、1997年よりも高くなっています。これらの国々の対外債務総額は5.0兆ドルを超えており、これはかなりの額です。
しかし、多くの発展途上国は20年前と比べて対外債務負担への対応力が向上しています。現在、ほとんどの発展途上国は自国通貨を変動相場制としており、中央銀行は金融ストレスに対応して通貨を徐々に切り下げることができます。これは、固定為替レートを採用していた新興国の中央銀行が自国通貨防衛のために大幅な利上げを余儀なくされた1997年から1998年にかけてとは対照的です。さらに、新興国経済は対外債務返済額の対輸出比率が20年前よりも低く、債務返済能力が向上していることを意味します(上図)。外貨準備高の軍資金の増加は、発展途上国が自国通貨への下落圧力に対抗する上でも役立ちます。
これらの考察に基づき、トルコのような金融危機は、1997~1998年のようなシステマティックなものではなく、特定の国に特化したものになると考えています。たとえこの点で私たちの見解が誤っていたとしても、米国を含む先進国のエクスポージャーについては過度に懸念していません。主要経済国における途上国への輸出は、GDPに占める割合が比較的小さい(下図)。また、銀行システムのエクスポージャーも、金融資産に占める割合としては比較的小さいです。




 Signal2forex.com - 最高の外国為替ロボットと信号


