
米国のレビュー
ハウジングの切断
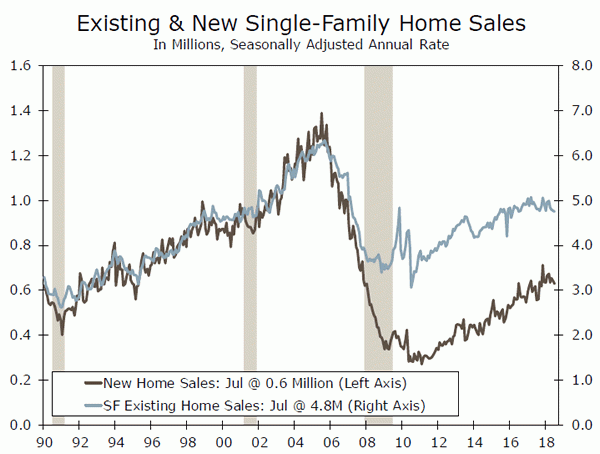
- 0.7月の中古住宅販売は5.34%減の1.5万戸ペースとなった。 再販総額は現在、前年水準を 1.7 パーセント下回る傾向にあります。 新築住宅販売も減少し、6月の2.4%減に続き、7月も1.7%減となった。
- 7月の耐久財受注は1.7%減少した。 減少の大半は、予想される非国防用航空機の受注減少によるものである。 運輸業を除く受注は0.2%増加した。
- 最新のFOMC議事録では、参加者の経済見通しに対する見方が強まっており、XNUMX月利上げの可能性が高まっていることが明らかになった。
ハウジングの切断
今週は、7月の新築・中古住宅販売件数がともに予想を再び下回ったことから、住宅セクターの低迷と景気全体の改善との隔たりを浮き彫りにするデータが多かった。 一方、直近のFOMC会議の議事録では、同委員会がXNUMX月の利上げに向けて順調に進んでいるように見えることが明らかになった。 運輸部門の変動にもかかわらず、コア資本財受注の回復は第3四半期のビジネス設備投資にとって良い前兆となっている。
0.7月の中古住宅販売は5.34%減の0.2万戸ペースとなった。 一戸建て住宅の販売はわずかに改善し、4.8%の減少にとどまったが、コンドミニアムと生協は1.5%減少した。 再販総額は過去 1.7 か月ごとに月次ベースで減少しており、前年の水準を 2.4 パーセント下回る傾向にあります。 期待外れの住宅統計のパレードが続き、新築住宅販売もコンセンサスを下回り、XNUMX月にはXNUMX%減少した。 月間の減少は6月の2.4%減少に続いた。 新築住宅の販売は過去4カ月のうち3カ月で減少している。
住宅販売を制限している要因はいくつかあるようですが、需要の減退がその 27 つであるとは考えていません。 既存住宅の市場での耐用年数は平均 30 日のみで、2017 年 37 月に記録された平均の 272,300 日よりわずかに短かった。販売された既存住宅の 276,500 パーセントも、市場での耐用年数が XNUMX か月未満でした。 在庫が逼迫していることがより懸念される。 前年比ベースでは、既存住宅の総在庫はほぼ横ばいでした。 しかし、これは XNUMX か月連続の減少に続いた。 住宅価格も高止まりしている。 全米不動産業者協会の報告によると、既存の一戸建て住宅の住宅価格の中央値はXNUMX万XNUMXドルまで若干下落したが、これはXNUMX月に過去最高値のXNUMX万XNUMXドルを記録したことを受けてのことだった。 新築住宅の平均価格と中央値も同月に上昇した。
天候もXNUMX月の売上を押し下げた可能性がある。 北東部は異常な量の雨に見舞われ、新築住宅と既存住宅の両方の販売が同月に大幅に減少した。 南部の一部も影響を受けた可能性がある。 しかし、住宅販売は明らかに依然として鈍化傾向にあり、経済の強化と住宅市場の低迷の間の溝は今後も続くべきテーマである。
7月の耐久財受注のトップラインは1.7%減少した。 しかし、民間航空機と軍用機の受注がともに1.7%以上減少したため、月次の減少の大部分は運輸部門によるものだった。 不安定な輸送部門を除くと、受注は0.2%増加し、航空機を除く非国防資本財受注は1.4%増加するなど、かなり広範囲に好調だった。 他のカテゴリーの受注が依然としてプラスであり、非国防用航空機の未受注が増加していることから、当社は第 34 四半期の実質装備支出の増加を求める要求を維持します。
今週の締めくくりとして、パウエルFRB議長は金曜日にジャクソンホールで講演した。 同氏は、経済は「大幅に強化」されており、「過熱のリスクはほとんどない」との見方を強調した。 今週初めに発表された最新のFOMC議事録では、貿易と住宅セクターの潜在的な下振れリスクが指摘されているにもかかわらず、経済見通しに対する参加者の見方も強まっていたことが明らかになっているため、2019月利上げの可能性は一層高まっている。 これはまた、FRBが今年XNUMX月とXNUMX月にあとXNUMX回利上げし、XNUMX年にはさらにXNUMX四半期ポイント利上げを行うべきだというわれわれの立場を強化するものである。
米国のOutlook
消費者信頼感•火曜日
0.3月の消費者信頼感指数は4.2ポイント上昇したが、165.9月の下落率は当初報告よりも低く修正された。 消費者は総じて、現在の経済状況について引き続き楽観的です。 現況指数は2.3月にXNUMXポイント上昇し、XNUMXというサイクル最高値を記録した。 しかし、消費者は将来の経済状況について若干の懸念を強めています。 足かせとなったのはすべて、XNUMX月の将来期待要素によるもので、XNUMXポイント下落し、過去XNUMXカ月でXNUMX回連続の低下、XNUMX回目の低下となった。 現在の経済状況に対する消費者の評価と将来の期待との間の乖離が拡大していることは、進行中の通商交渉や紛争をめぐる不確実性を部分的に反映している。 こうした不確実性にもかかわらず、消費者信頼感は XNUMX 月も引き続き上昇すると予想していますが、景気サイクルが長期化するにつれて、現状と将来の状況の乖離はさらに拡大すると予想しています。
Previous:127.4 Wells Fargo:126.4 Consensus:126.5
保留中の住宅販売 • 水曜日
保留住宅販売件数は2カ月連続で減少したが、6月には0.9%増加した。 保留中の住宅販売は既存住宅の購入契約を計測するため、保留中の販売は既存の販売を 0.9 ~ 0.7 か月先行する傾向があります。 しかし、今週発表されたデータによると、主に在庫ひっ迫と住宅価格の上昇により、XNUMX月の中古住宅販売はXNUMX%減少した。
在庫と手頃な価格の話は、保留中の住宅販売件数にもよく見られます。 在庫不足により価格が上昇しており、買い手の関心が薄れているように見えるが、最終的にはさらに多くの売り手が市場に参入する兆候かもしれない。 金利上昇も住宅市場に影響を与えているようだ。 住宅ローン金利は過去2018年で上昇しており、住宅購入コストに寄与している。 住宅販売は今年下半期に回復するものの、XNUMX年は昨年より若干低い水準で終わると予想しています。
前回: 0.9% コンセンサス: 0.5% (前月比)
個人の収入と支出•木曜日
6月の個人所得と個人支出はともに0.4%増加した。 0.4 月の所得と支出のデータは、第 2 四半期の GDP 結果に伴って発効したベンチマークの改訂がデータにどのような変化をもたらしたかを分析する最初の機会でした。 所得の伸びはこれまでの報告よりも過去数年間で大きく伸びているようだが、一方で消費の伸びはわずかに鈍化している。 こうした動きの結果、6.7 年の貯蓄率は 2017 パーセントに上昇し、以前に報告されていた(3.4 パーセント)の XNUMX 倍以上となりました。 個人所得データの改定により若干明るい経済状況が描かれており、消費者の財務状況はこれまで考えられていたよりも良好なようだ。 賃金と給与が堅調になったことで、この傾向は今年上半期に見られた堅調な雇用の伸びをより厳密に追跡しています。 労働市場の逼迫により、企業は賃金引き上げの圧力を受け続けるだろう。 継続的な賃金上昇は、今年下半期を通じて個人消費の堅調な増加を下支えするはずです。
Previous:0.4%Wells Fargo:0.4%コンセンサス:0.4%(月間)
国際評価
世界の成長は米国に追いつくか?
- 2017月のカナダの小売売上高は減少し、カナダの消費者の好調なXNUMX年の実績に比べてパフォーマンスが悪化していることを示す新たな証拠となった。
- ユーロ圏製造業PMIは54.6月の速報値でコンセンサス予想を下回りXNUMXに低下したが、サービス指数は予想を満たした。 調査データは、ユーロ圏の経済成長が過去数カ月にわたって横ばいになったことを示唆している。
- XNUMX月の日本の賃金上昇率は数十年ぶりの高水準だったにもかかわらず、XNUMX月のインフレ率は予想を下回った。
世界の成長は米国に追いつくか?
カナダの消費者は、3.0年に記録された通年成長率2017%の主な原動力でした。個人消費は売上高の成長に1.9%ポイント貢献しましたが、これはカナダ銀行(BoC)が0.1年の経済全体の成長を予想する値をわずか2018%ポイント下回っていました。表紙のグラフに示されているように、小売売上高は 2018 年に減速しました。今週発表されたカナダの 0.2 月の小売売上高に関するデータは、同月で 18% 減少しましたが、3.8 月のデータの上方修正が減少を相殺するのに役立ちました。 米国と同様に、小売売上高に占める電子商取引の割合が増加しています。 カナダ統計局のXNUMX月のデータによると、小売電子商取引の売上高は前年比XNUMX%の速いペースで増加し、小売総売上高のXNUMX%増加を大きく上回った。
以前に述べたように、経済に占める家計債務水準は米国よりもカナダの方がはるかに高い(上のグラフ)。 カナダ銀行の前回の金融政策報告書の中で、中央銀行は、2017年半ば以降の消費の伸びの鈍化は、自動車や家具など金利の影響を受けやすい品目への支出の減少が原因であると指摘した。 需給ギャップがゼロに近づき、インフレ率もほぼ目標内に収まっており、中銀は家計が金利上昇と債務返済コストに対して潜在的に脆弱であることを考慮し、慎重に政策を進め続けている。 私たちは今年、BoC によるあと 4 回の利上げが第 2 四半期に行われると予想しています。 第 XNUMX 四半期のカナダの実質 GDP 成長率は来週金曜日に報告され、次ページの「世界の見通し」セクションでさらに詳しく取り上げられます。
ユーロ圏では、注目されていた0.1月のIHSマークイット購買担当者景気指数(PMI)速報値はまちまちの結果となった。 製造業PMIはコンセンサス予想の0.5ポイント上昇を下回り、54.6ポイント低下の2017となった(中図)。 製造業PMIは50年末に記録した54.4年ぶりの高水準から顕著な低下を続けているものの、XNUMX月の数値は依然景気拡大を示すXNUMXの境界線を上回っている。 XNUMX月のサービス業PMIと総合PMIはいずれも若干上昇しXNUMXとなった。 サービス部門はユーロ圏経済に占める割合が大きく、サービス業PMIの上昇は下半期の成長を促す。 それでもなお、米国とユーロ圏経済の乖離はここ数カ月でさらに顕著になり、欧州の調査データと具体的なデータはいずれも最近の高値を大幅に下回っている。
日本の0.9月のインフレ統計は予想よりわずかに軟調で、日銀政策当局者にとってはよく知られた現象だった。 総合消費者物価指数は前年同月比0.7%上昇と、1.0月の0.3%ペースから上昇したが、コンセンサス予想の2.8%上昇を下回った。 生鮮食品とエネルギーを除いたコアインフレ率は年間で0.3%上昇した。 労働市場のひっ迫が過去数カ月の賃金の急激な加速に拍車をかけているだけに、7月にインフレが鈍化したのは残念だ。 第 2 四半期の実質消費支出は年率 XNUMX% と堅調に増加しましたが、少なくとも現時点ではインフレへの流れは依然として緩やかです。 その結果、日銀は少なくともあと1カ月は低インフレの泥沼に悩まされ続けることになるだろう。
グローバル・アウトルック
カナダのGDP • 木曜日
カナダの実質GDP成長率は、堅調な消費者、一次産品価格の回復、広範な世界的な好況が経済に恩恵をもたらし、昨年急上昇した。 実質GDP成長率の前年比は3.8年第2四半期に2017%でピークに達しましたが、それ以降は四半期ごとに鈍化しています(右の図を参照)。 家計が高水準の負債と金利の上昇に直面する中、個人消費の成長への寄与が小さいことが、2018年の景気減速の主な原因とみられる。
将来的には、米国の力強い経済成長がカナダの輸出と投資支出に恩恵をもたらすはずです。 しかし、NAFTA再交渉や、鉄鋼やアルミニウムなどの製品にすでに導入されている関税は見通しに対するリスクであり、これらのリスクに伴う不確実性がカナダ経済のギリギリの重しとなっている可能性が高い。 毎月のデータは第2四半期にカナダの経済成長が加速することを示唆しており、1.8年の通年の実質GDP成長率は2018年の3.0%から2017%になると予想しています。
前:1.3%Wells Fargo:3.1%コンセンサス:3.0%(四半期超、年率換算)
ユーロ圏CPI • 金曜日
ユーロ圏の主要な消費者物価インフレ率は 2.0% を超えていますが、最近の上昇の多くはエネルギーと公共料金の高騰の結果生じています。 7月までのコアインフレ率は前年比1.1%と大幅に低かった。 これは1.1年の最高値に匹敵するものの、欧州中央銀行(ECB)が目標とする「中期的には2018%未満だがそれに近い」目標のほぼ半分にとどまっている。
米国とは異なり、欧州では今年の実質GDPが減速しているようだ。 欧州の財政政策は米国に比べてはるかに拡張的ではなく、後者のほうが前者よりも原油価格の上昇による恩恵を受けている可能性が高い。 それでも、たとえユーロ圏の実質GDP成長率が2.1年に2018%(当社の予測)に低下したとしても、これは依然として潜在成長率(おそらく約1.0~1.5%)を上回っている。 このペースでのコアインフレ率は、ECBが年末までに量的緩和を終了する軌道に乗るのに十分なはずだが、ECBが利上げ計画を加速するには有意義な上昇が必要となる可能性が高い。
Previous:2.1%コンセンサス:2.1%(前年度)
ブラジルのGDP • 金曜日
ブラジル経済は、2015年から2016年にかけて深刻な不況から脱却したが、1年上半期にはその勢いをいくらか失ったようだ。 過去数四半期の実質 GDP 成長率はプラスではあるもののかなり貧弱で、ブラジルレアルは年初から米ドルに対して約 2018% 下落しています。 トルコを中心とする新興国市場の広範な弱さの中で、この弱さは過去数週間で特に顕著となった。
運輸部門における全国的なストライキが第2四半期の実質GDP成長率を圧迫した可能性がある。 中銀が発表した経済活動指数は5月に前年同月比で大幅に低下し、約2年ぶりの低水準となったが、6月には再び回復した。 騒音にもかかわらず、回復が続くにつれて、ブラジル経済は今後数四半期で徐々に改善するはずだ。 しかし、先進国における金融政策の引締め継続、貿易戦争への懸念、国内政治の不確実性などが逆風となりそうだ。
Previous:0.4%
視点
金利ウォッチ
イールドカーブに再び注目
10年債と2年債の利回りスプレッドは年初以来約30bps縮小し、現在はサイクルの最低水準にある(上のグラフ)。 過去10年間のイールドカーブの平坦化傾向の主な要因は、FRBが基準金利を引き上げ続けていることだ。 これは、曲線の短い端での利回りを押し上げる役割を果たしました(中央のグラフ)。 一方、新興国経済への懸念から投資家が米国債に向かう中、XNUMX年米国債利回りはここ数週間低下している。
逆イールドは景気後退の予兆として解釈されることが多く、市場参加者は10年物と2年物スプレッドが少しずつ低下することに神経をとがらせている。 1970 年以降のあらゆる景気後退の前には、逆イールドが発生しました。 ただし、この 2005 つの指標を深読みしないように注意してください。 まず第一に、逆イールドは景気後退を予測するのにあまりタイムリーではありません。 前回のサイクルでは、大不況が始まるXNUMX年前のXNUMX年後半に初めてイールドカーブが逆転した。
さらに、国債のさまざまな需要と供給の要因を考慮してイールドカーブを考慮することが重要です。 このサイクルでは、量的緩和(FRBによる長期債の購入)が10年債金利を押し下げた。 今後を展望すると、FRBのバランスシートの巻き戻しと、減税と歳出増加による財務省発行の増加により、イールドカーブは一般に並行して上昇するだろうという我々の予想が裏付けられる。 政策や規制上の理由による米国債の需要や供給の変化は、リスクの市場価格設定に関するイールドカーブからのシグナルを歪めます。
これらの警告を無視しても、市場参加者の潜在的な反応やFRBの政策への影響を考慮すると、逆イールドの見通しは依然として重要である。 今週、アトランタ地区連銀のボスティック総裁(FOMCの投票権を持つメンバー)は、逆イールドをもたらすいかなる利上げにも反対すると述べた。 年内あと2回の利上げはすでに2年債利回りにほぼ織り込まれている。 しかし、逆イールドへの懸念から、FRBは来年の引き締めペースを縮小する可能性がある。
信用市場分析
クレジットカードの基準が第2四半期に厳格化
米連邦準備制度理事会(FRB)の最新の上級融資担当者世論調査(SLOOS)の結果によると、第2四半期にクレジットカード融資基準が厳格化された。 クレジットカードローンの基準強化を報告した銀行の純割合は12%に上昇し、2009年以来最高の割合となった。金利は上昇し続けており、債務返済コストの上昇に対応して銀行が融資基準を厳格化している可能性がある一方で、クレジットカードの総負債額は減少している。実際には、総所得の増加により、ほとんどの消費者がこの種の負債を管理しやすくなった可能性が高いため、景気後退前のピークからわずかに減少しています。
しかし、消費者が過剰にレバレッジを利かせる可能性のある分野として学生ローンや自動車ローンが最前線に浮上したため、消費者信用負債の総額は2009年以降増加している。 どちらのローンタイプも、住宅ローン以外の家計負債に占める割合は現在、それぞれの景気後退前のピークを上回っています。
興味深いことに、第2四半期に自動車ローンおよびその他の消費者ローンの融資基準を厳格化したと報告したSLOOSの銀行は少なかった。 第 2 四半期には、自動車ローンの基準強化を報告した銀行の純割合が過去 XNUMX 年間で最低のシェアに達しました。
こうした傾向を念頭に置くと、米連邦準備理事会(FRB)の政策引き締め継続に応じて銀行が融資基準を調整する中で、家計のバランスシート構成の変化は依然として注目すべき領域だ。 今のところ、大部分の消費者の借金返済能力を支えるのは、融資基準の緩やかな厳格化と全体的に明るい経済見通しだけだ。
今週のトピック
マージンで買う
今週は、現在の強気相場が史上最長となり、景気拡大の新たな節目となる。 長さは強さに比例しませんが(この記録は1990年から2000年の市場のものです)、継続的な上昇が消費者信頼感の回復を促進し、家計の金融資産を新たな高値に回復するのに役立ちました(上のグラフ)。
株式市場の先見性を考慮すると、強気相場の継続は短期的な経済見通しにとってプラスとなる。 S&P 500 を含む景気先行指数は過去 6.3 年間で 500% 上昇しました。 当社が推奨する景気後退確率モデル(S&P 2.2 指数も含む)では、現在、今後 XNUMX か月間で景気後退が起こる可能性は XNUMX% のみと予測されています。
S&P 500 指数の上昇を支えているのは、過去 15.1 年間の企業利益の増加です。 しかし、ここから利益はどこまで伸びるのでしょうか? S&Pの利益については株式ストラテジストに任せるが、経済全体の利益の伸びは来年さらに厳しくなる可能性が高い。 BEAが測定した民間企業と公開企業の両方を含む企業利益は、過去2012年間で5.9%増加した。 これは最近の法人税率引き下げの効果もあり、2012年以来の大幅な伸びとなった。 税引前利益は過去XNUMX年間でXNUMX%増加とややそれほど目立ったものではなかったが、GDPの堅調に伴う需要の強まりの恩恵を受けてきた。
今後数四半期は経済成長がかなり堅調に推移し、GDPは約3%になると予想しています。 しかし、雇用市場の逼迫が続く中、企業は資材や人件費の高騰に直面している。 同時に、生産性の伸びは依然かなり弱いため、単位労働コストと非労働コストの上昇圧力につながっています。 企業がコストを完全に転嫁できなければ、このことが利益率を圧迫し、ひいては全体の利益が圧迫されるのではないかと考えていますが、これはこれまでのサイクルの終盤では困難であることが判明しました(下のグラフ)。 その結果、企業利益の伸びは今年下半期から2019年にかけて鈍化すると予想されます。




 Signal2forex.com - 最高の外国為替ロボットと信号


