
米国のハイライト
- 米国とメキシコが通商合意に達したとの動向に市場は前向きに反応した。 カナダの立場も含め、詳細はまだ詰める必要がある。 修正された三者合意が今日達成される可能性は低いと思われる。
- 今週のデータは概ね良好でした。 第 2012 四半期の GDP はわずかに上方修正され、税引き後企業成長率はわずかに上方修正されました。 利益は0.2年以来最高の前年比ペースで増加した。XNUMX月の実質支出がXNUMX%増加したことは、第XNUMX四半期の消費が好調なスタートを切ったことを示している。
- 2月のコアPCEは前年比XNUMX%上昇した。 XNUMX月以来、インフレ率が安定しており、目標水準かそれに近い水準を維持しているため、FRBは段階的な刺激策の縮小を継続する余地が与えられている。 FRBの次回利上げはXNUMX月になると予想されている。
カナダのハイライト
- 米国とメキシコは新たな貿易協定に合意し、カナダに対し週末までに協定に参加するよう求めた。 米国とメキシコの協定には、カナダにとってプラスとマイナスの両方が含まれている。
- 連邦控訴裁判所はトランス・マウンテン・パイプラインの承認に反対する判決を下したが、これは石油生産者にとってマイナスの結果となる。 しかし、連邦政府は引き続きプロジェクトを最後までやり遂げることに尽力しているため、このプロジェクトにはまだ前進する道があるかもしれない。
- 第2・四半期のGDPはカナダ銀行の予想をほぼ上回ったが、6月の経済活動の鈍化は第3・四半期の成長鈍化を示唆している。
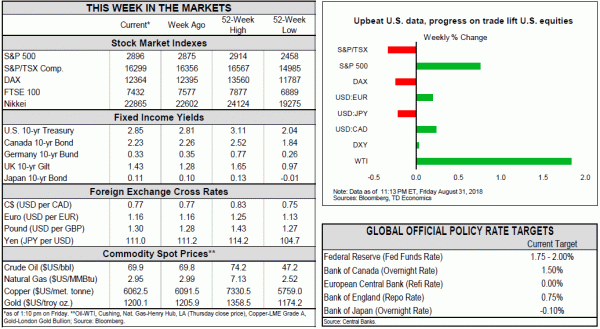
今週、米国とメキシコの貿易協定は市場に歓迎された。 好調なデータフローと相まって、米国株は週半ばにさらに上昇した。 この協定には、自動車の原産地規則の強化、知的財産保護の強化、労働と環境の保護の強化が含まれていた。 カナダの立場も含め、詳細はまだ詰める必要がある。 今日の三党合意の期限は達成できそうにない。 NAFTA協定が更新されれば、米国は中国との貿易紛争の解決に焦点を戻すことができるようになる。 ニュース報道は、トランプ大統領が来週、中国からの輸入品200億ドルに追加関税を課すことを予想しており、これが週末までに株価上昇を縮小させる一因となるだろう。
移り変わる貿易のヘッドラインを見ても、データ面では理解すべきことがたくさんありました。 保留中の住宅販売件数が7月に4.2カ月連続で減少し、住宅が依然として厳しい状況にあるという事実を浮き彫りにしたことを除けば、データはおおむね前向きだった。 第2・四半期GDPは4.2%に若干上方修正され、若干の下方予想を上回った。 同日発表された企業利益統計も明るい雰囲気を強めた。 法人税は前年同期比 33% 減少し、第 16 四半期の税引き後利益は 2% 増加し、2012 年以来最高の前年比利益を記録しました。減税は実際に成果を上げており、家計よりも企業にとってはるかに有益です (表1)。
0.3月の個人所得・支出データも良好な結果となった。 名目所得(前月比+0.4%)と支出(+0.2%)は前月と同様の堅調な伸びを記録した。 インフレ調整後、支出は前月比 3.8% 増加し、実質増加の連続記録は 18 か月に延長され、第 2 四半期は好調なスタートを切りました。 前四半期の 3% の消費回復を繰り返すのは難しいでしょう。 それにもかかわらず、XNUMX年ぶりの高水準にある消費者信頼感の好調さ、雇用の継続的な増加と収入の増加はすべて、今年残りの消費支出がXNUMX%からXNUMX%の範囲で健全に成長することを示しています。
物価に関しては、インフレ率が目標を維持するというFRBの望ましい指標が示されたことが心強い。 コア PCE は 2 月に前年比 1.9% 上昇し、2 月以降は 2% ~ XNUMX% の範囲で推移しています(図表 XNUMX)。 インフレは暑すぎず、寒すぎず、ちょうどいいです。 これにより、FRBは刺激策を段階的に縮小し続けることが可能になるはずだ。 そのため、XNUMX月の利上げはほぼ確実で、その後XNUMX月にも利上げが行われる可能性が高い。
米国経済は絶好の瞬間を経験していますが、多くの国際経済諸国については同じことが言えません。 トルコとアルゼンチンの財政問題により、政策当局者は通貨の急落とインフレの急騰と闘っている。 アルゼンチン中央銀行は今週、政策金利を世界最高水準の60%に引き上げた。 全体として、通商政策の不確実性と一部の新興市場における混乱の影響はこれまでのところ限定的であるものの、国内および世界の経済見通しに対する明らかな下振れリスクが依然として残っている。
今週は貿易交渉とトランス・マウンテン・パイプライン・プロジェクトの挫折が見出しを占めた。 月曜日、米国とメキシコは新たな貿易協定について合意に達した。 カナダ市場は、NAFTA決議に向けた前向きな一歩とみなして、狂人が上昇しTSXが上昇するなど好意的に反応した。 この合意により、カナダには週末までに協定に参加するよう圧力がかかった。 そうすれば、退任するメキシコのニエト大統領が1月XNUMX日に退任する前に署名することが可能になる。 本稿執筆時点では新たな合意には至っていないが、短期間で合意に達する可能性は依然として残っている。
米国とメキシコが合意した合意には、カナダに従うべき点がいくつか含まれている。 たとえば、自動車の地域コンテンツ要件が 75% から 62.5% に引き上げられます。 カナダの自動車メーカーはこのハードルをクリアできるはずだ。 米国はまた、以前のカナダの要求に沿ってサンセット条項に対する態度を軟化させ、新協定の有効期間は16年となった。 これは、米国がプロセスの初期に推進していた5年の期間よりも企業にとってより確実性をもたらす。 まだ解明されていない重要な点のXNUMXつは、米国がメキシコと交渉していると伝えられているのと同様の割当をカナダの自動車輸出に課す可能性に関するものである。 このような結果はカナダの自動車産業にとってマイナスとなるだろう。
その週の後半、連邦控訴裁判所がトランス・マウンテン・パイプラインの閣議承認を取り消したというニュースが流れた。 このパイプラインは輸出市場を多様化し、切望されていたパイプライン容量を追加する機会を提供したため、これは石油生産者にとってマイナスの展開だ。 しかし、連邦政府は引き続きこのプロジェクトに取り組んでおり、一縷の希望もある。 そのため、大幅な遅れはあるものの、完成までの道はまだあるかもしれません。
第2四半期のGDP報告も注目を集めた。 第2四半期の経済はトレンドを上回る2.9%(年率換算)ペースで拡大し、カナダ銀行の最新予測をほぼ上回った。 成長は広範囲にわたり、いくつかの支出カテゴリーがヘッドラインにプラスの貢献を果たしました(図 2.9)。 しかし、企業投資の伸びは過去1四半期で最も低いペースにとどまっており、これは確かに眉をひそめる結果だ。 月次データもあまり期待できるものではなく、2 月の GDP は横ばいでした。これは、サービス部門の小幅な増加が財生産の減少によって相殺されたためです (図表 XNUMX)。 これは第 XNUMX 四半期へのソフトハンドオフとなり、堅調ではあるが成長は鈍化するという当社の予測と一致しています。
今週の出来事は、少なくとも短期的にはカナダ銀行の方向性を動かすにはほとんど役立たなかった可能性が高い。 貿易戦線の発展はこれまでのところ明るいものとなっているが、交渉の余地はまだ多く残されている。 さらに、第 2 四半期の GDP 報告書は堅調ではありましたが、世銀の予想どおりの結果となりました。 次回の利上げ時期は引き続き80月が最も可能性が高いとわれわれは見ている。 市場もこれに同意しているようで、今朝の時点で確率はXNUMX%を超えている。
米国の雇用 – XNUMX月
発売日:9月7
前:157k、失業率:3.9%
TD 予測: 190、失業率: 3.8%、
コンセンサス:194k、失業率:3.8%
これまでのサービスの緩和が緩和されるため、190月の雇用者数は200万人回復すると予想している。 ISM雇用指標に沿って、堅調な成長は引き続き財を生産する雇用の強さに支えられるだろう。 しかし、221月の雇用者数はADPやコンセンサス予測を下回る傾向があるため、我々は+6万という強力な数字に期待しています。 雇用者数の堅調な傾向(平均3.8万0.2千2.7百万人)を背景に、失業率は過去最低の12%に戻ると予想しています。 賃金については、平均時給が前月比 0.1% 増加し、前年比 0.4% のペースを維持すると予想しています。 基準週(月の 0.3 日が日曜日)は、前月比が弱いことを示唆していますが、ばらつきも大きい(-XNUMX% ~ XNUMX%)。 前回の XNUMX 月の上昇率が比較的強かった (XNUMX%) ことを考慮すると、XNUMX 月の上昇率は比較的緩やかになると予想されます。
バンク・オブ・カナダのレート決定
発売日:9月5
Previous:1.50%
TD予測:1.50%
コンセンサス:1.50%
カナダ銀行は2月会合で政策金利を据え置くと予想している。 中銀が今後もデータへの依存に重点を置き、段階的な正常化の道を強調し続けることは間違いありませんが、当社は過去XNUMX週間の経済データによって中銀が勇気づけられると予想しています。 注目すべきは、住宅市場がある程度の安定を達成している一方で、ポロズ総裁は一貫して、世銀は関税が実施された場合にのみ関税を予測に組み込むと述べていることである。 したがって、私たちはコミュニケが比較的楽観的な内容になることを期待しています。 第XNUMX四半期GDPがコンセンサスを若干下回ったことで、XNUMX月利上げに対する残留期待はほぼ完全に消えたが、市場は依然としてXNUMX月の利上げにしっかりと固定している。 私たちは、XNUMX月のコミュニケが(明示的ではないにせよ)効果的に市場の期待を裏付けるものになると期待しています。
国際商品貿易 - XNUMX 月
発売日:9月5
前: - $ 0.63bn
TD予測: - $ 1.0bn
コンセンサス: - $ 1.0bn
1.0月の国際商品貿易赤字はXNUMX億ドルに拡大すると予想されており、輸入の回復を受けて前月の縮小幅が一部戻る。 オイルサンドの操業停止による原油出荷の反動が非エネルギー輸出の好調を相殺するため、輸出にはほとんど変化が見られない見通しだ。 米国からの輸入品の増加が予感させるように、自動車が非エネルギー部門の主な原動力となっている。 一方、輸入は鉄鋼、アルミニウム、および幅広い消費財に対する報復関税の影響を受け、月としては小幅な増加にとどまるだろう。
カナダの雇用 - 8月
発売日:9月7
前:54.1k、失業率:5.8%
TD予測:0k、失業率:5.9%
コンセンサス:0k、失業率:5.9%
TDは、公共部門の景気後退により、50月の雇用は横ばいになると予想している。 先月創出された合計54万67の雇用のうち30万件は公共部門が貢献しており、地域集中(ほぼすべてがオンタリオ州にある)は、緩和される単発雇用の存在を示唆している。 公共部門の弱さは教育と医療を通じた業界の内訳に表れる可能性が高く、これらを合わせて5.9月には2.9万XNUMX千人が雇用され、過去最高の雇用ペースとなった。 XNUMX月に製造業と建設業で合わせてXNUMX万人の雇用が減少したことを受け、民間雇用は財セクターの回復から恩恵を受けるだろう。 私たちの予測は、失業率が XNUMX% に上昇する一方で、正規労働者の賃金上昇率はベース効果により前年比 XNUMX% にわずかに低下することと一致しています。




 Signal2forex.com - 最高の外国為替ロボットと信号


