
米国のレビュー
過熱の兆しはほとんどなく、成長は順調なペースを維持
- 今週はインフレ統計が注目を集めた。 CPIとPPIはともに予想をわずかに下回り、インフレ期待は依然としてしっかりと安定している。輸入価格も同月に予想以上に下落した。
- NFIB中小企業楽観主義指数は0.9月に108.8ポイント上昇してXNUMXとなり、過去最高を記録した。
- 8月の小売売上高は予想を下回り、全体では0.1%増にとどまった。しかしながら、前月のデータは上方修正され、個人消費は引き続き第 0.1 四半期の予測と堅調に推移しています。
米国の成長は引き続き軌道に乗る
先週の経済報告はおおむね予想に近づき、第3・四半期の実質GDP成長率が年率3.1%という堅調な予想に近い水準に上昇することを示唆している。主要な経済指標のほとんどは週末に発表された。小売売上高データはわずか 3.1% 増とやや低めでしたが、前月のデータは上方修正され、小売売上高の中核指標は過去 0.1 か月で 7.8% という速いペースで上昇を続けています (上のグラフ)。
1.7月の衣料品と百貨店の売上高はそれぞれ1.0%減と1.6%減ったので注目してほしい。新学期の売上高は歴史的にホリデーシーズンの売上高を予測する良い指標となってきましたが、ここでの弱さはやや意外です。ただし、これらのカテゴリーは変動しやすいことで知られており、カレンダーの影響により月ごとに大きな変動が生じる可能性があります。最近の下落の多くは値引きによるものとみられる。 8月のアパレル価格は1.6%下落し、月間としては1949年1月以来最大の下落となった。
8月の鉱工業生産は0.4%上昇し、予想を若干上回った。自動車組立品と公益事業の生産高の回復が増加の大半を占めた。自動車生産台数は前月の0.4%減に続き、4.0月は1.4%増加した。自動車と部品を除く製造業生産は、前月の0.5%上昇に続き、1.2月も横ばいとなった。 XNUMX月の公益事業の生産量はXNUMX%増加し、その増加分はすべて電力会社が記録しており、これは気温の上昇と空調使用の増加を反映している。
インフレ統計はおおむね予想を下回った。総合PPIは7月は横ばいだった後、8月は0.1%低下した。最終需要系列の前年比は全体ベースでもコアベースでも低下し、それぞれ0.1%と2.8%に低下した。 PPI データから多くの結論を導き出すことは困難ですが、おそらく世界経済状況の一部の減速により、インフレ圧力は最高潮に達しているか、あるいは若干後退しているようです。物価上昇も中間レベルで緩和しており、工業需要とより密接に結びついているPPIの古い測定方法では、総合インフレ圧力とコアインフレ圧力の両方が緩和していることが示されている。
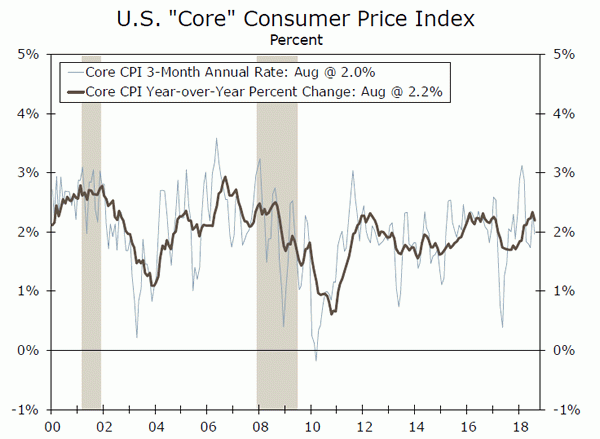
総合CPIとコアCPIはいずれも予想を下回り、0.2月はそれぞれ0.1%上昇、2.7%上昇した。どちらの前年比も若干緩和され、全体のCPIは前月の2.9%から2.2%に鈍化し、コアは2.4月の前年比XNUMX%からXNUMX%に下がった。コア CPI の上昇幅が小さかったのは主に、前述のアパレル価格の下落によるものです。最近このような急落の前例がないことを考えると、これは景気循環的というよりは構造的なものとみられ、総合およびコアCPIデータに対する緩和的な影響がFRBの利上げスケジュールに影響を与える可能性は低い。
全米独立企業連盟(NFIB)の中小企業楽観主義指数は、XNUMX月に過去最高値を更新した(下のグラフ)。企業経営者は引き続き経済と自社の事業について非常に楽観的な見方を示しており、これにより設備投資と雇用の予測に若干の上振れリスクが加わっている。
米国のOutlook
住宅着工数•水曜日
0.9月の住宅着工件数は若干増加した。当月に開始された新規ユニット数は 1.168% 増加して 0.9 万 0.7 ユニットのペースとなり、目立たないものの確実な増加となりました。一戸建てと集合住宅の着工件数はいずれも若干増加し、それぞれ 6.2% および XNUMX% 増加しました。 XNUMX 月の数字は予想内でしたが、総出走数は現在、年初来ベースで昨年を XNUMX% 上回っています。
新規着工数は予想を若干下回ったにもかかわらず、建設業者は依然として旺盛な購入者の需要を報告している。今年は人件費と材料費の高騰が住宅建設にとって大きな逆風となっており、計画が立てられなくなってプロジェクトが遅れたり、完全に中止になったりしている。しかし、材料価格は今年下半期に低くなる傾向にあるため、滞っているプロジェクトの一部は再開できるはずだ。こうしたコスト圧力の高まりにより、最近では新築住宅建設に対する当社の期待は縮小していますが、それでも今後数カ月間、新築住宅着工件数は増加傾向にあると予想しています。
Previous:1,168K Wells Fargo:1,221Kコンセンサス:1,231K(SAAR)
既存の住宅販売•木曜日
0.7月の中古住宅販売は減少した。同月の一戸建て住宅、コンドミニアム、生協の再販売は5.34%減の1.5万戸ペースとなり、現在は前年比0.2%減となっている。コンドミニアムの転売を除くと、既存の一戸建て住宅はわずかに好調で、0.5%の減少にとどまりました。在庫不足により住宅価格が高騰し、販売が抑制されている。当月の総在庫は4.3%減少しましたが、市場における住宅供給はXNUMXか月で一定でした。
中古住宅販売は依然として低迷しており、手頃な価格に対する懸念が高まっています。住宅ローン金利は過去XNUMX年で上昇しており、市場の在庫が引き続き低水準にあるため、所得の伸びを大きく上回る住宅価格の上昇につながっている。それでも、秋に向けて経済成長が引き続き堅調であることを示す兆候は続いており、中古住宅販売が現在のペースから加速する可能性がある。
Previous:5.34M Wells Fargo:5.39M Consensus:5.38M(SAAR)
一流のインデックス•木曜日
0.6月の景気先行指数(LEI)は2018%上昇し、0.5年下半期も経済成長が引き続き堅調であることを示すさらなる証拠となった。月間上昇率は5.5月の0.7%上昇に続き、現在は0.15か月でXNUMX%上昇している。年換算ベース。 XNUMX 月の改善も包括的であり、基礎的な要素のそれぞれが総合指数の XNUMX ポイント上昇に寄与しました。最大の要因は新規失業保険申請件数で、XNUMXポイント増加した。一方、製造業の労働時間の影響は最も小さく、全体の指数に対して中立を保っていました。
指数のいくつかの構成要素は XNUMX 月も引き続き堅調でした。新規失業保険申請件数は過去最低水準に減少したが、ISM新規受注は大幅な増加を示した。私たちはLEIが今後も進歩すると予想しており、経済が今年下半期を通して強い勢いを維持していることを示しています。
Previous:0.6%Wells Fargo:0.5%コンセンサス:0.5%(月間)
国際評価
ECBは金利を据え置き、新興国市場は引き続き注目
- 今週は複数の中銀の発表が予定されており、その中には政策を据え置いた欧州中央銀行(ECB)も含まれる。我々は、インフレ圧力が依然として抑制されていることから、ECBが政策緩和の解除に向けてゆっくりと着実なアプローチを維持することを期待する。
- 中国で今週発表された経済指標は、同国の中央銀行がレバレッジ解消路線を一時停止する中、小売業の堅調な伸びと産業活動の堅調な伸びを示した。
- トルコ中央銀行は、蔓延するインフレとトルコリラの急速な下落を抑制するために、金利を625bps引き上げて24%とした。これはコンセンサス予想よりも高い。
ECBは金利を据え置き、新興国市場は引き続き注目
今週は、いくつかの中央銀行の発表や注目すべきデータ発表があり、国際舞台全体で忙しい週でした。ユーロ圏では、欧州中央銀行(ECB)が政策を変更せず(15ページ目の図表を参照)、2018月に資産購入額を月額XNUMX億ユーロに縮小し、その後年末に債券購入プログラムを終了する計画を確認した。ただし、このタイムラインは今後数か月以内に受信されるデータを条件としていることも強調されました。
今週の決定は、ECBが政策緩和の縮小に向けてゆっくりと着実なアプローチを採用するとのわれわれの見方を大きく裏付けるものとなった。 ECBは利上げの前にまず資産買い入れを終了する必要があると示唆しており、最初の利上げは2019年秋まで行われないとみている。 付随記者会見でECBドラギ総裁は、インフレは現在抑制されているものの、根底にはインフレ圧力があると指摘した。拾ってきました。実際、今週発表されたデータによると、第2.2四半期の賃金伸び率は前年同期比2%に達し、第2.1四半期の1%から上昇しました(上のグラフ)。コアインフレ率は依然として1%前後にとどまっているが、第2四半期の報酬の持ち直しは、賃金上昇率の加速に伴う今後の物価上昇圧力の前向きな兆しである。
とはいえ、ECBは2018年と2019年の経済見通しも若干下方修正し、ドラギ総裁は外需のGDP成長への寄与が若干弱まると述べた。経済の拡大は全般的に堅調なままですが、貿易摩擦は引き続き最前線にあります。ドラギ総裁は保護主義の高まりを見通しに対するリスクとして挙げており、これも今後数四半期の輸出の伸びを圧迫する可能性がある要因となっている。
新興国市場(EM)に移りますが、今週発表された中国の統計は、9月の経済状況が概ね堅調に推移したことを示しました。小売売上高の伸びは前年比XNUMX%に堅調で、鉱工業生産の伸びも堅調でした(中央のグラフ)。中国人民銀行(PBoC)はここ数カ月、デレバレッジプロセスを一時停止し、市場により多くの流動性を注入するために商業銀行の預金準備率を引き下げた。年初来の設備投資支出が若干鈍化したとしても、経済の成長見通しが強まるという有望な兆候がいくつかある。トランプ政権は今後数週間以内にさまざまな中国製品に追加関税を課すことについて議論を続けており、進行中の貿易摩擦は依然として注目すべき分野だ。
新興国の他の地域では、トルコが引き続き注目を集めており、同国の中央銀行は金利を市場予想を上回る625bps引き上げ24%とした。トルコリラは今年これまでに対ドルで40%近く下落しており、金融市場への波及が懸念される中、トルコは最近ニュースの見出しを飾っている。市場参加者は依然としてトルコの高水準の経常赤字を懸念しており、インフレ率も18月には4%近くまで急上昇している(下のグラフ)。リラは依然として圧力にさらされているものの、中銀の発表後、対ドルで約4%回復した。インフレの蔓延とリラの下落スパイラルを考慮すると、中銀は今後数カ月間にさらに利上げする可能性がある。
グローバル・アウトルック
英国のCPI•水曜日
英国のインフレ率は、3年のEU離脱国民投票後、ポンドの急落で物価上昇圧力が高まり、2016%を超えた後、低下傾向にある。 2.5月の総合CPIは前年同月比2%上昇したが、コアCPIは2017%未満にとどまった。英国の小売売上高データも来週発表される予定で、消費者部門の見通しについてさらに詳しい情報が得られるはずだ。小売売上高は2017年末まで低迷したが、価格圧力が和らいだことからここ数カ月で伸びが加速した。
インフレが現実に戻り始め、小売売上高が堅調となっている一方で、英国の経済成長は依然として低迷しており、第1.5四半期の実質GDPは年率2%増加した。経済成長の鈍化と英国のEU離脱交渉が進行中であることを考慮すると、こうした懸念が静まるまでイングランド銀行(BoE)は今後数四半期は政策を保留し続けると予想される。
Previous:2.5%Wells Fargo:2.4%コンセンサス:2.4%(月間)
日本銀行の決定 • 水曜日
日本銀行(日銀)は10月の会合で、XNUMX年国債利回りの許容範囲を拡大し、一部の商業銀行預金要件を変更することで政策を若干調整した。こうした小規模な政策調整にもかかわらず、日銀は依然として緩和的な領域にしっかりと留まっている。日銀は前回会合でもハト派的なフォワードガイダンスを導入し、金利は長期間にわたって低水準にとどまると述べた。
2月以降に発表されたデータによると、日本のGDP成長率は第1四半期にマイナス領域に陥った後、第1四半期には回復したが、インフレ率は依然として0.75%を下回っている。インフレ統計が低迷し、XNUMX月会合ですでに導入された政策変更を考慮すると、来週も日銀は据え置きにとどまると予想する。今後発表される予定の他の中央銀行の発表では、スイス国立銀行は政策を据え置くと予想される一方、コンセンサスではノルウェー中央銀行が預金金利をXNUMX%に引き上げることが期待されている。
Previous:-0.10%Wells Fargo:-0.10%
ユーロ圏PMI•金曜日
54.6月にまちまちの結果を示した後、市場は来週発表される54.4月のユーロ圏購買担当者景気指数(PMI)速報値に注目している。 XNUMX月の製造業PMIはコンセンサス予想を下回りXNUMX%と若干低下したが、サービス業PMIはXNUMXに上昇した。サービス業はユーロ圏経済の大部分を占めており、この傾向が今後数カ月も続けば、先月の上昇は全体的な経済成長の強化に向けた前向きなシグナルとなる可能性がある。
今のところ、今年のユーロ圏のGDP成長率の抑制が、ECBの緩和的な金融政策スタンスの継続を支えている。 ECBは利上げ前にまず今年末に債券買い入れプログラムを終了する必要があると示唆しており、2019年秋まで利上げを開始するとは考えていない。それまでの間、政策当局者らはおそらく来週の政策に注目するだろう。 PMIは経済成長が加速する可能性の兆候を示す発表が間近に迫っている。
Previous:54.6(製造)、54.4(サービス)コンセンサス:54.4(製造)、54.4(サービス)
視点
金利ウォッチ
骨子: 関税懸念と設備投資
木曜日、アトランタ連邦準備銀行のラフェル・ボスティック総裁はミシシッピ州評議会に対し、国際貿易が企業の投資計画に与える影響の評価について報告した。同氏の演説は、現在進行中の関税議論が政策立案者と市場の両方の注目を集め続けていることのもう一つの例となる。
米国のGDPの約28%が商品やサービスの国際貿易に関連しているため、外国貿易のつながりは複雑で、透明性が低いとボスティック氏は主張する。企業が引き続きグローバルサプライチェーンに依存する中、企業の期待に応えようとする場合、米国経済に対する関税の広範な影響を解釈するという課題はさらに深刻になる。
ボスティック氏は、設備投資、売上高、雇用、コストに関する企業の期待を測ろうとする「ビジネス不確実性調査」を指摘しています。調査対象となった企業の6分のXNUMXが、関税関連の懸念からXNUMX月の設備投資計画を見直すと回答したが、実際に支出を削減したと回答した企業はわずかXNUMX%だった。
しかし、ボスティック氏が強調しているように、「懸念すべき理由がある…製造業の 30% が関税への懸念から設備投資計画を見直していると報告しており、製造業は非常に資本集約的である」(上のグラフ)一方、「製造業の 12% は」企業は、以前に計画していた設備投資を見直し中だと報告している。」貿易摩擦は激化するばかりで、設備投資には引き続き不確実性が残る余地がある。
しかし、最新の ISM レポートに目を向けると、そうではないことが示唆されるかもしれません。コンタクトズは14月のISM報告書で関税について何度も言及したが、全体の指数が3年ぶりの高水準に上昇したこともあり、貿易は活動に影響を及ぼしているようには見えない(中段のグラフ)。 XNUMX月のISM現況生産指数は堅調な上昇を記録したにもかかわらず、投資計画は現状についてよりも企業の期待について語っている。貿易摩擦はまだ具体的なデータには表れていませんが、今年上半期に見られた堅調な支出ペースから、第XNUMX四半期には投資支出が緩やかになると予想しています(下のグラフ)。
信用市場分析
信用市場と実体経済
明日でリーマン・ブラザーズ第11章破産申請からXNUMX周年を迎え、大不況の原因と結果について改めて考察が行われている。ベン・バーナンキ前FRB議長も今週、金融危機がこれほど深刻な経済収縮を引き起こしたメカニズムを調査した論文を発表し、会話に発言力を加えた。彼は、不況の経路を理解するための XNUMX つの主要な枠組みについて論じています。XNUMX つは住宅価格の暴落が家計支出の大幅な後退につながったというもの、もう XNUMX つは証券化商品市場における巨額の損失が広範な金融パニックと「信用」を引き起こしたものです。噛み砕く"。
バーナンキ議長は、「信用収縮」に関連する要因の方が、家計のレバレッジ解消や個人消費の崩壊に関連する要因よりも、このような広範な経済収縮をうまく説明できると主張している。しかし、彼はこれら XNUMX つの説明が相互に排他的ではないことを明確に認識しています。家計の財政の健全性と信用市場の強さが複雑に関係していることは明らかです。これら XNUMX つの説明の相対的な重要性に関する結論はこのコラムの範囲を超えていますが、バーナンキ議長は別の、おそらくより重要な結論、つまりマクロ経済における信用市場の動向に一層の注意を払う必要性を示しています。実際、この景気拡大が過去最長に近づき、一部の不均衡が蓄積し始めるなか、実体経済を洞察するために信用市場を監視することが不可欠である。
今週のトピック
価値における価値: インパクト投資と経済
投資の目的は利益を最大化することですが、資本の配分も企業行動を形成し、それが経済に影響を及ぼします。世界のプラスの差への貢献など、金銭的な利益だけを超えた要素を考慮して投資される資本は、インパクト投資として知られています。この種の投資は、社会的責任投資 (SRI) または ESG 投資としても認識されるようになりました。これは、特に環境、社会、ガバナンスの価値にコミットメントを示す企業を指します (上のグラフ)。
すべての投資家が非財務的な投資収益率を重視するわけではないのは事実ですが、経済的動機を持つ市場参加者であっても、この急成長している投資カテゴリーが投資額 20 ドルあたり約 XNUMX セントを獲得しているという事実を見逃したくないでしょう。 (下のグラフ)。このカテゴリーが勢いを増し、資産の流れを捉えているという事実は、このカテゴリーが企業の意思決定に影響を与え、それが経済への影響につながることを示唆しています。
現在の経済状況は、インパクト投資のインパクト部分が明らかになるための魅力的な背景を提供しています。私たちの最近のレポートでは、ESG価値が企業行動をどのように形作るのか、そしてそれが経済のXNUMXつの分野(労働市場、消費者支出、価格)にとって何を意味するのかを考察しています。
労働市場はここ数十年で最も逼迫しており、賃金圧力が高まっているため、企業は、最高の、そしてますます恐るべき人材を引き付けるために、優先順位を今日の労働者が重視するものとより適切に調整する機会を与えられています。一方、価値に基づいた購入を求める消費者の嗜好が高まっているため、企業は販売する商品を変更しています。食料品店でのオーガニックおよびフェアトレードのオプションは、従来の食品よりも大幅に急速に成長しており、利益だけではなく、それ以上のことを優先する企業が市場シェアを獲得しています。これらの企業は差別化を図っているだけでなく、利益が損なわれる必要はありません。消費者は、環境、社会、ガバナンスの原則により積極的に取り組んでいる企業の商品やサービスに対して、積極的にお金を払うようになっています。




 Signal2forex.com - 最高の外国為替ロボットと信号


