
日本銀行は、アジアのセッションで政策決定を発表する予定で、投資家は前回の会合で調整した緩やかな政策枠組みの変更を予想していない。 代わりに、市場の焦点は、主に、世界の貿易緊張の高まりをどのように認識し、それがどの程度日本に影響を及ぼすかを理解することになる可能性がある。 政策声明の慎重な音色は、円に対してはある程度マイナスとなるかもしれない。
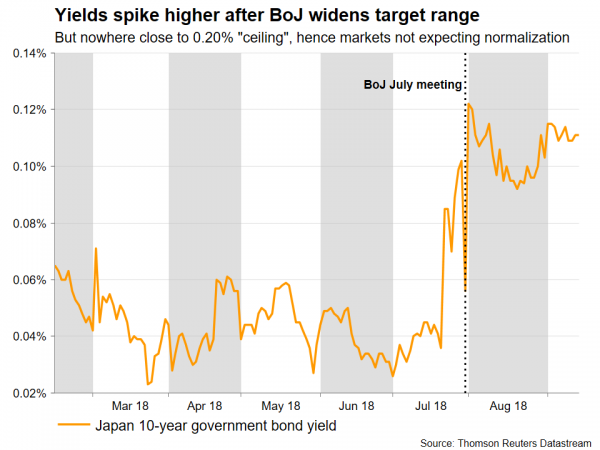
ステルステーパ、または「QQE with yield-curve control」フレームワークをより持続可能にする これは、BoJが7月の最新会議で政策を調整して以来、市場で激怒している議論であった。 説明するために、日本銀行は、現在の枠組みの下で、日本の借入と投資を促進するために、長期国債(JGB)の利回りを「0%」に固定すると約束した。 7月の会合に先立ち、10年の国債利回りが0.10%を超えようとするたびに、BoJは市場に介入し、利回りを押し戻すために必要な数の債券を買いました。
その後、10月に政策立案者は、利回りを以前の0.20倍のより広い範囲で変動させ、10年間の利回りの「上限」を暗黙的に0.20%に引き上げると発表しました。 世銀はこれらの変更を緩和プログラムをより持続可能にするものとして捉えましたが、日銀が利回り目標を維持するために購入する債券の数を減らす必要があるため、これらは事実上「ステルス引き締め」に相当すると主張する人もいます。 しかし、大多数の投資家はこの見解を共有していないようです。 これが実際に正常化への一歩として認識された場合、関連する市場の反応、すなわち、日本の利回りが急上昇し、将来の金利上昇への期待から円が上昇することが予想されます。 どちらも発生しておらず、円は安全な入札を引き付けるだけであり、XNUMX年物利回りはXNUMX%の「上限」から遠く離れたままであり、市場は依然として日銀の正常化が遠い道のりであると見ていることを示唆しています。
これは日本の経済データで判断するとわかります。 Q2のGDP成長を含む最近のいくつかのリリースは上昇に驚きましたが、労働市場は堅調に推移していますが、これはインフレ圧力が強まることを示していません。 毎年7月の0.9%と0.8%での年次見出しとコアCPIレートは、BoJの2.0%目標を大きく下回っており、現実的に正規化を検討するよう公務員にほとんど圧力をかけることはありません。
したがって、最近の動きが、特に最近の調整後の政策や将来の指針の変更を保証するのに十分ではないとすれば、BoJがどのように進んでいくかを評価するために市場は主に声明のトーンに焦点を当てる可能性が高い。 特に、投資家は、このような不確実性が日本の成長見通しに影響を及ぼすと予想されるかどうか、もしあればどの程度まで、米国と中国との貿易列から生じるリスクを政策立案者がどのように見ているかを知ることに興味があるかもしれない。 これに加えて、最近のメディア報道によると、日本はトランプの貿易レーダーの次の標的になるかもしれないということが示唆されている。
ボイジャーの政策立案者は、穏やかな低水準のインフレ見通しと、輸出主導型経済に影を落とす貿易リスクとを組み合わせると、おそらくかなり慎重な姿勢を維持するインセンティブが増しているだろう。 黒田知事は、金利を「非常に低く」維持するというコミットメントを強調し、現行の政策枠組みが長期間維持されることを暗黙のうちに確認している。 マージンについては、このようなシグナルは円に対してマイナスになる可能性があります。 日本銀行が0%を維持している一方で、FRBのような他の中央銀行が金利を引き上げていると、日本と世界の金利差は徐々に広がっており、ドルのような通貨に対して円は魅力的ではない。
慎重に聞こえるバイアスの場合、ドル/円はより高くエッジし、112.65月19日の内側のスイングが低いことでマークされた113.16ゾーンに挑戦する可能性があります。 111.75の月の最高。 逆に、日銀が全体的に明るいように見え、貿易リスクを軽視している場合、ペアは下落する可能性があります。 最近200回のラリーを制したゾーンである4前後に即時サポートが来るかもしれません。 マイナス面のブレークは、111.11の7月110.37日の安値が表示される前に、XNUMXでXNUMX時間足チャートのXNUMX期間移動平均のテストの範囲を見るかもしれません。
BoJを控えて、木曜日のように、日本の政治も今週注目されるだろう、首相の自民党政権がリーダーシップ・レースを行うだろう。 彼は、安倍氏が緩やかな金融政策の主要な支持者と見なされていることを考慮して、彼の立場を維持することが広く期待されている。 「積極的な金融政策」は、デフレを阻止するPMの主力戦略であるAbenomicsの3つの矢印の1つであることを思い出してください。
最後に、金曜日に国は8月の更新されたインフレ率の発表を見るでしょう。 円は一般的に経済データにはあまり反応しませんが、これらがBoJにとって重要であることを考慮すれば、いつでもすぐに政策正常化がカード上にあるかどうかの主要な指標として注目を集めることができます。




 Signal2forex.com - 最高の外国為替ロボットと信号


