
米国のハイライト
- 今週の大きな話題は、米国とカナダの間で間一髪のところで成立した貿易協定だ。 新しいUSMCA協定により、カナダは米国と南の隣国との間で以前に結ばれた協定に参加することになり、特にこの地域の自動車メーカーの間で一部の懸念が和らぐことになる。
- 全体的な製造活動は依然として暑いものの、XNUMX 月には気温が少し下がりました。 しかし、サービス部門の熱はさらに高まり、価格圧力が徐々に高まる中、過去最高値を記録した。
- 米国の雇用者数の134万50人の増加は予想を下回ったが、失業率は約XNUMX年ぶりの低水準にあり、発表後に債券利回りは上昇した。
カナダのハイライト
- カナダのニュースメーカーにとって、今週は重要な週だった。 新たな貿易協定に署名した後、トルドー首相はバンクーバーを訪れ、ブリティッシュコロンビア州キティマットへのLNGカナダからの40億ドルの投資を発表した。
- カナダの経済指標はまちまちだった。 労働市場では63万XNUMX千人の雇用が増加したが、フルタイム雇用は減少し、総労働時間も減少した。 賃金の伸びも鈍化した。
- 世界の債券市場の暴落はカナダにも広がり、利回りは曲線全体で上昇した。 カナダ10年債利回りは4年ぶりの高水準となった。
今週は、米国、メキシコ、カナダが三国間のNAFTA協定の後継協定に向けて土壇場で合意に達したという朗報で始まった。 米国・メキシコ・カナダ協定 (USMCA) は、XNUMX か国の貿易に新たな時代をもたらします。 それはまた、米国が複数の戦線で貿易戦争を戦わなくなることを意味する。 貿易紛争は現在主に米国と中国の間で行われており、明確な終わりは見えていない。
ホワイトハウスは貿易の流れを書き換えることを決意しており、そのために関税の発動も辞さない。 対カナダ赤字は減少傾向にあるが、対メキシコ赤字は歴史的高水準に近づいており、対中国赤字は関税措置にもかかわらず悪化している(図表1)。 中国に課せられた最新の追加関税が、この認識された不均衡を「是正」するという任務を遂行しているかどうか、またそれが成長にどのような影響を与えるかはまだ分からない(論文を参照)。
USMCAの実施にはまだ重要なステップが残されているが、大筋合意により、XNUMXカ国すべての自動車メーカーは安堵のため息をつくことができる。 しかし、自動車労働者の賃金に関する新たな規定を考慮すると、この合意により将来米国の自動車価格が上昇する可能性がある。
製造業全体としては、2 月の活動は若干低下しましたが、引き続き健全なレベルを維持しました。 特に、新規受注残とサプライヤーの納期の減少は、製造企業の生産量が需要に追いつきつつあることを示唆しており、これにより潜在的な価格圧力が抑制されるはずです。 さらに良かったのは、ISM非製造業指数で、XNUMX月に史上最高値に達し、すべてのサブ指数とセクターが前月比で上昇または横ばいでした(図表XNUMX)。 しかし、製造業とは異なり、サービス企業は需要に応えるのが難しいようで、その結果、価格が高騰している。 全体として、両部門は、生産能力の制約と関税の上昇が課題となっているにもかかわらず、米国経済が依然として絶好調であることを示している。
今週はさまざまなFRB講演者が講演を行い、現在の米国経済の強さを訴えた。 火曜日、パウエルFRB議長は経済の「極めて前向きな見通し」を称賛した。 同氏は、安定した低インフレと非常に低い失業率の組み合わせを「異常な時代」と特徴づけ、米国は「歴史的に稀な」時代に差し掛かっていると指摘した。
雇用統計はおまけだった。 非農業部門雇用者数の増加は予想よりも低かったものの(134万対188万)、雇用水準は依然として高い。 雇用主はポジションを埋める人材の確保に苦戦しており、ハリケーンの影響もあり、採用の鈍化はそれほど驚くべきことではない。 しかし、失業率は引き続き驚異的で、約半世紀ぶりの低水準である 3.7% まで低下しています。 これに応じて、10年米国債利回りは7年ぶりの高値(3.2%超)を更新し、同様に好調なADP雇用統計を受けて今週初めに記録された上昇を確固たるものとした。 全体的に見て、米国経済は依然として無視できない力を持っており、第 3 四半期には 3% を超える成長が見込めると考えられます。
なんて一週間だろう。 XNUMX日も経たないうちに、NAFTA(新たに制定されたUSMCA)の最新情報、ブリティッシュコロンビア州のLNGへの大規模投資発表、カナダの労働市場に関する最新情報、そしておまけに債券市場の暴落があった。
新しい USMCA は大作です (文字通り、数百ページあります)。 カナダにとって、この協定は大きな不確実性の原因を軽減し、カナダの輸出のほぼ3.6分の150の供給源である北米市場へのアクセスを維持する安堵のため息をもたらすものである。 そこに到達するために、カナダはある程度の譲歩をする必要があり、アメリカの乳製品生産者がカナダ市場の20%にアクセスすることを許可し、処方薬のより長期の特許保護を受け入れることに同意した。 カナダの消費者が関税を支払わずに米国から購入できる金額の下限額も、(XNUMXドルから)XNUMXドルに引き上げられた。 少なくとも、国境を越えてオンラインで買い物をする人にとっては朗報です。
カナダも自動車輸出の割り当てを受け入れたが、その水準は現在の生産量を大幅に上回り、北米の最低内容規則を満たしていない自動車にのみ適用される。 これは基本的にカナダの自動車セクターの現状を意味します。 貿易協定自体と同じくらい重要なのは、米国が国家安全保障条項(第232条)に基づいてカナダの自動車に関税を課さないことを保証する付帯協定だった。
当初の合意を維持することに比べ、貿易協定はカナダの成長見通しを高めるのにあまり役立たない可能性が高い。 しかし、合意がなければカナダ経済の成長は著しく鈍化するだろう。 カナダ銀行は、合意がなければカナダ経済は0.5年末までに約2020%縮小していたと推定している。
合意によりこの下振れリスクの原因が取り除かれることで、カナダ銀行は経済指標に集中できるようになる。 表面的にはかなり良い一週間だった。 カナダ経済は63月に推定80万17千人の雇用を生み出し、カナダの貿易収支は黒字領域に転じた。 残念ながら、両方の報告書の詳細はそれほど楽観的ではありませんでした。 創出された雇用 (+2.2) はすべてパートタイムでしたが、フルタイムの雇用は 2.5 減少しました。 同月の正規労働者の賃金上昇率は2.2%に減速した。 貿易面では、輸入(-1.1%)と輸出(-XNUMX%)の両方の減少を反映して黒字化が進んだ。 全体として、経済指標はまちまちで、どちらの方向にもほとんど影響を与えませんでした。
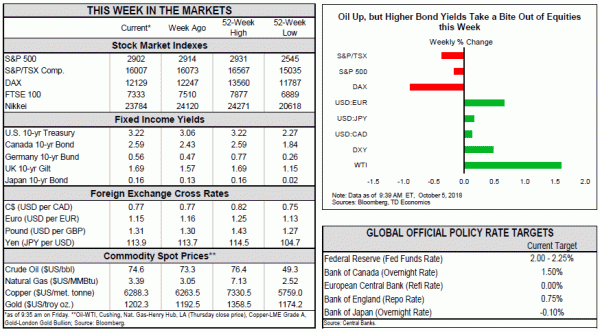
カナダ銀行にとって同様に重要なのは、債券市場の最近の動きかもしれない。 USMCA後の楽観的な見方により、投資家はより強い成長と更なる利上げを期待しており、世界の債券市場で広範な売りが発生している。 カナダでは今週の売りは曲線の長期端に集中し、10年債利回りは15ベーシスポイント以上上昇し、2.6%をわずかに下回った(執筆時点)。 貿易リスクは緩和されているものの、国内リスク、つまり家計債務水準の高さは依然として、将来のカナダ銀行利上げペースの制限要因となる可能性がある。
米国消費者物価指数 – XNUMX月
発売日:10月11、2018
前: 前月比 0.2%; コア 0.1% 前月/前
TD 予測: 前月比 0.2%; コア 0.2% 前月/前
コンセンサス: 前月比 0.2%。 コア 0.2% 前月/前
ガソリン価格の緩やかな下落により、CPIは2.4%まで低下すると予想しているが、コアCPIの上昇により部分的に相殺されると予想している。 後者は、アパレルと医療サービスの回復により、前月比0.2%上昇(前年比2.3%)と予想されており、どちらもXNUMX月の下値要因となった。 避難に関する強い見通しと合わせて、これらの要素により、今月の下値は限定されるはずです。 食品価格も数カ月間の低迷を経て持ち直す余地がある。
カナダの住宅着工件数 – XNUMX月
発売日:10月9、2018
戻る:201k
TD予測:225k
コンセンサス:N / A
集合住宅着工件数の回復により、225月の住宅着工件数は0.15万2017件のペースに回復すると予想されているが、一戸建て住宅着工件数はさらに減速する余地があるとみられる。 一戸建て住宅の着工件数は危機後の最低水準をわずかXNUMX万件(年換算)上回る水準にあるが、主要人口密集地での手頃な価格のひっ迫を受けて許可発行件数は引き続き低下傾向にある。 これは、XNUMX年以来、開発業者が大量の新規供給に応えようとしてきたコンドミニアムの需要を下支えしている。複数ユニットのプロジェクトの許可発行はXNUMX月に急激な減少を見せたが、その後回復し始めており、これがコンドミニアムのペースの強化を裏付けている。 XNUMX月から始まります。




 Signal2forex.com - 最高の外国為替ロボットと信号


