
ハイライト
- 今月初旬にNAFTA再交渉が締結され、新たな米国・メキシコ・カナダ協定(USMCA)が創設されたことで、輸出と投資に立ちはだかる不確実性の雲が取り除かれた。
- カナダ銀行にとって、その結果は経済見通しの改善となる可能性が高く、従ってリスクバランスは以前に予定していたよりもわずかに速い利上げペースに傾くだろう。 合意を受けて将来の利上げに対する市場価格が著しく上昇したため、金融市場はこの情報を織り込んだようだ。
- すべての貿易協定と同様、総合的な結果は経済にとってプラスになるはずですが、その利益が均等に分配される可能性は低いです。
- 最も恩恵を受けるのは消費者であり、消費者の購買力は部分的には物価上昇を反映して増加するはずである。 「ド・ミニミス」 自動車・部品セクターは高額な関税の脅威を回避している。 実際、原産地規則やその他の要件の変更は、既存のカナダの生産パターンに大きく適合します。
- 乳製品などの保護された農業産業は、外国の競争に対して国内市場がさらに開放されることになるだろう。 連邦政府はすでに補償の予定を示している。
- 弱点があるとすれば、米国の鉄鋼とアルミニウムの関税が依然として維持されていることと、交渉プロセス自体が企業投資に何らかの傷を与えた可能性があることだ。 前者に関しては、米国の自動車メーカー(とりわけ)にとってコスト負担となっている広く不評な関税が、新たな合意を踏まえれば解除されるかもしれないという期待が依然として残っている。
しばしば果てしなく繰り返されるように感じられたものの、現在は米国・カナダ・メキシコ協定(USMCA)と呼ばれる刷新されたNAFTAが30月19日に最終的に合意に達し、XNUMXカ国政府による立法可決が条件となった。 新しい協定の多くは予想通りで、自動車規則は夏に米国とメキシコの二国間交渉で合意されたものをほぼ模倣しており、カナダの乳製品と家禽市場の控えめな開放、解決のための「第XNUMX章」紛争委員会の維持などが盛り込まれた。アンチダンピングの苦情。
USMCAは完璧には程遠いものの、カナダ経済にとって少なくともわずかながら成長にプラスとなる可能性が高い。 最も重要なことは、1) 既存の協定によってすでに実現されているかなりの経済的利益が維持され、2) 輸出と企業投資にかかっている不確実性の雲が取り除かれたことである。 この協定は高度に統合された北米経済のほぼすべての分野に関わるものであるため、解明すべきことがたくさんあります。 このレポートは、カナダの主要産業にどのような影響があるかを詳しく掘り下げています。
USMCAの最大の勝利はUSMCAです
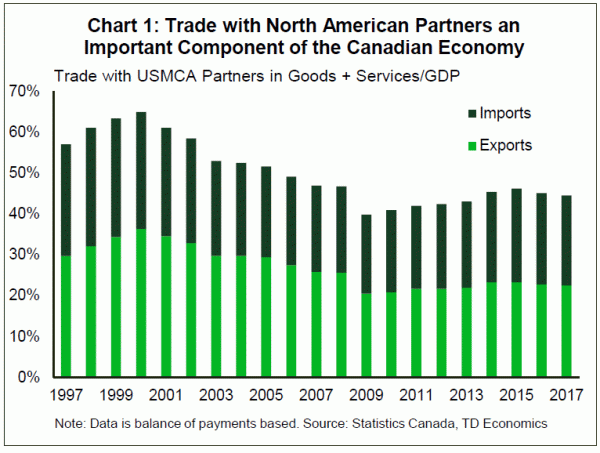
非常に高いレベルの観点から出発すると、交渉中の重要な焦点は、NAFTAが「引き裂かれた」場合に何が失われるかということであった。 カナダとの貿易関係の重要性を過小評価するのは困難です。米国とメキシコは、輸出ドルの 75 セント以上を占めています。 実際、当初の NAFTA 協定は、カナダに年間 50 億ドル (GDP の約 2.4%) 規模の多大な経済的利益をもたらしました。これは、これらの市場の地理的な近接性と巨大な規模を考慮すると驚くべきことではありません。1
この協定の最大の利点は、カナダ経済に立ち込めていた暗雲が取り除かれることだ。 もちろん、不確実性のコストを定量化することは困難です。この影響がなかったらどのような経済成長があったのかは決して分からないからです。 カナダ銀行はこれにメスを入れ、0.5年第2017四半期から4年第2020四半期までの不確実性要因による生産損失を約4.2%と定量化した。したがって、この影響を逆転させることは、カナダの成長率にとって正味プラスとなる。 この上昇は、協定の特定の側面によるものではなく、貿易の確実性の向上による事業投資や輸出の恩恵によるものです3。カナダ銀行の不確実性の推定値は、米国およびメキシコとの貿易の重要性を物語っています。この影響だけでも、環太平洋パートナーシップに関する包括的および先進協定 (CP-TPP) およびカナダ・EU 包括的経済貿易協定 (CETA) によって得られる GDP の 0.2% ~ 0.4% よりも大きい4,5。
カナダ銀行とは対照的に、TD エコノミクスは、交渉妥結による短期的な成長への影響は軽度にとどまると予想している。 この違いはおそらく交渉の扱いの違いによるものと思われます。 当社は常に、成功した結論を予測に組み込んでおり、それに合わせて不確実性を解消しています。 対照的に、カナダ銀行は通常、法律/規制が発効するまで (または発効する可能性が合理的に高い) まで、法律/規制の変更を含めません。 この違いに関係なく、この不確実性を取り除くことはカナダ経済にとって良いことしかあり得ないという点で私たちは同意するでしょう。
アスタリスクへの投資
USMCAの後に重大な不明点があるとすれば、それは過去XNUMX年の出来事が投資心理にどの程度影響を与えたかということだ。 当面の不確実性が解消されることは前向きなことだが、考慮しなければならないもう一つの反事実がある。交渉プロセスを経ていなかったら、投資、ひいては経済成長(とその見通し)はどのようになっていただろうか? 私たち、そしておそらくカナダ銀行は、そうでない場合よりも強力な数字で鉛筆を作成するだろうと言っても過言ではないようです。 長年にわたる通商関係が一方的に再交渉に追い込まれ、その途中で関税の脅しがかかる可能性があるということは、世界貿易システム、あるいはその中の少なくとも一国の信頼性に疑問を抱かせることになる。
さらに、さらに議論するように、USMCA の多くの側面は代替案よりも優れていますが、特に NAFTA と比較した場合、依然として圧倒的に肯定的というわけではありません。 再交渉の可能性を考慮した「6/16」年の構造は、XNUMX年間の強制交渉の脅威よりも優れていますが、すべての投資期間にわたる不確実性を排除するものではありません。 したがって、投資の「傷跡」は過去XNUMX年の出来事から生じた可能性があり、NAFTAと比較して、USMCAが今後同じ(またはそれ以上)の投資を奨励する可能性は低いと考えられる。
不確実性の減少 = BoC にとってより多くの余地
それでも、傷跡を残す可能性があるため、カナダ銀行による国内総生産(GDP)の半分ポイント引き上げが楽観的である可能性があるとしても、見通しが改善される可能性は高いと思われる。 これは、上限としては、カナダ銀行の 2.4 年の成長率予測を 2019% にまで引き上げるのに十分な数字となる可能性があります (図 2)。6 繰り返しますが、米国を中心とする貿易不確実性は解決には程遠く、また、過去 XNUMX 年の出来事を考慮すると、 、これは最良のシナリオです。 しかし、少なくともある程度の格上げは行われる可能性が高く、見通しを巡るリスクのバランスは変化している。 このことと、彼らの予想を上回る短期的な経済成長が相まって、今月下旬に政策金利が引き上げられる可能性が高く、それに伴いカナダ銀行が若干タカ派的なトーンを示すものと予想されます。 最初のコメントで述べたように、経済ファンダメンタルズは、来年さらに XNUMX 回の利上げが行われる可能性が高まっていることを示唆しています (現時点では利上げは XNUMX 回であると想定しています)。
このような見方をしているのは私たちだけではありません。 市場は合意を受けて約78セントまで値上がりした。 その後はドル高を受けて反落したが、USMCAの発表以来、カナダドルは他の主要通貨に対して上昇している。 米ドルがその輝きをいくらか失った場合、今後数カ月以内に狂ったドルの公正価値は80セントに達する可能性がある。 同様に、先物市場は2019年に40回の利上げを織り込み、XNUMX回目の利上げの可能性は事実上ゼロから、来年のXNUMX回の利上げを約XNUMX%織り込むまでになった。
要点: セクター別の影響
交渉中、自動車部門、乳製品部門、紛争解決という 75 つの分野が見出しを占めました。 63つ目は、今夏に達した米国とメキシコの二国間協定のテンプレートがカナダも対象に拡大されたことである。 ローカルコンテンツの要件は、車両の約 40% とさらに高くなります (以前は約 16%)。 また、生産工場で支払われる賃金 (内容量の 70% は少なくとも 2.5 時間あたり 40 ドルを支払う工場からのものでなければならない) や原材料の調達 (3% はパートナー国からのものでなければならない) に関する要件もあります。 これらの新しいルールは数年かけて段階的に導入される予定です。 これらの要件はいずれも、製品がこれらすべての要件を満たしていることを証明するのには時間がかかる可能性がありますが、現在の形態ではカナダの自動車産業にとって大きな課題ではないようです。 また、以前の先例と一致するのは、米国に輸入されるカナダの自動車製品に対する割り当ての導入であり、米国にとっては憂慮すべき展開である。 幸いなことに、ここでも悪魔は良い意味で細部に潜んでいます。 米国の文書に基づくと、この割り当ては新しい要件に適合しない製品にのみ適用され、不適合製品に対してはこの上限までは XNUMX% という比較的低い関税が保証されます。 さらに、割り当てが現在のレベルよりXNUMX%高く設定されているため、すべての生産が不適合だったとしても、これが重大な問題になるまでにはしばらく時間がかかる可能性があります(図XNUMX)。すでに新しい要件を満たしています)。
非常に議論の多い乳製品セクターに関しては、カナダとヨーロッパおよびアジア経済諸国との協定(CETAおよびCPTPP)が道標となっているようです。 カナダ市場の約3.6%が開放され、他のイチジクの葉も販売される。 製品分類の変更、特に「限外ろ過」牛乳やその他の工業製品に関連する怒りの原因と思われるクラス7の製品価格設定システムは撤回され、米国の生産者に再び扉が開かれることになる。
養鶏部門も変化に直面している。 57年後には約12万1.2トンの米国産鶏肉の輸入が許可されるが、これは以前の水準から約2017万4トン増加しており、11年の国内鶏肉生産量約10万トンのごく一部に過ぎない(図表10 – 示されているシェアは、 USMCA のみによる正味の変更)。 これにより、CP-TPPおよびCETA協定の影響を含め、許容される総輸入量はカナダ生産量の約XNUMX%となり、乳製品部門への累積影響と同様となる。 これに加えて、協定のXNUMX年目からは、鶏肉のアクセスがXNUMX年間にわたって毎年XNUMXパーセントずつ拡大することになる。 さらに、協定初年度は現在の水準を上回るXNUMX万ダースの卵の輸入が許可され、卵へのアクセスも今後XNUMX年間で年間XNUMXパーセントずつ増加する予定だ。 他の貿易協定で前例があったように、連邦政府は影響を受けた人々への補償が間もなく行われることをすでに示唆している。 穀物、牛肉、豚肉などの他の農業部門については、これらの生産者が既に世界の競合他社と同じ土俵で競争していたことを考えると、概して通常通りの状況である。
小売の面では、国境以北の買い物客は、少額のオンライン購入の選択肢が増えることになります。 「ド・ミニミス」 閾値、つまり輸入品に関税がかからない値が、現在の 20 ドルから 150 ドルに拡大されました。 これにより、カナダのレベルが国際基準に近づきます。 カナダの小売業界は、重要な詳細のおかげで、この変化に対して驚くほど楽観的でした。 150 ドル未満の購入には関税はかかりませんが、関税は総額の 2% 程度と非常に低いです。 業界の観点からすると、より大きなリスクは売上税であり、より控えめな基準値である 40 ドルを超える購入に対しては引き続き課税されることになる。
紛争パネルはほぼ維持されている
カナダは紛争解決委員会、特にダンピングの申し立てを裁く第19章の委員会を維持するために懸命に戦ったと報告されている。 これらのパネルは概して保存され、現在は USMCA の第 10 章として組み込まれています。 これらは、署名者が、独立した裁判官委員会を通じて潜在的なアンチダンピングまたは相殺義務に異議を申し立てる能力を保持していることを意味します。 協定の条項(NAFTA第20章)を強制する能力も維持されている。
この面での大きな変化は、NAFTA第11章の紛争メカニズムの廃止であった。 これにより、企業が不当な扱いを受けていると思われる場合、政府を訴えることが可能となった。 これはカナダでは完全に廃止され、メキシコの少数の主要産業では引き続き適用されます。 注目すべきは、旧制度の下では米国企業が頻繁に苦情を申し立てていたにもかかわらず、このメカニズムの廃止が米国の主要な要求だったということである。 今後、カナダ企業によるパートナー政府に対する苦情には、カナダ政府の関与が必要となる。
スチールとアルミニウムはまだ待っています
明らかに残念な結果は、USMCAが鉄鋼とアルミニウムに対する米国の関税(ひいてはカナダの報復関税)に何の変更も伴わなかったことである。 当面、これらの関税は引き続き適用されるが、XNUMXか国すべてで広範な反対があり、自動車分野の協定(これらの製品の主要ユーザー)が改訂されているため、関税の縮小は依然として可能である可能性がある。 。
夕日は幸いなことに遠くに見える
カナダ(およびメキシコ)の観点からすると、サンセット条項は避けられるべきでした。 結局のところ、ほんの数年以内に交渉のテーブルに戻る場合、合意によって本当にどの程度の不確実性が解消されるのでしょうか? 残念ながら、これはアメリカの観点からすると大きな争点であり、何らかの合意に達する必要がある可能性が高いことを意味します。 幸いなことに、合意された条項は面倒なものではありません。 この協定は 16 年単位で機能し、各「期間」で 16 年を満たしてさらに XNUMX 年延長するオプションもあります。 理想的ではありませんが、この期間は、例えば、提案されていると伝えられている XNUMX 年間の強制的な再交渉プロセスよりも、投資決定にはるかに適しています。 USMCAがNAFTAに取って代わるのではなく、NAFTAに取って代わることも注目に値する。 これは、NAFTA の解散は CUSFTA への復帰を意味するのに対し、協定が解散しても「フォールバック」協定は存在しないことを意味します。
その他の側面: より長い著作権、調達に関する動きなし
USMCA の規模と詳細を考慮すると、あらゆる側面について報告するのは困難です。 すでに議論された主な分野以外にも、この協定では著作権保護も変更され、作者の死後さらに20年間の保護が追加された(カナダは米国およびEUの保護と同等の70年となる)。 新しい生物学的製剤(通常は化学合成では製造されない重要な新興クラスの製品)は、カナダが以前に合意したよりも10年長い、2年間ジェネリック競争から保護されることになる。
エネルギー分野では、重油製品がパイプラインを通過しやすくする化学物質である希釈剤に対する米国の税は、希釈剤の含有量が出荷量の 40% 未満である限り廃止され、カナダの石油価格の競争力を少しでも改善するために。 「比例条項」もなくなりました。 このため、米国へのエネルギー輸出を削減するには、カナダ国内で使用するための生産も削減する必要がありました。 これを廃止することで、カナダの生産者は製品をさまざまな市場に割り当てる際により柔軟に対応できるようになるはずです。
政府調達規制はおおむね変更されていない。 これは、カナダ企業が欧州政府との契約に入札できるCETAとは対照的である。 環境に関して、USMCA は、以前のように別個の協定に置くのではなく、環境規定を協定に組み入れます。 ただし、この変更を除けば、規定の大部分は NAFTA にすでに存在していたものです。 USMCA には、ビジネスを行う条件として政府がローカル コンピュータ データの保存を要求することを制限する条項も含まれています。7 デジタル規定は、政府が電子データの国境を越えた移動を禁止または制限することも禁じています。
また、NAFTA ビザ制度 (対応する米国のビザコードにちなんで「TN ビザ」と呼ばれることが多い) もほとんど変更されていません。 おそらく最も驚くべきことは、対象となる職業のリストが変更されていないことです。このリストが 1990 年代初頭に初めて作成されて以来、労働市場は進化し続けています。 文書の大部分は変更されなかったものの、USMCAの微調整により、各国が数値制限を設定する道が生まれ、CP-TPPやCETAなどの協定とは大きく異なる結果となった。
アメリカが私たちの肩越しに見ている(そして私たちも彼らのもの)
個々の貿易分野の更新(または更新の欠如)を超えて、大きな驚きは、「非市場国」との交渉に関する条項が含まれたことです。 そのような国と自由貿易交渉に入るUSMCA加盟国は(中国がその明らかな例である)、他の加盟国に通知し、協定文の見直しを許可しなければならない。 その後、パートナー国は、その国にUSMCAからの離脱を強制する計画をXNUMXか月以内に送達することが許可され(つまり、USMCAは他のXNUMX国間の二国間協定となる)、これは協定の他の条項、そして実際にはNAFTAの規定を反映しています。 この条項は、現在の貿易紛争を背景に中国にさらに圧力をかける米国の動きとして広く解釈されている。 カナダがこの条項に同意したことは、カナダとの自由貿易協定が締結されることを示している可能性がある。
今後XNUMX年ほどで中国に到達する可能性は低い。
USMCAにはマクロ経済政策に関する規定も含まれている(第33章)。 これには、自由変動為替レートへの一般的な取り組みのほか、通貨保有状況、為替介入、および同様の行動のタイムリーな報告が、データの観点と文字通りの意味(すなわち、為替介入の際のパートナーへの通知)の両方で含まれます。 )。 この点に関するメンバーのコミットメントを監視するために「マクロ経済委員会」が設立される。 この委員会は、経済状況を考慮して必要に応じて USMCA の規定を変更することができます。 特に、あらゆる変更はコンセンサス合意に基づいて行われ、経済政策を評価する際に公平な競争条件を維持するのに役立つはずです。 全体として、XNUMX か国すべてがすでに変動通貨を導入しており、同支部の報告要件を満たしていることを考えると、この規定は何よりも将来への保険のように思えます。
一つにまとめる: 勝者と敗者
他の貿易協定と同様、総計でプラスの結果があれば、セクターごとのさまざまな結果が隠蔽されます。 明らかな勝者が XNUMX 人いるとすれば、それはカナダの消費者です。 USMCAはさまざまな市場にさらなる競争をもたらすため、特に生活必需品の購買力の拡大に役立つはずだ。 消費者もまた、 僅少 海外からの低額購入の基準。 明らかな受益者はサプライチェーン監査の専門家です。自動車業界を管理する複雑な規則により、コンプライアンス監査の需要が生み出されるはずです。
つまり、その中間に位置する業界にたどり着くのです。 カナダの自動車および部品メーカーは、メキシコの同業者と比較して短期的な競争力が向上するとみられるが、前述したように、免税扱いを実現するための検証コストは上昇する可能性が高い。 中期的な状況は少し不透明で、新たな要件により北米の競争力が他の法域と比べて低下する可能性があります。 また、カナダの小売業者もその中間に位置しており、免税輸入の基準値が上昇することを歓迎する可能性は低いが、免税および免税基準値が国際的に比較的低いままであるという事実によって、この痛みは確実に和らげられるだろう。規格。
明らかに、酪農部門と養鶏部門はスケールの反対側にあります。 USMCA は、これらの産業に対して実施されている保護にさらに影響を与えます。 しかし、過去の合意が何らかの兆候を示しているのであれば、痛みを和らげるために政府による補償が提供される可能性が高い。 それは最終的にこの補償金を支払う納税者につながります。 この事実は、長期的な購買力の向上とバランスを取る必要があります。 これに加えて、医薬品の特許保護の変更により、さらなる研究開発が促進される可能性がありますが、民間の保険プランと公的制度の両方を介した購入コストの増加が伴います。 同様に、IP の変更はカナダのコンテンツ制作者を後押しする一方、図書館など一部のユーザーのコストを上昇させるはずです。
ボトムライン
USMCA はカナダの企業にとって憂慮すべき時期に終止符を打ちます。 この決議案はTDエコノミクスのカナダ経済見通しを変えるにはほとんど役立たないが、カナダ銀行の見通しの上方修正を引き起こす可能性が高い。 これにより、リスクのバランスが以前の想定よりも速いペースで金利上昇する方向に傾いています。 すべての貿易協定と同様、利益がすべてのグループに平等に分配される可能性は低いです。 消費者がトップに立っているが、納税者はおそらく農業セクターへの補償を求められることになるだろう。 自動車セクターも関税の脅威の撤廃と、すでにほぼ満たしている新たな原産地規則から恩恵を受けているが、新たな内容規則は中期的な競争力への打撃を相殺するだろう。 最も重要なことは、最も重要な貿易関係にある程度の確実性が回復したことで、カナダ国民が一斉に安堵のため息をつくことができるということです。
エンドノート
- ハフバウアーらを参照。 アル、2014: https://piie.com/sites/default/files/publications/briefings/piieb14-3.pdf
- このレポートでさらに詳しく説明するように、よくあることですが、この協定は経済全体にとって有益ではありますが、すべての個人や業界がこれらの変化から利益を得られるわけではないということを常に覚えておくことが重要です。
- カナダ銀行の 1 年 2018 月金融政策報告書のボックス 2018 を参照: https://www.bankofcanada.ca/07/2018/mpr-07-11-XNUMX/
- http://international.gc.ca/trade-commerce/trade-agreements-accords-commerciaux/agr-acc/cptpp-ptpgp/impact-repercussions.aspx を参照してください。
- 出典、PBO、影響は 2017 年の数値に調整済み。 http://www.pbo-dpb.gc.ca/web/default/files/Documents/Reports/2017/CETA/CETA_EN.pdf を参照してください。
- 米国の通商政策の不確実性による成長の足かせは、NAFTA再交渉だけによって引き起こされた可能性は低い。 米中貿易摩擦が依然高く、USMCAが法制化されていないことから、カナダ銀行は想定される成長への影響をすべて取り除くことに慎重になる可能性がある。 この分析はまた、不確実性が直線的に見通しに影響を与えたと仮定しています。カナダ銀行は、見通しに対する影響の分布に関するガイダンスを提供していません。
- 金融サービスの文脈において、重要な明確化は、カナダ政府が外国企業(つまり、スケジュール 2 および 3 の銀行)に対して、スケジュール 1 の銀行のローカライズ要件はそのままで、非ローカライズのストレージを許可するということです。 将来の変更は国内の法律/規制の範囲内で行われます。




 Signal2forex.com - 最高の外国為替ロボットと信号


