
米国のレビュー
9月のインフレ率はFRBの予想通り
- 9月の最新のインフレデータのほとんどはほぼ予想通りでしたが、原油価格の上昇と最近施行された関税により、インフレ見通しは上方修正されました。
- 一時的な価格上昇による増加の性質上、FRBは3年第2019四半期まで四半期にXNUMX回金利を引き上げていくと予想しています。
- 生産者物価は0.2%上昇したが、消費者物価はより控えめな0.1%上昇にとどまった。石油価格の高騰により、0.5月の輸入価格はXNUMX%上昇した。
9月のインフレ率はFRBの予想通り
経済データに関しては静かな週でしたが、生産者物価指数(PPI)、消費者物価指数(CPI)、輸入物価指数の2019つのインフレ指標に関するXNUMX月の最新データを入手しました。ほとんどのデータはほぼ予想通りでしたが、原油価格の上昇と最近施行された関税により、インフレ見通しは引き上げられました。インフレ率の上昇の性質上、FRBはXNUMX年第XNUMX四半期まで四半期にXNUMX回金利を引き上げる見込みです。
生産者物価は0.2月に2.6%上昇したが、前年比では0.3%に鈍化した(上図)。この上昇は主にサービスによるもので、前月比1.8%上昇し、輸送および倉庫価格が0.4%という驚異的な上昇となった。これにより、食品、エネルギー、貿易サービスを除いたコアインフレの好む指標は、予想を上回る12%の上昇となった。しかし、過去2.9か月間で「コアコア」はXNUMX%にとどまった。投入価格が最終価格を上回っているため、消費者物価インフレは緩やかに上昇し続ける可能性が高い。
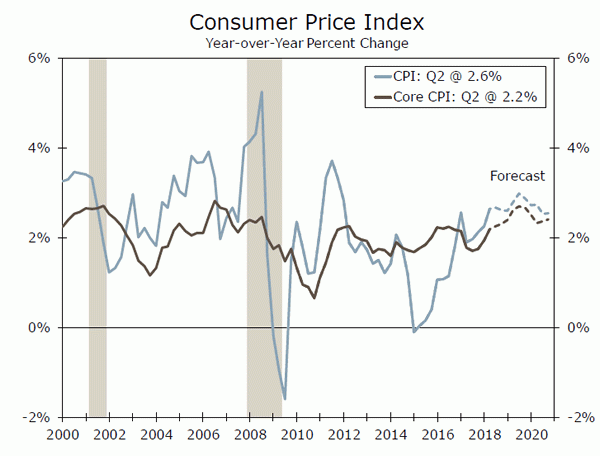
消費者面では、物価は予想よりもやや軟調で、総合およびコアCPI指標はともに0.1%上昇した。エネルギーが0.5%下落したことで総合インフレ率は抑えられ、コア価格の同様に緩やかな上昇はコア商品の0.3%下落と関連している。ここでの弱さは、中古車価格が3.0%下落したことが主な原因である。しかし、マンハイム中古車指数がここ数カ月上昇していることや、最近のハリケーンが買い替え需要を刺激する可能性が高いことを考えると、この弱さが続くとは予想していない。しかし、コアサービスは引き続き堅調で、前月比0.2%上昇した。コアインフレ率は前年比2.2%にとどまったが、総合CPIは2.3%上昇し、ここ数カ月を考えると控えめな数字だが、過去XNUMX年間の平均率と一致している(中央のグラフ)。
輸入価格は0.5月に0.1%上昇しました。ただし、原油と食品価格の上昇が上昇の背景にあり、燃料を除くと価格は横ばい、食品と燃料の両方を除いた価格は12%下落しました。過去3.5か月間で、輸入価格はXNUMX%上昇しました(下のグラフ)。
2.6 月のインフレデータはまちまちでしたが、原油価格の上昇と最近施行された関税の影響により、今後数か月でインフレが強まると予想しています。当社はインフレ予測を上方修正し、CPI は第 4 四半期に 2.8% に回復し、2019 年には 1% に上昇すると予想しています (XNUMX ページの図)。
供給と輸送の制約により、今年後半から来年にかけて、原油価格は当初の想定よりも高くなる見込みです。中間製品が主な対象だった最初の一連の関税とは異なり、現在関税の対象となっている中国からの輸入 200 億ドルには完成品も含まれています。多くの企業が価格交渉を行っており、また一部の企業はコスト増加の一部を吸収する能力があるため、関税の影響は長引く可能性が高いでしょう。
こうした動向により、今年の最後の数か月から2019年の最初の数か月にかけて消費者物価が上昇する可能性が高い。しかし、物価上昇は一時的な物価上昇によるものであるものの、インフレ期待が不安定にならない限り、FRBはインフレ上昇を無視する可能性が高いと予想している。
米国のOutlook
小売販売 • 月曜日
来週は、第3四半期の最終月の消費者支出の強さと持続性を改めて検証することから始まります。0.1月の小売売上高は0.4%増と、XNUMX%増という予想を下回りましたが、それ以前の月は大幅に上方修正されました。とはいえ、金利に敏感な経済セクターが冷え始めているという明確な証拠があります。XNUMX月は自動車販売(小売売上高のXNUMX分のXNUMX)がXNUMXか月連続で減少しました。しかし、XNUMX月にはXNUMXつの支出分野が依然として増加しており、家具、衣料品、百貨店のみが減少しました。また、ハリケーン・フローレンスの影響でXNUMX月の支出が増加する可能性もあります。
データは依然として、消費者支出が第3四半期のGDP成長率のトレンドを上回ることを示唆している。消費者信頼感と中小企業の楽観度は、過去最高水準からわずかに下がったままである。金利が上昇する中、消費者は依然として今が支出の好機であると感じており、0.6月の小売売上高はXNUMX%増加すると予想している。
Previous:0.1%Wells Fargo:0.6%コンセンサス:0.7%(月間)
工業生産•火曜日
火曜日の注目は工業部門に移る。同部門の生産は0.4月に4.9%増と堅調だった。さらに印象的なのは前年比2010%増で、14年以来の最高ペースとなった。鉱業(工業生産の14.1%)はエネルギー生産が過去最高に上昇したため、前年比0.2%増と大幅な伸びを示した。製造業の生産高は前月比1.2%増と控えめだった。しかし、業務用機器の生産高は4%増で、第3四半期の実質設備投資がXNUMX%前後のペースで拡大するという当社の予想を裏付けるものとなった。ISM製造業指数は極めて高く、地域連銀の調査でも引き続き同部門が堅調であることが示された。月曜日のエンパイア製造業指数では、国内工業部門についてさらに詳しく知ることができる。
今後は、ドル高、金利上昇、貿易不確実性が設備投資の重しとなると予想されますが、今後数四半期は若干緩和されるはずです。
Previous:0.4%Wells Fargo:0.2%コンセンサス:0.2%(月間)
住宅着工数•水曜日
今週は、水曜に住宅着工件数、金曜に既存住宅販売件数と、低迷する住宅市場に関するさらなるデータで締めくくられる。9.2月の着工件数は前月比29.3%増だったが、これは主に変動の激しい集合住宅部門の5.7%増によるものだ。しかし、この騒動の背後には、アパート建設の根底にある強さは、住宅価格の高騰と供給不安が賃貸人の購入意欲を制限している結果であるというシグナルがあるのかもしれない。さらに、XNUMX月の許可件数はXNUMX%減少し、現在は着工件数を下回っている。着工件数のこの弱さは、住宅建設業者の調査による楽観的な数値が続いていることとは対照的だ。
今後数四半期にわたって住宅建設が改善すると引き続き予想していますが、改善の度合いは予測から引き下げました。それでも、秋の残りの期間には着工件数が回復する可能性があります。木材価格は最近の高値から大幅に下落しており、認可済みだがまだ着工していない住宅の在庫は引き続き増加しています。
Previous:1,282K Wells Fargo:1,221Kコンセンサス:1,210K
国際評価
米国の好調にもかかわらず世界経済は若干弱含む
- 国際経済データとしては比較的静かな週だったが、国際通貨基金(IMF)は半年ごとの世界経済見通しを発表した。
- IMFは、最近の数多くの報告書で強調してきたテーマ、すなわち、米国の力強い成長にもかかわらず、今年の世界経済の成長は予想よりも若干鈍化している点に注目した。
- 幸いなことに、英国など一部の先進国の経済データは最近やや改善しており、新興市場では問題が起こっているものの、インドの堅調な成長など明るい兆しもいくつかある。
米国の好調にもかかわらず世界経済は若干弱含む
国際経済データとしては比較的静かな週であったが、国際通貨基金 (IMF) は半年ごとの世界経済見通しを発表した。IMF は、最近の数多くのレポートで強調してきたテーマ、すなわち、米国の力強い成長にもかかわらず、今年の世界経済の成長は予想よりも若干鈍い、という点を指摘した。より具体的には、IMF は 0.2 年と 2018 年の世界実質 GDP 成長率の予測を 2019 月の予測より XNUMX パーセントポイント下方修正した。
先進国経済は2017年にほぼ同時に加速したが、2018年はより異なる傾向が見られた。米国の経済成長は今年上向き、IMFは2.9月の米国の成長率0.4%予測を据え置いた。しかし、ユーロ圏の今年の成長率予測は、主要国で広範囲にわたる弱さが見られ、1.4パーセントポイント低下した。同様に、英国の経済成長は今年期待外れで、IMFは2018年の予測をわずかXNUMX%に下方修正した。
嬉しいことに、英国の経済データは最近やや好調である(中央のグラフ)。今週発表されたデータによると、3月までの前年比で製造業の生産高が予想をやや上回った。また、今週発表された月次GDPデータによると、英国の第0.7四半期GDP成長率は約2019%(前四半期比、年率ではない)で推移している。堅調とは程遠いものの、英国の成長が安定していることは心強い。XNUMX年XNUMX月のBrexit期限が迫る中、英国では、たとえ緩やかであっても成長が安定している方が、相当な不確実性に直面しながら減速を続ける経済よりも好ましい。
IMFはまた、発展途上国の成長予測を0.2年に2018パーセントポイント、0.4年に2019パーセントポイント引き下げた。IMFは、保護貿易政策の強化、金融環境の引き締め、原油価格の上昇など、さまざまな要因を見直しの理由として挙げている。私たちは他の報告書でも新興市場国が直面する課題を取り上げてきたが、最近明るい兆しとなっているのはインド経済だ。
インドの実質GDPは8.2四半期連続で加速し、2年第2018四半期には前年比XNUMX%という力強い成長率を達成した。インドの政策担当者は過去数年間に一連の構造的経済改革を実施しており、それが下図に示された成長の減速の一因となっている。しかし、こうした混乱による成長への足かせは明らかに弱まりつつあり、長期的な利益とインドの好ましい人口動態が相まって、短期的にも潜在的成長にも明るい見通しが示唆されている。
とはいえ、インド経済に課題がないわけではない。成長が加速し実質金利が上昇しているにもかかわらず、ルピーは今年ドルに対して下落している。財政赤字の懸念は依然として残っており、現在、消費者物価上昇率はインド準備銀行の目標範囲である4~6%をやや下回っている。原油価格の上昇はインフレ上昇のきっかけとなる可能性があるが、インドはエネルギーの純輸入国であるため、対外赤字を悪化させる可能性もある。上述の好ましい追い風があるにもかかわらず、新興市場が直面する幅広い課題を背景に、IMFはインドの実質GDP成長率の予測を引き下げた。
グローバル・アウトルック
イギリスCPI•水曜日
英国では、ポンドの急落後に起こった価格上昇の急上昇が弱まり始め、インフレが後退している。しかし、8月のCPIデータはこの傾向に反し、総合CPIとコアCPIの両方がブルームバーグのコンセンサスよりもはるかに強く、右のグラフに見られる上昇につながった。
ほとんどの経済データと同様に、インフレ率は月ごとに変動が激しい。下降トレンドに戻れば、イングランド銀行(BoE)の政策担当者は安心するだろう。経済成長は第2019四半期に回復したように見えるため、予想を上回るインフレ率の上昇は、3年2019月に迫るBrexit期限を考慮すると、政策担当者を厄介な立場に追い込むことになる。インフレ率は再び下降トレンドに戻ると予想しており、BoEはXNUMX年第XNUMX四半期まで政策金利を据え置くとみている。その時点ではBrexitをめぐる不確実性が和らぎ始め、BoEは利上げに前向きになると予想される。
Previous:2.7%Wells Fargo:2.6%コンセンサス:2.6%(前年度)
日本消費者物価指数 • 木曜日
英国とは異なり、日本の金融政策担当者はインフレが高すぎるというよりは、低すぎるという問題と戦い続けている。日本の総合CPIインフレ率はここ数カ月で変動が激しく、一方、コアインフレ率(生鮮食品とエネルギーを除く)は日本銀行(日銀)の目標である2%を大きく下回っている。
日銀は今月末の30月XNUMX日に会合を開き、四半期に一度行われる中央銀行の経済活動と物価見通しの最新情報を発表する。XNUMX月の最新情報では、政策担当者は今年のインフレ予想を下方修正し、低迷するインフレ期待を大幅に変えることが課題であると指摘した。労働市場が逼迫する中で賃金上昇が加速するなど、インフレ上昇の明るい兆候もいくつかある。しかし、このシナリオでインフレが加速したとしても、日銀が金融緩和政策を徐々に解除するのと同様に、インフレ上昇はゆっくりとしたペースで進む可能性が高い。
Previous:1.3%Wells Fargo:1.3%コンセンサス:1.3%(前年度)
中国の国内総生産•木曜日
第200四半期は、米国と中国の貿易戦争が激化する中で、中国経済に大きな進展が見られた。米国への中国製品50億ドルに対する最新の関税は四半期末にようやく発効したが、鉄鋼、アルミニウム、その他の中国製品3億ドルに対する関税などは第XNUMX四半期の大半にわたって発効していた。
中国の政策当局は成長を刺激する対策を講じており、直近では今週初めに預金準備率を100ベーシスポイント引き下げた。これは金融システムに流動性を注入し、銀行間金利を引き下げるのに役立つはずだ。以前も書いたように、最近施行された関税が中国経済を完全に脱線させるとは考えていない。ただし、経済成長は今年の6.6%から6.3年には2019%、6.1年には2020%に減速すると予想している。
Previous:6.7%Wells Fargo:6.5%コンセンサス:6.6%(前年度)
視点
金利ウォッチ
連邦準備制度の健全性
最近の連邦準備制度理事会による金融引き締めは、以前の時期に比べれば取るに足らないものです。1976年から1980年にかけて、米国のCPIインフレ率は前年比5%未満から14%超に上昇しました(上のグラフ)。その時代の終わり頃(1979年)、カーター大統領はポール・ボルカー氏を連邦準備制度理事会の議長に任命しました。
ボルカー氏はFRB議長として、金利とマネーサプライの両方をターゲットにする措置を講じた。何年にもわたる「金融緩和」の後、借入コストは急速に高騰した。プライム貸出金利は20%を超え、30年住宅ローン金利は18%を超えた。ボルカー氏の政策により、ドルの価値は大幅に下落し、失業率は1980桁に上昇し、XNUMX年代初頭のXNUMX度の不況が続いた(中央のグラフ)。
当時、多くの人が「FRBは狂ってしまった」と当然のように思ったかもしれない。しかし、彼の金融政策の大胆な変更と、数年間の苦しい時期でもそれを貫くという不屈の決意がなければ、米国経済は1970年代の衰退傾向とスタグフレーションを継続していただろう。
ボルカー氏は連銀に絶大な信頼をもたらした。多くの市場参加者や学者は、ボルカー氏が講じた措置が1980年代と1990年代の金融拡大を可能にしたと考えている。現在承認待ちのトランプ大統領指名を受けた経済学者マービン・グッドフレンド氏は、ボルカー氏がその年に成し遂げたことは「米国史上過去50年間で最も広く議論され、最も目立ったマクロ経済的出来事だったと言える」と述べた。
連邦準備制度の独立性とインフレ対策における信頼性は、米ドルが事実上世界の準備通貨であり、国際決済の第一選択肢となっている主な理由です。
パウエル議長は信頼性を維持する伝統を引き継いでいる。現在の 2.25% までのフェデラルファンド金利の段階的上昇は、20 年と 1980 年の 1981% のフェデラルファンド金利と比較すると見劣りする (下のグラフ)。
不況と財政難がボルカーの厳しい政策を支えていたにもかかわらず、レーガン大統領はボルカーの再指名を強く求め、ボルカーは4年にさらに1983年間の任期を開始した。
信用市場分析
消費者の期待に応える
今週発表されたニューヨーク連銀の9月の消費者期待調査(SCE)のデータによると、今後1年間の家計に関する消費者の見通しは以前ほど楽観的ではないことが示された。消費者は、所得の伸び、将来の信用の入手可能性、将来の財政状況など、いくつかの指標で期待が悪化していると報告した。
しかし、消費者の期待の低迷は、家計のバランスシートの現状と合致しているだろうか。全体的に見ると、ほとんどの消費者は、さまざまなタイプの信用の負債を減らし続けている。たとえば、第 66 四半期の家計住宅ローン負債対可処分所得比率は 2% で、景気後退前のピーク時の 100% 近くを大きく下回っている。消費者の信用負債も、過去数年間、可処分所得の約 25% で推移している。
とはいえ、SCE の表面下を見ると、これらの傾向は所得グループ間で同じではない可能性が高く、最新の調査では、一例として債務不履行の予想が異なることが指摘されています。年間所得が 50 万ドル未満の回答者は、今後 21.3 か月以内に債務の支払いを怠る可能性を 13.7% と見ており、全体の回答 XNUMX% よりも高くなっています。
金融情勢が厳しくなる中、所得層間の格差は引き続き注目すべき領域である。消費者全体を見ると明るい見通しが浮かび上がるが、借入コストの上昇と所得の伸びがわずかであることから、今後は所得階層の低い層の消費者が圧迫される可能性がある。
今週のトピック
豆のせいだ
2 月の大豆輸出は、中国の報復関税が 6 月 1.2 日に発効する前に、アメリカの農家が船で大豆を運び、国外へ持ち出そうとしたため、4.2 億ドル近く急増しました。大豆輸出の急増は第 4 四半期の成長に顕著に表れ、純輸出は 2013% という驚異的な主要 GDP 数値に XNUMX% ポイントという驚異的な貢献をしました。この貢献を全体的に見ると、XNUMX 年第 XNUMX 四半期に匹敵した以外、今回の景気拡大期で純輸出が主要 GDP 成長にこれほど貢献したのは今回だけです。この貢献ペースが持続する可能性は低いと認識しており、より高頻度のデータにより、大豆などの主要カテゴリーがすでに縮小していることが確認されています。
それ以来、大豆の輸出は600月に1億ドル、30月にはさらに2017億ドル落ち込んだ。大豆は貿易報告の要素の2017つに過ぎず、季節調整によって誇張されている可能性があるが、米国最大の農産物輸出であり、7年の米国の畑作物総生産量の約2017%を占めた。その生産量のおよそ半分が毎年輸出されており、農家が新しい市場を見つけることもあるが、45年にはその輸出量のほぼXNUMX分のXNUMXが中国に向けられた。中国に次いで、メキシコは米国の大豆のXNUMX番目に大きな輸出市場であるが、XNUMX年の総輸出量のXNUMX%を大きく引き離している。国内での収穫ピークシーズンが始まったばかりで、生産量がXNUMX月に前年比ですでにXNUMX%増加していたため、大豆農家は厳しい状況に置かれている。生産量の大幅な増加と米国最大の輸出市場への参入障壁により、農家はすでに価格低下に直面している。
大豆に対する外国の関税は、ここ数カ月のアメリカの輸出総額を歪めています。私たちは、貿易が第1.6四半期の総合GDPを2パーセントポイント押し下げると予想しています。しかし、貿易による押し下げは、在庫の増加によって相殺されても十分すぎるほどになると予想されます。第XNUMX四半期の在庫の大幅な減少により、わずかな増加でも総合GDPに大きく貢献することになります。




 Signal2forex.com - 最高の外国為替ロボットと信号


