
週が始まる29 October 2018
- 毎月のボラティリティを見て、ウエストパックのオーストラリアへの雇用見通し
- RBA:Bullockのガバナー補佐は話します。
- オーストラリア:CPI、小売業、輸出入価格、貿易収支、住居許可。
- NZ:住宅建築の同意、ビジネスの信頼。
- 中国:NBS PMIです。
- ヨーロッパ:GDP、雇用、CPI。
- 米国:PCEインフレ、財務省借り換え発表、ECI、非農業部門の給与。
- 他の中央銀行:BoE政策決定、日本銀行政策決定。
- 主要な経済および財務予測。
このレポートに含まれる情報は、26 October 2018のとおりです。
月間ボラティリティを見て、ウエストパックの雇用見通し
家庭や企業の調査が近い将来を導く
近い将来の雇用成長ペースを予測する際には、家計や企業の感情調査の労働市場指標を使用します。
ウェストパック・メルボルン・インスティテュートの消費者感情調査から、労働市場の勢いによく合う家計の失業期待(失業率の上昇または下降を期待しているか)に疑問がある。
失業率の期待は緩やかに上昇している(家計は失業率が若干上昇し、労働市場が軟化すると予想している)が、依然として歴史的に堅調な水準を維持している。 しかし、雇用は2017の後半を通じて失業の期待を上回ったので、2019の中途半端へのアンダーシュートは正常な出来事になるだろう。
オーストラリアにおける複数のビジネス調査には、労働市場に適用される質問があります。 幅広く深い労働市場指標を生成するために、Westpacは、これらの調査から得たすべての関連指標をWestpacの独自のジョブズ・インデックスにまとめ、そこから年次雇用成長の予測ペースを生成します。 ジョブインデックスは年間成長率よりも安定していますが、短期的なペースでの雇用拡大、さらに重要な転換点の両方について有用な指針を提供しています。
現在、ジョブズ・インデックスは2½%年の雇用成長を指しています。 2017の後半の実際の雇用の伸びは雇用指数を上回った。 今後、雇用の伸びが2019の初期段階まで雇用指数を下回ることが予想されます。
これらの指標を用いて、2019の第1四半期末までの雇用成長ペースは現在の水準を維持すると予想しています。 2のオーバーシュートに伴って雇用アンダーシュートが発生するとの見通しを反映して、指標が示唆しているものよりも軟化している2018の終わりまでには、年間ペースディップが2017%
家計需要と非鉱山投資を見直すと、当社の予測
さらに、基本的な経済見通しから、雇用プロファイルが定義されています。 これを行うために使用できるさまざまな指標やモデルを作成するためのさまざまな方法がありますが、わかりやすいだけでなく理解しやすく説明するためのガイドとして、よく理解された指標に基づく単純なモデルが最適です。
我々が使用する2つの経済的ファンダメンタルズは、家計調査(家計消費、住宅建設 - 改築とネットサービス輸出の両方)と非鉱業投資です。
調整済み家計需要の年間成長率は、4.4の後半に2015%でピークに達し、その後2.2の第1四半期に2018%に減速した。 われわれは、調整された家計需要の伸びは、雇用の四半期成長率で2四半期をリードしていることを見出した。
また、短期的な雇用指数を見てもわかるように、雇用の伸びは、2017 Q2から2018 Q1まで伸びた調整済み家計需要モデルの見積を上回っています。 このように、当社の予測には、2018の最終四半期のファンダメンタルズに戻る前に、雇用のアンダーシュート期間が組み込まれています。 2018の終わりまでに、私たちのモデルは、雇用は月平均20kを少し上回っているはずだと示唆しています。
非鉱山投資は、8初期のペースストールを予測しているところから、3月期には比較的緩やかな回復をほぼ2019%yrに上げました。 最近のピークは、1990後半の上昇と2000の前半(20%yrの周りでペースがピークに達することが多い)と比較して非常に控えめです。 それにもかかわらず、最近の増加は、2018を通じた雇用成長の期中の上昇が、2019の後半に減速する前には非常に緩やかであることを指摘しています。 また、2016 / 17オーバーシュートの問題もあります。 期待された是正措置が与えられると、2019の上半期の終わりにモデルの見積もり(25k前後の平均月額利益)を雇用しています。
参加は今のところピークに達していますが、雇用が回復すると回復します。
雇用プロファイルを取得したら、予測の丸めには参加の見積もりが必要です。 読者が気付くように、2017 / 18による強い雇用の伸びは、10月2016の低64.4%から1月2018の65.8%に上昇したため、失業率が大幅に低下することはありませんでした。
9月の労働力調査では、5.0%への失業率の低下は、0.24%への参加の急激な65.44pptの低下によって支えられました。 参加率が高いのは11月の65.79で2010%だった。 最近、1月の65.78で2018%を記録しました。
参加には2つの要素があります。 女性の参加、教育、高齢化などの構造的な長期的な問題、 参加が雇用に伴って低下する短期的な動態。
長期的には、女性の参加率の上昇と男性参加の減少(女性の年齢が高齢化しているため、高齢者はこのグループのネガティブネガティブではない)が、長期的に見ると、過去ではないにしても、参加の中期的ピークに近い。 当社の予測は、構造的なピークを見たという見解に拘束された雇用に関連する参加の短期的な動向に焦点を当てている。
参加率の上昇を予測してピークを記録することに慎重なもう一つの理由は、最近の男性雇用の改善が過去に行った男性参加の増加をもたらさなかったという観測である。 事実、男性雇用の年々の伸びが鈍化しているにもかかわらず、年1回の男性参加の変化は緩やかである。
これに基づいて、参加率は2019の第1四半期に少しずつ上昇しています。雇用が減るにつれて若干下がり、失業率は5.3%に制限されます。 2019の後半から2020に至るまで、雇用はほぼトレンドペースに持ち上がり、参加率は引き続き上昇し続けていますが、最新の65.78%のピークには及ばない。
失業率は5の終わりまでに2019%以下に低下する一方で、人口増加率は過去最高を維持するだろう
雇用および参加プロフィールを取得すると、失業率のプロファイルを生成することができます。 私たちの予測は、失業率が5.3の6月期に2019%のピークまで上昇した後、5.0%年末に戻ってから4.8終了までに2020%にまで下降しました。
それがあった週
先週はデータが少ないですが、不安に満ちています。 中心にあったのはトランプ大統領であり、FOMCの進行中の段階的な正常化の適切性について再び疑問を投げかけました。 その後、市場は成長に対してより慎重になる原因を発見しました。S&P500は水曜日に3%低下し、木曜日にはほぼ2%回復しました。 概して、世界中の市場がそれに続いた。
ウォールストリートジャーナルとのインタビューの中で、トランプ大統領は、徐々に正規化を重ねるFOMCに対する不満を明らかにした。 オバマ大統領の「ゼロ利子率」を参照しているコメントで明らかになった、FOMCの行動の妥当性よりもトランプ氏の焦点は、彼の経済的遺産のほうが重視された。 しかし、トランプ大統領は、「金利が急速に高騰していると思うので、FOMCを米国にとって最大のリスクと見ている」と明確に言った。
世界中の多くの人が、特に事業投資に関して、より大きな懸念の原因となっているのは、政権の貿易政策であると主張している。 米国のMarkit PMIは10月に持ち上がったが、フラッシュリリースによれば、コア耐久財出荷と注文はともに9月に弱さを示した。 コア出荷の場合、9月は2回連続してフラットな結果でした。 コア受注はさらに成長が不在のままであることを示し、9月に2ヶ月連続で低下した。 この軟調な傾向は、地方企業調査の投資意図シリーズの後半に見られる悪化に適合するが、財政拡大と国内需要に関する楽観主義とは対照的である。 まとめると、これらの所見は、関税が作成した不確実性を強調する。 2019後半の特別な財政政策の終結と併せて、2019中盤まで成長が減速し、FOMCが無期限に保留になるとの見通しから、米国の自己関税による事業投資へのショックは非常に重要です。
今週発表された米国の住宅データは、FOMCに慎重ではあるが警戒していない追加の理由を与えた。 新しい住宅販売は9月に5%を下回りました。 これは6ヶ月で5番目の減少であった。 しかし、過去2年間の一歩を踏み出してデータを検討すると、傾向は下向きよりも平坦になります。 住宅建設業者の信頼とCase-Shillerの住宅価格の上昇が依然として強く、30年住宅ローン率が調整可能であることを考えると、現在の販売レベルは維持され、在庫は管理可能なままです。
ヨーロッパに目を向けると、ECBは今週2月の会合に出席しました。 概して、彼らの見解は変わっていません。 理事会は引き続き国内経済、特に雇用の強さにかなりの自信を持っています。 後者は、時間内に賃金と基礎となるインフレに流れ込み、ECBの「ほぼ2019%年の目標」にインフレをもたらすと予想されます。 リスクは依然として「大まかにバランスが取れている」と考えられていますが、Q&Aで明らかなのは、この見方に対する外部リスクが構築されていることです。 これは、2020月の会議とその後の各四半期の終わりに更新されるECBの予測に細心の注意を払う必要があることを強調しています。 預金金利のみがXNUMX年後半から引き上げられ、借り換え金利は少なくともXNUMX年半ばまで待つとの見方は変わりません。 この見方に対するリスクは、後のハイキング開始に向けて歪められています。
オーストラリアに戻ってくると、データがなければ、雇用市場に関する豪準備銀行の議論が焦点になりました。 Debelle副総裁は、失業率が9月の5.0%に下落したことを受けて、オーストラリアの「完全雇用」のベンチマークであることを認識し、今週、「実質的に完全雇用を構成しているのか、 。 ウェストパック自身の見解では、完全雇用に見合う失業率は実際には現在の5.0%を大幅に下回る可能性が高いため、賃金上昇とインフレ率はすぐに回復する可能性は低い。 これは失業率が現在の「完全雇用」の歴史的見積もりを下回るパーセンテージ・ポイントで賃金が堅調に上昇し始めている米国の経験に合致します。 今後、オーストラリアの失業率は、5.0と2018を通じた2019%付近を維持しており、したがって賃金の伸びとインフレは良性のままです。 オーストラリアのための次の重要な更新は来週のために9月の四分の一のCPIのレポートである。 すべての前線で、インフレ圧力がないことを強調し、2019と2020を通じて保留中のRBAを正当化することが期待されている。
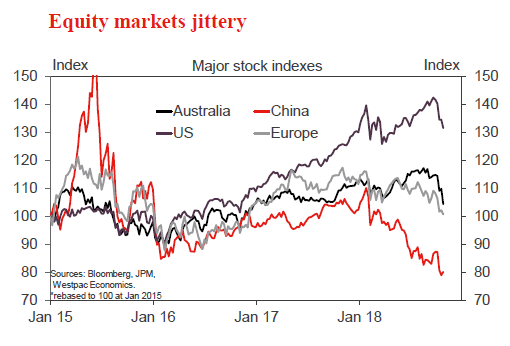
今週のチャート:株式
10月には、第2のグローバル・エクイティが1年で売り切れとなり、米国の金利上昇率が上昇した。
米国の10年は最近3.2月に約500%でピークに達し、月の初め以来、S&P8は約XNUMX%下落しています。 もちろん、脅威の関税、米ドル高、および(通貨を安定させるための)国内金利の上昇がエマージング市場の成長につながることを考えると、新興市場の下落は年間を通じてはるかに深刻です。
ニュージーランド:XNUMX週間先とデータラップ
ネット・マイグレーション率が高いのは、ニュージーランドが2014から2016まで経験した強力な経済の重要な要因でした。 しかし、最新の月次データはもう一度減少し、ネット移行が現在下降傾向にあることが確認された。 9月から1年間では、62,700のネット移行は、72,400のピーク時から2017に達した時点から減少しています。 正味の移民を重視する大きな要因は、ニュージーランド以外の市民の出発でした。 3〜4年前、一時的な仕事と学生ビザで多くの外国人がニュージーランドに入国しました。 ますます、それらの人々は今や家に向かいつつあります。 しかし、ニュージーランド人の動きも進化しています。 現在、海外から帰国するニュージーランド人の数は少なくなっています。最近、オーストラリアに向かう人数は急増しています。 ニュージーランド経済はもはやオーストラリアのパフォーマンスを上回っていないので、人々がこのようにして投票するのは驚くべきことではありません。
これらの傾向は引き続き持続し、ニュージーランドへの外国人入国者数の減少につながるものと期待しています。 これにより、ネット移行の継続的な減少が、今年度までに53,000にまで下がります。
企業は、いくつかの点でネット移行の低下を防ぐことができます。 移行は、店舗通路に足を踏み入れるだけで、一部のビジネスにとっては簡単な成長源です。 その成長の源は今や衰えつつあります。 一部の企業では、純マイグレーションが遅くなった場合に労働が難しくなることがあります。 そして、最終的に、人口の伸びが建設活動にとって大きな拍車をかけています。人口の伸びが減ると、新しい建設活動の必要性は少なくなります。
世帯にとっては、ネットマイグレーションの低下による経済的影響が混在する。 ビジネスが需要の減少に苦しむにつれて、仕事の可用性に悪影響を与える可能性があります。 しかし、労働市場における競争も少なくなるだろう。
準備銀行にとっては、純マイグレーションの低下は経済の総需要を減少させ(インフレを緩和する傾向がある)、同時に労働市場における総供給量を減少させる(インフレを上昇させる)。 準備銀行は総需要効果が総供給効果よりもわずかに大きいと考えている - 換言すれば、ネットマイグレーションの低下はインフレ見通しのマイナスであると考えられ、OCR削減のための(マイナー)議論である。 それは、移住者が需要よりも供給側にもっと多くを加えると考えられるドイツのような他国の認識とは非常に異なっている。
過去1年間の純移動の減少は、ニュージーランド全体で見られました。 今週発表された統計ニュージーランドの最新の地域人口推計によると、ほぼすべての地域で、6月の2017と6月の2018年の間に人口増加率が少し低下しました(例外はTaranaki、West Coast、Southlandです)。
しかし、今日の地域の人口増加のパターンは、2015のそれとはまったく異なります。 オークランドは依然として最も急速に成長している地域ですが、その人口増加率は急激に低下しています。 カンタベリーの人口増加率も低下しています。 一方、人口増加率は、ウェリントンやオタゴを含む中部と北部の北島全体で急増している。
これらの人口動向はオークランド人が小さな町の緑の牧草地のために大きな煙を放っているという一般的な考えがあり、それは疑いもなく話の一部です。 しかし、海外移住の変化パターンはおそらくより大きな役割を果たすでしょう。 ニュージーランドを出国する海外市民の多くはオークランドに拠点を置いていました。オークランドの人口増加率の低下の一部を説明しています。 一方、ニュージーランド人のオーストラリアへの逃亡者数は、2010中頃よりも今のところ少なくなっています。 これは、中央北部と南部の南部の島で人口増加率が上昇した理由の一部です。
地域の人口増加率のパターンは、住宅市場や経済的な成果に見られる地域のパターンとよく似ています。 オークランドとカンタベリーでは、賃料インフレが冷え込み、住宅価格は横ばいまたは下落しており、地域経済活動の指標は他よりも弱く、オークランドでは地域経済の信頼性は非常に低い。 これらは、ニュージーランドの景気減速が実際に感じられた地域です。
一方、ニュージーランドの他の地域では、景気の減速がまったくないように感じています。 彼らはまだ急速に加速している家賃、住宅価格の上昇、強い経済活動、高い自信を経験しています。 これらの状態はしばらく続く可能性があります。 しかし、これらの地域の企業にとって、今日の経済の盛り上げは部分的に永遠に続くことのない人口増加の勢いによって引き起こされたことを理解することは非常に重要です。 これらの地域の多くでは、建設活動の率は現在上昇していますが、人口増加率が低下したときには最終的に減少します。 それは、ローカルでの建設雇用の減少を意味します。 同様に、多くの地域での消費者支出は、持続不可能な住宅価格上昇率によって推進されています。 これらの地域では住宅市場が必然的に冷たくなるため、消費者支出もまた邪魔になるでしょう。
データプレビュー
Aus Sep住居承認
- Oct 30、最後:-9.4%、WBC f / c:-2.0%
- Mkt f / c:3.8%、範囲:-3.0%〜10.7%
住宅価格は8月に大幅に下落し、9.4%の減少はユニットの17.2%の減少(10月2016以来の最低水準)を踏襲したが、戸建て住宅承認も1.9%減少した。 その結果、Westpacの見解では、活動が第2脚を下回っているとの強い確信が得られる。
近いうちに減少傾向が見込まれます。 貸出条件が厳しくなったため、住宅市場は第3四半期まで大幅に弱含みとなった。 以前はシドニーとメルボルンの強い市場が下降を続けていました。 塊状の「高層」セグメントの月ごとの移動をピッキングすることは常に困難であり、20%以上の崩壊から戻ってくることは、より大きな滝の範囲が少なく、戻ってくる騒音のリスクもあります。 それによると、最近数ヶ月間に建設関連の金融承認が著しく低下したことによる高水準の承認は弱まりつつあります。 残念ながら、「第2レグ下」の見通しを固める2%の減少がさらに予想されます。
Aus Q3 CPI
- Oct 31、最後:0.4%、WBC f / c:0.5%
- Mkt f / c:0.5%、範囲:0.3%〜0.7%
Westpacの9月期の見通しCPIの見通しは0.5%qtrであり、2.0%年から2.1%yrへの年間ペースの緩和が見込まれます。 Westpacの予測では、2四半期の年間ペースは1.6%yrになります。
9月の四半期は、ABSが季節要因+ 0.30pptを投じる季節的に強いです。 しかし、これは過去2年間の6月期の季節要因の平均(平均0.27ppt)よりも大きいため、この見積もりが下方修正されるリスクがあります。
0.3%yrから0.31%yrへの年間ペースの緩和を見て、コアインフレは1.8%qtr(小数点以下第2位で1.9%)を出力すると予想されます。 調整平均と加重平均はともに0.31%増加すると予想されます。 コアインフレ率の2四半期毎のペースは、インフレの勢いを豪準備銀行の目標バンド以下にする1.5%yrから2.0%yrに戻る。
Aus Augプライベートクレジット
- Oct 31、最後:0.5%、WBC f / c:0.3%
- Mkt f / c:0.4%、範囲:0.3%〜0.5%
民間部門の信用の伸びは控えめであり、住宅が冷えるにつれて減速傾向にある。 年間成長率は現在4.5%で、1年前に5.4%から調整されています。
9月については、6月期の平均に沿って0.3%の上昇が見込まれます。 7月と8月の結果は、ビジネス上の上記の成果によってさらに高められ、0.4%と0.5%で回復しました。
この段階の最終段階で住宅ローンは緩やかになっており、特に貸出条件が厳しくなるにつれて、特に投資家にとって新しい貸出の減少が見られるようになりました。 8月の住宅クレジットは、0.4%、5.4%yr(投資家を含む、0.1%mth、1.5%yr)で増加しました。
企業が現実の経済への投資を増やすにつれて、ビジネスクレジット、3.8%は1年前の水準を上回り、控えめな上昇のまわりで変動している。 2つの堅調な結果(0.5%と0.8%)の後、8月にはより控えめな利益が見込まれます。
Aus Oct CoreLogicホームバリューインデックス
- Nov 1、最後:-0.5%、WBC f / c:-0.5%
オーストラリアの住宅市場は引き続き是正されています。 8大都市をカバーするCoreLogicの住宅価額指数は、0.5%下落して9月に3.7%減少しました。 過去に強いシドニーとメルボルン市場は引き続き堅調に推移し続けているが、近年は柔軟性が広がり、貸出条件が厳しい状況にあり、8月/ 9月の小規模住宅ローンの増加(4大銀行のうち3社は14 -16bps)を弱いミックスに追加します。
毎日の指数は10月の0.5%の低下を指し示しています。 CoreLogicはまた、特性属性に関する改善された情報の組み込みに続くシリーズの改訂を警告している。 これは、9月の-3.7%yrから-4.1%yrへの全国的な価格低下のペースを、10月の約-4.5%yrの読みを指して修正すると予想されます。 改訂により、シドニーの年間恒常的なペースは-7%yrに近づく可能性があります。
Aus 9月貿易収支(オーストラリア)
- Nov 1、Last:1.6、WBC f / c:1.7
- Mkt f / c:1.7、範囲:1.1から2.25
オーストラリアの貿易収支は2018のこれまでのところ剰余金を上回っています。
8月には、黒字は依然として上昇し続けていた($ 1.6bn)。
9月には、黒字は概ね横ばいで$ 1.74bnになると予想しています。
輸出利益は、石炭価格を上回る1%上昇、鉄鉱石価格の上昇は緩やかなものの、若干穏やかなAUDからの支持と相まって、石炭、LNGおよび扁平鉄鉱石輸出の減少によりある程度相殺される。
輸入法案は、TWIの僅かな減価償却額が輸入量の一部の整理統合によって一部相殺されたことにより、控えめな0.8%の上昇が見込まれている。
Aus Q3輸出物価指数
- Nov 1、最後:1.9%、WBC f / c:2.2%
- Mkt f / c:2.2%、範囲:1.5%〜3.2%
輸出価格は、2017中盤の軟調な修正後、3四半期ぶりに6月の2018に上昇した。
Q2では、商品の輸出物価指数は1.9%上昇し、6.6%の半分は2017中期よりも高かった。
9月期については、ドル安とコモディティ価格の高騰の影響を受けて、輸出商品価格は2.2%上昇すると予想しています。 これにより、年間の輸出物価指数12%が上昇する。
これらの見積もりによる商品の取引条件は、9月期の約1.3%増加した。
サービスの価格については、12月の4の支払いの残高のリリースで更新が利用可能になります。
Aus Q3輸入価格指数
- Nov 1、最後:3.2%、WBC f / c:0.9%
- Mkt f / c:1.0%、範囲:0.5%〜2.2%
輸入商品の価格は、6月期の3.2%で、前年度の6.0%を上回った。 物価上昇は、世界的なエネルギー価格の上昇、そして最近では豪ドル安の影響を中心に行われています。
9月期の輸入物価は、1年前より0.9%上昇して8.7%となる見込みです。
通貨は、前四半期の下落に続いて、四半期に混在し、米ドルに対して3.4%下落したが、TWIベースではほとんど変化しなかった。
原油価格は再び上昇し、輸入燃料のコストが上昇した。
Aus Sep小売業
- Nov 2、最後:0.3%、WBC f / c:0.2%
- Mkt f / c:0.3%、範囲:0.1%〜0.6%
小売売上高は8月に0.3%増加し、年間成長率は3.8%yrでしたが、過去6ヶ月間の年間成長率は3.2%低下しています。
指標は9月に混在している。 消費者心理は、5月の減税発表、午後の変更、住宅ローン金利の上昇、住宅価格の下落なども影響を与え続けた。 民間企業の業況調査では、NAB調査に対する小売業の回答が軟調でしたが、AiG PSIは上昇しました。 人口増加や雇用の増加を除けば、7月のGSTの低価値輸入品への拡大はいくらかの支持を与えるかもしれない。 残念ながら、9月に0.2%の利益が見込まれます。 しかしながら、住宅の減速による潜在的な牽制や裁量的な耐久消費財が削減されていることを示唆するいくつかの兆候が懸念されています(特に、自動車販売はQ5の3%を下回っています)。
Aus Q3リアル小売売上高
- Nov 2、最後:1.2%、WBC f / c:0.4%
- Mkt f / c:0.4%、範囲:0.2%〜0.8%
Q2の小売業レポートは、売上高が過去3四半期(1.2%、0.2%、0.8%)の鈍化傾向にぶつかり、堅調な0.2%の利益を上げたセクターにとって、まれな勝利でした。 改善された成果にもかかわらず、年間成長率は2.5%yrに抑えられたままです。
Q3の更新は、モデレーションを示す可能性があります。 第4四半期の0.6%増を目指す名目売上(対QNUMX%)。 価格については、Q1.1 CPIの詳細はまだ入手できませんが、私たちの見積もりによれば、食料価格の高騰はより厳しい小売デフレーターになり、Q2の-3%qtrディップよりも0.2%qtrに近い総合利益に寄与します。 価格データが存在しないため、通常よりも不確実性が増しますが、小売ボリュームはQ0.1でより緩やかな2%の利益を上げた可能性があります。
NZ Sep住宅建築に関する同意
- Oct 31、最後:+ 7.8%、WBC f / c:-10%
住宅住宅合意の発行は8月に7.8%増加した。 この急増は、オークランドの多くのマンションの同意によるものです。 マンションの同意書は一括して発行される傾向にあるため、9月にはこれが後退することが予想されます。 今月の10%の低下が予測されていますが、それでも高値を維持しています。
マンションの同意に伴う月々の変動性を見てみると、本当の焦点はオークランドの長期的傾向にあります。 人口圧迫と規制改革により、スタンドアロンと中規模の住宅の同意数が大幅に増加しました。 オークランドの年間同意者数は、13,000周辺でも引き続き堅調に推移すると予想しています。
NZ Oct ANZビジネスの信頼
- Oct 31、最後:-38.3
9月のビジネスの信頼感はやや改善しましたが、非常に低い水準でした。 企業自身の活動の見通しを含め、調査の他の要素にもわずかな改善がみられた。 しかし、投資意欲はさらに悪化しました。
事業の信頼水準は引き続き成長見通しに対する下振れリスクを示唆している。 しかし、経済活動の他のより直接的な指標は、成長が合理的な勢いを維持し、年後半に向かうことを示唆している。
自信調査は、昨年のインフレ圧力の上昇を示している。 9月には価格設定の意向がさらに高まった。 10月の調査では、ガソリン価格が今月初めにさらに上昇し、インフレ・ゲージにさらに上昇圧力をかける可能性がありました。
米国10月の雇用報告
- Nov 2、非農業部門の給与計算書、最後の134k、WBC 190k
- 11月2、失業率3.7%、WBC 3.7%
9月の雇用統計は、悪天候に対する非農業部門の雇用者の感受性、134、3、6月平均を大幅に下回る月の12kの増加を再度強調した。 しかし、過去数ヶ月の上方修正は失望を補うものでした。 ハリケーンシーズンから出てくる米国経済は、11月に190kの地域で再び活況を呈するだろう。 リビジョンに関するリスクは、上方に偏っています。
失業率については、最近の雇用成長の強さは3.7%の水準を維持すると指摘している。 しかし、そのような結果は、変化のない参加に条件付きである。
また、僅かな上昇トレンドに留まっているだけで、毎時の収益成長も焦点を当てています。 私たちの心には、初めの参加者が治癒するときだけ、賃金の上昇傾向が加速します。
英国銀行イングランド銀行金利
- Nov 1、Last:0.75%、WBC f / c:0.75%、Mkt f / c:0.75%
イングランド銀行は、9月の政策会議で銀行の利率を0.75%で据え置いた。 BOEはまた、非常に緩やかな引き締めバイアスを維持し、将来の増加は「緩やかなペースで限られた範囲で」可能性が高いと繰り返している。
9月の政策決定以来、混在した開発が行われてきました。 経済活動は緩やかなペースで拡大し続けており、失業率は低いままです。 しかし、インフレは予想以上に緩和し、ブレキシットの交渉の遅れは見通しを曇らせ続けている。 このような状況のなか、11月にはBOEの保有が継続される予定です。 添付の声明は、9月以降の緩やかなバイアスを緩やかに維持する見通しだが、経済見通しの不透明感を増す可能性がある。




 Signal2forex.com - 最高の外国為替ロボットと信号


