
米国のハイライト
- 米国の労働市場は引き続き印象的であり、他人事のように雇用を大量に生み出し(+250万)、失業率を過去最低水準付近に維持し(3.7%)、人々を労働力に引き込み(参加率+0.2パーセントポイント)、上昇を続けている。おまけに賃金 (前年比 3.1% – 2009 年以来最高)
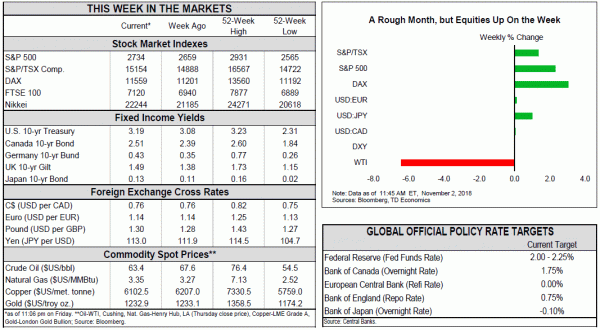
- 軟膏の中のハエ? XNUMX月の株式市場での激しい売りは、XNUMX年以上続いた株式強気相場に疑問を投げかけた。 主要株価指数は下落して月を終え、年初来では小幅な上昇にとどまった。
- 中国との貿易摩擦は市場の不安を引き起こす原因の一つとなっている。 今週の習氏とトランプ大統領の電話会談は進展を示唆しているが、より広範な貿易戦争を回避できるかどうかについてはまだ結論が出ていない。
カナダのハイライト
- 0.1月のカナダ経済は、すべてのシリンダーが稼働していないにもかかわらず、利益を上げた。 石油とガスの回復により、活動は前月比0.1%上昇した。
- 9月の貿易統計と10月の雇用統計はいずれも軟調だった。 その結果、当社は現在、第 3 四半期の成長率をほぼ 1.8% (前四半期比、年率換算) のトレンドペースで追跡しています。
- 全体として、今週の統計はXNUMX月利上げの可能性が低いことを示唆している。 データ依存性を指針とし、賃金上昇率と家計借入の推移が次の動きへの重要な引き金となるだろう。
なかなか辞められない雇用市場で、米国の労働者はついに給料がギリギリになりつつある。 雇用の伸びには鈍化の兆しはほとんどなく、250月には非農業部門雇用者数が62.9万人増加した。 労働参加率も3.7%まで上昇し、失業率は1969年以来最低のXNUMX%というサイクル最低水準を継続した。労働者不足が進む中、企業は賃金を引き上げるか、期待を縮小するかのどちらかでなければならない。
実際、労働市場が逼迫しているため、多くの企業が給与を引き上げることで労働者を獲得する競争を強いられている。 賃金と福利厚生を表す雇用コスト指数と平均時給の両方で、労働者報酬の上昇が示されている。 賃金は3年近く続いた3.1%成長の上限を突破し、前年比3%となった。 2009年1月以来、賃金の伸びはXNUMX%を超えていない(図XNUMX)。
逆に、5.8月の住宅価格の上昇は6か月連続で減速した。 S&Pケース・シラー住宅価格指数は前年比2%上昇し、XNUMX年ぶりにXNUMX%を下回った。 住宅価格はXNUMX年以上堅調に上昇してきたが、これは住宅市場の減速を示す最新の兆候であり、金利がじり高するにつれてこの傾向は続く可能性が高い。 減速しているにもかかわらず、住宅価格のインフレは引き続き賃金の伸びを大幅に上回っており、購入希望者が最近直面している手頃な価格の逼迫の一因となっている(図表XNUMX)。
今週を締めくくったのは、ISM製造業と個人の収入と支出に関するデータだった。 製造業が生産能力の制約や関税圧力に苦戦し続けたため、3月の製造業活動は依然として成長領域にとどまったものの、鈍化した。 個人消費の勢いは第 4 四半期末まで引き続き堅調であり、第 3 四半期への引き継ぎは堅調になると予想されますが、減税による刺激は第 2.0 四半期に頭打ちになる可能性が高く、個人消費の鈍化の前兆となる可能性があります。 前年同月比、コアPCEインフレ率はXNUMXか月連続でXNUMX%にとどまった。
インフレを上昇させる(そして減税による景気刺激効果をさらに軽減する)可能性のある展開の 20 つは、関税の引き上げです。 その点で、中国との緊張は高まり続けている。 商務省は今週、中国の国営半導体メーカーが米国企業から企業秘密を盗んだ疑いで米国企業との取引を禁止した。 このニュースを受けて中国の半導体業界は緊張し、中国と米国の貿易対立の激化に脆弱だと感じた。 その後、木曜日にトランプ大統領が通商交渉の進展を示唆したことで希望の光が現れた。 これはホワイトハウスが開始した習主席への電話会談に続いて行われた。 両国は今月下旬にブエノスアイレスで開催されるGXNUMX首脳会議で協議を再開する可能性が高まっている。 しかし現状では、首脳会談後の貿易戦争で停戦が実現するかどうかについてはまだ結論が出ていない。
全体として、米国経済は現在、低インフレと失業率というスイートスポットを享受している。 それがどれくらい続くかは時間だけが教えてくれる。
この 1 週間はデータ収集にかなり時間がかかりましたが、送信されたシグナルはあまり期待できるものではありませんでした。 明るい欄には月次GDPデータがあり、8月に経済が20か月連続で増加したことが明らかになりました(図XNUMX)。 「経済」という用語は間違いなく当てはまります。XNUMX の主要産業のうち XNUMX 産業のみが成長し、石油・ガス部門の回復がプラスの成長を維持するのに役立っています。
2 月に目を向けると、国際貿易統計は軟調でした。 輸出入は名目、数量ともに減少し、XNUMX月に当初報告された小幅な貿易黒字は赤字に修正された。 この四半期全体として、財の輸出は本格化せず(図表 XNUMX)、多くのカテゴリーが低迷しました。
5.8 か月先の 1.9 月の雇用統計では、失業率が XNUMX% に低下するという明るい見出しがありましたが、内容は軟調でした。 雇用の増加は自営業によるもので、それ自体はマイナスではありませんでしたが、励みになるものでもありませんでした。 最も落胆させたのは、賃金の伸びが5カ月連続で低下したことだ。 正規雇用者の賃金上昇率はXNUMX%で、コアインフレ率をさえ下回っている。
収入の増加は今後さらに重要になります。 カナダ銀行は政策金利を2.50─3.50%の「中立」レンジに戻す意向を示した。 ここからそこへ行くのは簡単なことではありません。 最新のレポートで論じたように、過去2.50年ほどの利上げはすでに影響を及ぼし始めており、信用の伸びは3.50年代以来の低いペースにまで落ち込んでいる。 債務水準の上昇に伴い、修繕費が家計に占める割合が大きくなり始めている。 これにより、そうでない場合に比べて支出に使えるお金が減り、今後の消費の伸びにブレーキがかかることになります。
これらはすべて計画的なものであり、家計収入の伸びが債務を上回る適度なレバレッジ解消は、長期的には良いことしかありません。 しかし、これは簡単なことではありません。支出が減速しすぎると経済全体の成長が鈍くなり、信用緩和が少なすぎると家計に関するリスクはせいぜい対処されないままになります。
世銀の今後の方向性を評価する上で、私たちが注意深く注目するバロメーターが XNUMX つあります。 XNUMXつ目は信用の伸びで、劇的な鈍化は利上げがすでにかなりの影響を及ぼしていることを示す警告信号であり、引き締めの鈍化を示唆している。 現状では、最新の数字でパニックに陥る理由は見当たりません。月々の加速は、金利上昇が需要を過度に圧迫していないことを示唆しています。 XNUMXつ目は賃金の伸びです。賃金の堅調さは、経済が実際に生産能力に達しているか、それを超えていることを示唆しているため、さらなる利上げが必要です。 今日の統計は残念なものでしたが、他の指標、特に給与はより前向きな状況を描いています。 短期的な展開はカナダ銀行の予想とほぼ一致しており、利上げペースを加速する理由は見当たらない。 ただし、データ依存がカナダ銀行の合言葉であり、すべての決定を「ライブ」で行うため、ポジティブサプライズによって計算が急速に変わる可能性があります。 このスペースをご覧ください。
FOMCレート決定
リリース日:November 8、2018
Previous:2.25%
TD予測:2.25%
コンセンサス:2.25%
FRBはXNUMX月の追加利上げに向けて軌道に乗っているはずだが、政策の変更を示唆するものではないため、XNUMX月のFOMC会合は市場に大きな影響を与えることなく成立するだろう。 リスクは、時価評価の編集から声明文の最近のデータの説明に至るまで、控えめなハト派的な市場解釈にある。 委員会が貸借対照表の審議に関する情報を公表し、これまで示されていたよりも早期に流出が終了することを示唆する可能性は低い。 そうなれば、市場の反応はよりハト派的なものになる可能性が高い。
カナダの住宅着工件数 – XNUMX月*
リリース日:November 8、2018
戻る:189k
TD予測:193k
コンセンサス:NA
住宅着工件数は193月には6万7千のペースに緩やかに回復すると予想されている。 過去 1.9 か月のうち 2009 か月は減少したが、集合住宅の着工が好調に推移し、増加に転じることを期待する一方、一戸建て住宅の着工は、住宅の小型化傾向で引き続き圧力を受けると考えられる。 一戸建て世帯が3月からのXNUMX%増をすべて放棄し始めると予想されており、これにより建設活動はXNUMX年以来最も弱いペースにとどまることになる。これは、消費と住宅からの成長の回転がより広範に行われていることと一致しているが、非住宅部門の需要が高まっていることに注目したい。建設は第 XNUMX 四半期における後者の弱点を補うのに役立ちました。




 Signal2forex.com - 最高の外国為替ロボットと信号


