
米国のレビュー
金融市場は不安定だが、経済データは堅調
- 今週は多くの米国経済指標が発表され、そのほとんどが米国経済の現状を前向きに描いたものでした。
- FRBが推奨するインフレ指標は9月に的中し、消費者信頼感指数は10月に再びサイクル最高値を記録した。
- 雇用コスト指数のデータによると、賃金と給与の伸びも第3四半期にサイクル最高値に達した。労働市場の逼迫は第4四半期に入っても続き、雇用主は250,000月にXNUMX万人の雇用を追加した。
金融市場は不安定だが、経済データは堅調
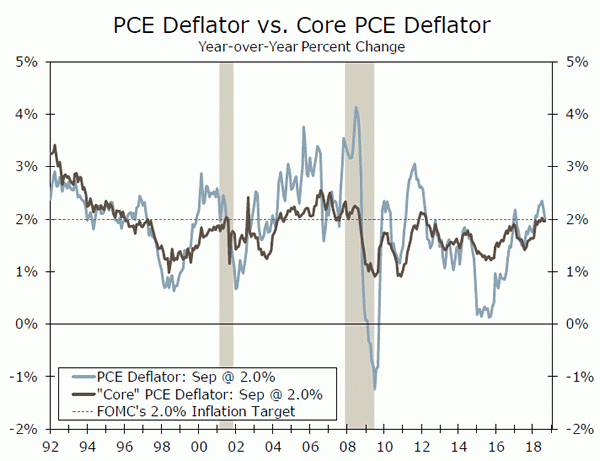
今週は多くの米国経済指標が発表され、そのほとんどが米国経済の現状を前向きに描いたものでした。 0.4月の個人支出は3%増と堅調で、先週の第2.0四半期GDP発表で報告された堅調な消費ペースと一致した。耐久消費財の急増が支出を押し上げたが、これは少なくとも部分的にはハリケーン・フローレンス後の買い替え需要によるものだった。おそらく、より興味深いのは、個人所得報告書に含まれるインフレデータでした。 FRBが優先するインフレ指標であるPCEデフレーターは、ヘッドラインと「コア」指標の両方でFRBの目標であるXNUMX%をまさに上回った(一面のグラフを参照)。インフレ率は依然として目標を達成しているため、FRBはXNUMX月会合での利上げ目標を維持すると考えられる。
FRBの追加利上げの根拠を高めるのは、消費者信頼感指数が再び最高値を更新し、137.9月には2000に達した(上のグラフ)。この指数は現在、ハイテクバブルのピーク時に2000年1月に記録した史上最高値をわずか約7ポイント下回っているだけだ。心強いことに、この利益は現状と期待の両方の要素の増加によってもたらされました。労働市場がますます逼迫していることと一致して、消費者は雇用の有無や収入の期待についてより楽観的となった。
労働市場の逼迫は今週発表された雇用コスト指数でも明らかだった。人件費は第0.8四半期も上昇を続け、ECIは予想より若干速い2.8%上昇した。過去 2.5 年間で、ECI は 3% 上昇しました。昨年のこの時期は 0.9% でした。第 3.1 四半期には、賃金要素の増加により、人件費の増加が加速しました。賃金と給与は同四半期でXNUMX%上昇し、民間部門の賃金は過去XNUMX年間でXNUMX%上昇しており、これは最も強い拡大ペースとなっている。緩やかな上昇にもかかわらず、米国の賃金上昇率は明らかに上昇傾向にあり(中段のグラフ)、労働市場のスラックの縮小から予想されるものと一致している。
今週の弱い分野の 57.7 つは、ISM 製造業景況指数の測定値が予想よりも軟かったことです。 12月は生産と新規受注の両方の構成要素が減少し、雇用の構成要素も減少した。この指数は XNUMX で、ファクター部門の生産の伸びが引き続き堅調であることを示していますが、指数は XNUMX か月移動平均と XNUMX か月移動平均の両方を下回っています。ドル高と貿易摩擦が、健全な国内経済による押し上げの一部を相殺している可能性が高い。
最後に、250,000月の雇用の伸びは200,000万人となり、3.0万人の雇用増加というすでに高い予想を上回った。平均時給も月全体で増加し、2009 年以来初めて前年比 25% のペースを上回りました。雇用の伸びは広範囲に及び、製造業、教育・医療サービス、レジャー・接客業が大きく伸びました。毎月の騒音を通じて、労働市場の逼迫はさまざまな指標で明らかです。 54歳からXNUMX歳の米国人口の何パーセントが雇用されているかを示す壮年期雇用人口比率は、引き続き上昇傾向にあり、前回のサイクルで到達したピークに近づいています(下のグラフ)。
米国のOutlook
ISM 非製造業 • 月曜日
ISM非製造業指数が示すように、21月も経済全体の活動は堅調に推移した。建設業や鉱業だけでなくサービス業も含む同指数は9月には21年ぶりの高水準となる61.6まで上昇した。
先週のGDP報告書は、今年の最終四半期に向けて堅調な勢いを示唆していましたが、ISM非製造業指数が最近の上昇の一部を取り戻しても驚かないでしょう。貿易への懸念は製造業以外にも浸透し始めており、マークイット、リッチモンド連銀、ダラス連銀のサービス部門PMIなどサービス部門の他の指標も数カ月前から鈍化している。 59.8月のISM非製造業指数はXNUMXまで低下したが、これは依然として経済の大部分で経済活動が堅調に拡大していることと一致するだろうと我々は推定している。
Previous:61.6 Wells Fargo:59.8 Consensus:59.0
FOMC決定 • 木曜日
前回のFOMC会合では、広く予想されていた4分の1ポイント利上げと、FRBのGDP成長率予想の上方修正がもたらされた。委員会が提出した今後数年間の金利見通しは事実上変わっておらず、政策の「緩和的」という表現を削除したにもかかわらず、政策の短期的な方向性は変わっていないことが示唆された。
水曜日の会合には記者会見は含まれない(来年は議長が各会合後に記者会見を開く予定なので最後)。成長と雇用の増加がさらに好調な四半期となったことで、声明の調子は今後も明るいものとなるだろう。最近の金融市場の不安定さへの同意があっても驚かないが、委員会メンバーは最近の動きについて懸念していないようだ。したがって、FRBが現在の政策方針に何らかの変更を示唆するとは予想しておらず、FOMCは12月の利上げまで金利を据え置くと予想している。
Previous:2.00-2.25%Wells Fargo:2.00-2.25%コンセンサス:2.00-2.25%
生産者物価指数 • 金曜日
先月の生産者物価は6月以来初めて上昇した。 0.2%の上昇はもっぱらサービス部門によるもので、食料品やエネルギー製品の価格は下落した。生産者物価指数は前年比で2.6%まで低下したが、基調は依然として堅調だ。食品、エネルギー、貿易サービス(販売価格ではなく利益率で測定)を除くコアPPIの推奨基準は2.9%で変わらず。
0.2月の生産者物価はさらに2.5%上昇する可能性がある。これは前年比をXNUMX%に押し上げるのに十分なはずだ。投入コストはここ数カ月上昇し続けており、さらなる価格圧力を示唆している。より高い投入コストを報告している製造業者の割合は依然として上昇している一方で、中間サービスおよび製品のコストは依然として完成品およびサービスを上回っています。
Previous:0.2%Wells Fargo:0.2%コンセンサス:0.3%(月間)
国際評価
世界貿易の懸念が再び焦点に
- ドナルド・トランプ米大統領が、11月下旬に予定されている中国の習主席との会談で有利な通商合意が得られなかった場合、残りの中国製品に関税を課すと脅迫したことを受け、世界貿易への懸念が再燃した。中国のPMIが予想以上に低下し、中国経済成長のより急激な減速に対する懸念が強まった。
- その他の展開としては、イングランド銀行と日本銀行はともに予想通り金融政策を据え置いた。一方、データ面では、ユーロ圏の第3四半期GDPは2014年以来最も遅いペースで成長したが、メキシコの成長統計は継続的な経済力の強さを示した。
世界貿易の懸念が再び焦点に
トランプ米大統領が、トランプ大統領と中国の習国家主席との協議で有利な通商合意が得られなかった場合、残りの中国製品に対する関税を250月初旬までに発表するとの発言を受け、市場は今週、世界貿易の動向に再び注目を集めた。この発表は、中国に対するさらなる通商措置の可能性を巡る米国のレトリックの最近のエスカレーションを端的に表している。実際、米国はすでに10億ドル相当の中国製品に関税を課しており、それまでに合意に達しなければ、そのうち200億ドル相当の中国製品に対する25%の関税は年末までに50.2%に引き上げられる予定だ。現在進行中の貿易摩擦は中国経済にとって重大な下振れリスクとなっており、米国の追加関税は中国の金融・財政当局によるさらなる政策支援策に拍車をかける可能性がある。今週発表された中国のPMIの発表により、2016月の製造業PMIが53.9とXNUMX年以来の最低水準に低下した一方、サービス業PMIはXNUMXと引き続き拡大領域にとどまり、景気減速に対する懸念が強まった(上のグラフ)。
他の政策展開では、今週行われた主要先進国中央銀行の会合はかなり平穏なものだった。日本銀行は金融政策スタンスに変更はなく、高度に緩和的な金融政策へのコミットメントを再確認した。一方、イングランド銀行も政策金利を据え置いたが、超過需要の増大と国内コスト圧力の高まりを指摘し、さらなる利上げへの勢いが高まっていることを示唆した。しかし、我々は、EU離脱の状況、特にEUと英国が2019年XNUMX月の期限までに合意に達することができるかどうかについてより明確になるまで、英中銀が再び利上げすることはないと予想している。
データ面では、欧州のGDP統計は総じて期待外れだった。ユーロ圏経済全体は、第 2 四半期に前四半期比でわずか 2% の成長にとどまった一方、前年比成長率は 1.7 年以来最低の 2014% に減速しました。国別の内訳を見ると、弱さの多くは次のようなものであるように見えました。これはイタリア経済の停滞によるもので、第 0.8 四半期の GDP 成長率の前年比はわずか 3% に鈍化しました (中図)。すでに楽観的すぎる成長目標(名目GDP成長率約1.5%)を掲げていると批判されているため、こうしたイタリアのGDP統計は、イタリア政府によるさらなる財政刺激策の推進を複雑にする可能性がある。しかし、これらの成長率がXNUMX月に債券買い入れプログラムを終了するという欧州中央銀行(ECB)の計画を狂わせるほど弱いとは思えないが、ECBの最初の利上げのタイミングとペースはユーロ圏のGDPとインフレの推移に左右される可能性が高い。今後の数字。
一方、第 3 四半期のメキシコの経済成長率は非常に堅調で、実質 GDP は前四半期比で 0.9% 増加し、前年比成長ペースは 2.6% に上昇しました (下のグラフ)。成長は経済のさまざまなセクターにわたってかなり広範に基盤があり、特にサービスが力強さを示しました。とはいえ、今週の好調な経済指標にも関わらず、メキシコ金融市場は並外れた不安定さを示し、アンドレス・マニュアル・ロペス・オブラドール次期大統領(AMLO)がメキシコシティの新空港建設中止を明言し、次期AMLO政権下での海外投資環境への懸念が高まった。 。
グローバル・アウトルック
中国貿易収支 • 木曜日
米国との貿易摩擦が続く中、今年は中国経済が世界経済の焦点の中心となっている。米国が中国からの全輸入品の約半分に相当する総額250億ドルに関税を課しているため、中国の貿易統計は特に注目されている。これらの関税が中国貿易に及ぼす影響を正確に定量化することは難しいが、中国の輸出総額の伸びが鈍化する重大な兆候は見られていない。
実際、どちらかと言えば、ここ数カ月で輸出の伸びが増加しているが、これはおそらく、米国政府による追加関税の可能性を先取りしようとしている中国の輸出業者の反映だろう。したがって、今後数か月間これらの数字を監視し、回復が続くのか、それとも再び減速するのかを確認することが重要です。
前: 31.7億ドル
メキシコCPI • 木曜日
近年のメキシコのインフレはジェットコースターのような状況となっており、これは主に対米ドルのメキシコペソの価値の大幅な変動を反映しています。 2016年と2017年のペソ安はCPIインフレの急激な上昇につながったが、その後、ペソが若干安定したため、今年初めには物価の上昇が鈍化した。しかし、ここ数か月では、原油価格の高騰もあり、インフレ率は上昇傾向にあります(コア CPI インフレ率は比較的安定しています)。
総合CPIインフレの底堅さは、メキシコ中央銀行の慎重な姿勢に寄与している可能性が高く、同中央銀行は475年以来累積2015bp利上げを行っているが、近い将来利下げする意向を示していない。実際、政策当局者らは最近の会合でタカ派的なトーンを打ち出し、金利が一段と上昇する可能性があることを示唆した。当社の見解では、メキシコ中央銀行は2019年まで利下げしない可能性があり、中央銀行が利下げを検討するには、インフレが後退しているというより具体的な兆候が必要となる可能性が高い。以前: 5.0%
コンセンサス:4.9%(前年度)
英国のGDP • 金曜日
2018年の英国の経済成長は総じて低調で、第1.2四半期の実質GDPは前年比2%増にとどまった。英国のGDP成長率1.2%という当社の通期予想が実現すれば、英国のGDP成長率としては2009年以来最も弱い年間ペースとなる。
活動統計を詳しく見ると、英国経済のさまざまなセクター間でパフォーマンスに多少のばらつきがあることが示唆されます。英国の消費者は賃金上昇率の上昇とインフレ後退の恩恵を受けており、小売売上高の伸びはここ数カ月で加速している。一方、製造業生産の伸びは低下傾向にあり、ビジネスセクターには弱さの兆しが見られる。 EU離脱の不確実性は今後数カ月間続く可能性が高く、英国の投資活動が大幅に回復することを想像するのは難しい。第 0.5 四半期の実質 GDP は前四半期比で 3% 増加し、前年比 1.4% の成長ペースと一致すると予想しています。
Previous:1.2%Wells Fargo:1.4%コンセンサス:1.5%(前年度)
視点
金利ウォッチ
不確実性が少し減る
見通しを曇らせていたいくつかの問題が若干解消されたため、今週の金融市場は好転した。 10月の株式市場の下落は、金融危機の余波と痛ましいほど遅い回復の中で導入された異例の緩和的な金融政策はもはや必要ないとのFRBの信念に根ざしているようだ。 FRBの計画は、経済の勢いを崩す必要がある場合、フェデラルファンド金利を段階的に中立かそれを若干上回る水準に戻すことだ。
FRBのより熱烈なレトリックにもかかわらず、FRBがドットプロットで示された道筋よりも積極的に動くという根拠はそれほど有力ではない。インフレは現実化するのが遅く(上のグラフ)、貿易摩擦による一時的な物価上昇が自己強化的な賃金価格スパイラルを引き起こす可能性は低い。
賃金の回復も遅れている。最新の平均時給データによると、過去3.1年間で賃金が2009%上昇し、0.2年以来最大の伸びとなった(中央のグラフ)。この上昇は、3 月のわずか 3.5% 上昇と前年の低調な数字を反映しています。しかし、賃金上昇率が3%─3.5%の範囲であれば良いことであり、生産性の伸びによって部分的に相殺されることになるが、生産性の伸びは減税が施行されて以来2.5%のペースで上昇しているが、過去4四半期ではわずか1.3%にすぎない。この差を分割すると、生産性は賃金上昇分の半分を相殺するように設定されているようで、インフレ率はFRBの目標である2.5%付近に維持されるはずだ。
貿易摩擦も緩和する可能性がある。私たちは長い間、関税が交渉手段として利用されており、11月の選挙後にはある程度の妥協が図られるだろうと感じていた。双方とも、中間結果によって自らの立場が強化されると感じた。議会が分裂すれば、米国にもう少し政治舞台が生まれるだろうが、減税や負担の大きい規制による進歩が損なわれる恐れはなく、米国の成長が最近のより力強い軌道に沿って継続することを可能にするだろう。
金融市場が堅調となったにもかかわらず、今週は長期金利が低下した。米国の経済成長率は引き続き2%を大幅に上回る可能性が高いとの確信が高まる一方、インフレ率はFRBの目標である2%に近い水準を維持するため、金利は徐々に上昇し続けるとみている(下のグラフ)。
信用市場分析
ジャンクを入手しましたか?
以前のレポートで、非金融企業部門の債務対GDP比が過去最高に達していることを強調しました。さらに、企業債務の短期負債が増加しており、バランスシートが金利上昇の影響を受けやすくなっています。しかし、この債務の信用格付けはどうなるのでしょうか?過去 2008 年間の歴史的に低いスプレッドを活用しようとして、企業は低格付けの債券を大量に発行しました。ブルームバーグ・バークレイズ指数のデータによると、最も低い投資適格(IG)格付けであるBBB格付けの社債は2.5年以来49倍のXNUMX兆XNUMX億ドル近くに増加し、現在IG債残高総額のXNUMX%を占め、記録的なシェアとなっている。したがって、未払い債務の大部分は「ジャンク」ステータスからあとXNUMX回の信用格下げであり、投資家はより大きな信用リスクに対してより高い利回りを要求するため、企業の借入コストが増加し、企業が負債をロールオーバーする能力が損なわれることになる。
米国企業の財務健全性についてはそれほど懸念しているわけではないが、企業の財務健全性をさらに緩やかに悪化させる要因として、FRBが利上げを進める際のロールオーバーリスク、利益率の縮小、金融システムや投資家心理への外生的ショックという3つの要因があるとみている。信用サイクルが長期化し、金利が上昇し、利益率が縮小するにつれ、信用力に対する監視が厳しくなるだろう。実際、今年に入ってから信用スプレッドは上昇傾向にあり、発行額は減少している。広範な格下げはこの格下げを加速させる可能性があり、監視する価値のあるリスクです。
今週のトピック
FRBの使命を確認する
金融政策運営におけるFRBの責務は、最大の持続可能な雇用、安定した物価、そして適度な長期金利で構成されている。
どう見ても、労働市場は「完全雇用」、あるいはそれに非常に近い状態にあります。失業率は3.7%で、今週の新規失業保険申請件数は45年ぶりの低水準を記録しており、企業が挙げる最大の問題は、選べる十分な労働者がいないことだ。それでは、FRBの政策にはどのような影響があるのでしょうか?
FRBは政策スタンスを遂行する際に多くの指標を分析するが、自然失業率の正確な測定値、つまり安定したインフレを維持しながら失業率を最低にすることは、FRBの責務を支えるのに役立つだろう。私たちは、「u-optimal」と呼ぶ、自然速度を推定するための技術的方法論を開発しました。
現在、u-optimal は 4.1% であると推定されており、第 3 四半期の失業率 3.8% をわずかに上回っています。ただし、自然利率の正確な推定値は直接観察できないため、範囲として考える必要があります (上のグラフ)。この推定レンジはFRBに影響を与える。
実際の失業率(3.7%)は我々の推定範囲(3.6%~4.6%)内にあるため、FRBは緩やかなペースで利上げを続ける可能性が高い。もしそれが我々のレンジを下回った場合、FRBはより積極的な利上げペースに着手する必要があると判断するかもしれない。なぜ?
下のグラフに示されているように、労働市場のスラックの減少(黒線)、または最適失業率と実際の失業率の間の狭まりは、歴史的に賃金インフレの上昇(青線)と関連付けられてきました。賃金上昇率は近年高くなる傾向にあるが、過去のサイクルのこの時点で一般的だった率にはまだ大きく及ばない。したがって、労働市場のスラックが限定的であることが今後さらなる賃金上昇につながり、インフレ率がFRBの目標である2%を著しく上回る可能性があるというリスクがある。




 Signal2forex.com - 最高の外国為替ロボットと信号


