
ハイライト
- イタリア連立与党政府は、短期的な成長促進を目的とした支出計画を提案しているが、その代償として将来的には債務がさらに増えることになる。 その結果、欧州委員会は23月XNUMX日に予算案を否決し、XNUMX週間以内の予算修正を求めた。
- 予算の対立は投資家によるイタリアの銀行株の売却を引き起こし、同時に10年物ドイツ国債のソブリンスプレッドも急騰した。 これはおそらく、ECBの支援もあってイタリアの銀行救済が今後数年間に実施される可能性が高まる中、投資家のヘアカットの可能性が高まっていることを反映していると考えられる。
- 数日後に発表される新予算案には、歳出の限界的な削減や、歳入面への懸念を軽減するための付加価値税の引き上げが含まれる可能性がある。 これにより、将来の経済危機への懸念が後退するにつれて、金融状況がさらに悪化することは避けられるだろう。 しかし、これがイタリア政府とEUの間で目撃される最後の対立となる可能性は低く、市場のボラティリティが今後もさらに高まることを示唆している。
米国の中間選挙が終わった今、金融市場はイタリアと欧州連合(EU)間の予算対立など、進行中の他の地政学的テーマに焦点を戻すだろう。 イタリアのポピュリズム連立政権は、EUの財政規則に違反するとみなされる予算案を提案した。 その結果、イタリアは現在、債務がジャンク債に格下げされるリスクにさらされており、経営不振に陥っている銀行セクターをさらに危機に陥れ、周辺地域で広範な債務持続可能性への懸念が再燃する恐れがある。
イタリアはユーロ危機以来、成長促進と雇用創出に苦戦している。 ここ数年で成長は徐々に加速し、失業率も改善している。 しかし、国民の負託を受けて選出された連立政権は、長期的には債務負担の持続可能性を低下させるという代償を払って、短期的な成長促進を目的とした支出計画を打ち出した。
額面どおり、政府支出計画には、深刻な供給側の課題に直面している停滞している経済を活性化させるのに役立ついくつかの優れたアイデアが含まれています。 しかし、予算に欠けているのは、歳入を増やし、それによって短期的な支出を長期的により持続可能なものにする計画である。 さらに、反体制的なレトリックと連立政権の行動は、イタリアの金融市場アクセスの潜在的な犠牲を払って、一般的にありふれた年次演習を政治化している。
最終的には、EUとの交渉により、財政ストレスを軽減するためにイタリア政府が支出と歳入の限界的な譲歩を行うことになる可能性が高い。 しかし、これがイタリア政府とEUの最後の対立となる可能性は低く、市場のボラティリティが今後もさらに高まることを示唆している。
予算の内容
数週間にわたる協議の後、欧州委員会は公的赤字がGDPの2019%に増加するイタリアの2.4年予算案を拒否した1。全体で予算は37億ユーロかかり、歳出の約59%は借金で賄われると見込まれている。 主な項目は次のとおりです。
- 年金改革と早期退職。 最大 400 万人が 62 歳で退職できるようになる可能性があります。現在、退職年齢は 65 歳です。これらの変更は 7 月に施行される予定で、費用は約 XNUMX 億ユーロです。
- 普遍的なベーシックインカム。 頻繁に審議されるものの、めったに実現されないこの予算案は、最も裕福でない人たちに資力を検証した上で月額5ユーロのユニバーサル・ベーシックインカムを認めるという五つ星運動(M780S)の選挙公約を踏襲している。 これはイタリア人または合法的に780年以上居住する外国人に限定されており、人々が雇用市場に戻ることを促すために必要な支援を提供することを目的としている。 同様に、最低年金も6ユーロに引き上げられる予定だ。 これらの措置を総合すると、職業センターの改善に9億ユーロの取り組みを含む、10億ユーロから1億ユーロの費用がかかり、XNUMX万人の経済的幸福が改善されると予想されている。
- 税金の恩赦と改革。 租税恩赦はイタリアで納税を回避した裕福なイタリア人に恩恵をもたらすと主に期待されており、2億ユーロ以上の歳入が見込まれる。 15%の一律税は、年間売上高が65万XNUMX千ユーロ未満の職人を含むXNUMX万人以上の自営業者に影響を与えると予想されている。
- 2019年には付加価値税(VAT)の引き上げは行われず、2020年と2021年に予定されていた引き上げ額は縮小される。売上税の引き上げは不評だが、EUの財政規則では、政府が一般財政赤字を継続する場合にはVATの引き上げを義務付けている。 この予算では、3 年 1 月 2021.2 日までに VAT を 12.5 パーセントポイント引き上げる予定だった 640 月に予定されていた引き上げが廃止されました。2019 VAT 自動引き上げの廃止により、イタリア政府は年間約 XNUMX 億ユーロのコストがかかると予想されています。 しかし、予算ではギャンブルに対する増税と国有資産の一部民営化により、XNUMX年にXNUMX億XNUMX万ユーロの追加歳入が計上されている。
- 公共インフラ。 この予算では、今後 15 年間でインフラ投資を 38 億ユーロ増加することが求められています。 これにより、今後 XNUMX 年間でインフラ支出が約 XNUMX 億ユーロ増加します。
- 支出削減。 内部効率の実現により年間 0.5 億ユーロの節約が見込まれ、移民の管理と住居への支出の削減によりさらに 0.5 億ユーロの節約が見込まれます。 「黄金」年金の上限を月額330ユーロにすることで、さらに年間4,500億XNUMX万ユーロの節約が見込まれる。
長期的な持続可能性が主要な懸念事項
付加価値税の自動引き上げによって軽減できたであろう22億ユーロの予算穴を考えると、この予算案が欧州委員会と金融市場の両方から懸念を引き起こしたのも不思議ではない。 過去のイタリア政府は一般財政赤字をGDPの約0.7%まで削減すると約束しており、この予算は以前の約束よりも約1.7パーセントポイント低い。 さらに、提案された予算案は、基礎的財政収支の黒字が1%を超えるXNUMX年連続の記録に終止符を打つことになり、これが借入コストの抑制に貢献してきた。
イタリアの予算擁護の理由は、巨額の財政赤字を計上してEU財政規則に違反した他の国々が同様の反発に直面していないことだ。 フランスもその一例です。 構造改革の実施によりEUの財政規則に違反するとはみなされていない。 しばしば厳格な枠組みとみなされているが、成長と安定協定にはいくつかの柔軟な要素があり、例えば、欧州政府が構造改革に取り組むことによる経済的負担を軽減するために赤字を計上することを認めている。 イタリアの2019年予算案には、構造改革に取り組むスケジュールが明記されているが、欧州委員会は約束よりも行動を重視しているようだ。
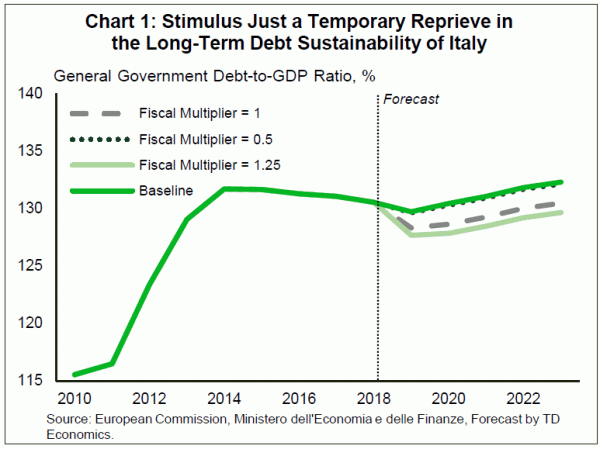
結局のところ、最大の懸念は、予算に示された支出促進による成長への追い風が消えた後、今後数年間に何が起こるかということだ。 ひとたび低成長が再び戻ってくると、刺激策の唯一の遺産はイタリアの債務対GDP比の悪化となる可能性がある(図表1)。 イタリアの長期的な成長見通しは、労働力の高齢化によって老年依存率が上昇し、財政がさらに圧迫されるという課題に直面しているため、これは問題である。 予算計画に盛り込まれたような労働市場改革は正しい方向への一歩だが、将来の労働力不足を防ぐためにはさらなる取り組みが必要だ。
迫り来る財務リスク
経済や政治はさておき、財政上の現実としては、ギリシャや日本と同様、イタリアには景気刺激策に取り組むための財政余地がほとんどない。 イタリアの債務対GDP比は130%で、ユーロ圏ではギリシャに次いで2番目に高い(図表300)。 イタリアは投資家からの信頼を築くのに常に苦労してきた。 ユーロ導入前、イタリア政府は財政赤字を出し、借金を収益化してインフレを煽り、リラ安を招いたことで悪名が高かった。 ユーロ圏第3位の経済大国であり、欧州の重要な金融センターであるにもかかわらず、この信頼性の欠如がイタリアを悩ませ続けている。 その結果、40月にポピュリスト連立政権が発足して以来、イタリアの長期国債金利は不謹慎財政への回帰への懸念から上昇しており、現在は同等のドイツ国債よりも約XNUMXベーシスポイント高い水準で取引されている(図表XNUMX)。 ) – 驚くべきことに、ギリシャよりわずか XNUMX ベーシスポイント低いだけです。 これは、赤字の増大が持続不可能な債務の増加につながり、救済プログラムやイタリアの銀行危機、あるいはその両方を引き起こす可能性があるという懸念を反映しており、投資家が今後数年間でヘアカットを行う可能性があることを示唆している。
実際、イタリアの長期債券や銀行の投資家が懸念するのは十分な理由がある。 引き金は既に上昇している債務水準の今後の上昇であるが、より差し迫った懸念は、ECBが金融政策の正常化を開始するとイタリア財政に何が起こるかである。 これは必然的にイタリア国債の価格の再上昇につながり、持続可能性の問題をさらに悪化させる可能性がある。
ECBの債券買い入れプログラムは12月に終了する見通しで、次のステップは再投資の停止だ。 これは早ければ2020年にも実現する可能性がある。これを予想して投資家はすでに、低品質の債券を購入するためにより高いプレミアムを要求している。 格付け会社による最近のイタリア国債の格下げは、イタリア国債がジャンク状態に近づきつつあるという懸念と一致しており、イタリアの経済危機による広範な波及への懸念が表面化する中で、この展開は金融市場のパニックを引き起こす可能性がある。 こうした懸念にさらに加わるのは、イタリアが信用リスクにより不適格とみなされた場合、ECBが保有資産の満期から得た収益をイタリア国債に再投資することを中止する可能性である。
リスクはそれだけではありません。 2016年にECBが発表した資産買い入れと長期レポオペの組み合わせは、イタリアの銀行が資本増強の一環として国債を購入するきっかけとなった。 その結果、支払能力の懸念はソブリンを超えて、すでに多額の不良債権を抱えているイタリアの銀行セクターにまで広がっている。 ECBが来秋に短期金利を引き上げる予定であるため、対象を絞った長期借り換えオペ(TLTRO)の250億ユーロ以上は最終的に2020年に価格が上昇し、利益率が圧迫され、融資条件がさらに厳しくなるだろう(図表4) 。 イタリアのジョバンニ・トリア財務大臣は最近、ドイツ連邦債との10年物利回りスプレッドを400ベーシスポイントに引き上げることが、イタリアが銀行セクターへのストレスを軽減するために行動しなければならないポイントになるかもしれないと述べたと伝えられた。 3 今秋のイタリアの銀行株の下落は、投資家がすでに銀行セクターのデフォルトの可能性を織り込んでいることを示している。
危機につながる予算行き詰まりのリスクが低い
実際のところ、ギリシャとは異なり、イタリアは大きすぎて潰すことはできない。 このことは、イタリアのユーロ圏の同国、すなわちドイツに対するTARGET2残高の規模によってさらに明らかである(図表5)。 ユーロ危機から学んだEU諸機関は、イタリア経済が債務危機に陥るのを防ぐために、より積極的な姿勢をとっている。 より持続可能な2019年予算を要求するために欧州委員会がとった前例のない措置は、この積極的なアプローチの証拠です。 さらに、財政が逼迫した場合には、ECBが介入してイタリアの銀行を含む欧州の銀行に流動性を供給する可能性が高い。 これには、来年XNUMX月に金利が上昇し始める中、銀行マージンへの圧力を軽減するための別の長期レポオペが含まれる可能性がある。
今後数日のうちに、イタリアは2019年の修正予算案を作成すると予想されており、この予算案では支出の限界的な削減が盛り込まれる可能性が高く、少なくとも2020回の付加価値税引き上げが盛り込まれる可能性があり、短期的な歳入懸念を和らげる譲歩となるだろう。 とはいえ、たとえ現在の予算難題が連立政権の崩壊や新たな選挙を引き起こすことなく解決されたとしても、来年のXNUMX年度予算年度でも同様の対立が確実に再び起こるだろう。
全体として、予算の対立はすべての関係者にとって費用のかかる取り組みであることが判明しています。 しかし、それがイタリアの経済危機につながる可能性は低い。 とはいえ、これがEUの経済的立場ではなく政治的立場であることが判明すれば、投資家がユーロと欧州プロジェクトの将来に疑問を抱き、今後の衝突により金融市場のボラティリティがさらに高まることは確実だ。
私たちはあなたに提供します 無料ダウンロードforexロボット Metatraderのテスト結果のための停止および逆システムに基づいています。




 Signal2forex.com - 最高の外国為替ロボットと信号


