
毎週これを繰り返しているような気がしますが、来週は本当にマーケットが非常に興味深いものになりそうです。 アルゼンチンでのG20サミットは週末に閉幕する予定で、中米大統領間の通商協議の結果次第では、リスク敏感資産が一方向または他方向に大きく乖離する可能性があるため、日曜夜のアジアオープンで花火が打ち上げられる可能性がある。 。 来週には、XNUMXつの主要な中央銀行会合、米国の月例雇用統計を含む多くの経済データ、そしてOPEC+グループによる潜在的な原油供給削減決定も予定されている。 したがって、誰にとっても何かがあります。
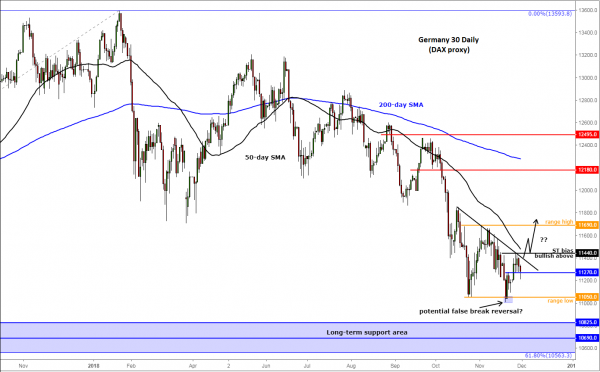
来週の繁忙期を前に金曜日の市場はかなり静かで、一部の市場参加者は週末のリスクイベントがなくなるまで様子見をしたいと考えていたため、既存のレンジが維持された。 しかし今週は株式、外国為替、商品市場でいくつかの急激な動きが見られた。 ジェローム・パウエル連邦準備制度理事会議長が明らかに2019年の四半期に一度の利上げの一時停止に向けて市場を準備したことを受けて、米国株は週半ばに急騰する一方、ドルは下落した。 同氏は慎重に言葉を選び、金利は中銀が一時停止を検討する可能性がある水準を「わずかに下回っている」と述べた。 これは金利が「中立からは程遠い」と述べたわずか1カ月前の発言とは全く対照的だった。 しかし、ウォール街の急騰にもかかわらず、欧州の株価はほとんど反応しなかった。 ここの投資家は、経済や原油価格の低迷に対する懸念は言うまでもなく、貿易戦争、英国のEU離脱、2019年の予算を巡るイタリアとEUの対立など、他にも懸念すべき事柄を抱えていたことは明らかだ。
しかし、週末の米中通商協議で前向きな解決策があれば、来週には地合いが確実に改善する可能性がある。 逆に、貿易紛争が未解決のまま続く場合は、株価はさらに低迷すると予想されます。 外国為替トレーダーにとって、G20サミット直後の主な焦点はオーストラリア通貨、キウイ通貨、人民元などとなるだろう。
OPEC+は原油供給を削減するのか?
一方、石油輸出国機構(OPEC)委員会が10月の水準から日量130万バレルの減産を示唆したとの報道を受け、原油価格は金曜日の昼遅くに反発した。 この見出しが出る前、石油市場の参加者はOPECプラスが来週供給を削減すると確信していなかったため、原油価格は最近の安値近くまで下落していた。 過剰供給と需要の伸びの鈍化に対する懸念が続く中、価格が下落し続ける中、圧力は確実に高まっている。 WTIは1.3ドル台、ブレントは50ドル台で推移しており、どちらの原油契約も58年に安値を付けて以来の上昇分の約50%を放棄したことになる。これは健全な市場にとっては大幅な下落を意味しており、OPEC+グループの介入が平準化されることになる。可能性が高くなります。 問題は、サウジアラビアのハリド・アルファリハ・エネルギー大臣が、同国単独での減産はしないと明言したことだ。 一方、イランは、OPECの事実上のリーダーが夏以来日量2016万バレル増産してきたため、サウジに対し減産の矢面に立つよう圧力をかけることは間違いない主要産油国の1つである。 一方、ロシアは、石油輸出国機構(OPEC)総会前にブレント原油が取引されていた価格をわずかに上回る1バレル=60ドル前後の原油価格に満足していると主張している。 何も行動がとられなければ、原油価格は確実にさらに下落する可能性があるが、減産は深刻な売られ過ぎ水準の大幅な反発につながるはずだ。
データハイライトの中のNFP
G20とOPEC+の会合のため、来週の今後のデータ発表は通常ほど注目を集めない可能性がある。 しかし、成長鈍化の兆しを背景にFRBが再びデータ依存度を高めており、金曜日の雇用、そしてより重要なことに物価統計が綿密に精査されることになる。 一方、来週は火曜日にオーストラリア準備銀行、水曜日にカナダ銀行という1.50つの主要な中央銀行会議が予定されている。 どちらの中銀も利上げは検討していないため、金利はそれぞれ1.75%とXNUMX%に維持される可能性が高い。 それでも、オーストラリアドルとカナダドルのそれぞれの金利発表が何らかの驚きを伝えた場合、オーストラリアドルとカナダドルは急騰する可能性があります。 来週のその他のデータ発表には、月曜日の英国と米国両国の製造業PMIが含まれる。 水曜日のオーストラリアGDP、英国小売売上高、米国ADP、ISMサービスPMI。 木曜日にはオーストラリアの小売売上高、ドイツの工場受注、金曜日にはカナダの雇用統計が発表される。




 Signal2forex.com - 最高の外国為替ロボットと信号


