
週が始まる11 March 2019
- RBAの可能性の高い利下げ戦略。
- オーストラリア: ウェストパック – ミシガン州の消費者心理、住宅金融、NAB ビジネス調査、RBA のデベル副総裁が講演。
- ニュージーランド: 小売カードの支出。
- 中国:固定資産投資、小売売上高、海外直接投資。
- ヨーロッパ: CPI、鉱工業生産。
- 米国: CPI、小売売上高。
- 主要な経済および財務予測。
このレポートに含まれる情報は、8 March 2019のとおりです。
RBAの可能性の高い利下げ戦略
この 2018 年 2018 月四半期の GDP プリントは、オーストラリア経済が 4 年下半期に上半期の年率 1% のペースから下半期の年率 XNUMX% のペースに減速したことを示しています。
準備銀行にとっての課題は、3年のGDP成長率見通しを2019%、2.75年に2020%に確実に維持することだろう。成長の勢いが1%から3%に引き上げられると期待するのは、経済が成長を期待している場合にのみ正当化されるだろう。大きな刺激の恩恵を受ける。 しかし、世界の成長は鈍化しています。 住宅建設サイクルは明らかに変わりました。 豪ドルは引き続き安定したレンジ内にある。 金融政策は保留されており、財政政策は、両政党が2019/2020年の黒字を予測する必要があると認識されていることから引き続き制約されるだろう。
したがって、準備銀行はXNUMX月の金融政策に関する声明で修正予想を発表する際に、成長予想をさらに下方修正する必要があると考える可能性が高い。
これらの上限は、2.75年に2019%、2.5年に2020%となる可能性が高い。これは2019年の「傾向」予測であり、2020年の傾向をわずかに下回る。こうした予測は依然として、安定した政策と一致していると評価される可能性が高い。明らかな「緩和」バイアス。
住宅建設サイクルは現在下降傾向にあります。 事業投資は混合。 貯蓄率は現在少しずつ上昇している。 住宅価格と新規融資契約の状況から、2019月にその予測を維持できる見通しは暗い。 2020月の金融政策に関する声明までに、2.75年と2.2年の成長率予測はいずれも潜在成長率(XNUMX%)を下回ると予想しており、おそらくウエストパックの現在の予測である両年XNUMX%には及ばないが、今後の予測を無効にするほど十分にトレンドを下回っていると予想している。失業率の低下と賃金の堅調な伸び。
このような状況において、RBAは150ベーシスポイントの「柔軟性」を持ってキャッシュレートを25ベーシスポイント引き下げ1.25%とし、その後、トレンドを下回る成長が持続していることが確認されたとして、25月に2ベーシスポイントの3回目の利下げを行うと予想されている。 。 このような良好な成長見通しの下では、基調インフレ率がXNUMX~XNUMX%の目標範囲内に戻ると予想される時期をさらに遅らせる必要もあるだろう。
この予想シナリオは、ウエストパックが8月と11月に2回利下げするとの予想と一致している。
GDP報告書には多くの重要な進展がありました。
まず、特に好調な上半期に続いて、XNUMX 月四半期から新築住宅建設の縮小が拡大しました。 ウエストパック社は、これが住宅承認件数の低迷を反映した住宅建設の長期にわたる下落の始まりであり、資金調達状況の逼迫と住宅価格期待の下落により新規建設の需要と供給の両方が妨げられるため、さらなる縮小が見込まれると予想している。
第二に、所得の伸びの鈍化と、貯蓄率が0.4%から0.3%に上昇したことによるマイナスの資産効果の初期の兆候を反映して、個人消費の特に弱い2.3番目の結果(2.5%に続く2019%)が見られました。 賃金の伸びは非常に緩やかだが、政治的不確実性、貿易を巡る世界的な緊張、需要の鈍化が企業の雇用と投資意向に重しを与え、2018年の雇用の伸びは鈍化すると予想されている。 遅れはあるものの、2019年下半期の鈍い成長がXNUMX年の雇用の伸びを圧迫する可能性が高い。
また、住宅価格の下落が家計のバランスシートに及ぼす影響により、消費に対する資産効果がさらに高まる可能性もあります。 住宅価格の好況期における資産効果の証拠は、ニューサウスウェールズ州とビクトリア州の貯蓄率の1.7~1.9ポイントの低下で明らかです。 この状況は 2019 年から 2020 年にかけて徐々に緩和し、2.0 年と 2019 年の年間消費の伸びは 2020% 程度に抑えられ、2.5 年末までに貯蓄率は 5% から 2020% 近くまで上昇すると予想されます。消費の伸びが低いことが、予想されるGDP成長率の鈍化見通しの主な要因となっている。
2019年は住宅価格が重要となるだろう。価格はピーク時からシドニーで13%、メルボルンで10%下落したものの、これらの調整は過去60年間でそれぞれ44%とXNUMX%の累積上昇を経たものである。 どちらの都市でも手頃な価格はまだ限界があります。
金利の大幅な引き下げと比較的堅調な所得の伸びによって手頃な価格が改善されたこれまでのサイクルとは異なり、このサイクルで必要な手頃な価格の回復は価格によってもたらされる必要がある。 限られた金利の柔軟性と制限的な信用環境を考慮すると、手頃な価格を回復するには、これらの都市で(10 年と 2019 年で)さらに 2020% 以上下落する必要があると当社は推定しています。 以前の住宅不況では、金利が手頃な価格を回復する上で重要な役割を果たしました。 RBAのキャッシュレートはすでに1.5%に低下しているため、従来の役割を果たすための金利引き下げの余地は非常に限られている。
最近パースで見られたように、手頃な価格は回復する可能性がありますが、信用が引き締められれば価格はさらに下落する可能性があります。 当局者の間では信用収縮の可能性について若干の不安があるが、規制当局は融資慣行に対するより厳しい監視を維持することに抵抗を感じないと予想している。 これは、投資家向けおよび利子のみの融資を制限する以前の政策を解除するという規制当局の決定にもかかわらずである。
定着した低インフレ環境にも課題があります。 暦年ベースで総合インフレ率は2年以来、RBAの目標範囲である3~2013%を下回っている。懸念されるのは、このような低インフレの長期化が期待に影響を与えていることだ。 当社の予測によれば、総合インフレとコアインフレは2年2021月まで2.25%に達しない見通しです。RBAは最近、基調インフレが2019年から2020年にかけてXNUMX%に達するとの予測を先送りしました。
良い面としては、政府のインフラ支出が引き続き増加しており、6年の政府支出全体は2018%増加しました。鉱業投資の縮小は底を打ち、主に鉄鉱石とリチウムに焦点を当てた新規鉱業投資がわずかに増加する可能性があるという証拠がいくつかあります。 。
サービス輸出は活況を呈している。 15年に教育支出は2018%増加し、サービス輸出総額は9.7%増加した。 全体的な純サービス輸出はGDP成長率に0.5パーセント近く寄与した。 重要なのは、これは特に中国の話ではなく、中国は教育輸出の20%を含むサービス輸出総額の約33%を占めていると説明していることだ。 中国の物語は、縮小する中国の貿易黒字拡大を目的としたいかなる政策に対しても依然として脆弱である。
家計所得の伸びは鈍化すると予想される。 0.6年の雇用の伸びは2019年の2.2%から2018%に減速し、失業率は年末までに5.5%に上昇すると予想している。 賃金の伸びも精彩を欠いているが、その一因は労働市場に相当の余剰が残っていることである。 不完全雇用率は8.5年末までに2019%と予想されており、失業率が2014%から6.1%に低下したにもかかわらず、5.0年4.0月以来ほぼ変わっていない。 したがって、賃金の伸びは引き続き鈍化すると予想されており、失業率がXNUMX%をわずかに下回ったニューサウスウェールズ州でも同様です。
それがあった週
4月四半期の国民経済計算の発表に先立ち、私たちは特にさえない見通しの最新情報を予想していました。 第 0.2 四半期の実績が 2018% だったため、1.0 年下半期の年率 GDP 成長率は 4.0% 近くにとどまったが、これは上半期の 2.75% 増のほんの一部であり、潜在的な XNUMX% も大幅に下回っていたため、この予想は先見の明があったことが証明された。
詳細に関しては、政府支出が唯一のプラスであり、第 0.3 四半期の成長率は 4 ポイント増加しました。 しかし、それとは全く対照的に、民間需要は横ばいとなった。 民間部門では、消費者に関する情報が特に懸念されていました。第 2.0 四半期には、年間消費量の伸びが前年比 4% に減速し、人口増加率の年率 1.6% をわずかに上回り、住宅建設の減少が加速しました。 第 4 四半期の企業投資の伸びも抑制されました。設備投資は鉱業と消費者の両方の影響を受け、依然として水準を下回っていました。 一方、非住宅建設は高いレベルで統合されました。
第4四半期GDPの直後、0.1月の小売売上高は予想を下回る2019%増で、特に0.4月の0.1%減に続き、XNUMX月の伸びが食料品以下に限定されたことを考えると、XNUMX年の経済の勢いをさらに懸念する要因となった。カテゴリ – 非食品小売業は XNUMX% 減少しました。 ここで明らかになっているのは、消費者が自由裁量品に支出することをためらっていることであり、住宅価格がさらに下落し、所得の伸びが依然として弱いため、この傾向は長引くことが予想される。
上記の結果は、総活動の伸びが 2019 年の傾向を大幅に下回り、年間約 2.2% になるという当社の見解を強く裏付けています。 RBAは今回のデータを前に成長率の見通しをトレンドを上回っていたが、今後数カ月以内に予想を下方修正する必要があるだろう。 ウェストパックの見解によれば、これにより、XNUMX月、XNUMX月のXNUMX回のキャッシュレート引き下げが行われることになる。
オフショアでは、2019月のECB政策会合は政策スタンスの大幅なハト派的変化を示した。 ECBはこれまで、成長鈍化は一時的なものであるとの確信を堅持していたが、XNUMX月にはXNUMX年上半期まで続く景気低迷を織り込んでいた。
全体として、経済予測の大幅な下方修正、少なくとも2019年末(以前は2019年夏)まで金利が据え置かれると予想される金利政策のフォワードガイダンスの延長、そして新たな目標金利の発表が見られた。今後の満期に対応する長期借り換えオペレーション (TLTRO) パッケージ。
会合に先立ち、第4・四半期のGDPは0.2%で確定したが、第3・四半期は0.1%に下方修正された。 4年の年間を通じての成長率は0.2%とトレンドを下回り、内需による寄与が3ポイントとわずかに低かったものの、純輸出による0.1ポイントの減少(昨年の2018ポイントから低下)で相殺された。
2018年の年平均成長率が1.8%だったのに対し、ECBは現在、2019年の成長率をわずか1.1%と予想しており、1.7月の予想7.9%から大幅に修正されている。 トレンドを下回るペースで、失業率は7.8%からXNUMX%に若干上昇すると予想され、インフレは引き続き抑制されると予想される。
経済見通しの不確実性が広がる中、政策は「時代を先取り」するために積極的になっている。 したがって、2019年2020月に預金金利の引き上げを求める前回の要求は2019年XNUMX月まで延期され、成長はXNUMX年下半期に安定すると予想されます。
TLTRO政策に関しては、本日の発表は概ね我々の予想と一致しており、流動性を長期間維持し、実体経済への融資を奨励するものでした。奨励金の詳細は追って発表される予定です。
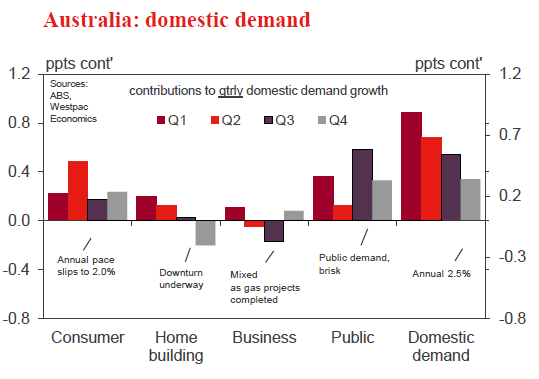
今週のチャート: 第 4 四半期 GDP – 軟調な民間部門
0.2月四半期の生産量の伸びはわずかXNUMX%で、当社の予想を満たしました。
民間部門の需要は 2018 年下半期を通じて横ばいで、第 0.1 四半期は 3% 減少し、その後第 4 四半期は横ばいとなりました。 これに対し、公的需要の形での政府支出は引き続き急速なペースで拡大し、年間で6.2%増加し、0.3年最終四半期の活動に直接2018ポイント増加した。
XNUMX 月の四半期もオーストラリアの消費者にとっては軟調な四半期でした。 利益は四半期よりも改善されましたが、非常に低迷しており、全体としては依然として好調ではありませんでした。 貯蓄の増加によって支出への流れも鈍化した。 この最新情報は、今年下半期に個人消費が大幅に減速していることを確認し、さらなる資産効果による貯蓄率の上昇が今後の需要を損なうリスクを強調した。
ニュージーランド:XNUMX週間先とデータラップ
縮まる格差
私たちの最新の地域総まとめは、ニュージーランドの地域活動の成長が収束し始めていることを示唆しています。
北島の中南部と南島最南部の地域の経済活動は依然として好調を維持しているが、一部の地域では勢いが弱まり始めている。 一方、北部の活動は弱まっていますが、改善の兆しはますます明らかになってきています。 過熱地域の人口増加の鈍化と住宅価格のインフレが落ち着き始めるにつれ、活動格差はさらに縮小する可能性が高い。
ここしばらく、ニュージーランドは経済が二分されてきました。 北島の中南部と南島最南端の地域は、輸出、特に農業や観光関連、人口に起因する建築ブーム、健全な住宅価格の上昇などの成功により、暑さが続いている。
しかし、他の場所での活動はそれほど印象的ではありません。 オークランドの住宅価格は横ばいから下落しており、北島上部の活動に大きな重しとなっており、近隣地域への波及効果をもたらしている。 一方、カンタベリーは震災後の生活再建に苦労しており、依然として低迷が続いている。
これは現在でも依然として当てはまりますが、好成績を収めている地域とその他の地域との差は縮まり始めています。
とはいえ、ギズボーン/ホークスベイ、オタゴ、サウスランドなどの伝統的な成績優秀者の成績が振るわないと言っているわけではない。 いくつかの目を見張るような住宅価格の上昇と輸出の成功のおかげで、現在もその傾向は続いていますが、勢いは失われています。
同時に、ノースランド、ワイカト、ネルソン/マールボロ/西海岸などのかつては後進国であった地域も、農業環境の好調、住宅価格の上昇、労働市場の改善などの組み合わせに後押しされて、ペースを上げている。 オークランドも景気回復の兆しを見せており、地域の信頼感、小売支出、住宅販売量が大幅に上昇している。 中堅のタラナキ・ワンガヌイ・マナワツも、住宅価格の堅調な伸びもあり、原油価格の上昇もあり、追い風を受けているようだ。
全国レベルでは、経済は2018年末にいくらか勢いを失いましたが、2019年には勢いを取り戻すと予想しています。その主な理由は政府からの移転と支出の大幅な増加であり、これは国全体で感じられるはずです。 これに加えて、燃料価格が下落する可能性があり、ほとんどの地域の見通しは非常に明るいです。
2019 つの主要な人口密集地は、理由は異なりますが、この傾向から際立っている可能性があります。 ウェリントンは政府による公共部門への支出から恩恵を受けると予想されており、その見通しは特に強い。 オークランドでは、新築住宅の同意件数が大幅に増加しており、建設活動が活発化し、XNUMX年を通じて地域経済が押し上げられることを示唆している。一方、カンタベリーの活動は、再建のさらなる冷え込みによって引き続き妨げられるだろう。仕事。
ニュージーランドの多くの農村地域は現在非常に好調であり、2019 年もその傾向が続くと予想されます。一部の地域ではすでに勢いが失われており、今年もその傾向が続く可能性があります。 ベイ・オブ・プレンティなどの他の地域もかなりの勢いを増しており、2019年は好調に推移すると予想されている。 これらの農村地域の多くは過熱しており、やがて涼しくなることが予想されます。
彼らの成功はさまざまな要因の組み合わせによってもたらされました。 輸出指向産業の業績が鍵となっている。 人口増加も傾向を上回っており、建設活動も活発化し、住宅価格も急速に上昇している。
これらの要因の中には、2019 年を通じて地方の活動をさらに後押しする可能性があるものもありますが、そうでないものもあります。
地方の繁栄を牽引する主な要因は、観光や農業などの輸出志向産業の継続的な成功であると考えられます。 成長鈍化にもかかわらず、記録的な数の海外からの観光客がオタゴ、サウスランド、ベイ・オブ・プレンティなどの観光依存地域での支出を支えると予想しています。 私たちの最大の観光地であるオークランドでも恩恵を受けるはずです。
ここでの状況はもう少し複雑ですが、農業も同様です。 一般に、需要と供給のファンダメンタルズは、2019 年のほとんどの商品の見通しがかなり明るいことを示唆しています。どの程度明るいかは、一般的な気象条件によって異なります。 最近の隔週農業アップデート 1 で述べたように、最近の乾燥気候の影響に関する懸念が、牛乳生産量の予測の下方修正と牛乳価格の上昇につながる主な要因となっている可能性があります。 天候が正常化し始めると、価格はいくらか緩和されると予想していますが、今シーズンの乳価格予想はわずかに高い 6.40 ドルを維持します。
人口増加、建設活動、住宅価格の上昇などの他の要因は、それほど支援的ではない可能性があります。 多くの地方地域ではすでに人口増加が鈍化しており、寒冷化が続くにつれて現在進行中の建設ブームも衰えるだろう。 一方、現在、XNUMX桁の住宅価格インフレが多くの地域で堅調な個人消費を刺激しているが、これは長くは続かない。 住宅価格のインフレが私たちの予想通りに鈍化するか逆転すると、多くの地域で消費者支出は現在の右肩上がりの成長率から鈍化するだろう。
データプレビュー
オーストラリア XNUMX 月の住宅金融 (No.)
- 3月12、最後:-6.1%、WBC f / c:-2.5%
- Mkt f/c: –2.0%、範囲: –3.0% ~ 2.1%
住宅金融承認件数は 2018 年を非常に低調に終え、すべての構成要素で大幅な減少となった。 所有者占有者ローンの主要件数は 6.1% 減少し、住宅ローン前では 8.2% と大幅に減少し、年間では -14.4% でした。 注目すべきことに、当初は投資家主導のサイクルであったものが、現在では所有者占有者の活動、つまりローンの金額と件数の両方に明らかな弱さが見られるようになっている。
この下落は2.5月にも続くと予想されており、大手銀行を対象とした業界データではさらにXNUMX%の減少が見込まれている。 投資家向け融資の価値も同様に下落すると予想される。 いつものように、ホリデーシーズン中のアクティビティが低いということは、XNUMX 月の読み取り値の信頼性が通常よりも低いことを意味します。
オース・マー・ウェストパック – ミシガン州の消費者心理
- 13月103.8日 最終: XNUMX
ウエストパック・メルボルン・インスティテュート指数は4.3月に103.8%上昇して99.6となり、XNUMX月のやや悲観的な領域に落ち込んだ(測定値XNUMX)から回復した。 RBAがXNUMX月初旬に金利見通しについてより中立的なスタンスに転換したことは、今年の不安定なスタートを経て、信頼感を若干高めたようだ。
今月の調査は4月9日から2.3日まで現地で行われます。 先月の主な展開は、再び弱い経済指標が続いたことであり、2018月四半期の国民経済計算は軟調で、年間GDP成長率が3%に鈍化したことが示され、報道ではXNUMX年下半期の弱さが強調された。好調に推移し、ASX は前回調査からさらに XNUMX% 上昇しましたが、住宅市場の状況は依然として軟調でした。
ニュージーランド XNUMX月 REINZ 住宅の販売と価格
- 11 月 15 ~ 6.7 日 (予定)、最後の売上高: +3.1%、最後の価格: 前年比 XNUMX%
全国の住宅販売は、異例に低迷したXNUMX月の後、XNUMX月に持ち直した。 XNUMX月に発効した外国人購入者の禁止は、おそらく最近の月次売上高の変動の一部を説明している。 この間、住宅価格の年間インフレ率はわずかながら鈍化した。
私たちは、今年の前半には住宅市場が緩やかに回復すると予想しています。 RBNZの高LVR融資に対する制限はXNUMX月に緩和される一方、住宅ローン金利はすでに低い水準から低下している。
価格上昇の地域差は今後も続く可能性が高く、オークランドとカンタベリー以外の多くの地域では住宅価格の堅調な上昇が続く可能性が高い。 多くの地域の中心地では外国人買い手はほとんど役割を果たしておらず、住宅ローン金利の低下と融資制限の組み合わせにより、需要はさらに高まるだろう。
ニュージーランドのXNUMX月の小売カード利用額
- 11月1.8日、最終: 0.3%、WBC: +0.3%、Mkt: + XNUMX%
1月の小売支出は1.8%増加した。 この大幅な増加は耐久消費財支出が中心であり、処理の遅れに関連した可能性があるクリスマス商戦を通じての異例の大幅な支出減少に続いたものである。 支出をより一般的に見ると、1.8月の家計支出はほとんどのカテゴリーで増加した。 これはおそらくガソリン価格の下落によって家計の財布にお金が戻ってきたことが後押ししたと考えられる。 過去 5.3 年間全体で、コア (燃料支出を除く) は XNUMX% 増加しました。
0.3月と0.4月の急激な変動の後、XNUMX月には支出が傾向に戻ると予想しています。 当社では、コア(燃料を除く)カテゴリーの XNUMX% 増加に支えられ、同月の小売支出が XNUMX% 増加すると予測しています。
英国の有意義なBrexit投票
- 3月の12から14へ
下院は12月XNUMX日にメイ首相の離脱協定案についてXNUMX度目の採決を行うが、再び否決される可能性が高い。
首相は、合意が第2読会で否決された場合、翌日に2つの極めて重要な問題について動議を提出すると述べた。 まず議員らは、離脱協定なしのEU離脱(すなわち「合意なき」EU離脱)を支持するかどうかについて投票するよう求められる。 私たちはこの動議が否決されることを期待しています。
第二に、国会議員が「合意なき」EU離脱を拒否すると仮定すると、EUとの交渉期間の短期延長を求めるかどうかが問われることになる。 私たちはこの動議が可決されることを期待しています。 EUの合意は依然として必要だが、これによりEU離脱が現在の期限である29月XNUMX日を超えて延期される道が開かれることになる。
米国のXNUMX月小売売上高とXNUMX月CPI
- 11 月 1.2 日、小売売上高、前回: -0.2%、WBC f/c: XNUMX%
- 12 月 0.0 日、CPI、前回: 0.1%、WBC f/c: XNUMX%
1.2月の米国小売売上高は市場にとって大きな失望となり、1.7%の減少を記録した。 注目すべきは、これは価格変動の結果ではなく、対照グループ(変動性品目を除く)はXNUMX%下落したことである。
年末にかけての売上高の逸話を踏まえると、プラス修正の可能性は高いように思われるが、おそらく落ち込みが完全に払拭されるわけではないだろう。 私たちと市場の予想通り、1月の小売件数がほぼ横ばいであれば、GDPは第2019四半期の低迷を招き、2.0年の成長率は3.1年の年率2018%ペースよりもXNUMX%近くに制限されることになる。
CPI に関しては 2.0 つの重要なストーリーがあります。 勢いという点では、エネルギー価格のボラティリティが引き続き鍵となります。 コア物価については、インフレ率は FOMC の中期目標である年 XNUMX% 付近で非常に粘稠に見える。 これは政策立案者にとって好都合であり、ほとんどリスクなく反動的な姿勢を維持できる。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


