
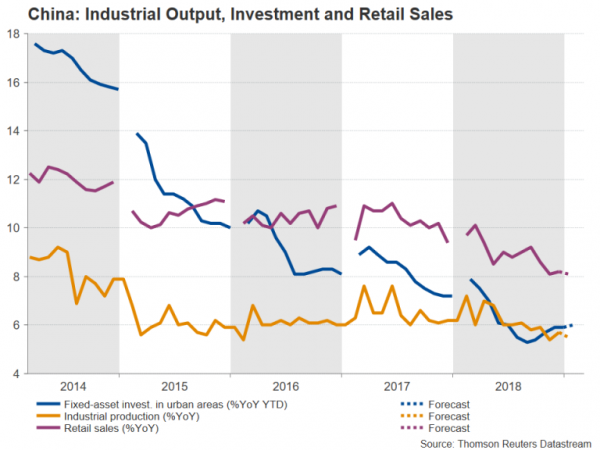
英国議会での採決によってEU離脱期限が延長されるかどうかが決まる可能性がある一方、日銀政策会合は来週のトレーダーにとってもう一つの目玉となるだろう。 中国、ユーロ圏、英国、米国で1月の鉱工業生産統計が発表され、成長に再び不安が生じる中、経済指標にも注目が集まるだろう。 米国のインフレ統計がもう一つの主要な発表となる。
中国の成長は2019年初めにさらに鈍化する可能性がある
春節の長い休暇により5.7月の統計が発表されないことを考慮すると、木曜日には5.5月から2019月の中国の主要指標が通常よりも精査されることになる。 中国の鉱工業生産は、今年最初の 8.2 か月で前年比 8.1% から 5.9% に減速すると予測されており、6.0 年初めの勢いがさらに失われる可能性があります。小売売上高も鈍化すると予想されます。前年比XNUMX%からXNUMX%へわずかに上昇。 しかし、都市部への投資は前年比 XNUMX% から XNUMX% へと少しずつ増加すると予想されています。
最近発表された財政刺激策と日米貿易協定に対する楽観的な見方がある程度の支えとなっているものの、特に今週の悲惨な輸出統計を受けて、この数字の下方サプライズは世界第2位の経済減速の程度に対する懸念をさらに高めることになるだろう。アメリカ。 中国関連のリスクに敏感な豪ドルは、より暗い指標によってさらに損失を被る可能性がある。 今週、国内GDPの低迷を受けて豪ドルはXNUMXカ月ぶり安値に下落した。
日本銀行からの変更は期待されていない
日銀政策当局者らは最新の政策決定に向けて2日間にわたって会合を開き、発表は金曜日の予定となっている。 生鮮食品価格を除いたインフレ目標が依然として1%未満にとどまっているため、投資家は中銀による政策変更を期待していない。 しかし、黒田総裁はおそらく、記者会見で最近の言葉を維持し、理事会内でその可能性についての議論があったとしても、景気減速により1%のインフレ目標達成に向けた進捗が脅かされる場合には緩和政策を検討すると繰り返すだろう。長期にわたる緩和政策の喧騒の影響。
水曜日には2月の企業物価と1月の機械受注が発表される。 しかしいつものように、日銀やデータからの大きなサプライズがない限り、円は主にドルの動きと安全資産への資金の流れによって動かされ続けるだろう。
英国議会はBrexit延期を可決する可能性がある
テリーザ・メイ首相のEU離脱協定案は火曜日に50度目の有意義な採決が行われる予定だが、欧州連合(EU)が根強い不人気を誇るアイルランドのバックストップ条項を依然として修正していないことから、法案可決の可能性は低いと思われる。 もし国会議員が協定を再び拒否した場合、水曜日には合意なきEU離脱を阻止するかどうか決定する機会が与えられることになる。 合意なき離脱に拒否権が発動された場合、議会は木曜日に再度採決を行う予定で、今回は第XNUMX条の延長についての採決となる。
たとえ議会がその選択肢を排除したとしても、合意なき離脱を巡る不確実性を終わらせるにはほとんど役立たないことがますます明らかになりつつあるため、ポンドは現在、メイ首相が議員らに合意なきシナリオでの投票を認めると提案した後に得た上昇分をすべて取り戻している。 EU離脱プロセス。 議員らが英国のEU離脱延期を選択すれば、ポンドは小幅な上昇が可能だが、メイ首相の合意が予想外に支持されればポンドは1.35ドルを超える可能性がある。 しかし、万が一合意なき離脱が支持を獲得した場合、ポンドは1.35ドルを割り込む可能性がある。
EU離脱投票はおそらく英国の他の重要な出来事から脚光を奪うことになるだろう。 火曜日には月次GDP、貿易、生産統計が発表される予定で、水曜日には英国のフィリップ・ハモンド財務大臣が春季予算に関する声明を発表する予定だ。 ハモンド氏は英国財政の改善に伴い大幅な歳出拡大の公約を再確認すると予想されているが、この特典は国会議員がスムーズなEU離脱を承認することが条件となる。
データを見ると、0.2月の英国のGDPは前月比0.1%拡大し、XNUMX月に失われた生産の半分を取り戻すと予想されている。 鉱工業生産も、わずかながら前月比 XNUMX% 増加すると予測されています。 しかし、1月の製造業生産は横ばいと予想されている。
ユーロ圏で注目されるXNUMX月の鉱工業生産
来週のヨーロッパのカレンダーは比較的軽い見通しだが、トレーダーがユーロ圏経済に緑の芽の兆しを探しているため、0.5月の鉱工業生産額にはある程度の注目が集まるだろう。 ドイツは月曜日に輸出統計とともに鉱工業生産推計を発表する。 1.5月の生産量は前月比XNUMX%増加すると予想されており、XNUMXカ月ぶりの増加となる可能性がある。 水曜日にはユーロ圏全体の統計が発表され、金曜日にはXNUMX月の最終インフレ統計が発表される。 総合金利の速報値である前年比 XNUMX% に変更はないと予想されます。
ユーロは今週、非常にハト派的なECBの影響で21カ月ぶりの安値まで下落したが、統計に前向きな要素がなければユーロはさらなる圧力にさらされる可能性がある。
米国の小売売上高とインフレが焦点
米ドルは今週、同国のほとんどの通貨が苦戦する中、通貨バスケットに対して約3カ月ぶりの高値まで急騰した。 今後の統計で、成長が鈍化しているにもかかわらず米国経済のファンダメンタルズは引き続き健全であるとの見方が維持されれば、ドルの相対的な魅力は来週も引き続き強調される可能性がある。
週の始まりは月曜日で、0.2 月の小売売上高が始まります。 米国の消費者は1.8月に支出を大幅に削減し、米国の成長の勢いに疑問が生じた。 しかし、XNUMX月の小売売上高は前月比XNUMX%増と小幅な増加となり、XNUMX月のXNUMX%減から部分的に回復すると予想されている。 予想よりも悪い数字になれば、個人消費の低迷に対する懸念が再び高まるだけだろう。
火曜日には消費者物価指数が発表されるため、注目はインフレに移るだろう。 1.6月の総合インフレ率は前年比2.2%で変わらず、コアCPIも前年比1.9%で横ばいになると予想されている。 水曜日の生産者物価指数はインフレ圧力の不在をさらに強調すると予想されている。 最終需要PPIは1月の2.0%から1.9%に低下すると予想されている。 水曜日には2.0月の耐久財受注も発表される。 木曜日にはXNUMX月の輸入価格でさらなる価格指標が評価される予定だ。 1月の新築住宅販売は木曜日にも予定されており、金曜日には製造業に注目が集まるだろう。
0.4月の米国の鉱工業生産は前月比8.8%増加すると予想されており、ニューヨーク連銀によるより前向きなエンパイアステート製造業指数は10.0月のXNUMXからXNUMXに改善すると予想されている。 金曜日にはその他に、ミシガン大学によるXNUMX月の消費者心理に関する速報値やXNUMX月のJOLTS求人情報などが発表される予定だ。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


