
米国のレビュー
FRBが態度を変える必要はない
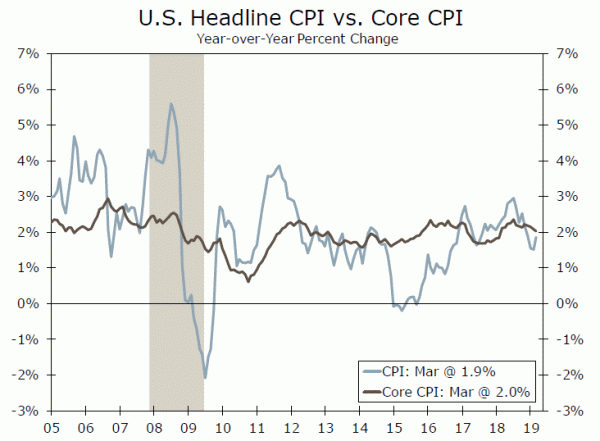
- 0.4 月にはインフレが加速し、CPI は 1.9% 上昇し、前年比 2.0% まで上昇しました。 しかしながら、インフレ傾向は依然として抑制されており、食品とエネルギーを除いた消費者物価は前年比XNUMX%まで若干低下している。
- 中小企業の楽観的な見方はXNUMX月もほとんど変わらず、依然として昨年の水準を著しく下回っている。
- XNUMX月の求人数は大幅に減少し、XNUMX月の第XNUMX週には新規失業保険申請件数が過去最低水準に落ち込んだ。 イースターのタイミングが遅いため、最新の保険金請求データが抑制されている可能性があり、全体的な採用ペースは昨年よりも遅いままになる可能性が高いと考えられます。
FRBが態度を変える必要はない
今週発表されたデータは、米国の成長が引き続き維持していることを示しているが、大幅な再加速の瀬戸際にある可能性は低い。 労働市場の改善ペースは全体的に鈍化しつつあるものの、インフレ率は2%近くで推移している。 総合すると、今週はFRBが近いうちに「忍耐強い」政策スタンスを調整する必要があるかもしれないことを示唆するものは何もなかった。
中小企業の楽観的な見方はXNUMX月もほぼ変わっていない。 株式市場は年末の荒波から立ち直り、政府閉鎖もバックミラーにはっきりと映っているにもかかわらず、同指数は依然として8月に付けた現サイクルの高値を著しく下回っている。 回復が見られないことは、中小企業が最近の景気減速を感じていることを示唆している。 中小企業の売上高期待は第XNUMX四半期以降低下しており、今が事業拡大に適した時期であるとの回答は減少している。
その結果、雇用計画は縮小しているが、これほど逼迫した労働市場で労働者を見つけるのが難しいこと自体が事業拡大計画を縮小させている可能性がある。 質の高い労働力の確保は、依然として中小企業の間で最も頻繁に挙げられる問題です。 雇用計画が削減されているにもかかわらず、記録的な割合の企業が、少なくともXNUMXつの雇用が困難な仕事を抱えていると報告している。
今週発表された他の統計も、労働市場は引き続き逼迫しているものの、今後の雇用ペースがより緩やかになることを示唆している。 求人総数は依然として失業者数を上回っているが、538月の空室率はXNUMX年ぶりの低水準に低下した。 求人数は月ごとに変動する可能性があり、大幅な改定が行われる可能性があるため、XNUMX月の求人数のXNUMX万XNUMX件の減少は、労働者需要の崩壊を明確に示しているわけではありません。 しかし、臨時雇用も減速し、労働市場に対する消費者の見方も若干悪化していることから、これは労働市場が変曲点に近づいている可能性を示す新たな兆候を示している。
失業保険申請件数はここ数週間で改善しており、初回申請件数は50件まで減少している。 今年のイースターのタイミングが遅かったことは、最近の数字をお世辞にしているかもしれないが、数十年ぶりの低さは、少なくとも雇用の減速が小幅にとどまる可能性が高いことを示唆している。
労働市場が軟化する暫定的な兆候が見られると同時に、消費者はさらなるインフレにも直面している。 3月の消費者物価指数は0.4%上昇し、1年ぶりの大幅な上昇となった。 ガソリン価格の高騰も一因だが、消費者は食料品代の増加も感じていた。 消費者物価インフレは前年比で再び上昇しており、実質賃金の伸び鈍化に寄与している。
しかしながら、インフレ全体の傾向は依然として落ち着いています。 2.0月のコアインフレ率の緩やかな上昇により、コアCPIは前年比0.2%まで低下した。 コア商品の価格は再び下落しているが、2月のXNUMX%下落はBLSの新たなデータ収集手順によって抑制されたようだ。 サービスインフレは引き続き良好な状態を維持している。 避難所の費用はXNUMX月に再び大幅に上昇したが、避難所サービスのインフレ率は最近の範囲内にとどまった。 インフレ期待が抑制され、成長率がトレンドに戻っていることから、今年インフレ率が意味のある形でXNUMX%を超えるリスクはほとんどないと考えられる。
米国のOutlook
工業生産•火曜日
製造業は今年、世界的な景気減速と貿易の逆風がこの分野でより顕著になっているため、勢いを失っている。 製造業は6,000月にXNUMX人の雇用を削減し、XNUMX年半余りで初の削減となった。 今月の雇用の減少とまちまちのPMI測定値は、火曜日の鉱工業生産発表で製造業の回復が見られる可能性が低いことを示唆している。
他の場所での生産は混在する可能性があります。 XNUMX月は全国的に季節外れの寒波が続き、同月も公益事業の生産量が増加した可能性が高い。 しかし、鉱業部門の平均労働時間の減少により、鉱業生産量の大幅な増加が妨げられる可能性があります。
XNUMX月には若干の回復が見込まれると予想していますが、生産の伸びは鈍化しています。 ISM指数はここ数カ月の傾向に比べて低下しており、XNUMX月までの耐久財受注は第XNUMX四半期の設備投資が弱い見通しであることを示唆している。
Previous:0.1%Wells Fargo:0.2%コンセンサス:0.2%(月間)
小売売上高•水曜日
ここ数カ月間、消費者データは不安定だったが、小売売上高は1.6月にはある程度の安定した基盤を取り戻すと予想している。 12月の売上高が1.6%減少したことにより、名目商品支出は第1四半期に入って低迷した。 売上高は今年初めも苦戦が続き、0.7月は0.2%回復したが、XNUMX月はXNUMX%減少した。
基礎的なファンダメンタルズは依然として支出の力強い伸びを支えている。 労働市場は堅調で、家計のバランスシートは概して良好な状態にあり、消費者信頼感指数は高水準を維持しています。
これに基づくと、0.9 月の小売売上高は 1.8% 増加すると予想されます。 しかし、売上高が再び期待を裏切れば、経済成長率は第 XNUMX 四半期に設定した年率 XNUMX% よりも低くなる可能性があります。
Previous:-0.2%Wells Fargo:0.9%コンセンサス:0.9%(月間)
住宅着工件数 • 金曜日
FRBが利上げを続けるのではないかとの懸念から、昨年末の住宅活動は低迷した。 手頃な価格の懸念により潜在的な購入者は購入を思いとどまり、建設業者は在庫を減らすために住宅価格を引き下げた。 需要の減少と不透明な見通しにより、スタートは低調となった。
FRBの金融政策の軸足は住宅着工件数の下落を食い止めたようだが、逆転には至っていない。 住宅価格と住宅ローン金利はいずれも低下傾向にあり、依然として前年の水準を下回っている。 XNUMX月の住宅ローン申し込み件数は急増し、価格の冷え込みが需要拡大を促していることを示唆しているほか、建設業者の信頼感も昨年の最低水準から回復している。
最近の状況は、春の商戦シーズンに向けて住宅市場がさらに好調であることを示唆しているため、XNUMX月の住宅着工件数は小幅な増加が見られるはずだ。
Previous:1,162K Wells Fargo:1,228Kコンセンサス:1,230K
国際評価
世界的な成長: 良い点も悪い点も考慮する
- 先週は世界情勢が複雑な状況でしたが、ここ数週間蔓延した悲観論を考慮すると改善とみなされるかもしれません。
- 落ち着いた雰囲気からスタートし、IMFは2019年のGDP成長率予想を3.3%に下方修正したが、これは2016年以来の低い成長となるだろう。
- 英国のニュースはより良く、1月のサービスと産業活動はともに上昇したが、英国のEU離脱期限の延長により今後も成長が鈍化する可能性はある。 ユーロ圏の鉱工業生産も懸念されていたほど悪くなく、第XNUMX四半期の産業活動の増加と潜在的に一致している。
英国のEU離脱騒動は続く
英国の欧州連合(EU)離脱に向けた道筋を立てようとする英国の政治家にとって、もう27週間が経過し、またしても期限を逃した。 50月初旬、イギリスのメイ首相のEU離脱提案は議会で31度目の否決となった。 同時に、メイ首相と野党指導者ジェレミー・コービン氏との協議は何らの進展にもつながらず、議会は代替行動方針で過半数を獲得できていない。 英国の信頼できる前進の道筋が示されないまま、他の欧州連合XNUMXか国は英国に対し、第XNUMX条の期限をXNUMX月XNUMX日まで延長することを認めた。これは、合意なき離脱の差し迫ったリスクを取り除くという点で短期的にはプラスになるかもしれないが、英国と他の欧州連合諸国との将来の関係についての不確実性が今後も続くことを考えると、長期的にはマイナスとなる可能性がある。
2019 年前半は、Brexit の不確実性を背景にしながらも、相対性理論の回復力のある成長が顕著でした。 英国の2月のGDPは前月比0.2%増と、1月の0.5%増を背景に堅調な結果となった。 サービス部門の生産は0.1%増加し、鉱工業生産は0.6%増加した。 とはいえ、調査データからは、0.2年初頭の成長の一部が在庫の積み増しを反映しているという兆候が見られる。 特に長期にわたるBrexit延長とその結果として継続する不確実性の状況では、英国の経済成長のペースは今後鈍化する可能性が高い。
ECBはXNUMX月に安定的
XNUMX月の金融政策会合で大幅な政策転換が行われた後、欧州中央銀行のXNUMX月の発表ははるかに大人しいものだった。 ECBは政策金利を据え置き、フォワードガイダンスに変更はなく、金利は少なくとも今年末まで現在の低水準にとどまるとの見通しを示した。 ECBはまた、対象を絞った長期融資の新たなラウンドについて今のところ追加の詳細は明らかにせず、ユーロ圏の成長見通しをめぐるリスクは依然として下方に傾いていると述べた。
ECBの0.2月理事会以来、成長安定化の暫定的な兆候がいくつか見られました。 0.8月のユーロ圏サービス業PMIは上昇したが、製造業PMIは依然として縮小領域にある。 とはいえ、ユーロ圏の鉱工業生産は4月に前月比XNUMX%減少したものの、今年最初のXNUMXか月の産業活動は第XNUMX四半期の水準と比較してXNUMX%増加している。
ラテンアメリカからのやや前向きなニュース
先週、ラテンアメリカからは若干心強いニュースがいくつかありましたが、この地域の経済は依然として長期的な課題に直面しています。 ブラジルの3.9月の小売売上高は前年比3.8%と予想を上回って堅調で、サービス活動は4.6%増加し、1.6月のCPIも前年比0.8%に上昇した。 メキシコでは、4.0月の固定投資は前年同月比XNUMX%増加したが、XNUMX月の鉱工業生産はXNUMX%減少した一方、XNUMX月のCPIインフレ率は順調に推移し、XNUMX%まで上昇した。 ブラジルでは、長期的な成長見通しは引き続き年金改革と財政健全化に大きく依存しているが、メキシコでは政策の不確実性が依然として中期的なマイナス成長の可能性を残している。
グローバル・アウトルック
中国のGDP • 水曜日
中国は来週、包括的な一連の活動データを発表し、第1四半期の統計を総仕上げする。 全体として、GDP 成長率は前年比 6.4% で安定している可能性があると予想していますが、コンセンサスでは 6.3% にさらに減速すると予想されています。 一般に、サービス部門の成長は製造業の成長よりもよく持続しており、この傾向は第 XNUMX 四半期も継続した可能性が高いと考えられます。
第 1 四半期全体の減速の程度を評価することに加えて、8.4 月の製造業およびサービス業 PMI のいくつかの心強い指標が示唆するように、活動に安定化の兆しがあるかどうかにも多くの関心が集まるだろう。 これらの「ソフトシグナル」がハードデータに変換される可能性があるというのがコンセンサス予想です。 6.0月の小売売上高は前年同月比XNUMX%増、鉱工業生産はXNUMX%増と予想されており、どちらの結果もXNUMX月からXNUMX月に報告された伸びよりも強いものとなるだろう。
Previous:6.4%Wells Fargo:6.4%コンセンサス:6.3%(前年度)
カナダCPI•水曜日
カナダのインフレ傾向はここ数カ月穏やかであり、おそらく1.8月もその傾向が続いており、カナダ銀行が政策金利をしばらくは据え置く可能性が高いことを示唆している。 ここ数カ月間の原油価格の回復がエネルギー価格と全体的なCPIの傾向に反映されるはずであり、総合CPIは前年比2%まで加速するはずだ。 しかし、サービス価格は依然として抑制されており、中銀のコアCPIインフレ指標はXNUMX%のインフレ目標を若干下回る水準にとどまるはずだ。
来週の活動統計や信頼感調査も、より注目すべき統計発表の一つとして1月の小売売上高が挙げられるため、カナダ銀行が当面金利変更を検討する大きな理由にはなりそうにない。 カナダ銀行の第 1 四半期景気見通し調査も発表され、4 年第 2018 四半期に売上高指数が -XNUMX に低下したことを受けて、アナリストは将来の売上高の改善に注目することになります。
以前: 1.5% ウェルズ・ファーゴ: 1.8% (前年比)
英国の小売売上高 – 木曜日
英国経済に依然として影響を及ぼしているBrexitの不確実性にもかかわらず、2019年前半の成長はかなり堅調に推移した。これは英国の最終的な欧州連合離脱に向けた在庫の積み増しによるものかもしれないが、消費者今年の初めの支出傾向は非常に安定しています。 コンセンサスは0.3月と1月の両方で増加した後、ある程度の回復を期待しており、0.5月の小売売上高は前月比XNUMX%減少すると予想されている。 とはいえ、ここ数カ月間の小売売上高と鉱工業生産の全体的な増加は、第XNUMX四半期のGDPが前期比XNUMX%の成長軌道に乗っていると考えていることを意味します。
来週には物価と賃金のデータも発表される予定だ。 3月もインフレは引き続き穏やかに推移する可能性が高く、CPIは前年比2.0%上昇、コアCPIは1.9%上昇すると予想されている。 賃金動向は今後も堅調に推移すると予想されており、2.0月までの1.9カ月の平均週給は前年比3.5%増加すると予想されている。
Previous:0.4%コンセンサス:-0.3%(Month-over-Month)
視点
金利ウォッチ
議事録はFRBが据え置きを続けることを示す
20月50日の連邦公開市場委員会(FOMC)の議事録が今週発表された。 この会合が注目に値したのは、会合終了時に発表された「ドットプロット」が、大半の委員が金利は年末まで据え置かれると考えていることを示していたからだ。 (2019月のドットプロットは、ほとんどのFOMCメンバーが20年末には金利が少なくとも3.9bps上昇すると考えていることを示した。)さらに、FOMCは2019月XNUMX日の会合で、FRBの金利縮小をもたらすための具体的な措置を決定した。現在XNUMX兆ドルあるバランスシートは、XNUMX年XNUMX月に終了します(上のグラフ)。
3月20日の会合の議事録では、委員会が少なくとも当面はフェデラルファンド金利を現在のレンジ2.25%から2.50%に引き上げることを急いでいないことが明らかになった。 しかし、20月2.25日の会合に出席した2.50人の委員のうち、17年末のフェデラル・ファンド金利のレンジが現在よりも低くなるだろうと予測した者はいなかった(中図)。 議事要旨には、持続的な景気拡大、労働市場の継続的な強さ、FOMCの目標である2%に近いインフレ率が「今後の米国経済にとって最も可能性の高い結果」であると委員会が考えていると記されている。 私たちの見解では、今後の経済指標は、20年の実質GDP成長率がFOMCが現在予測している2019%(第2四半期/第2019四半期)を下回る、あるいはインフレ率が委員会の目標である2.1%を大幅に下回る、あるいはその両方であることを示す必要があるだろう。今後数カ月以内に利下げする。
現在の債券市場の価格設定を見ると、市場参加者はFRBが50月のFOMCまでに利下げする確率は2019分の10であると考えていることが分かる。 その確率は2.54月の政策会合までに2.70%を少し超えるまで上昇する。 FOMCがXNUMX年を通じて据え置かれるという我々の見方が正しければ、市場が予想利下げを織り込むにつれてイールドカーブの後端が上昇するはずだ。 これを書いている時点で、XNUMX年米国債の利回りはおよそXNUMX%です(下のグラフ)。 この利回りは年末までにXNUMX%まで上昇すると予想しています。
信用市場分析
消費者信用の成長が安定化
15.2月の米国の消費者債務の伸びは17.7億ドルから1.06億ドルに鈍化し、市場予想を下回った。 クレジットカード借入を含むリボ払いは過去最高の3兆ドルに達し、前月から12.2億ドル増加した。 教育ローンや自動車を含む非リボ払いクレジットは、15.1月にXNUMX億ドル増加した後、XNUMX億ドルの増加にとどまった。
このデータは、賃金上昇と雇用の増加により消費者の借り入れが依然として堅調であることを示唆している。 2018年第15四半期には家計債務が増加し、住宅ローン残高は前四半期からほぼ変化がなかった。 学生ローンの残高総額は第 1.46 四半期に比べて 44 億ドル増加し、11.4 億 90 万ドルに達しました。 学生ローン債務は現在、住宅ローン債務に次いで 4 番目に多い消費者債務カテゴリーとなっており、あらゆる人口構成や年齢層で 2018 万人を超える借り手がいます。 XNUMX 年第 XNUMX 四半期の学生の負債総額の XNUMX% は XNUMX 日以上延滞しており、前四半期からわずかに改善しました。 学生ローン債務の増加は、この国で最も広範囲に及ぶ財政負担の一つであるため、アナリストの間では依然として懸念されている。
全体として、家計のバランスシートは概して健全なままであり、消費者のファンダメンタルズも引き続き強い。 つまり、最近の個人消費の軟化にもかかわらず、消費者信頼感は依然として高いということです。 第 XNUMX 四半期の消費の停滞は一時的なものであると当社は予想しているため、借入が大幅に戻ることはないと考えています。
今週のトピック
ボーイング737型機問題の最大の影響
ボーイングによる737型機生産ラインの削減は全面停止ではなく、むしろ以前の生産率の約20%縮小である。 それでも、減産はGDPを若干押し下げると予想される一方、737-MAXの運航停止は、今年の残りの期間、設備投資、輸出、在庫にさらに大きな波を引き起こすと予想される。
規模を縮小する前に、ボーイングは52型機を月産737機生産する計画であると述べており、737年の90納入機の約737%を2019 MAXモデルが占めると予想されていた。ボーイングは57年2019月に生産を月産42機に引き上げると予想していた。生産削減により、9月中旬までにその数字は月当たり0.2機にまで減少する。 インフレ調整後の年率ベースでは、生産減少により第2四半期の生産額から約737億ドルが差し引かれるか、第XNUMX四半期のGDP成長率が約XNUMX%ポイント減少すると予想される。 私たちの予想通り、ボーイングが XNUMX MAX システムに修正を加え、第 XNUMX 四半期に生産が再び増加すれば、同様の規模の追い上げが起こるでしょう。
一方、現在の納入停止が設備支出と輸出の重しとなることが予想される。 航空機の受領とそれに伴う支払いがなければ、米国および外国のバイヤーが第XNUMX四半期に予定していた購入は延期されることになる。 しかし、在庫は積み重なる見通しであり、これにより短期的な支出の減少はほぼ相殺され、GDPのトップラインへの影響は最小限に抑えられるだろう。
GDPへの正確な影響は、ボーイングが737型機を低レートでどのくらいの期間生産するか、そして世界中のさまざまな航空当局が737-MAX型機の飛行再開を完全に許可するまでにどれくらいの時間がかかるかによって決まる。 私たちの経済的影響のモデル化では、第 2 四半期の GDP 成長は抑制されるものの、出荷残が解消するまでにどれくらいの時間がかかるかに応じて、第 XNUMX 四半期またはその後の四半期に追い上げが実現することが示唆されています。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


