
来週はオーストラリアとニュージーランドの中央銀行政策会合が最大の焦点となり、投資家はさらなるハト派傾斜が予想されている。 今年ハト派に転じたすべての中央銀行の中で、ニュージーランド準備銀行が利下げに踏み切る可能性が最も高く、アナリストらは早ければ来週にも利下げに踏み切ると予想している。 経済指標に関しては、第 XNUMX 四半期の英国の成長率が最も重要な発表となり、次に米国のインフレ、カナダの雇用、中国の貿易統計が続きます。
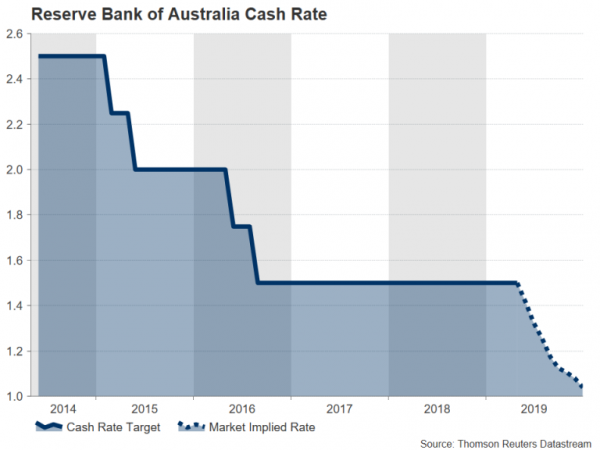
RBA が会合します。 利下げは近づいているのか?
オーストラリア準備銀行は今年初め、しぶしぶ引き締めバイアスを撤回し、インフレ率が低下し失業率が上昇すれば利下げも視野に入れるとXNUMX月の政策会合で最も明確なシグナルを発した。 物価と労働市場に関する最新データはまちまちだ。 第1・四半期のインフレ率は予想以上に低下したが、3月の雇用は大幅に増加した。
しかし、たとえ雇用が健全な水準で増加し続けたとしても、インフレ情勢の弱まりは豪準備銀行が今後数カ月間利下げを余儀なくされるほど重大なものになると市場が考えていることは明らかだ。 金利先物は7月までに25ベーシスポイントの全面利下げを示唆している。
豪ドルは市場の利下げ織り込みに合わせて下落し、今週70ドルの水準を割り込んだ。 しかし、RBAが火曜日に最新の政策決定を発表する際に、より明確な利下げシグナルの提供を控えた場合、これらの損失により、豪ドルはさらに上値ショックを受けやすくなる。 RBAがまだ利下げにコミットしたくない可能性は十分にあり、そうなればオーストラリア弱気派は失望することになるだろう。
一方、RBAの決定の数時間前となる火曜日には、XNUMX月の小売売上高と貿易収支の統計も注目される。
RBNZは2年半以内に初の利下げを実施する可能性がある
RBAとは異なり、ニュージーランド準備銀行はハト派姿勢への移行にそれほど躊躇しておらず、25月の前回会合で利下げを示唆した。 最新のCPIとニュージーランドの雇用統計が予想を下回ったことから、RBNZが水曜日にオフィシャルキャッシュレートを1.50bps引き下げXNUMX%とする可能性が高い。 RBNZにはインフレと雇用の両方を目標にするという二重の使命があるため、両方の指標が弱ければ金融緩和政策が正当化されるだろう。
市場は来週の利下げ確率が60%弱と見込んでおり、特に利下げがハト派的な声明を伴う場合には、ニュージーランドドルはさらに下落する余地がある。
通商交渉終盤、中国が輸出統計を公表へ
中国からの輸出は3月に14.2%急増した後、4月は鈍化すると予想されている。 前年比は14.2%増加すると予想されているが、輸入はおそらく再び縮小し、コンセンサス予測によれば2.3%減少した。 統計は水曜日に発表され、木曜日には3.6月の消費者物価指数と生産者物価指数が発表される予定だ。
中国の予想を上回る数字は、最近やや抑制されているリスクセンチメントにとってプラスとなるだろう。 しかし、リスク選好度がさらに高まるのは、米国と中国の通商協議が妥結し、両国間の関税引き上げをもたらした1年に渡る貿易紛争に終止符が打たれることによってもたらされる可能性がある。 今週、来週末までに合意が達成可能であることを示唆する報道がいくつかあった。
長いゴールデンウイーク休暇を経て日本の市場が再開
日本の貿易商らは新天皇の即位を祝うため、10日間の休暇を終えて業務に戻る。 しかし、水曜日には日本銀行が0.5月会合に関する意見概要を発表し、金曜日には家計支出と給与の伸びが期待されるだけで、日本のカレンダーはそれほど興奮を引き起こす可能性は低い。 3月の家計支出は前月比0.5%増加し、年率は1.7%に据え置かれると予想されている。 来月の数字は、ゴールデンウイークの長期休暇によって消費が押し上げられることが期待されるため、より注目されることになるだろう。
しかし、来週は日本国外で円を動かす材料はほとんどないため、市場センチメントが安全通貨の主力要因となるだろう。
Eurozoneの静かな週
今週は第1・四半期GDPが前期比0.4%成長という予想を上回り、ユーロ圏経済にとって珍しい朗報があった。 この統計はユーロを小幅に押し上げたが、多くのトレーダーはユーロ圏の成長見通しについて依然として慎重だ。 火曜日に発表されるドイツの統計は、警戒の必要性を再確認する可能性がある。 0.4月の鉱工業受注は0.8カ月間の大幅な減少の後、前月比0.7%回復すると予想されているが、同期間の鉱工業生産は前月の0.7%増から反転して前月比XNUMX%減となると予想されている。
ユーロ圏全体としては、月曜のXNUMX月のセンティックス指数とXNUMX月の小売売上高が注目を集める可能性がある。 欧州中央銀行が水曜日に発表したXNUMX月の政策会合の議事要旨も、大きな反応を引き起こす可能性は低い。 政策当局者らは預金金利の段階制導入について議論しておらず、新たな経済予測もなかったことから、今回の議事録はほとんど驚きを生まないものと予想される。
ノルゲス銀行が金利を維持へ
ECBにとって羨望の的となっているのは、金利を引き上げる立場にある中央銀行のXNUMXつがノルジェス銀行である。 ノルウェー中銀はXNUMX月にXNUMX月以来XNUMX度目となる利上げを実施しており、年内にさらに政策を引き締める計画を改めて表明する可能性が高い。 ノルジェス銀行は木曜日に政策決定を発表する予定で、今回は金利を据え置くと予想されている。 しかし、中銀の予想金利経路に何らかの変更があれば、ノルウェークローネ、特に対ユーロでの急激な変動を引き起こす可能性があり、ノルウェークローネはここ1週間、対北欧通貨に対して大きく上昇している。
英国、第1四半期のGDP成長率を発表へ
英国は金曜日に第1・四半期のGDPデータを発表する番となる。 英国経済は今年最初の3カ月で前期比0.5%拡大すると予想されている。 中国、米国、ユーロ圏の推計値はいずれも印象深いものだが、英国の数字が期待外れでも堅調でも英国は成長回復を逃すことになり、その原因は間違いなくBrexitの不確実性によるものである。
金曜日はGDP推計のほかに、月次の貿易、鉱工業、製造業の生産高も発表されるため、忙しい日になるだろう。
特にイングランド銀行のマーク・カーニー総裁が今週記者団に対し、市場は年内利上げの可能性を過小評価していると語った後は、全般的に堅調な一連の指標はポンドにとってプラスとなるだろう。 しかし当然のことながら、来週は政府と労働党が進行中の協議でブレグジットに関する合意点を見出すことが極めて重要となる可能性があるため、ブレグジットが再び注目を集める可能性がある。 目立った進展が見られない場合、両国は交渉断念を決定する可能性があり、EU離脱の行き詰まりを早期に解決するという期待は絶たれるだろう。
米国のインフレとカナダの雇用が北米のハイライトとなる
それほどハト派ではないFRB議長が今週米ドルを安値から引き上げたため、来週は最新の米国の消費者と生産者のインフレ統計から米ドルがさらに下支えされるだろう。 PPI数値は木曜日に最初に発表され、CPIデータは金曜日に発表される予定です。 1.9月の消費者物価指数の総合指数は前年比2.1%から2.1%に若干上昇すると予想され、コア指数も若干上昇してXNUMX%になると予想されている。
FRBは低下傾向にあるコアPCE価格指数により注意を払っているが、CPI金利が若干上昇すればPCEインフレの持続的な下降傾向への懸念が緩和されるため、現在の低迷は一時的であるとするパウエル議長の発言を裏付けることになる。
国境を越えたカナダでは、XNUMX月の雇用統計が狂人たちの焦点となるだろう。 カナダ銀行のスティーブン・ポロズ総裁が議会へのコメントで利上げ期待を維持し、先週のハト派的な中銀会合後の弱気な動きの一部を反転させたため、カナダドルは先週シーソー現象を起こした。 金曜日の雇用統計が労働市場の堅調さを示唆すれば、この狂人はさらに回復する可能性がある。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


