
- 金利:雇用統計発表を前に債券市場は低調に推移
債券は昨日、強い開始水準付近で変動しました。市場は、米国のデータが期待外れであったにもかかわらず、米国の祝日(本日)と雇用統計(明日)を前に方向性のあるポジションを拒否しました。エコカレンダーからのガイダンスがほとんどないため、本日の取引量は少ないと予想されます。 - 通貨:トランプ大統領、再びEUと中国を通貨操作で非難
EUR/USDは1.13付近で安定。経済指標は方向性を定めるのに十分なガイダンスをもたらさなかった。トランプ大統領のEUと中国の通貨操作に関するツイートは限定的で一時的な影響しか与えなかった。本日の取引は注文主導で、米国市場が休場のため薄商いとなるだろう。EUR/GBPは依然として0.90バリアの範囲内にとどまっている。
日の出の見出し
- 昨日のWSは、祝日による短縮セッション中、S&P (+0.77%)、DJI (+0.67%)、Nasdaq (+0.75%) がいずれも過去最高値で引け、トリプルジャックポットとなりました。アジアはまちまちで、日本 (+0.6%) がアウトパフォームしています。
- トランプ大統領は、中国とEUが米国と競争するために通貨を操作していると改めて述べた。また、米国はこれを競争上の不利と呼んでいたものに対抗する措置を講じるべきだと述べた。
- 香港ドルは、2008年以来の最高銀行間貸出金利により米ドルに対して保有する上でより魅力的な通貨となり、ここ数日でXNUMX年ぶりの高値に上昇した。
- 米国と中国の代表団は、先週土曜日のトランプ大統領と習主席の会談以来、貿易交渉再開に向けて電話協議を行っている。両代表団は、協議は来週も継続すると述べたが、対面での会談の時期については詳しく述べなかった。
- ポーランド中央銀行は昨日、金利を1.50%に据え置いた。グラピンスキ総裁は、金利は2021年末まで安定すると述べた。次の動きは上がるか下がるかのどちらかになる可能性がある。中央銀行は、CPIが来年上昇し、2021年に下落すると予想している。
- オーストラリアの上院は、火曜日に下院が支持したことを受けて、110億ドルの減税計画を承認する予定である。オーストラリア中央銀行は、経済を活性化させるには支出を増やすために、より早い財政刺激策が必要だと述べた。
- 今日のイベントカレンダーは市場を刺激しないだろう。米国は休場(4月XNUMX日)、EMUでは(古い)小売売上高が発表される予定。ECBのチーフエコノミスト、レーン氏が講演予定。スペインとフランスが債券市場に参入
通貨:トランプ大統領、再びEUと中国を為替操作で非難
注:私達のプログラマーは開発しました 収益性の高い外国為替アドバイザー 低リスクで安定した利益を!
雇用統計を前に債券は方向性をほとんど示さない
トランプ大統領がFRBの4人の候補者を選出し、金利引き下げを支持するとみられる一方、ECBの総裁に就任するラガルド氏はドラギ氏の非常に緩和的な金融政策を少なくとも継続する可能性が高いことから、世界の主要国債は昨日、堅調なスタートを切った。EMUの数字(サービス業PMI)は予想を大きく上回ったが、米国のデータ(ADP、非製造業ISM)はコンセンサスに達しなかった。しかし、市場への影響は意外にも限定的だった。投資家は0.2月2日の祝日を前に特定の方向にポジションを取らず、金曜日の2.4月の雇用統計を待つことを選んだ。債券は代わりに始値付近で変動した。米国の利回り曲線の強気相場は平坦化し、日次利回りの変動は-10bps(0.5年)から-2bps(1.8年)の範囲であった。ドイツ国債金利は+10bps(10年)から-0.40bps(11年)に変化した。24年国債利回りは-200%の預金金利を試した。ギリシャのスプレッド(-2018 bps)は大幅に縮小しました。イタリアのスプレッド(-XNUMX bps!)は、欧州委員会が過剰債務手続きの保留を決定した後、BTPが追加支援を受けたため、XNUMX年XNUMX月以来初めてXNUMX bpsを下回りました。
ウォール街は昨日、記録破りのパフォーマンスを見せた。500つの主要指数(DJI、S&PXNUMX、ナスダック)はすべて史上最高値で引けた。しかし、アジアの株式は米国の楽観論に屈しなかった。今朝の株式はまちまちで取引されている。市場は取引量が限られ、むしろ低調なセッションで指針を探している。米国債券市場は休場。ドイツ国債は昨日の終値水準で取引を開始した。
今日の経済カレンダーには、取引を刺激するものがほとんどありません。米国の金融市場は、4 月 XNUMX 日の独立記念日のため休場です。EMU の小売売上高は古いデータ (XNUMX 月) であり、何の影響も及ぼさないと思われます。ECB のチーフエコノミスト、レーン氏のスピーチは注目する価値があるかもしれません。しかし、取引は狭い範囲にとどまり、取引量も少ない状態が続くと思われます。(欧州) 債券は、終日、最近の高値付近で推移すると予想されます。
長期的視点: ECB の責任は、資産購入の見直しや利下げを含む潜在的な緩和策に再び集中する。ドイツの 10 年国債利回りは過去最低水準付近で推移しており、ECB 預金金利に近い。現時点では、マイナス領域どころか、こうした低水準から抜け出すきっかけはない。FRB は 10 月の利下げを織り込み、利下げの扉を開いた。米国の 2.01 年国債利回りは 2016% のサポート水準を下回り、XNUMX 年の水準付近で推移している。週足でこの水準を下回って終値を付ければ (金曜日の雇用統計発表後)、持続的な下落の根拠が強まり、下落への道が開かれるだろう。
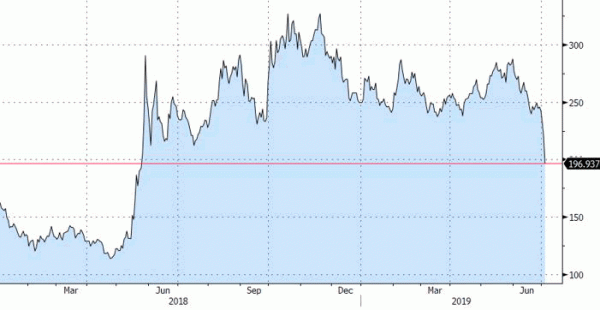
イタリア/ドイツのスプレッドは200年2018月以来初めてXNUMXbpsを下回った。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


