
米国のハイライト
- 今週は世界経済が景気後退に陥りつつあると投資家が懸念を強めたため、金融市場の不安定さで夏休みはなかった。
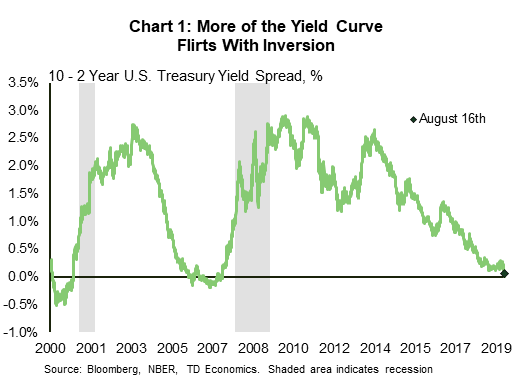
- 10年債と2年債の利回り差は今週一時マイナスに転じ、債券投資家が景気が良くなる前に悪化すると予想していることを示唆している。景気後退のリスクは高まっていますが、まだそこには達していません。
- 今週の米国統計はまちまちで、関税が価格や工場セクターに影響を与えている証拠が示された。消費者は引き続き明るい材料であり、住宅市場も堅調になる可能性のある兆候が見られました。
カナダのハイライト
- 国際的に暗雲が広がることで、対外的な弱さが国内活動に浸透するリスクが高まっている。
- 一方、7月の中古住宅販売は予想を上回り、カナダの住宅市場がますます健全になっていることを示した。
- カナダ銀行は、国内経済の好調と世界情勢の低迷を天秤にかけて、厳しい道に直面している。中銀はインフレと成長予測に対するリスクのバランスを評価する際、今後のデータを注意深く監視していく。
今週は世界経済がリセッション(景気後退)に陥りつつあるのではないかと投資家が懸念しており、金融市場の不安定さから夏休みはなかった。逆イールドカーブは、長期債利回りと短期債利回りの差によって測定され、より信頼性の高い景気後退予測指標の 10 つです。 3年物国債と2カ月物国債の差額はここ数カ月マイナスとなっているが、1年物国債との差額は今週一時的にマイナスに転じた(図表XNUMX)。
特に、イールドカーブからのシグナルには長く変動するリードタイムが存在します。 1990 年、2001 年、2008 年の経験の場合は 2 ~ 2015 年です。イールドカーブは債券投資家が景気が良くなる前に悪化すると予想していることを示しているが、景気後退が差し迫っているという決定的な兆候ではない。昨年末に議論したように(展望を参照)、私たちは景気後退に近づいているかどうかを確認するために一連の指標を検討しています。当社のTD景気先行指数は悪化しましたが、まだ景気後退の兆しは見えていません(図16)。これは、世界的な景気低迷を理由にFRBが新たな引き締めサイクルを一時停止したXNUMX年からXNUMX年の景気減速に似ている。
全体として、ホワイトハウスが中国との貿易摩擦を激化させて以来、景気後退のリスクが高まっている。とはいえ、われわれは依然としてFRBがリスク管理アプローチを継続し、25月にさらにXNUMXベーシスポイント利下げすると予想している。マイナスのイールドカーブにより、彼らが今後数カ月間にさらなる行動を取る可能性が高まる。
関税が米国経済に打撃を与えている証拠は今週も増え続けており、FRBが貿易摩擦によるリスクを警戒するのは当然だ。 0.2月のCPIは、中国からの輸入品に対する関税が消費者レベルで価格を押し上げている可能性が高いことを示した(おそらく0.4~XNUMXパーセントポイント程度)。コア商品の価格はここ数カ月で上昇している。関税は最終的に成長を阻害する税金であるため、FRBは関税によるXNUMX回限りの値上げを検討するつもりだ。
製造業部門も0.4月も苦戦が続いた。 2019月の工場生産は2018%減少し、XNUMX年も減少傾向にある。外需の低迷と貿易不確実性の高まりがこのセクターに打撃を与えている(レポートを参照)。 XNUMX月の住宅着工件数もそれほど好調ではないようだが、一戸建て着工件数と建築許可件数の増加が明るい兆しとなっている。これは住宅建設業者の信頼感と一致しており、住宅建設業者の信頼感はXNUMX年末に弱まった後、XNUMX月には改善を続けた。
さえない週に明るい光を放ったのは消費者だった。 3 月の小売売上高は予想を上回ったため、第 XNUMX 四半期の個人消費支出は XNUMX% という驚異的な数字となり、我々の予想を上回りました。世界情勢が私たちの予想よりも急激に弱まったとしても、消費者は少なくともそれを乗り切る適切な立場にあるように見えます。
今週は欧州と中国から生じた世界経済の混乱が市場を震撼させた。カナダでは、本稿執筆時点でTSXは約1.5%下落した。 WTI原油価格は54バレル57ドルから54ドルの範囲内で跳ね返ったものの、週初めとほぼ同じ価格(XNUMXドル)で落ち着いた。
混乱のさなか、カナダにとって今週は比較的平穏な週だった。今週報告書に掲載された唯一のデータは中古住宅販売に関するもので、他の最近の住宅データと同様に予想を上回る反響があった。 3.5月の全国の中古住宅販売は前月比1%増加した(図表26.4)。バンクーバーでは売上が猛烈な勢いで増加し、XNUMX% 増加し、市場をバランスの取れた領域に戻しました。また、この不況市場における最悪の価格下落がついに過ぎ去った可能性があることも示唆しています。
全体として、カナダの住宅市場は堅調に推移しているようです。基本的な要因である力強い人口増加、健全な雇用の増加、住宅ローン金利の低下が連携してカナダの住宅需要を支えています。
住宅統計や賃金上昇率の堅調など他の指標が国内経済の健全さを示しているにもかかわらず、国際舞台では不安が高まっている。ドイツは景気後退入りする可能性があり、中国の成長は予想以上に鈍化する可能性がある。一方、米中貿易戦争はさらに激化し、終結の見通しは立っていない。こうした展開は、今週の米国の10年債と2年債のイールドカーブの短いながらも顕著な逆転に反映された。こうした対外的な低迷の中で唯一の救いは米国の消費者の堅調さであり、カナダの輸出にある程度の押し上げ効果をもたらすはずだ。
こうした状況を背景に、カナダ銀行は前途多難な道に直面している。カナダ経済は1993月の金融政策報告書で示された予測を上回るペースで成長するとみられるが、世界経済の減速と貿易不確実性の継続が国内経済活動に影響を与える可能性がある。こうしたリスクに対応してFRBが2002月にさらに保険削減を2回行うだけではなく、さらに踏み込んだ措置を講じなければならない場合には、カナダ銀行も追随しなければならない可能性がある。実際、XNUMX年以来、XNUMX年の短期間を除いて、カナダ銀行は常にFRBに追随して利下げを行ってきた(図表XNUMX)。
インフレと成長予測に対するリスクのバランスをさらに評価するため、カナダ銀行は今後のデータを注意深く監視する予定だ。来週は、7月のCPIと6月の小売売上高データがカナダ経済の底堅さを示すことになるだろう。コアインフレ率は現在、目標の2%にぴったりと乗っているが、国内の経済活動が活発化すれば、インフレはさらに堅調になる可能性がある。小売売上高のファンダメンタルズも堅調であり、堅調な労働市場の状況と賃金上昇の加速が挙げられます。しかし、消費の伸びが第XNUMX四半期の好調から正常化するにつれ、短期的には若干の弱まりが見られるかもしれない。データが期待を裏切る結果となった場合、カナダ銀行は今年、政策から外れる可能性が高まるだろう。
カナダ製造業売上高 - 6 月
リリース日:August 20、2019
Previous:1.6%
TD予測:-1.9%
コンセンサス:1.8%
輸送機器の低迷と工業製品の価格下落により、6月の製造業活動は1.9%減少する見通しだ。自動車出荷台数は、工場閉鎖による一時的な影響により、ここ数カ月間、異常に不安定だが、暫定生産台数と輸出台数はいずれも、先月の1.9%増の一部が戻っていることを示している。航空宇宙産業の輸出も減少傾向にあるが、加工金属は米国向け貨物に対する鉄鋼とアルミニウムの関税撤廃の恩恵を受けるだろう。他の地域では、ガソリン価格の急落が石油精製製品の名目売上高に重くのしかかり、旧石油価格の13%下落が製造業全体の名目売上高を圧迫するだろう。その結果、実質の製造業売上高は 0.5% のより緩やかな減少となり、第 1 四半期には前期比 (年率) 約 6% 増加する見通しです。
カナダ消費者物価指数 - 7 月
リリース日:August 21、2019
前回: 前月比 -0.2%、前年比 2.0%
TD予測:0.2%m / m、1.7%y / y
コンセンサス:0.1%m / m、1.6%y / y
1.7月のインフレ率は目標を下回り、総合CPIは前年比2.0%上昇が0.2月の2008%から3.4%に減速すると予想されている。これは、前月比0.1%上昇が、季節調整済みで最大の上昇率を記録した昨年0.7月の後、ベース効果に圧倒されるためである。ガソリンはポンプ価格の前月比XNUMX%上昇の大きな原動力となり、見出し記事に約XNUMXポイント寄与する一方、食品価格はXNUMX年以来、より緩やかな上昇となるだろう。先月はXNUMX%上昇。
当社の予測には、前者の堅実な0.1%増加が含まれています。食料とエネルギーのバスケットでは、コアインフレ率の指標は1.9月の2.4%から前年比0.1%に低下すると予想される。また、CPIトリムとCPI中央値は2.0ポイントわずかに低下すると予測されており、カナダ銀行の中核的措置のさらなる減速も予想されます。ただし、この場合、四捨五入後の XNUMX つの平均は前年比 XNUMX% のままになります。
カナダの小売売上高 – 6 月
リリース日:August 23、2019
前:-0.1%、元Auto:-0.3%
TD予測: -0.1%、自動車前: 0.1%
コンセンサス:-0.3%、自動: -0.1%:
6月の小売売上高は、自動車販売の伸びが中核的施策の好調を相殺し、0.1%減少すると予想されている。乗用車販売のさらなる低迷により、自動車販売は若干減少すると予想される一方、名目ガソリン販売はガソリン価格の軟化により圧迫されるだろう。これら 0.1 つの構成要素は、2017 つの「中核」製品グループのうち 5 つのグループで売上高が増加したにもかかわらず、9 月に XNUMX 年以来最大の XNUMX か月としての減少を記録した自動車およびガス関連の売上高の回復を相殺すると予測されています。 XNUMX月の販売活動の低迷は主にXNUMXつのグループ(衣料品、食品・飲料、雑貨)にとどまったが、今月はいずれも回復する見通しだ。
実質小売売上高はさらに大幅な減少となるはずで、第2四半期全体としては若干減少にとどまるが、これは家計消費が第3.5四半期の年率1%ペースから緩やかになることを示している。
Signal2forex外国為替ロボット




 Signal2forex.com - 最高の外国為替ロボットと信号


