
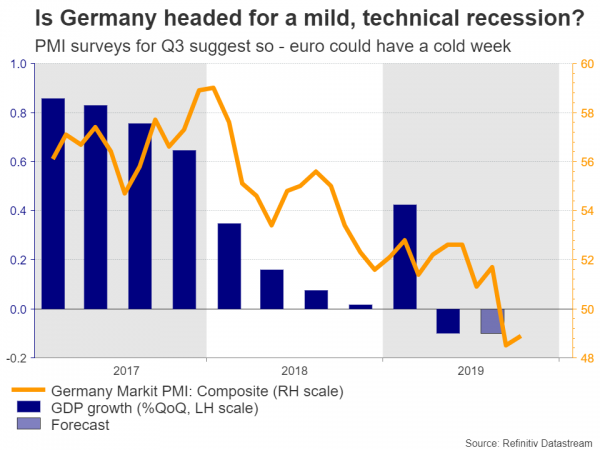
RBNZは来週、金利を決定する唯一の主要中央銀行となるが、重要な経済データが大量に発表される予定であるため、スケジュールが軽いというわけではない。ドイツの成長率は、ユーロ圏の伝統的なスターが技術的に景気後退に入ったかどうかを明らかにするだろう。一方、アメリカでは、FRB議長ジェイ・パウエルの証言が、最近の金利引き下げの「一時停止」に関する手がかりを提供する可能性がある。通常の経済以外にも、市場は部分的な合意への高揚感が続く中、貿易ニュースや英国の選挙世論調査を注意深く見守るだろう。
ドイツは技術的不況に陥ったのか?
欧州最大の経済大国は木曜日に第3四半期のGDP速報値が市場に発表され、厳しい目にさらされることになる。第2四半期に縮小したドイツが今またマイナスの数字を出せば、技術的には景気後退とみなされ、ユーロ圏の将来に対する懸念が再燃することになる。四半期を通じてドイツのPMIがいかに弱かったかを考えると、残念ながら、そのような結果になる可能性は高いと思われる。
もしそうだとしたら、ユーロにとっては非常に不愉快な週になるかもしれない。ここ数年の「悲観論」が再びユーロを悩ませるからだ。そうなると、欧州中央銀行(ECB)がクリスティーヌ・ラガルド総裁の指揮下でさらなる金融刺激策を実施する可能性が高まるかもしれないが、今後の利下げの見通しから判断すると、市場は現時点ではそのような可能性は低いと考えている。
しかし、大局的に見れば、ドイツの緩やかな景気後退は(逆説的に)まさに今ユーロ圏に必要なことかもしれない。欧州の金融政策はすでに尽きており、ECBによるさらなる刺激策、例えば量的緩和の拡大は、経済の浮揚にはおそらく効果がないだろう。むしろ財政刺激策が切実に必要だが、実際に財政余地があるのはドイツだけであり、ドイツ政府は支出の蛇口を開かないことを痛切に明言している。 After 危機が襲う。したがって、ドイツの浅い不況は、最終的に政府に行動を起こさせ、さらに深刻な不況を防ぐきっかけとなるかもしれない。
一方、ドイツの3月のZEW調査は火曜日に発表される予定で、ユーロ圏全体の第XNUMX四半期GDPの第XNUMX次推定値は木曜日に発表される予定だ。政治面では、週末に行われるスペインの選挙が注目を集める可能性があるが、市場に大きな影響を与える可能性は低い。
RBNZ: 利下げはインフレ期待次第
ニュージーランド準備銀行(RBNZ)は水曜日早朝に決定を発表する予定だが、政策当局が利下げを行うかどうかで市場では意見が分かれているようだ。利下げの可能性は数日前の約65%から現在50%に上昇している。
しかし、現在の価格設定が示唆するよりも、はるかに厳しい結果になるかもしれない。最近の動向は、わずかながら、心強いものとなっている。インフレは第3四半期にRBNZが予測していたよりも強く、労働市場も同様であり、米中停戦は輸出にとって明るい見通しを描き出した。
現状では、RBNZ が引き金を引くほど状況は深刻ではないようだが、状況を変える可能性はある。中央銀行は火曜日に四半期ごとのインフレ期待調査を発表し、その結果によって金利が引き下げられるかどうかが決まる可能性が高い。2016 年の緩和サイクルと今夏初めの「XNUMX 倍」の利下げは、期待の急激な低下が引き金となったため、政策担当者にとってこれが最も重要な変数となる可能性がある。期待がほぼ安定していれば、RBNZ は利上げを控え、ニュージーランドドルが急騰する可能性がある。そうでなければ、金利が引き下げられ、通貨が下落する可能性がある。
最後に、金利引き下げが65%の確率で織り込まれているということは、金利が実際に引き下げられた場合のニュージーランドドルの下落反応は、金利が大幅に引き下げられなかった場合の上昇反応よりも小さくなる可能性が高いことを意味します。
米国の小売売上高とパウエル議長の証言がドル高を導く
米国では、水曜日まで比較的予定が空いており、その日に連邦準備制度理事会(FRB)のジェイ・パウエル議長が議会合同経済委員会で証言する。パウエル議長は最近の利下げと、それに続いて中央銀行が発表した「利下げ一時停止」について質問される可能性が高いため、投資家は金融政策に関するシグナルに注目するだろう。
残念ながら、何か新しい情報が聞けるかどうかは疑問だ。FRBは、すでに3回利下げを行ってきたが、再び行動を起こす前に一歩下がって刺激策の効果を確かめたいと明言している。実際、再び利下げするかどうかを決める主な要因は貿易戦争だが、パウエル議長はそれをコントロールできないため、本当の洞察を語ることはなさそうだ。
むしろ、水曜日の消費者物価指数(CPI)データと金曜日の小売売上高(いずれも10月)のほうがドルにとって重要かもしれない。特に後者は重要だ。消費は最近アメリカ経済を支える主な柱となっているため、それが健全な状態を維持していることが確認されれば、FRBが短期的に利下げを行う可能性はさらに低くなり、結果としてドル高につながる可能性がある。
英国のデータ急増は選挙からポンドをそらす可能性は低い
英国では、これから大量のデータが発表される。第3四半期のGDP数値は月曜日に発表され、最新の雇用統計は火曜日に発表される予定で、XNUMX月のインフレ率と小売売上高はそれぞれ水曜日と木曜日に発表される。
しかし、いつものように、ポンドはおそらく経済ではなく政治にのみ反応するだろう。すべての目は依然として選挙戦に向けられており、ポンドにとって今最も大きな原動力は世論調査の結果かもしれない。大まかに言えば、どちらかの主要政党が明確な過半数を獲得できる兆候があればポンドは喜ぶだろう。それはジョンソンの合意が可決されるか、将来的に2度目の国民投票が行われることを意味するからだ。対照的に、小政党が勢力を伸ばしている兆候があれば、議会が宙吊りになる可能性が高まり、さらに行き詰まりが進み、ポンドの重しとなるだろう。
部分的な貿易協定が近づく中、中国の発表に注目
世界第2位の経済大国である中国では、10月の小売売上高、工業生産、固定資産投資の数字が木曜日に発表される予定だ。しかし、人民元と市場心理は貿易の動向にもっと反応しそうだ。その点では、ワシントンが「第1段階」の合意を成立させるために関税の一部撤回に同意したとの報道もある。
それが公式に確認されれば、市場にさらなる安心感をもたらし、株やオーストラリアドルなどの商品通貨などの資産価格を押し上げる一方で、安全資産、特に円に打撃を与える可能性がある。
しかし、さらに先を見据えると、「第 1 段階」合意後の実質的な進展は疑わしいように思われる。第 2 段階では難しい問題が議論されるが、中国はそれらの問題で妥協しないと明言しており、おそらく来年初めにはさらなる緊張が生じることになる。重要なのは、第 1 段階合意の「誇大宣伝」が静まった後、さらなる進展に対する楽観論はすぐに消えてしまう可能性があるということだ。
オーストラリアの雇用統計は注目、豪州は貿易への楽観論に乗る
オーストラリア通貨は最近、貿易見通しの改善と、当面の利下げは終了するというRBAのシグナルを受けて、目覚ましい回復を見せた。現在、市場では15月にさらなる利下げが行われる可能性はわずか3%とみられており、第XNUMX四半期(水曜日)の賃金物価指数とXNUMX月(木曜日)の雇用データが好調であれば、その可能性はゼロに近づく可能性がある。
日本のGDP:苦戦中
日の出ずる国では、第4四半期のGDP統計が木曜日に発表される。外需の弱さが輸出に打撃を与え、成長の減速を示唆する見通しだ。明るい兆しは、国内需要が堅調に推移する可能性が高いことだが、2014月に消費税が引き上げられたため、第4四半期には状況が変わる可能性がある。日本が前回この消費税を引き上げたのはXNUMX年で、その後景気後退が続いたため、日銀は経済について結論を出す前に第XNUMX四半期の結果を待つ可能性が高い。
円に関しては、貿易摩擦が続く中、短期的な見通しは暗い。とはいえ、この楽観論は長続きしそうになく、意味のある進展がないために来年初めに再び緊張が高まると想定すると、円は力強い回復を見せる可能性があります。




 Signal2forex.com - 最高の外国為替ロボットと信号


