
エグゼクティブサマリー
- ユーロ圏経済はここ数週間で回復しているものの、成長は依然弱いという兆候が見られます。景気後退リスクが「解消」と判断する前に、経済が安定化のより具体的な兆候を示す必要があると私たちは考えています。
- ユーロ圏経済の全体的な軟調さを考慮すると、欧州中央銀行(ECB)は10月の政策会合で金利をさらに0.60ベーシスポイント引き下げて-XNUMX%にすると予想されます。
綱渡りのユーロ圏経済
ユーロ圏経済に対する市場のセンチメントは、ここ数週間で徐々にポジティブに、あるいはネガティブさが薄れ始めている。ユーロ圏のGDPは第0.2四半期に前期比3%増と予想を上回り、ドイツは予想外にテクニカルリセッションを回避、一方工業生産は50.3月に予想外の増加を記録した。しかし、今朝発表された51.5月のPMIデータは、ユーロ圏経済が依然として極めて弱いことを思い起こさせる。製造業PMIは46.6に小幅上昇したものの、サービス業PMIが4に低下する中、総合PMIはXNUMXに低下した。これらのデータは、ユーロ圏の第XNUMX四半期のGDP成長率がかなり弱く、おそらくかろうじてプラスになることを示唆している。私たちの見解では、重要な問題は依然として製造業の弱さとサービス部門の回復力の相互作用である。
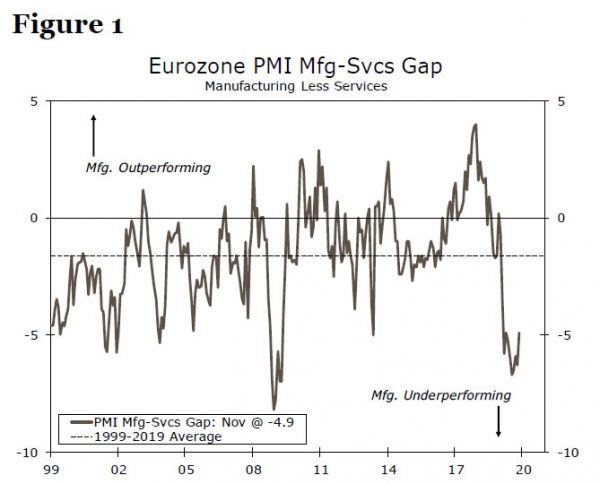
他の主要先進国と同様、ユーロ圏の苦境の主因が製造業であることは周知の事実です。サービス部門と製造業の乖離の規模は著しく、1月には製造業PMIがサービス部門PMIをXNUMXポイント以上下回りましたが、XNUMX月にはその差は若干縮まりました(図XNUMX)。この規模の乖離が長く続くとは考えにくいです。製造業が回復するか、サービス部門と経済全体が景気後退に陥るリスクがあるかのどちらかです。
幸いなことに、製造業が安定しつつあることを示す暫定的な兆候がいくつかあり、当面はサービス業の崩壊ではなく製造業の回復を予想している。まず、ユーロ圏とドイツの両方で製造業PMIの上昇が見られた。後者は最近、不調の主な原因となっていた。また、生産の先行指標である製造品の新規受注に関する最近のデータにも勇気づけられている。最新のデータは、製造業の受注が全体としてはまだ底を打っていない可能性があることを示しているが、水面下ではより明るい兆候がある。まず、総受注の中で最も先を見越した需要指標となる傾向がある資本財の受注は、ここ数カ月、総受注よりも安定している(前ページの図2)。さらに、データを別の角度から見ると、ユーロ圏の製造業に対する海外の需要もここ数カ月で安定しており、これはより広範な世界経済成長の安定化がユーロ圏経済に波及し始めている兆候である。
一方、サービス部門のハードデータは引き続き回復の兆しを見せています。賃金の伸びはほとんどの指標で前年比2%を超え、かなり堅調に推移しています。一方、コアインフレ率は過去数年間、前年比1%でほぼ横ばいとなっており、実質所得の伸びが堅調であることを示唆しています。確かに、雇用の伸びは大幅に鈍化していますが、失業率は年間を通じて低下傾向を続けています。この前向きな消費者環境の中、小売売上高は経済の他の部分が弱さを続けているにもかかわらず、ここ数カ月で実際に加速しています。しかし、ユーロ圏経済は底打ちの兆しを見せており、景気後退を回避できそうではあるものの、急速な回復も見込めないというのが私たちの懸念です。むしろ、ユーロ圏の経済成長は当面低迷が続くと考えています。
生き残るが、繁栄はしない
ユーロ圏経済が引き続き軟調に推移するという当社の見通しには、いくつかの要因が反映されている。第一に、国内政策環境は年間を通じて緩和してきたが、国内需要に大きなプラスの影響を与えるほどではない可能性が高い。確かに、市場金利と銀行貸出金利は2019年に低下した。しかし、非金融企業の総合借入コストは過去10年間でわずかXNUMXベーシスポイント低下しており、これはXNUMXか月物EURIBORの低下とほぼ同水準である。これはユーロ圏と同じくらい減速した経済にとっては歓迎すべきセーフティネットだが、ECBがXNUMX月に発表した広範な緩和策パッケージを考慮するとかなり控えめであり、中央銀行が期待したほどの規模ではないと思われる。
一方、ユーロ圏の低債務国、特にドイツには財政政策の余地がかなりあるにもかかわらず、大幅な財政刺激策を実施する意欲は依然として低い。確かに、ドイツは2019年に比べて2018年の予算黒字が若干減少する見込みで、財政政策の緩やかな緩和となるだろう。しかし、これは単に失業保険を含む自動安定化装置への支出増加や、経済成長の鈍化による税収減少などの循環的要因を反映しているだけかもしれない。政府が財政政策を緩和できる範囲を制限している現在のドイツ憲法の規定(一般政府の構造的財政赤字は最大でGDPの0.5%)の範囲内でさえ、政策担当者にはいくらかの策略の余地があるが、その政策余地を活用しているようには見えない。我々の見解では、政府がこれほど躊躇しているという事実は、意味深いと同時に懸念すべきことであり、ドイツ政府が何らかの大規模な財政刺激策を認可するには、失業率の大幅な上昇を伴う完全な不況が必要になる可能性があると考えている。
財政政策による支援がほとんどなく、ECB による過去の緩和策が金融・財政状況に及ぼしたプラスの影響が限定的であることから、ECB は 10 月に政策をさらに緩和すると予想しています。具体的には、中央銀行は預金金利をさらに 0.60 ベーシスポイント引き下げて -XNUMX% にすると考えています。ただし、市場は現在、XNUMX 月の緩和を実質的に織り込んでいないことを認識しています。XNUMX 月の政策会合は、新任のクリスティーヌ・ラガルド ECB 総裁にとって初の会合となるため、不確定要素となる可能性があります。ただし、ECB チーフエコノミストのフィリップ・レーン氏は最近、中央銀行はまだ下限に達していないと述べており、これまでの政策に関するラガルド氏の発言は、彼女が追加的な政策緩和を支持する可能性が高いことを示唆しています。
2020月以降、ECBはさらなる利下げを控えるだろうと我々は考えている。これは、世界経済、特に米国経済の安定がユーロ圏経済を救うだろうという我々の見方を反映している。我々の予測では、米国のGDP成長は今後数四半期で底打ちし、2020年が進むにつれて回復すると予想している。また、英国保守党が2020月の総選挙で勝利し、1.1年初頭にEU離脱協定を批准すると予想しており、これはユーロ圏経済にとっておそらく小幅なプラスとなるだろう。しかし、我々はユーロ圏がV字型ではなくU字型の回復を遂げる可能性が高いことを改めて強調する。前述のように、これはユーロ圏の政策推進力が弱いことを部分的に反映している。ユーロ圏の回復力を高めるためのレシピに欠けているもう一つの重要な要素は中国である。中国経済は今年を通して減速を続けており、当局が大幅な「ビッグバン」金融・財政政策緩和を控える中、2019年以降も徐々にではあるがさらに軟化すると予想している。中国経済の継続的な減速により、ユーロ圏の回復の範囲と速度は制限される可能性が高い。全体として、ユーロ圏のGDP成長率は1.0年にわずか2020%、3年にXNUMX%になると予測している(図XNUMX)。




 Signal2forex.com - 最高の外国為替ロボットと信号


