
米国のレビュー
まあ、それはすぐにエスカレートしました
- 今週は、先週金曜日に米国がイランのガーセム・ソレイマニ将軍を殺害したことを受けて緊張が高まる中で始まった。 イランは米国施設に対する非致死性の空爆で応じたが、トランプ大統領は米国がこれ以上エスカレートする計画はないと述べており、イラン側は現時点での対応を終えたようだ。
- ドローン攻撃の直前と比較すると、米国株はドルと同様に上昇しており、原油2.00バレルの価格は(一時的に急騰した後)現在約XNUMXドル安となっている。
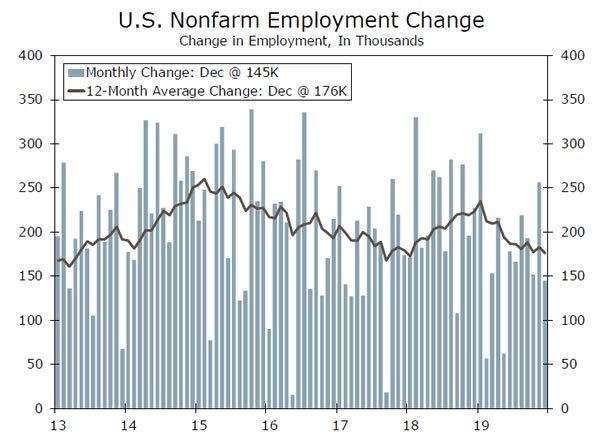
- 賃金上昇率は145年半ば以来最も低かったにもかかわらず、雇用市場は拡大を続け、さらに2018万XNUMXの雇用を追加した。
XNUMX つの都市の物語: 製造業とサービス業
2020年に最初に発表された主要な経済指標は、先週発表されたISM製造業報告書で、2008年の景気後退の真っただ中以来最も速いペースでの縮小が示された。 そのため、今週初めに ISM 非製造業報告書が発表されたとき、サービス部門の指標が 55.0 に上昇したことを見て金融市場は安堵しました。 これは過去4カ月で最も速いペースの拡大となる。
今年の感謝祭が遅かったためにホリデーショッピングシーズンが短縮されたことについては、報告書の中で何度も言及された。 これは、ホリデー セールに関する私たちの考え方と一致します。 当社は、5.0 月の小売売上高が予想を下回ったにもかかわらず、XNUMX 月が事実上押し上げられるため、ホリデー売上高は前年比 XNUMX% 増加すると予想していると述べてきました。 サイバーマンデー(感謝祭の翌日の月曜日)ですらXNUMX月にずれ込んだ。
労働市場の成長の鈍化
サービス業ISMの雇用構成要素は引き続き拡大傾向にあるが、金曜日の雇用統計が予想をわずかに下回ったことを受けて、前月から若干下落し、米国経済がさらに145万3.5人の雇用を追加し、失業率はXNUMX%にとどまったことが示された。
労働市場は著しく好調を維持してきたが、今回の最新報告書は、失業率が半世紀で最低水準にある中でも軟化の兆候を示した。 平均時給は、過去2カ月はそれぞれ0.3%上昇したが、12月はわずか0.1%上昇した。 前年同月比でみると、平均時給の上昇幅は0.1年0.3月以来最小となった。
それでも、今年全体では、米国経済は 2.1 万人の雇用を追加し、月平均 176 万 223 人の雇用が増加しました。 これらは堅実な数字ですが、2018 年の月平均 XNUMX 万 XNUMX には届きません。
FRBにとって、雇用統計から得られるメッセージは、労働市場は依然として逼迫しているものの、収益に上昇圧力をかけるほどには逼迫しておらず、インフレに対するそれほどの脅威ではないということだ。 言い換えれば、この報告書には政策当局者を金利据え置き路線から誘導するような内容は何もなかった。
サービス部門の回復力
今週のGDP成長にとっておそらく最も重要な展開は、43.1月の貿易赤字がXNUMX億ドルまで縮小したことである。これは、XNUMX月に予想外に拡大しない限り、貿易が第XNUMX四半期のGDPを大きく押し上げることを意味する。
この押し上げは歓迎すべきだが、我々の予想通り、最近の輸入減少が消費者重視の関税を先取りするために輸入業者が需要を前倒ししたことによるものであれば、今後数四半期でそれが逆転し、GDPの足かせとなる可能性がある。 これらの消費者重視の関税は、来週ワシントンでの正式署名で最終決定される予定の第XNUMX段階通商協定とともに議題から外された。
興味深い展開は、XNUMX月の米国の石油輸出がXNUMXか月連続で輸入を上回ったことである。これがおそらく金融市場が(少なくとも現時点では)イラン危機を無視しているもう一つの理由である。
米国のOutlook
NFIB • 火曜日
13月18日に米国通商代表部が正式に発表した中国との第XNUMX段階通商合意により、中小企業の楽観的な見方がさらに高まる可能性がある。中小企業は一般に海外経済や経済へのエクスポージャーが少ないものの、株式市場は確かにこの合意を歓迎した。国際貿易。 一方で、中小企業の経営者は不釣り合いに共和党支持者であるため、トランプ大統領の弾劾(XNUMX月XNUMX日に下院で可決されたが、その数週間前から準備が進んでいた)が彼らに少しの猶予を与えているのかもしれない(彼の当選で楽観的な見方が急上昇した)。
いずれにせよ、歴史的に見ると依然として楽観的な見方が非常に高く、メインストリートと消費者が引き続き健全であるという私たちの見解を裏付けています。 見出しの下では、中小企業の雇用意向と販売価格が非農業部門全体の雇用者数とインフレを牽引することが多いため、これらを注意深く監視しています。 経済が好転すると、通常、最初に中小企業が好転します。
Previous:104.7 Consensus:104.8
小売売上高•木曜日
12月の小売売上高は予想外の上昇となる可能性がある。 11月の売上高は0.2%増と低調だった。 しかし、私たちが監視しているカレンダーとデータにはいくつかの顕著な異常がありました。 まず、今年の感謝祭は 0.2 月で最も遅い日であり、感謝祭からクリスマスまでの期間が最も短かったことを意味します。 多くの人がブラックフライデーまで購入を控えているため、これにより通常の支出の洪水がさらにXNUMX月に押し寄せた可能性があると考えられます。
第二に、ブラック フライデーは以前ほど重要ではなくなり、サイバーマンデーは 2 月 XNUMX 日となりました。さらに、季節調整により、オンライン ショッピングへのパラダイム シフトを考慮するのが若干困難になっている可能性があります。 言い換えれば、サプライズに驚かないでください。 XNUMX 月はさておき、私たちは消費者について楽観的な見方をしています。 明らかに支出の伸びは鈍化しているが、拡大を維持するのに十分な健全性を維持するはずだ。
Previous:0.2%Wells Fargo:0.3%コンセンサス:0.3%(月間)
鉱工業生産 • XNUMX月
鉱工業生産(IP)数値は、GMのストライキとボーイング社が現在進行中の737 MAX問題の影響で、最近特に不安定になっている。 GM の組立ラインは 1.1 月に稼働を再開し、その結果自動車生産が 47.2 桁の増加となり、全体の IP の 2019% 増加を補いました。 737月には、ISM製造業景況指数が1年ぶりの低水準となるXNUMXに低下したのもこの状況の繰り返しではない。 したがって、XNUMX年末に向けて製造業の業績が低迷する舞台は整っており、ボーイングがXNUMX月XNUMX日にXNUMX MAXの生産を停止したため、暦が変わっても見通しは改善しない。
さらに先のことを考えると、ISMの低下は工場セクターの弱さを誇張している可能性があり、第0.3段階通商合意後に徐々に回復し、世界のPMIが改善しても驚かないでしょう。 イランとの緊張は今後数カ月以内に鉱山生産量に影響を与える可能性がありますが、現時点ではそれを予測することは不可能です。 12月の鉱工業生産はマイナス0.3%減少すると予想している。
前:1.1%ウェルズファーゴ:-0.3%コンセンサス:0.0%(毎月)
国際評価
(ほぼ)明けましておめでとうございます
- 今週は国際的なデータやイベントが比較的多忙な週でした。 ユーロ圏では、XNUMX月のインフレ率がXNUMX月以来の速いペースで上昇し、欧州の産業統計は堅調であったが、これはECBにとって明るい兆しとなった。
- カナダの雇用は2カ月連続の減少の後、12月に回復し、雇用の伸び鈍化に対する懸念が後退した。
- しかしメキシコでは、データはそれほど期待できるものではありませんでした。 メキシコの消費者物価はXNUMX月にさらに緩和し、鉱工業生産はXNUMX月に期待外れとなり、中央銀行による追加金融緩和の根拠となった。
ユーロ圏外の確かなデータ
ユーロ圏の総合インフレ率は2019年1.3月以来の速いペースで上昇し、1.0月の前年同月比は0.2%と前月の1.3%から上昇した。 この数字はエネルギーセクターの回復に伴う1.2月の原油価格の上昇が主な要因で、前年同月比2015%上昇した。 エネルギーなどの変動しやすい要素を除いたコアインフレ率は1%で安定しており、ユーロ圏コアインフレ率のXNUMXカ月平均はXNUMX%に上昇し、XNUMX年以来最も強いペースとなった。これとは別に、XNUMX年の小売売上高は予想を上回った。 XNUMX 月は前月比 XNUMX% 上昇し、XNUMX 月の数字は上方修正されました。 XNUMX月の小売売上高も予想を上回ったことから、小売売上高データの好調はドイツが一因となっているようだ。 最近の堅調なデータは、今月の欧州中央銀行の政策会合を前に心強い兆候を示している。
メキシコの減速傾向は続く
過去2年間、メキシコの消費者物価は最近のピークの5%から低下した。 5月の前年比では、総合CPIは2.8%とさらに減速し、2016年以来最も遅いペースとなった一方、コアインフレ率は3.6%に低下した。 一方、11月の鉱工業生産は前年同月比2.1%減少したが、縮小ペースが鈍化した可能性を示唆した。 経済全体は比較的低迷しており、GDP データは、経済が 2.1 年初めに技術的不況に陥ったことを示しています。メキシコは 2019 年第 3 四半期に技術的不況から脱することができましたが、GDP は前期比 2019% の小幅な増加にとどまりました。四半期。 コアインフレ率が0.01カ月連続で低下し、成長期待も依然として抑制されていることから、中央銀行は新年も緩和サイクルを継続すると予想している。 メキシコペソは過去数カ月間比較的上昇しており、これもメキシコ中央銀行によるさらなる金融緩和の根拠となっている。
カナダの労働市場を注意深く監視する
カナダ経済は2019年後半にGDP成長率の鈍化や雇用創出ペースの鈍化などにより若干軟化した。 この点に関して、カナダ銀行総裁は今週「炉辺談話」を行い、経済に関する最近の見解をいくつか述べた。 ポロズ総裁は、世界的な貿易摩擦による損害は恒久的なものとなる可能性が高く、中銀は貿易摩擦の影響が他の分野に波及するかどうかを注視していると述べた。 同氏はまた、過去1年間のカナダの労働市場の傾向は健全だが、中銀は最近の労働市場の穏健化が持続するかどうかにも注目していると述べた。
今週は雇用面で良いニュースがいくつかありました。 35,200月の雇用者数は71,200万38,400人という大幅な減少だったが、3,200月の雇用者数は5.6万XNUMX人増加し、若干の回復が見られた。 さらに、この増加は、フルタイム雇用の XNUMX 人の増加と、パートタイム雇用の XNUMX 人の減少を反映しています。 失業率は12月に5.6%に低下したが、賃金上昇率は引き続き堅調だった。 期待外れの数か月が続いたが、XNUMX月の雇用統計は希望の兆しであり、カナダ銀行の金融政策は今後数か月間据え置かれるだろう。
グローバル・アウトルック
英国のインフレ率 – 水曜日
1.5月の英国のインフレ率は前年同月比1.7%と1.25年ぶりの低水準で安定したが、コアインフレ率は2020%にとどまった。 イングランド銀行は2月の政策会合で、総合インフレ率は1.5年春までに1.7%程度までさらに鈍化するが、その後、予測期間の終わりに向けて中央銀行の目標であるXNUMX%を若干上回る水準に上昇すると予想していると指摘した。 来週のインフレ統計は、今月のポンド急騰により若干抑制される可能性があるが、XNUMX月の原油価格の大幅な上昇が相殺となる可能性がある。 市場は現在、XNUMX月の英国の総合インフレ率が前年比XNUMX%上昇、コアインフレ率がXNUMX%上昇すると予想している。
来週には12月の小売売上高も予定されており、市場に何らかの影響を与える可能性がある。 0.8月の予想外の減少を受けて、小売売上高は前月比XNUMX%増加すると予想されている。
Previous:1.5%コンセンサス:1.5%(前年度)
スウェーデンのインフレ – 水曜日
スウェーデンのインフレ率は1.7月に予想を上回り、CPIFインフレ率は前年比1.8%に堅調、エネルギーを除くCPIFインフレ率は2%に加速した。 スウェーデンの経済指標はおおむねXNUMX月の予想よりも好調に推移しており、インフレ率が中銀の目標であるXNUMX%に近いことから、スウェーデン国立銀行にはXNUMX月の政策会合で利上げの余地があった。
その会合で、国立銀行は、クローナのインフレへの影響が薄れたことや、エネルギー価格の下落も若干の下落効果をもたらしたことから、2020年から2021年のインフレ予測を若干下方修正した(左の図)。 来週を展望すると、1.7月のインフレ率は前年比わずか1.8%上昇すると予想される一方、エネルギーを除くインフレ率はXNUMX%上昇すると予想されている。 私たちの見解では、予想よりも弱いインフレ動向により、リクスバンクは長期間保留される可能性が高いと考えられます。
Previous:1.8%コンセンサス:1.8%(前年度)
トルコの政策金利決定 • 木曜日
トルコ中央銀行は200月の政策会合でさらに利下げし、12.00週間物レポ金利を12ベーシスポイント引き下げ2019%とすることを選択した。 物価圧力の高まりと圧倒的な成長実績の中で金融緩和を決定したことは、トルコでは中央銀行の独立性が欠如しているというわれわれの見方を強化している。 さらにエルドアン大統領は、金融政策委員会を今年2020回開催する(XNUMX年はXNUMX回)と発表し、金利がXNUMX年には一桁に達すると示唆し、中央銀行に対する政治的圧力がまだ緩和されていないことを示唆した。
11.84月のCPIインフレ率は前年同月比16%に上昇し、50か月連続の上昇となった。 最近の利上げにより、実質金利は11.50bpsに縮小した(右の図)。 現在、市場参加者は来週の政策会合で50bp引き下げ11.50%になると予想している。
Previous:12.00%コンセンサス:11.50%
視点
金利ウォッチ
年末のレポ金利は穏やか
2019年末に向けて、米国債のレポ金利が混乱に陥るのではないかとの懸念があった。 レポ金利は四半期末や年度末に上昇することが多く、前年も例外ではありませんでした。有担保翌日物金融金利(SOFR)は、50年31月2018日に15bps以上急騰し、2年2019月2019日にはさらにXNUMXbps以上急騰しました。金利はXNUMX年XNUMX月にさらに劇的に急騰し(上のグラフ)、それ以降はほぼ平穏に推移していたものの、その後数カ月間にFRBが講じた措置が年末のレポ金利の急騰を防ぐのに十分であるかどうかは依然として不明だった。
結局、短期金融市場の金利は年末にかけて信じられないほど落ち着いたものとなった。 SOFRは1.55月31日にXNUMX%に設定され、超過準備に支払われる金利(IOER)および実効フェデラル・ファンド金利と完全に一致している。 このように、レポ金利を抑制するためのFRBの多角的なアプローチはおおむね成功したようだ。
FRBが利用したツールは何でしたか? FRBは200月以降、金融システムの準備金を増やすために財務省短期証券を買い入れており、その結果、超過準備は242月の最低水準から約XNUMX億ドル増加した(中図)。 さらに、FRBはレポ市場において大規模かつ積極的な貸し手となった。 年初の時点で、FRBの貸借対照表には約XNUMX億ドルの現先契約があった(下のグラフ)。 IOERで支払われる金利の継続的な下方修正と逆買戻しオペも支援した可能性が高い。
最近のレポ市場の静けさはFRBにとって明らかに成功だが、疑問も残っている。 年末が過ぎた今、FRBはレポ市場に提供してきた支援の一部を縮小し始める可能性が高い。 どのくらいの速さで、そしてどのような方法で後退するのかは未解決のままだ。 さらに、FRBが実施した臨時レポオペなど、FRBが使用してきたツールは、おそらく中央銀行が望むよりも運用が厳しく、本質的に不確実性が高い。 したがって、常設のリポジトリ機能やいくつかの規制変更などの長期的なソリューションは、今後も引き続き検討されます。
信用市場分析
リボルビングクレジット増加率のロールオーバー
住宅ローンを除く消費者債務残高が125億ドル増加したため、11月の消費者信用の伸びは予想より鈍かった。 前月の12.5億ドルの増加からの減速はもっぱら、主にクレジットカード債務で構成され、消費者信用全体の19.0分の3未満を占めるリボ払いクレジットの減速によるものである。 昨年夏に一時的に回復したものの、今サイクルではリボルビング信用の伸びはかなり抑制されたままとなっている。 最近の緩和は、融資基準の厳格化に部分的に起因している可能性があります。 FRBの上級融資担当者に関する世論調査では、2019年第5.8四半期に銀行が、特に信用度の低い借り手に対してクレジットカード申請を承認する可能性が前年同期に比べて低下していることが示された。 消費者がクレジットカードへの依存を減らしている一方で、非リボ払いクレジットは着実に増加を続けており、前月比で 5.0%、年間では XNUMX% 増加しました。 この形態の信用は主に自動車ローンと学生ローンで構成されており、家計負債に占める割合は増加し続けています。
しかし、家計負債の大部分は依然として住宅ローンで構成されています。 2020年に多くの人々が低金利で借り換えできたことを考えると、2019年は住宅ローン債務の負担が軽減されるかもしれない。住宅ローン銀行協会の借り換え指数は、113月に54年ぶりの高値を記録した後、現在年間でXNUMX%上昇している。 フレディマックによると、このリファイブームはアメリカ人が約XNUMX億ドルの住宅資産を現金化するのにも役立ったという。
今週のトピック
イラン危機の潜在的な影響
今週は、先週金曜日のイランのソレイマニ司令官殺害から引き継がれた緊張が高まる中で始まった。 イランは今週、米国施設への非致死性の空爆で対抗したが、トランプ大統領は、米国にはこれ以上エスカレートする計画はなく、イラン側は現時点での対応を終えたようだと述べた。
金融市場は多かれ少なかれ落ち着き、XNUMX週間前に最近の敵対行為が始まる前の状態に戻った。 最初のニュースで原油価格は急騰したが、すぐに落ち着き、この記事の執筆時点では、原油価格は実際、イランの将軍を殺害した米国の無人機攻撃以前よりも下がっている。 しかし、緊張が再び高まると、投資家は本能的にリスクのバロメーターとして原油価格に目を向け、経済への波及効果の可能性について疑問を抱くようになる。
上のグラフに示されているように、4 年代の石油価格ショック当時、消費者による「ガソリンおよびその他のエネルギー製品」の購入は個人消費支出 (PCE) 総額の約 1970% を占めていました。 現在、これらの商品は PCE のわずか 2% を占めています。 したがって、消費者の他の商品やサービスの購入に有意義な影響を与えるためには、原油価格が現在の水準よりも大幅に上昇する必要があるだろう。 (石油価格は、1973 年末の OPEC 石油禁輸後と 1979 年初めのイラン革命後に再び XNUMX 倍以上に上昇しました。)
さらに、下のグラフは、アメリカの原油生産が過去1970年間にどのように増加したかを示しています。 今週は、XNUMX月がXNUMXか月連続で米国の石油輸出が輸入を上回り、海外資源への依存度が低下していることを示唆していることもわかった。 原油価格の上昇は実際にエネルギー部門への投資をさらに促進することになり、さらに他の産業はXNUMX年代ほどエネルギー源として石油に依存していない。 したがって、イラン危機が米国経済に与える直接的な影響はかなり小さいと思われる。
しかし、危機がもたらす不確実性は潜在的により意味のあるものになる可能性があります。 暴力の顕著なサイクルが定着した場合、消費者支出はさらに深刻な打撃を受ける可能性があります。




 Signal2forex.com - 最高の外国為替ロボットと信号


