
米国のレビュー
第二波のリスク
- 5月末までに国内のほとんどの地域でロックダウンが解除され始め、1日あたりの新型コロナウイルス新規感染者数は減少傾向にある。しかし、感染者数の減少傾向は全国的に一貫しているわけではない。
- ワクチンがないまま経済を再開することは、常に第二波のリスクを伴い、それが着実な経済回復にとって最大のリスクである。
- 当社はこの深刻なリスクを監視していますが、経済の段階的な再開により経済活動が緩やかに回復すると引き続き予想しています。
第二波のリスク
5月末までに国内のほとんどの地域でロックダウンが解除され始め、米国の1日当たりの新型コロナウイルス新規感染者数は減少傾向にある。しかし、感染者数の減少は国内全体で一貫しているわけではない。米国全体では火曜日に3月以来最も緩やかな新規感染者数の増加ペースとなったが、その翌日にはテキサス州がパンデミックが始まって以来、1日当たりの新規感染者数としては最多を記録した。感染者数の増加により、新たなロックダウンの波が懸念されている。
スティーブン・ムニューシン財務長官は、米国が再びロックダウンを実施することはできないが、地方自治体が外出禁止令を再度発令することは可能だと述べている。政府の正式な指示がなくても、世帯が恐怖から経済活動から手を引くと、第二波で支出が抑制される可能性がある。
しかし、この国は第二波に対してよりよく備えていると言える。検査はより広く受けられるようになり、人々はマスクなどの防護具を利用できるようになり、ウイルスに対する認識はパンデミックが始まったときよりも全般的に高まっている。そのため、備え自体が、国の大部分が再びロックダウン状態に入る必要性を回避する可能性がある。
結局のところ、ワクチンがない状態で経済を再開することは、常に第二波のリスクを伴い、これは着実な経済回復にとって断然最大のリスクです。当社はこのリスクを監視していますが、経済の段階的な再開が活動の回復につながると引き続き期待しています。
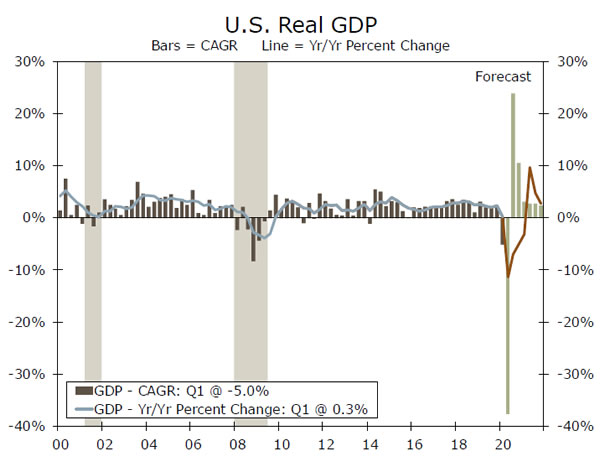
当社の最新の予測では、第2四半期のGDP成長率の予測を年率換算で約40%の減少に下方修正しましたが、第3四半期の予測は顕著な回復を予想して上方修正しました。それでも、回復への道のりは長いでしょう。今年末までに、米国経済は実質ベースで5年末より約2019%縮小し、2021年末まででも実質GDPの水準は景気後退前のピークより約2.5%低いと予想しています。
今週のFOMCで発表された2022月の経済見通しの要約では、参加者の同様に厳しい成長見通しが明らかになった。会合後の記者会見で、事態が予想よりも好転した場合にFRBがどう対応するかについてさらに追及されたパウエル議長は、「利上げについて考えることすら考えていない」と答えた。このフォワードガイダンスはFOMCの「ドットプロット」にも反映されており、ほとんどの参加者はFRBが少なくともXNUMX年までフェデラルファンド金利をゼロ下限に維持すると考えていることが示された。より広く言えば、パウエル議長は危機を通じて経済を支援するというFRBの献身と、必要に応じて政策を調整する用意があることを改めて強調した。また、見通しは依然として非常に不確実だが、委員会は緩やかな回復になると考えていることを強調した。
今週のデータは、まさにそのことを示唆し続けている。先週の失業保険の新規申請者数は20月以来最低となったが、それでもXNUMX万人を大きく上回っており、継続申請は減少しているものの、XNUMX万人以上が依然として失業中である。インフレに関しては、小売業者が消費者需要の急落に苦戦したため、消費者物価はXNUMX月にXNUMXか月連続で下落した。しかし、活動が回復していることから、コア消費者インフレがこれ以上低下するとは予想していない。
回復への道のりは長く、ウイルスの第二波によってさらに長くなるだろう。
米国のOutlook
小売売上高•火曜日
6.7月の小売売上高は525%増と予想しているが、だからといって消費者支出がウイルス感染以前の水準に近づいているわけではない。まず、売上高は極めて低い水準からスタートしている。年間ベースで約483億ドルだった売上高は、404月にXNUMX億ドルに落ち込み、その後XNUMX月には過去最大のXNUMX億ドルにまで落ち込んだ。XNUMX月末までに国の大部分がある程度「再開」されたため、大幅な回復が見られないのは無理だろう。
第二に、20 万人以上の失業にもかかわらず、10.5 月の所得は急増しました。これは CARES 法の直接的な結果であり、明確な目標でもありました。経済的影響給付金と失業保険の増額により、個人所得は 13.6% 増加し、失業による打撃を緩和する以上の効果がありました。しかし、個人支出は 33% 減少し、貯蓄率は XNUMX% まで上昇しました。この一部は XNUMX 月に解消され、小売売上高を押し上げるはずです。
Previous:-16.4%Wells Fargo:6.7%コンセンサス:7.4%(月間)
住宅着工数•水曜日
住宅は、コロナウイルス経済の中で最も力強いセクターのようだ。住宅ローン購入申請は、私たちが知る他のどの主要指標とも異なり(ナスダックは別として)、V字回復を余儀なく達成している。記録的な低金利とミレニアル世代の抑制された需要に牽引された住宅需要の堅調さは、住宅販売、そして最終的には新築住宅建設にとって素晴らしい兆候である。しかし、住宅購入希望者と比較して賃貸住宅居住者の失業が不釣り合いに大きいことを考えると、一戸建て住宅と集合住宅の着工数の差を注意深く見守っている。
より広い視点で見ると、住宅は歴史的に景気回復に大きく循環的な後押しを与え、家電、家具、建築資材、保険、住宅ローンサービス業者、検査、インテリアデザイナー、造園業者などのさまざまなサービスに対する需要を牽引してきました。1,137月の住宅着工件数がXNUMX件に回復したことから、住宅からかなり大きな成長の推進力が見られると予想しています。
Previous:891K Wells Fargo:1,137Kコンセンサス:1,100K(SAAR)
失業中の申し立て•木曜日
失業保険申請件数に過度に依存したため、6月の非農業部門雇用者数の増加を予測する人は皆見落としたが、申請件数は依然として有用な指標である。19月1.5日までの週の新規申請件数は前週比11%減の30万件で、340月0日以来最大の減少率となった。20.9月XNUMX日までの週の継続申請件数はXNUMX万件減のXNUMX万件で、危機が始まって以来XNUMX度目の減少となった。カリフォルニア、フロリダ、オレゴンでの異常な増加がなければ、減少幅はさらに大きくなっていただろう。しかし、どちらの数字も依然として恐ろしい数字である。
PUA 給付金を受給している約 10 万人を加えると、UI 保険を受給しているアメリカ人は 30 万人以上になります。したがって、3 月の非農業部門のサプライズについて楽観視するのは難しいでしょう。さらに、保険加入者の失業率が U1 失業率を上回っていることは初めてです。理由は 2 つあります。(3) BLS が人々の分類を間違えたことを認めた、(XNUMX) 労働力の離脱、(XNUMX) 手厚い UI 給付金により、請求申請者の割合が増加した。
前回: 1.5万、20.9万 コンセンサス: 当初1.3万、継続19.8万
国際評価
COVID-19感染曲線は平坦化しているが、すべての地域でそうではない
- 今週は、活動や感情に関するデータの流れは比較的薄く、COVID-19が依然としてニュースの見出しを独占し、金融資産の動向に影響を与えている。世界レベルでは、感染者数はペースは鈍化しているものの引き続き増加しており、ラテンアメリカ諸国は感染曲線を平坦化できていない。
- こうした状況下、感染第2波への懸念が金融市場とリスク資産、特に株式と外貨に重くのしかかった。新興国通貨は週末にかけて急落し、海外株式は過去1カ月ほどの上昇分の一部を失った。
新型コロナウイルスへの懸念が再燃し金融市場に打撃
COVID-19は引き続きニュースの見出しを独占しています。実際、米国の一部で感染の第二波が起こる可能性についての新たな懸念が、今週末にかけて世界中の金融市場で急激な売りにつながりました。7月中旬の時点で、世界の感染者数は420,000万人を超え、死亡者数はXNUMX万人を超えています。世界的に確認された感染者数は増加し続けていますが、感染拡大の全体的なペースは鈍化し始めています。これは、以前はウイルスのホットスポットであったヨーロッパ、特にイタリア、スペイン、フランスで最も顕著です。ヨーロッパ全体のより大きな新興市場の一部でも、感染ペースの鈍化が見られます。現時点でXNUMX番目に感染が多いロシアは、ウイルスを封じ込める兆候を示しており、トルコでも確認された感染者数の曲線は平坦化し始めています。
欧州は進展を見せ、ウイルス封じ込めを主導しているが、世界の他の地域ではそれほど成功していない。特に南米が新たな震源地となり、ラテンアメリカの主要国は事実上、ウイルスの拡散に対処できていない。ブラジルは現在、世界で2番目に感染者が多い国であり、ペルー、メキシコ、コロンビアでは感染率が上昇し続けており、曲線が平坦化する兆候は見られない。南米のほとんどの国ではロックダウン措置が実施されているが、これらの規則の遵守は十分ではなく、確認された症例の劇的な増加の一因となっている。さらに、特にブラジルとメキシコの政府当局は、社会的距離を置く措置に反対しており、それがロックダウン措置の遵守不足につながり、確認された症例が増加し続けている。米国ではある程度の進展が見られているが、最近のデータは感染の第二波がまだ起こり得ることを示唆しており、世界中で感染の新たな波に対する懸念が高まっている。
こうした懸念と、感染再拡大による世界経済への潜在的なダメージを受けて、金融市場は今週、特に週末にかけて急激に売り込まれました。欧州全域の資産価格が下落し、株式と外国通貨が最も圧力を受けました。今週だけでも、MSCI EAFE株価指数は3.5%以上下落し、ユーロや英ポンドなどの通貨は下落しました。新興市場の資産価格が最も圧力を受け、MSCI新興市場株価指数は約1.5%下落し、新興市場全体の通貨は下落しました。現時点では、感染の第XNUMX波や別の大きな経済ショックを予測に織り込んでおらず、この想定を採用する前にさらなる証拠を確認する必要があります。ただし、米国だけでなく世界中で確認された感染者の第XNUMX波が発生する可能性を認識しており、今後も注視していきます。新たなウイルス感染者が大幅に増加した場合、多くの海外経済におけるGDPとインフレ予想を調整する必要がある可能性があります。
グローバル・アウトルック
ブラジル中央銀行 • 水曜日
COVID-19がブラジル全土で拡大し続ける中、国内経済は大きな圧力にさらされている。経済活動は事実上停止し、ブラジルの成長とインフレ期待は著しく低下した。これに対応して、ブラジル中央銀行は今年、かなり積極的に政策金利を引き下げ、150ベーシスポイント引き下げて3.00%とした。今年の政策金利引き下げは昨年の200ベーシスポイントの引き下げに加えて実施され、現在政策金利は過去最低となっている。来週、中央銀行は金融政策を評価するため再び会合を開き、金利を引き下げて政策金利を過去最低水準に引き下げると当社は見ている。今年の経済は縮小傾向にあり、インフレ率は今週2.0%を下回ることから、当社は少なくともあと50ベーシスポイントの緩和を予想している。現時点では、市場は75ベーシスポイントの引き下げを織り込んでおり、最近の通貨高を考えると、中央銀行が当社の予想よりも積極的に引き下げる可能性は高い。
Previous:3.00%コンセンサス:2.25%
イングランド銀行 • 木曜日
英国は、COVID-19パンデミックで最も影響を受けた国の一つです。経済的な観点だけでなく、保健福祉の観点からも、感染者数が300,000万人近くに達し、感染曲線が最近ようやく平坦化し始めたことが挙げられます。COVID-19の経済的打撃が拡大する中、イングランド銀行はウイルスの影響を相殺するために金融政策を緩和する方向に迅速に動いています。今年だけでも、金利を65ベーシスポイント引き下げて0.10%とし、新たな資産購入プログラムに着手しました。現時点で、中央銀行は645億ポンドの資産購入を目標としていますが、来週の金融政策会合でこの目標を引き上げると考えています。私たちの見方では、中央銀行はより積極的になり、資産購入目標を200億ポンドから845億ポンドに引き上げるでしょう。さらに、この予測に伴うリスクは上振れであると考えており、イングランド銀行がさらに多くの購入を目標とすることを決定する可能性があります。
前: 645億ポンドの資産購入目標 ウェルズ・ファーゴ: 845億ポンドの資産購入目標
ロシア中央銀行•金曜日
世界中の金融政策はハト派寄りに転じており、先進国の主要中央銀行は新型コロナウイルスの影響に対抗するため政策金利を積極的に引き下げている。金融緩和の傾向は新興国の中央銀行にも追随しており、成長とインフレ期待は引き続き低下傾向にある。ロシアの場合、ロシア中央銀行はしばらく前から金利を引き下げており、来週の会合ではもう少し積極的な姿勢を示すと予想される。新型コロナウイルスによる経済減速と原油価格の急落を受け、ロシアのCPIは著しく低下傾向にあり、中央銀行の目標である19%を大きく下回っている。政策担当者のコメントによると、中央銀行は来週、主要政策金利を最大19ベーシスポイント引き下げる可能性があるが、コンセンサス予想では現在4ベーシスポイントの緩和が見込まれている。いずれにせよ、インフレを押し上げ、経済を支援するために必要なあらゆる措置を講じるというメッセージは明確である。
Previous:5.50%コンセンサス:4.75%
視点
金利ウォッチ
FOMC: 何でもやる
連邦公開市場委員会(FOMC)は水曜日に定例会合を開き、大方の予想通り、大きな政策変更は行わなかった。とはいえ、委員会は、パンデミックによって引き起こされた落ち込みから経済が確実に抜け出すために「必要なことは何でもする」(FOMCの言葉ではなく、我々の言葉)ことにほとんど疑いの余地は残さなかった。
この点を強調するため、FOMCの声明は「この困難な時期に米国経済を支えるためにあらゆる手段を尽くすことにコミットしており、それによって最大雇用と物価安定の目標を推進する」と述べて始まった。その点で、委員会はいわゆる「ドットプロット」で暗黙の「フォワードガイダンス」を採用した。具体的には、15人の委員のうち17人が2022年まで金利を据え置くのが適切だと考えていた(上の図)。言い換えれば、短期金利はかなり長い間、底値に留まる可能性が高い。
FOMCはまた、国債と住宅ローン担保証券の購入を「少なくとも現在のペース」で継続すると述べた。こうした証券購入により、パンデミック発生以来、FRBのバランスシートは急拡大しており(中央のグラフ)、長期国債の利回り低下にも寄与している(下のグラフ)。FOMC声明では、FRBが長期金利を目標とするイールドカーブ・コントロール(YCC)について明示的には言及されていないが、パウエル議長は記者会見で、委員会はこの件について説明を受けたと述べた。つまり、YCCはFRBで積極的に検討されている。しかし、最近のレポートで述べたように、委員会が明確なYCCに移行する準備が整っているとは考えていない。
とはいえ、冒頭の文章で指摘されているように、政策声明のトーンから、委員会が経済を支えるためにあらゆる手段を講じる用意があることにほとんど疑いの余地はない。財政赤字による国債発行の急増が今年後半に長期金利に上昇圧力をかけることになれば、FRBが明示的または暗黙的に大幅な上昇を阻止するための措置を講じることはほぼ間違いないだろう。
信用市場分析
トルコ、ユーロクリアとの取引に合意
トルコ財務省は、数年にわたる交渉の末、外国人投資家のトルコ国債保有比率が低下している時期に、ベルギーに拠点を置く証券決済機関ユーロクリアと、国際投資家がトルコ国債市場により容易にアクセスできるようにすることで合意した。ユーロクリアの声明によると、この取り決めにより、外国人投資家はトルコリラ、ユーロ、米ドル、金建ての国債を含むトルコ国債市場に、より安全かつ標準化された方法でより多くアクセスできるようになる。一方、国内の発行体はより広い流動性プールにアクセスでき、借入コストの変動が小さくなる可能性があります。トルコのこの動きは、ほぼ10年前にロシアがユーロクリアと提携したのと似ています。しかし、トルコの流動性問題により投機家がトルコリラに逆行して賭けることが難しくなっており、トルコ当局が資本規制と同様の通貨規制を課す可能性があるという懸念があるため、トルコがロシアの金融市場を支援したのと同じ恩恵を受ける可能性は低いでしょう。
最近のリスク上昇により、トルコリラは6.70トルコリラ付近まで上昇しました。しかし、国内経済の不均衡が続き、政治リスクが依然として高いことから、長期的にはトルコリラが下落すると予想しています。ユーロクリアとの取引によりトルコの現地通貨建て債券へのアクセスが拡大する可能性もありますが、トルコリラに重大な影響を与えるとは考えていません。
今週のトピック
正式に不況が到来
全米経済研究所(NBER)は、米国の景気循環のピーク(景気後退の始まり)と谷(景気後退の終わり)を判定しています。今週初め、NBERは、米国経済の経済活動が128月にピークに達したと宣言しました。言い換えれば、米国経済は現在景気後退にあります。前回の景気拡大は1854か月続き、19年に遡る米国の景気循環史上最長の拡大となりました。NBERの景気後退発表は、COVID-3関連のシャットダウンが広範囲に及んでいるため、多くのアナリストにとって驚きではありませんでした。第12.3四半期はGDPがプラス成長で短期的な景気後退になると予想していますが、実質GDPがピークから谷まで2021%減少し、近代史上最も深刻な景気後退となるでしょう(上のグラフ)。この穴の深さは、そこから抜け出すのに何年もかかることを意味します。具体的には、2.5年末の実質GDP水準は、景気後退前のピークをXNUMX%下回ると予測しています。
経済がCOVID-19以前の生産レベルにどれだけ早く戻ることができるかは、主にウイルスに依存しますが、消費者と企業の支出と投資の意欲にも左右されます。当社のアニマルスピリッツ指数(ASI)は、人々が経済についてどう感じているかを捉えようとしています。歴史的に、当社のASIは回復のペースを示す優れた指標となっています。ASIは1.65年2008月に過去最低値(-2014)を記録し、0.53年XNUMX月までマイナス領域にありました(下のグラフ)。これは、第二次世界大戦後最も弱いと広く考えられている大不況からの回復と一致しています。XNUMX月のASIは-XNUMXで、XNUMX月からわずかに改善しましたが、依然として完全にマイナスです。センチメントは正しい方向に動いているように見えますが、ASIがプラス領域に達するにはしばらく時間がかかる可能性があります。私たちは、ここでもセンチメントが回復のペースを左右すると考えています。




 Signal2forex.com - 最高の外国為替ロボットと信号


