
米国のハイライト
- 米国では新規感染者の急増が続いているにもかかわらず、今週の金融市場は、良好な経済指標やワクチンに関する心強いニュースを受けて上昇傾向にあった。
- 国際的には、中国経済は第 XNUMX 四半期に成長を再開しました。 しかし、第2・四半期の回復は一様ではなく、消費者は支出に消極的だった。
- 米国ではXNUMX月に小売売上高と住宅着工件数がともに大幅に回復した。 これまで低迷していた地域における消費者物価圧力もさらに高まった。
カナダのハイライト
- 今週、金融市場は中央銀行会合、データ発表、新型コロナウイルス感染者数の消化に忙しかった。 複雑な感情にもかかわらず、S&P/TSX 総合株価指数は依然として今週 19% の上昇を記録しました (執筆時点)。
- カナダ銀行の金利決定とそれに伴う金融政策報告書が注目を集めた。 この発表では、低金利やその他の緩和政策が今後も継続することが強調された。 他のニュースとして、連邦政府は州の再開計画を支援する19億ドルの財政政策を発表した。
- データ発表により、カナダの回復が引き続き順調に進んでいることが確認された。 これには、XNUMX 月の中古住宅販売が大幅に回復したことや、XNUMX 月の製造業と卸売業の貿易統計がまずまずだったことが含まれます。
米国 – 経済回復はXNUMX月まで継続
今週の金融市場は、良好な経済指標やワクチンに関する心強いニュースを受けて上昇傾向にあった。 新規感染者数の急増が続いているにもかかわらず、これは実現した。 全体として、XNUMX月の米国の統計は良好であったが、ウイルスの広範な蔓延により、これまでの進歩が後退する恐れがある。
国際的な大きなニュースは、中国経済が第6.8四半期に成長を再開したことだった。 第 3.2 四半期の実質 GDP は前年比 XNUMX% 減少した後、前年比 XNUMX% 増加しました。 しかし、第 XNUMX 四半期の回復にはむらがあり、投資が消費を上回りました。 需要ショックの激しさと、癒すのに時間がかかる可能性のある消費者の傷跡を反映して、ほとんどの企業が再開したにもかかわらず、消費者は支出に消極的となっている。
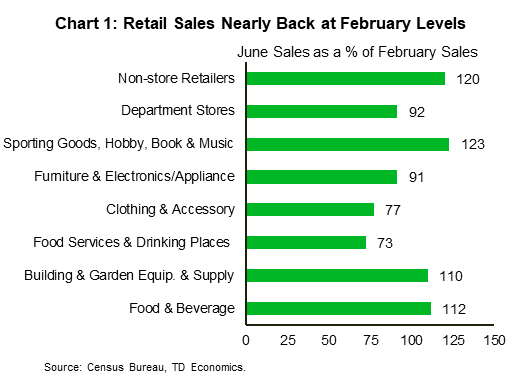
一方、米国の消費者は7.5月も引き続き小売店での支出を増やした(前月比0.6%増)。 1月の伸びも上方修正され、総売上高は現在XNUMX月の水準をわずかXNUMX%下回っているだけだ。 売上高の回復はカテゴリーごとにばらつきがあるが、レストランやバー、衣料品など出遅れている分野でもXNUMX月にはXNUMX桁の大幅な回復を見せた(図XNUMX)。
しかし、小売売上高は消費支出の約 43% にすぎません。 住宅や医療などの多くのサービスはキャプチャされていません。 これには、航空旅行、ホテル、レンタカー、保育、ヘアカット、映画、ライブエンターテイメントなど、最も大きな打撃を受けた分野の一部が含まれます。 したがって、消費者は他の分野にお金を費やすことができないため、小売商品により多くのお金を費やすことができます。 これはまた、個人消費総額の回復が小売業の回復に遅れる可能性があることも意味します。
小売支出の堅調さは、失業率が依然として2桁の水準にあるにもかかわらずもたらされる。 これはCARES法で定められた所得支援(つまり、XNUMX回限りの小切手や失業手当の拡充)のおかげです。 失業手当への手厚い上乗せ制度は2週間後に期限切れとなる。 議会は別の財政政策に取り組んでおり、XNUMX月末までに家計への支援が含まれる見通しだ。 それがなければ、消費者は財布のひもを締める可能性があります。
住宅市場に目を向けると、17.3月の着工件数は2%増加しました(図表24)。 建築許可件数が増加し、一戸建て住宅建設の勢いは3.4月も続くとみられる。 驚くことではないが、集合住宅の許可が減少した。 これらのプロジェクトは通常、より大きなリスクを伴い、社会的距離を考慮すると、現在の状況ではあまり望ましくない可能性があります。 着工件数はXNUMX月の水準をXNUMX%下回っているが、季節外れの暖かさが後押ししており、前年比ではXNUMX%減にとどまっている。
消費者物価は0.2月にパンデミック発生以来初めて再び上昇した。 XNUMX月のコアCPIが前月比XNUMX%上昇したことは、初期のデフレ圧力が後退したことをある程度安心させる結果となった。 しかし、避難所などのより持続的なカテゴリーの一部は、XNUMX月に入っても引き続き冷え込みました。 国内の多くの地域で再び閉鎖が再開されており、価格には再び下落圧力がかかる可能性がある。 全体として、インフレは今後数年間は抑制された状態が続くと予想されます。
カナダ – BoCとFRBが継続的な支援を再確認
今週は、中央銀行会議、データ発表、そして新型コロナウイルス感染者数に対する懸念の高まりが大半を占め、忙しい週でした。 金融市場のセンチメントは週を通して交互に現れましたが、S&P/TSX 総合指数は依然として 19% の上昇を記録することができました (執筆時点)。 このほか、OPEC+は2月から生産制限を段階的に縮小する計画を確認した。 これはほぼ予想されていたことで、原油価格は40ドル付近で安定している。
今週の注目の的となったのは、カナダ銀行の金利発表とそれに伴う金融政策報告書(MPR)でした。 明らかにすべきことはたくさんありますが、重要な点は、景気回復が軌道に乗るまで政策支援を継続するという中央銀行のコミットメントです。
将来の政策措置に関して、中銀は現在の0.25%金利が実質的な下限であることを強調することで、マイナス金利の可能性を再度排除した。 その代わりに、CPIインフレ率が2%の目標に持続的に戻り、経済のスラックが完全に吸収されるまで翌日物金利が現在の水準に維持されることを強調することで、一種のフォワードガイダンスを提供した。 新たに発表された予測に基づくと、このプロセスは2023年まで長引く可能性があり、マックレム総裁はインタビューで、金利を少なくともXNUMX年間はこの水準に維持すると予想していると述べた。 同銀行はまた、当初は金融市場のストレスを緩和し、流動性を追加し、そして最近では経済に追加の刺激を提供するという資産購入プログラムの有用性を強調した。 このプログラムがいつ終了するかに関してはさらなる不確実性があるが、同行は危機に対応するために必要に応じて利用可能なツールを使用すると繰り返し強調している。
MPR には、今年の経済活動が 7.8% 縮小すると予測されるベースライン予測 (前回の MPR には含まれていません) も含まれていました (図 1)。 これはコンセンサス予測 (および当社独自の予測) よりも若干保守的です。
これとは別に、一連のデータ発表により、カナダの継続的な回復が引き続き軌道に乗っていることが確認された。 まだ初期ではあるが、最近のデータからの予備的な観測から数日で、企業指標と家計/消費者指標の間にくさびが生じている。 実際、63月の中古住宅販売は力強いV字回復(前月比2%)を示しました(図表XNUMX)。 企業活動の面では、製造業と卸売業は XNUMX 月にあまり印象的ではなかったものの、それでもそれなりの回復を記録しました。 全体として、高頻度の指標 (移動レポート、OpenTable レストランの予約など) は、全体的な回復が進行中であることを示唆していますが、ペースは遅いです。
一方、オンタリオ州は今週、再開計画の第3段階の開始を発表した(トロントとその他の一部の地域を除く)。これにより、新型コロナウイルス感染症の感染者数が安定しているか減少傾向にある限り、19月と19月の活動に新たな勢いが加わるはずだ。 。 これに関連して、連邦政府は、安全な州の再開計画を確保するためのXNUMX億ドルのパッケージも発表した。 これは、政府の緊急賃金補助金(CEWS)プログラムがXNUMX月まで延長されるという以前の発表に加えて行われた。 全体として、依然として警戒が合言葉だが、感染者数の継続的な減少傾向と中央銀行と政府の支援の再確認により、カナダの回復見通しには楽観視できる余地があるかもしれない。
カナダ:今後の主要経済指標
カナダの小売販売 - 5月
発売日:July 21、2020
前:-26.4%、元Auto:-22.0%
TD予測:32.0%、元自動車:16.0%
コンセンサス: 22.0%、元自動: 14.0%
小売売上高は過去最大の増加に向けて準備が整っており、TDは32月に前月比19.1%の回復を目指しており、StatCanの速報値(11%増)を大きく上回り、前年比わずか33%の減少にとどまることになる(対前年比)。 16月は17%)。 利益は広範囲にわたるはずですが、それでも自動車が全体の増加分の半分に寄与し、自動車を除く売上高は XNUMX% 増加すると予想しています。 ガソリンスタンドも給油価格のXNUMX%上昇により大きく寄与する一方、衣料品や家庭用品など他のカテゴリーは緊急措置の部分的縮小の恩恵を受けるだろう。 販売量は名目増加をわずかに下回るはずだが、見出しの活力を考慮すると、これはGDPにとって重要ではないことが判明するはずだ。
カナダの消費者物価指数 - 6月
発売日:July 22、2020
前回: 前月比 0.3%、前年比 -0.4%、指数: 136.1
TD 予測: 前月比 0.5%、前年比 0.3%、指数: 136.7
コンセンサス: 前月比 0.3%、前年比 0.2%、指数: 136.5
TDは、ベース効果と総合指数の前月比0.3%の反発の組み合わせにより、インフレ率が0.5月に前年比10%のプラス領域に回復すると予想している。 ガソリン価格はさらに 19% 上昇する見込みで、レクリエーション/暖房用燃料の価格上昇と合わせて、0.1 月の月間上昇率のほとんどがこれに寄与するはずです。 カナダドル高は農産物価格の低下とともに食料品の重しとなる一方、季節要因と新型コロナウイルスによる混乱が衣料品に逆風を与えるだろう。 家賃の低下と住宅ローンの金利コストの組み合わせにより、シェルターの価格も見出しの重しとなるだろう。 航空運賃と旅行サービスは通常、2月の好調の源泉だが、これらの要素は依然として新型コロナウイルス感染症による不確実性の高まりにさらされている。 当社の予測では、XNUMX 月の MPR からの最新の BoC 予測と一致し、第 XNUMX 四半期全体の総合 CPI は XNUMX% 低下となるでしょう。
エネルギー価格が主要な上昇要因のほとんどを占めているため、コアコンポーネント全体のパフォーマンスがより落ち着いたものになることが期待されます。 元。 食品・エネルギー(xFE)インフレ率は前年比0.6%で変わらず、BoCの中核指標の平均は1.6~1.7%の範囲にとどまるはずだ。




 Signal2forex.com - 最高の外国為替ロボットと信号


