
米国のレビュー
あったかもしれないリバウンドの一端を垣間見る
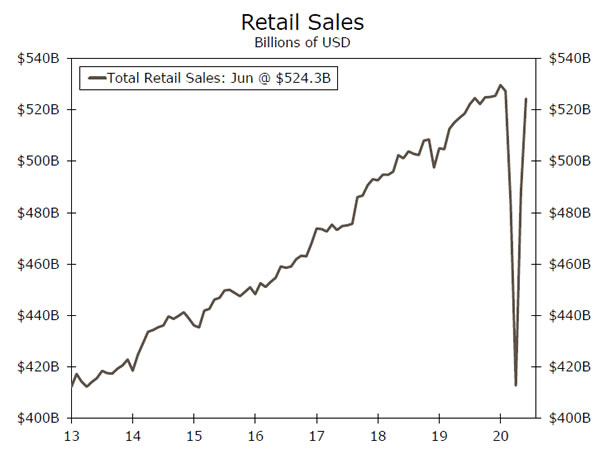
- 今週の金融市場では、相反する2つのテーマが注目を集めた。 1 つ目は、ほとんどの場合、経済指標が予想外の好転を続けており、とらえどころのない V 字回復の見通しをまだ排除していないことです。小売売上高のレベルをプロットした右のグラフは、良い例を示しています。これはほぼ V に近い値です。
- しかし、そもそも私たちをこの混乱に陥れた原因そのものによって、回復が妨げられている危険にさらされています。コロナウイルスの感染は増加を続けており、当局や企業が感染拡大を阻止するために住民や顧客にマスクの着用を求める動きが強まっており、木曜日には78日の記録としてはXNUMX万XNUMX千人を超えた。
ちょうど中小企業の信頼が戻りつつあったとき
6.2月のNFIB中小企業楽観主義指数は、事業再開により期待と雇用が促進され、100.6ポイント上昇して19となった。中小企業の楽観主義の回復は心強いことですが、それは少し時期尚早ではないかと懸念しています。この調査は、新型コロナウイルス感染症の新規感染者数の持続的な増加を反映するには時期尚早だったと考えられ、それが新たな閉鎖を引き起こしている。
木曜日に米国で報告された新規感染者の1日当たりの増加数は7万8389人で、過去最高を記録した。増加の一部は検査数の増加によるものかもしれないが、陽性率は78,389%で、8.5月初めの4.3%から上昇した。したがって、部分的には検査の増加ですが、検査を受けている人のほぼXNUMX倍が陽性の診断を受けて帰っています。
急激な好転は知財のカードにはなかった
7.2月には国内の工場がさらに多く再開され、製造業生産は105%増加した。消費者がディーラーの敷地に戻り始めたため、自動車および部品の生産はさらに大幅な回復(11% 増加)を記録しました。しかし、回復はXNUMX月に比べて自動車セクターを超えてより広範囲に広がり、XNUMX月は主要製造業の生産がすべて増加した。それにもかかわらず、製造業の生産高はXNUMX月以来依然としてXNUMX%減少している。
原油価格の低迷が引き続きエネルギー採掘の重しとなっているため、鉱工業生産全体(IP)は5.4%の緩やかな増加となった。知的財産の約15%を占める鉱業は2.9%減少した。しかし、経済再開に伴い石油需要と価格が若干堅調になったため、その下落率はXNUMX月よりも小さい。
小売売上高のV字回復
7.5月の小売売上高報告書は予想をはるかに上回った。 105.1月の8.2%上昇は予想を軽く上回り、小売売上高全体の水準を景気後退前のピークに近いところまで引き上げた。衣料品店 (+20.0%)、自動車販売 (+26.5%)、レストラン (+20%) が増加の大部分を占めました。スポーツ用品店はXNUMX月にさらにXNUMX%増加し、このカテゴリーを景気後退前のピークをXNUMX%以上上回る水準に引き上げた。
1.0月の報告書によると、小売総売上高はウイルス感染前のピークからわずか1.4%にとどまり、対照群はピークをXNUMX%上回っている。ウイルスの再流行がなければ、小売売上高は完全に回復する態勢が整っていただろう。
このレポートは、今週の回復を示す最良の例となる可能性があります。売上高が減少する運命にあるというわけではないが、同国が新たな閉鎖を余儀なくされる可能性のある感染拡大の再加速に苦戦しているため、回復は一時的なものになる可能性があると言っても過言ではない。今後数カ月は小売業の見通しにとってそれほど順調ではないかもしれない。 5月と6月の数字は低水準の影響と国内の多くの地域での外出禁止令の段階的な緩和の恩恵を受けたが、7月は同じような風は吹かないだろう。支出の大幅削減によって可能になった「容易な利益」はすでに実現している。広範囲にわたる閉鎖で振り出しに戻ることは多くの理由から考えられないが、単に再開プロセスを遅らせただけでは、個人消費だけでなく経済の他の部分の回復もそれほど堅調ではなくなるだろう。
米国のOutlook
既存の住宅販売•水曜日
44月には国の大部分がまだロックダウン下にあったが、11月の中古住宅販売は堅調に回復すると予想している。保留中の住宅販売は既存販売をXNUMX~XNUMXカ月リードし、XNUMX月にはXNUMX%増加した。さらに、先月は住宅購入のための住宅ローン申請件数がXNUMX年ぶりの高水準に増加した。金曜日に発表される新築住宅販売件数も、XNUMX月にはある程度回復すると予想されている。
今春の外出禁止令に伴う滞留需要が解消されるため、今後数か月間でさらに売上が増加すると予想されます。とはいえ、記録的な低金利と、買い手となる可能性が高い高齢労働者に対する雇用市場の厳しさが緩和されていることは、住宅市場が経済の中で比較的明るい分野であり続けるはずであることを示唆している。
Previous:3.91M Wells Fargo:4.83M Consensus:4.75M
最初の失業中の請求•木曜日
当初の失業保険申請件数は11月1.30日までの週にほとんど変化がなかったが、依然として4万件と驚異的に高い水準にある。さらに心強いのは、自営業者、独立請負業者、ギグワーカーを対象とするパンデミック失業支援プログラムに基づく初回申請額が減少したことだ。 422月17.3日までの週に、州の通常の失業プログラムに基づいて給付金を受給している労働者の総数はXNUMX万XNUMX千人減少したが、XNUMX万人であり、労働市場の蔓延する弱さを浮き彫りにしている。
来週の保険金請求統計は、労働市場の回復がどの程度鈍化しているのかをタイムリーに示すことになるだろう。一部の事業の再開やキャパシティーを撤回する州や地方自治体が増えており、人員削減の増加が予想される。
Previous:1.30Mコンセンサス:1.28M
主要経済指数 • 金曜日
最近では、ルーティングリクエスト、TSAの乗客検査、オープンテーブルの予約に関する日次レポートが注目されているため、先行経済指数(LEI)は少し時代遅れに見えるかもしれません。とはいえ、企業、家計、金融市場参加者が将来をどのように見据えているかについての簡潔な見方を提供し続けています。 2.8月のLEIのXNUMX%上昇は、経済活動が回復し始めたことを裏付けた。 XNUMX月にはさらなる上昇が見込まれると予想しています。 XNUMX月には製造業への新規受注が急増し、消費者の景気に対する期待も高まった。一方、株価は上昇を続け、当初の保険金請求額はじりじりと減少した。
従来の将来予想指標の多くは6月までに活動が回復したことを示しているが、感染者数の再加速、一部の営業再開の反転、消費者の若干の外出自粛を受けて、短期的にはより緩やかな進展が見られると予想している。ここ数週間でさらに増えました。
Previous:2.8%Wells Fargo:2.1%コンセンサス:2.4%
国際評価
中央銀行は保留中。中国のデータはややまちまち
- 欧州中央銀行とカナダ銀行は今週会合を開いた。予想通り、大きな政策変更は行われず、両中銀は当面は低金利と資産買い入れを維持することに引き続きコミットしている。
- 中国のGDP統計は予想を上回り、世界第2位の経済の回復が勢いを増していることを示した。第 XNUMX 四半期の GDP の見出しは素晴らしい結果でしたが、XNUMX 月の小売売上高はコンセンサス予想を下回り、今年下半期に向けて回復の力強さに疑問を投げかける可能性があります。
ECBは政策を堅調に維持
欧州中央銀行(ECB)は木曜日に理事会を開催したが、政策当局者らは金融政策の大きな変更は発表しなかった。その代わりに、ECB政策当局者は金利を据え置くことを選択した。 ECBのクリスティーヌ・ラガルド総裁は、ECBは新型コロナウイルス危機を受けてユーロ圏経済を支援しようとしているため、政策当局者が金融政策の抑制を許さないとの考えを示した。 ECBの声明はまた、ECBのパンデミック緊急購入プログラム(PEPP)が少なくとも19年2021月まで実施され、満期を迎えた証券は少なくとも2022年末まで再投資を続けると述べた。量的緩和プログラムに関しては、ラガルド総裁は明確に述べた。中央銀行は当初の目標総額1,350億ユーロに達する資産購入を予定しており、毎月の資産購入ペースは20億ユーロで一定に維持されると述べた。おそらくより重要なのは、ユーロ圏諸国全体で協調した財政対応の可能性に関するラガルド氏のコメントだろう。同氏は引き続きEU復興基金の重要性を強調した。私たちは、EUの追加財政刺激策の正式承認に向けて進展が見られると信じています。
カナダ銀行からの変更なし
ECBと同様に、カナダ銀行(BoC)も今週の会合では大きな変更を加えないことを選択した。新型コロナウイルス感染症による国内経済の減速を受け、中銀は翌日物金利を19%に引き下げ、当面は金利をこの水準に維持する計画を示唆した。実際、中銀は少なくとも0.25年まで、あるいは失業率がパンデミック前の水準に戻り、インフレ率が中央銀行の目標である2023%に戻るまで利上げは検討されないと示唆した。カナダ銀行も、同銀行史上初の量的緩和プログラムに乗り出し、毎週2億カナダドルの国債を購入することに引き続きコミットしている。さらに中銀は、景気回復が「順調に進む」まで資産買い入れを継続するとのフォワードガイダンスを提供した。当社の最新の予測では、今年のカナダ経済は約5%縮小すると予想しているため、新型コロナウイルス感染症による経済的影響に対抗するためには、資産購入と低金利が確実に必要となります。
中国のGDPは予想を上回るもリスクは残る
木曜日の夜遅く、中国は第2四半期のGDPデータを発表し、見出しの数字はコンセンサス予想を上回り、中国の景気回復が進行しているという楽観的な見方を示した。第11.5四半期のGDPは前期比2%拡大し、当社予想の9.5%を上回ったほか、鉱工業生産や固定資産投資などの他の指標も予想を上回って堅調となった。中国の発表された統計はおおむね前向きなものであったが、1.8月の小売売上高は若干目立ったものではなく、勢いの鈍化を示している可能性がある。 6月の小売売上高は予想を下回り、コンセンサス予想の0.5%増に対し前年同月比1.8%減となった。コンセンサスとの乖離にもかかわらず、私たちは中国経済の見通しについて引き続き前向きです。現時点では、今年の経済成長率は約 0.5% になると予想しています。ただし、回復の強さを評価するために、今後数週間で追加のデータが発表されることに焦点を当てます。さらに、米国との緊張が回復に影響を与える可能性があり、新たな緊張の高まりに注意を払っていきます。
グローバル・アウトルック
韓国GDP•水曜日
韓国は、第2四半期のGDPデータを最初に発表した国の19つです。経済の縮小はかなり厳しいものになると予想されます。第 3 四半期のほとんどの期間、韓国では新型コロナウイルス感染症の蔓延を抑えるために厳格なロックダウンと社会的距離を置く措置が講じられていました。時間の経過とともに、ロックダウンはほとんど解除され、国中の移動はウイルス前のレベルに戻りました。しかし、韓国経済は輸出業者への依存度が高く、世界経済の低迷を考慮すると、韓国の製品やサービスの需要は崩壊する可能性が高い。今週、輸出に依存するもう一つのアジアの国、シンガポールが第2四半期のGDPの歴史的な縮小を経験した。韓国のデータはシンガポールよりわずかに良いかもしれませんが、かなり急激な減少が予想され、韓国経済は毎年縮小するはずです。第 XNUMX 四半期には世界的な景気回復が始まり、今後の経済回復に役立つと予想しています。
前: -1.3% (前四半期比) コンセンサス: -2.3%
ユーロ圏PMI•金曜日
ここ 19 か月ほどの間、新型コロナウイルス感染症による景気減速の最悪期はユーロ圏の背後にある可能性があるという兆候が見られました。来週には製造業とサービス業のPMIが発表され、回復がどのように具体化しているかを示すさらなる証拠が得られるだろう。 PMIデータは50月の安値からかなり回復している。しかし、依然として50の水準を下回っており、依然として縮小領域にあることを示している。ロックダウン措置が段階的に解除され、新型コロナウイルス感染症の拡大が抑制され続ける中、ユーロ圏経済の回復が続き、センチメントデータがさらに改善する可能性がある説得力のある理由があると当社は考えています。さらに、追加の財政刺激策がユーロ圏全体で実施される可能性が高く、それが今後の景気回復をさらに支援することになると考えています。データの改善に伴いユーロ圏についてはあまり悲観的ではなくなり、今年の経済は19%強縮小すると考えています。
前: 47.4 (製造) ; 48.3 (サービス) コンセンサス: 50.0; 51.0
ロシアの金融政策 • 金曜日
来週末にかけてロシア中央銀行は金融政策を決定する会合を開く。おそらくロシアの政策立案者は主要政策金利のさらなる引き下げを進めるだろうが、問題はどの程度引き下げられるかということになる。コンセンサス予想では25bpsの利下げが予想されている。しかし、リスクはさらなる緩和に偏っている。 CPIインフレ率は上昇傾向にあるものの、依然として中銀目標の4.00%を大幅に下回っている一方、原油価格は依然として低迷しており、通貨は当面安定している。私たちの見解では、中央銀行には、通貨に大きな混乱を引き起こすことなく、必要に応じてより積極的な利下げを行う十分な政策余地があると考えています。来週の会合を見据えると、中銀は年内は緩和サイクルを堅持し、利下げを続ける可能性が高いとわれわれも考えている。インフレが大幅に上昇し、地域経済が回復の兆しを示すまでは、新型コロナウイルス感染症後の金融政策は非常に緩和的なままとなる可能性が高い。
Previous:4.50%コンセンサス:4.25%
視点
金利ウォッチ
中央銀行は当面保留
4 ページで詳しく説明しましたが、今週は欧州中央銀行 (ECB) とカナダ銀行 (BoC) で政策会合が開催されました。誰も驚くべきことではありませんが、両中央銀行はそれぞれの政策スタンスに実質的な変更を加えませんでした。そうは言っても、両中銀は必要に応じてさらなる緩和策を提供する用意があると示唆した。次回の政策会合は中銀で9月9日、ECBで9月10日に予定されている。
連邦公開市場委員会(FOMC)は29月0.00日に開催され、同委員会はフェデラルファンド金利の目標レンジを0.25%からXNUMX%に維持すると予想している。とはいえ、FOMCは他の刺激策を採用する可能性がある。来週公表する予定の次回の「FRBフラッシュライト・レポート」では、FOMCが直面するさまざまな政策オプションについて議論する予定だ。
イングランド銀行(BoE)は次回の政策会合を6月0.10日に開催する予定である。金融政策委員会は375月に銀行金利を745%に引き下げた(上のグラフ)。現在の設定はおそらくMPCが望む最低水準である。それ。ただし、MPC には他にも自由に使えるツールがあります。具体的には、他の多くの中央銀行と同様に、BoE は資産の量的購入を行っています。 XNUMX月以前、BOEはバランスシート上にXNUMX億ポンド相当の資産、そのほとんどが英国国債を保有していた(中図)。過去数カ月にわたり、MPCは資産保有目標額をXNUMX億ポンドに引き上げており、英中銀はその目標達成に向けて順調に進んでいる。
英国経済はパンデミックによって大きな打撃を受けている。第 2.2 四半期の経済は 15% 縮小し(年率換算せず)、実質 GDP は第 2 四半期に約 1.8% 急落したと推定されます。この推定は、GDPが20.3月のXNUMX%急落に続き、XNUMX月はわずかXNUMX%増加したことを示す今週発表されたデータを考慮すると、合理的であるように思われる(下のグラフ)。
現在の経済の低迷と今年後半の成長が抑制される可能性がある英国のEU離脱に関連した不確実性を考慮すると、我々はBOEが今年第100四半期に資産保有目標をさらにXNUMX億ポンド引き上げることを期待している。
信用市場分析
非行: スリッページの兆候
新型コロナウイルス感染症危機下でも住宅市場は引き続き明るい状況だが、最近発表された延滞データは、低迷の可能性の最初の兆候を示している。 CoreLogic Loan Performance Insights Report によると、全体の住宅ローン延滞率は 19 月に 6.1% に上昇し、2016 年以来の最高率となった。2.5 月からの XNUMX パーセントポイント (pp) の上昇は、XNUMX 年半連続の記録を破った。の減少。
最も増加したのは初期段階の滞納だった。現在の住宅ローンから返済期限が30日遅れた住宅ローンの割合は、3.4月に20%に増加した。見通しとしては、これは過去 2 年以上で最高の測定値であり、2008 年 30 月の前回のピークである 59% を余裕で上回っています。返済期限を2.5日から90日超過した住宅ローンの割合は前年同期比で2000ポイント上昇した。状況は悪化しているように見えるが、より深刻な非行の指標は依然として低いままである。返済期限が20日以上遅れている住宅ローンの割合はXNUMX年以来最低水準にあり、差し押さえの一部の段階にある住宅ローンの割合は過去XNUMX年以上で最低となった。
記録的な失業にもかかわらず、ここ数カ月で失業手当の増額により家計はほぼ健全化した。一部の給付金は30月末に期限切れとなるため、家計は住宅ローンの支払いにプレッシャーにさらされ、さらなる滞納増加につながる可能性がある。しかし、住宅ローン金利は引き続き低下しており、今週XNUMX年固定金利は過去最低水準に低下しており、購入と借り換えの需要が引き続き増加する可能性があることを示唆している。今後数か月間、滞納状況を監視していきます。
今週のトピック
2020 年選挙: 夏の最新情報
2020 年の米国大統領選挙は 3 月 2016 日に予定されており、選挙戦の中心が間もなく到来することを示す重要な日程がいくつか目前に迫っています。現在、ジョー・バイデンは全国世論調査でかなりのリードを持っており(上のグラフ)、これは2016年XNUMX月中旬のヒラリー・クリントンのリードのほぼXNUMX倍である。議会レベルでの世論調査は民主党にとっても同様に堅調であるように見える。しかし、世論調査は本当にどこまで信頼できるのでしょうか? XNUMX年の世論調査は大きく外れていませんでしたか?
2016 年のドナルド・トランプ氏の突然の当選は、ある意味、世論調査の問題の結果でした。しかし、顧客と話をする中で、一部の金融市場参加者はポーリングエラーが果たす役割を過大評価する傾向があると考えるようになりました。全国レベルで見ると、Real Clear Politics (RCP) の世論調査の平均は、実際、2016 年の方が過去数回の選挙よりも正確でした。
どうしたの?大きな要因の1980つは、最後の数週間でドナルド・トランプ氏が立場を固めたことだ(下のグラフ)。出口調査は、決断が遅れた有権者の間でトランプ大統領が好成績を収めたことを示すさらなる証拠を提供している。さらに、州レベルでの世論調査の問題がさらに増え、特にウィスコンシン州とミシガン州では3.7年代以来共和党の大統領候補が立候補していなかった。トランプ氏が僅差で勝利した5.2州では、RCP世論調査の平均はトランプ氏の支持を平均7.5パーセントポイント下回った。しかし現時点で、これらの州におけるバイデン氏のリードはフロリダ州+XNUMXからミシガン州+XNUMXの範囲となっている。
もし選挙が今日行われれば、ジョー・バイデンが当然のことながら健全な本命候補とみなされ、投票集計が行われるのではないかと思われる。しかし選挙は流動的で、平時であっても紆余曲折や変曲点がある。 2020 年は、歴史的なパンデミックが猛威を振るい、XNUMX 月に世界がどうなるかについて大きな不確実性があるため、選挙情勢の変化に注意を払い続けることがさらに重要であると考えています。




 Signal2forex.com - 最高の外国為替ロボットと信号


