
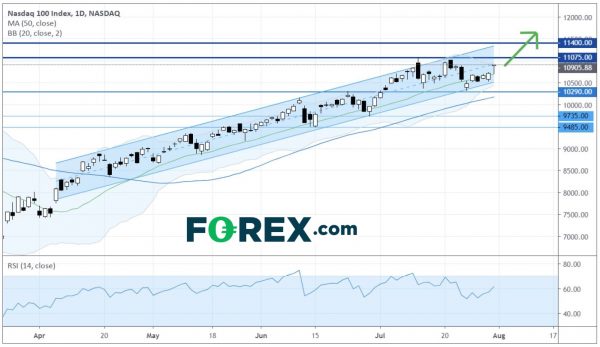
金曜日の米国株は上昇して取引を終えた。 ダウ工業株114種平均は0.44ポイント(+26428%)上昇の500となり、S&P24指数は0.77ポイント(+3271%)上昇の100、ナスダック190指数は1.78ポイント(+10905%)上昇のXNUMXとなった。
ナスダック 100: 日足チャート
テクノロジー・ハードウェアおよび機器(+8.34%)、小売(+2.01%)、メディア(+0.86%)セクターのパフォーマンスが最も良かった。
Apple (AAPL +10.47%) は、予想を上回る収益を報告した後、ギャップを拡大して史上最高値の 425.04 ドルで取引を終えました。 同社はまた、4対1の株式分割も発表した。 アマゾン・ドット・コム(AMZN +3.70%)とフェイスブック(FB +8.17%)も上昇して終了したが、アルファベット(GOOGL -3.28%)は下落した。
技術面では、S&P 56.0インデックスの株式の約57.0%(前のセッションでは500%)が200日移動平均を上回って取引され、65.9%(前のセッションでは80.8%)が20-日移動平均。
米国の経済指標に関しては、72.5月のミシガン大学消費者信頼感指数(確報値)はXNUMXまで低下し、パンデミック時の最低値付近に戻った。
1.1月の個人所得は前月比0.6%減少(予想は5.6%減)したが、個人支出は5.2%増加(予想は51.9%増)した。 マーケット・ニュース・インターナショナルのシカゴ購買担当者指数は、44.0月にXNUMX(予想XNUMX)に上昇した。
本日後半にはマークイット米国製造業購買担当者景気指数(51.3月確報値、予想XNUMX)が発表される。
欧州株は全般的に下落した。 Stoxx欧州600指数は0.89%下落、ドイツのDAX30指数は0.54%下落、フランスのCAC40指数は1.43%下落、英国のFTSE100指数は1.54%下落した。
米国国債価格は堅調を維持し、指標となる10年国債利回りは0.536%まで低下した。
金現物価格は17.00ドル(+0.9%)反発して1,974オンス当たり3.8ドルとなり、銀現物価格は24.39%上昇してXNUMXオンス当たりXNUMXドルとなり、XNUMX日間の下落に歯止めがかかった。
米WTI原油先物(9月)は0.9%上昇し1バレル=40.27ドルとなった。 油田サービス会社ベーカー・ヒューズは、米国の石油掘削装置が前週の0.9基から40.27基に達したと報告した。
外国為替面では米ドルが安定し、ICE米ドル指数は0.5%反発して93.46となった。 4月全体では、ドル指数は2010%下落し、XNUMX年XNUMX月以来最大の月次下落となった。
ユーロ/米ドルは重要な水準である1.1800を維持できず、1.1778で引けた。 公式データによると、ユーロ圏の第2四半期GDPは前期比年率換算で12.1%(予想通り)縮小し、0.3月の消費者物価は前月比0.5%下落(予想はXNUMX%減)した。
ドイツでは、1.6月の小売売上高は前月比3.0%減(予想はXNUMX%減)。
GBP/USDは1.3170まで上昇した後、反落して1.3086で取引を終えた。 1.7 月の英国全国住宅価格指数は前月比 0.2% 反発しました(予想 -1.6%、XNUMX 月は -XNUMX%)。
米ドル/円は1.1%反発して105.87となり、2.8連敗を止めた。 日本の失業率は3.1月に2.9%(予想2.7%)と、1.0月の8.9%から低下した。 XNUMX月の鉱工業生産(速報値)は前月比XNUMX%増(予想はXNUMX%増、XNUMX月はXNUMX%減)。




 Signal2forex.com - 最高の外国為替ロボットと信号


