
米国のレビュー
第一印象が必ずしも正しいとは限らない
- 一見すると、経済指標に関しては残念な週でした。 今週のほぼすべての報道は予想を裏切るものだった。 コンセンサス予想と比較すると、利益は下回り、損失は大きくなり、失業率は悪化しました。
- 詳細は一般的により好ましいものでした。 パンデミックで最も打撃を受けた小売部門はXNUMX月に上昇し、工場生産量は増加しており、住宅建設業者の信頼感の急上昇は、今週の軟調な建設統計が一時的なものである可能性を示唆している。
- 今週の FRB 会合の詳細については、6 ページの「金利ウォッチ」を参照してください。
製造業の回復は鈍化しているが、その範囲は拡大
今週発表されたデータによると、8月の鉱工業生産は0.4%増にとどまり、コンセンサス予想の1.0%増の半分にも満たなかった。 0.4月の上昇率を1.0%ポイント引き上げて3.5%とした上方修正を受けて、全体的な生産水準はほぼ予想と一致した。
公益事業はわずかに落ち込んだが、最大の押し下げ要因となったのは鉱業部門だった。 石炭と金属鉱石の生産量は増加したものの、ハリケーン「ローラ」と熱帯低気圧マルコの影響で湾岸の石油採掘が一時的に停止したため、鉱山生産量は2.5%減少した。
製造業の回復の力強さは弱まりつつある。 工場生産は1.0月の3.9%増の上方修正後、XNUMX月はXNUMX%増となった。 全体として、パンデミックの生活を補完する製品に向けた力強さが引き続きあり、ハイテク産業の生産高は引き続き増加しており、元ハイテク産業の生産高はXNUMX月の増加幅が縮小し、依然として前年比で減少している。
支出の変化の中で小売業の業績はまちまち
小売売上高も予想を下回り、8月は0.6%増加した。 考慮すべき重要な要素は、パンデミック後、失業者に対して連邦政府から週 0.6 ドルの追加給付金が支給されなかった最初の月だったということです。
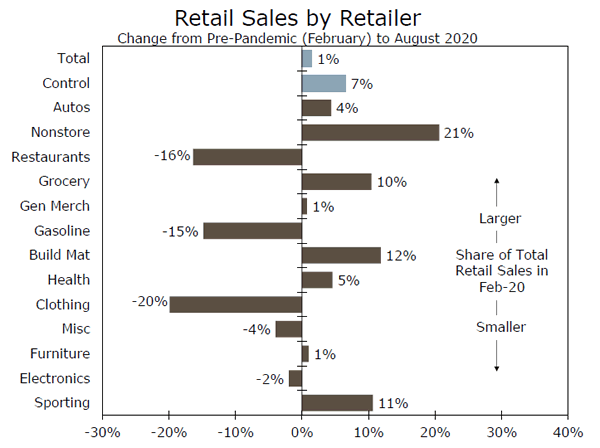
予想よりも小幅な伸びでも、小売売上高の水準を押し上げるには十分で、小売売上高は過去最高を更新し、消費支出が完全に回復したかのように見えた。 小売業界の様相を一変させたこの夏、米国の家計の異常なお金の使い方の影響で、根本的な詳細はあまり整理されていない。
多くの子供たちが直接学校に戻らず、親が遠隔学習用のラップトップやその他のアクセサリを探しているため、電気店の売上高は0.8月に2%増加したが、この地域の売上高は依然として危機前のピークに14.8%及ばない。 人々は再び車を運転するようになったが、オフィスへの通勤は依然として稀であり、これがガソリンスタンドの売上高がウイルス前の水準をXNUMX%下回ったままである理由を説明している。
ここ数カ月間、消費者は外食する代わりに食料品店に群がり、その結果、全国のスーパーマーケットでの商いが目覚ましく急増し、主要な商品が品薄状態となった。 その結果、レストランやバーは急激な落ち込みに見舞われ、4.7月から16月にかけて売上が半分以下に減少した。 XNUMX月中に国内の一部地域で店内飲食の座席制限やウイルスの再流行にもかかわらず、レストランとバーはXNUMX月にXNUMX%増加したが、売上高は依然として危機前のピークからXNUMX%減少している。
XNUMX月の住宅着工件数は軟調だが心配はない
表面的には、今週の住宅建設統計は期待外れで、住宅着工件数と建設許可件数はともに予想よりも低迷し、XNUMX月は両方とも減少した。 パンデミックの最中に住宅の好みに変化が見られ、建設業はその変化の恩恵を受けており、今後もその恩恵を受け続けるでしょう。 住宅建設業者は依然として閉鎖中の損失を取り戻しており、建設業者の信頼は急上昇している。 一戸建て住宅着工件数は過去 XNUMX か月連続で増加しており、XNUMX 月にはこの連続記録が XNUMX か月目に伸びる可能性が高いと思われます。
米国のOutlook
既存住宅および新築住宅の販売 • 火曜日& 木曜。
3月も住宅販売が好調な月だったと思われます。 既存住宅と新築住宅の販売はウイルスによる低迷から急速に回復しており、最近の住宅市場の好調は多くの要因によるものである。 住宅ローン金利は記録的な低水準まで下落し続けており、現在は1990%を下回っている。 当社の見解では、借入コストが低く、より多くの居住スペースを求めることにより、これまで傍観していた購入者のスケジュールが加速化されています。 さらに、潜在的な住宅購入者はウイルス関連の失業からほぼ免れており、特に低所得者層(通常は所有者ではなく賃貸人)が大きな打撃を受けている。 こうしたファンダメンタルズは引き続き住宅販売の増加を支えている。 ただし、XNUMX つの注意点は、販売される住宅の数が特に少ないことです。 しかし、在庫不足により建設業者の信頼感はXNUMX年代以来の最高レベルに達しており、これが戸建住宅建設の継続的な増加につながるはずだ。
前: 5.86万 & 901万 ウェルズ・ファーゴ: 6.19万 & 889万 コンセンサス: 6.02万 & 891万 (既存および新規、SAAR)
失業中の申し立て•木曜日
最新の失業保険申請件数報告書でも、同様の傾向が示されており、当初の申請件数はわずかに減少しているものの、継続申請件数は依然として30万件近くと依然として高水準となっている。 継続的な主張は、11月と比較してまだ約XNUMX万人の労働者が依然として失業しているか、労働力人口に恵まれていないことを示す公式の月次雇用報告に見られる最近の改善とは全く対照的である。
左のグラフに見られるように、通常の国のプログラムに基づく継続的な保険金請求額は実際に減少傾向にあり、失業率の低下と一致しています。 その代わりに、これまで強調してきたように、一見手に負えないレベルの請求が続いているのは、通常の国の給付金を受ける資格のない人々に給付金を提供するパンデミック失業支援(PUA)プログラムによるものです。 PUAは労働市場の基礎的な状況を測る最良の指標ではないかもしれないが、総計が依然として高水準にあることは、労働市場が依然として動揺していることを裏付けている。
前: 860K & 12,628K (初回および継続請求)
耐久財注文•金曜日
耐久財受注は17月も引き続き回復し、その回復は依然として社会的に遠い世界の生活を反映していると予想しています。 購買担当者を対象とした 67.6 月の ISM 製造業調査から得られた逸話的証拠は、製品に関連する業界で活動が顕著に増加しているという明確なパターンを示しました。 例えば、金属加工品や木材製品業界の生産者は需要が回復したと報告しているが、輸送(航空会社)などのサービス産業に関連する製造業者は引き続き圧力にさらされている。 全体として、ISM の新規受注構成要素は XNUMX 月におよそ XNUMX 年ぶりの高水準となる XNUMX まで上昇し、同月の耐久財受注のさらなる増加を支援しています。 ただし、基本的な注文の詳細はまちまちになる可能性が高い。 社会的距離を保つことを促進するカテゴリーがウイルス前の水準に回復する一方、投資の見通しをより物語る他のカテゴリーは依然として抑制されたままであることが確認されています。 XNUMX月に同様の結果が出ても驚かないでしょう。
Previous:11.4%Wells Fargo:0.9%コンセンサス:1.3%(月間)
国際評価
世界経済は深刻な低迷から回復
- 2020年上半期の最終判決は今週、G2諸国の第20四半期GDPという形で発表され、前四半期比6.9%という記録的な減少となった。 今年初めのG20のGDPは10.1%減少し、世界金融危機時に見られた落ち込みのXNUMX倍以上となった。
- 中国は第 2 四半期に成長した唯一の主要経済国であり、その伸びは第 XNUMX 四半期にも拡大しました。 8月の鉱工業生産はさらに堅調となり、小売売上高は昨年末以来初めて年間増加を記録した。 オーストラリアでもXNUMX月の雇用者数は増加しており、来週のユーロ圏と英国のXNUMX月PMI調査に注目が集まるだろう。
イングランド銀行、さらなる金融緩和に向けて一歩前進
イングランド銀行(BoE)は今週金融政策決定を発表し、銀行金利を0.10%に据え置き、資産買い入れ目標を745億ポンドに据え置いた。 しかし、添付された議事録では、マイナス金利の導入方法について英中銀が英国の規制当局と協議すると述べた点でハト派的な内容だった。 おそらくそれによって扉がもう少し広く開かれ、中央銀行がマイナス金利に一歩近づくことになるかもしれないが、それが保証されているわけではなく、Brexitと経済がどのように発展するかに左右される可能性も十分にある。 今のところ、イングランド銀行の次の行動は、100月の会合で資産買い入れ目標をさらに845億ポンド増額して0.8億ポンドにすることになると予想している。 中銀の発表は複雑な経済背景を背景に行われた。 8月の小売売上高の伸びは前月比0.8%にとどまった。 対照的に、英国の雇用は12,000月までの0.2カ月でXNUMX万XNUMX人減少し、前月よりも減少幅が縮小した。 一時的な消費税減税や食事割引補助金の影響を受けたとはいえ、XNUMX月の消費者物価指数が前年比わずかXNUMX%まで鈍化したことも政策当局者の注目を集めただろう。
中国の堅実な経済回復が続く
中国の最新データは、回復が適度な勢いを維持していることを示している。 5.6月の鉱工業生産は前年比0.5%増と予想を上回り、2019月以来最大の伸びとなり、引き続き製造業が回復を主導した。 心強いことに、4月の小売売上高も2020%増と堅調で、2.4年以来初めての増加となった。サービス生産高の広範な尺度もXNUMX月には前年比XNUMX%に上昇した。 中国のGDPは第XNUMX四半期に急上昇したが、最新の統計は第XNUMX四半期も成長が続いたことを示唆している。 実際、中国の景気回復の勢いを考慮して、当社はXNUMX年通年のGDPをXNUMX%に引き上げました。これは、当社が今年プラス成長を期待している唯一の主要な世界経済です。
地下からの発散データ
アジア太平洋地域に留まると、下層部からはまったく対照的なデータがいくつか得られました。 やや後ろ向きではあるものの、ネガティブなニュースは、ニュージーランドの第 2 四半期 GDP 数値でした。 第2・四半期のGDPは前期比12.2%減と、過去最大の落ち込みとなった。 個人消費が2%減、投資支出が12.2%減、輸出が12.1%減となるなど、低迷は広範囲に及んだ。 その後、経済は明確な回復の兆しを見せているが、国内最大の都市であるオークランドでの新たな制限措置により、少なくとも景気回復のペースは鈍化する可能性がある。 いずれにせよ、今年初めの経済の急激な低迷は、中央銀行の明らかなハト派バイアスの一因となった。 ただし、来週の政策会合では金融政策は据え置かれる見通しだ。
オーストラリアでは、雇用が予想外の111,000人増加し、42,400か月連続の増加となり、驚くほど良いニュースでした。 新たなロックダウンが実施されていたビクトリア州の雇用が4万2400人減少したにもかかわらず、全国的な雇用増加があった。 全国ベースでは、報告書のその他の詳細では、フルタイム雇用が36,200万74,800人、パートタイム雇用が6.8万XNUMX人増加し、失業率はXNUMX%に低下したことが示された。
グローバル・アウトルック
ユーロ圏PMI • 水曜日
来週発表される9月の購買担当者景気指数(PMI)調査は、ユーロ圏経済回復の勢いを見極めるために綿密に精査されることになる。 新型コロナウイルス感染症の新規感染者数のペースが再び増加しており、ユーロ圏全体で懸念が生じている。 19月のサービスPMIの低下やXNUMX月の小売売上高の減少など、最近の経済指標も軟化している。 したがって、市場参加者はXNUMX月のPMIに注目して、それが一時的な低迷を反映しているのか、それともより永続的な景気減速の始まりを反映しているのかを知る手掛かりを得るだろう。
9月のユーロ圏サービスPMIは50.5で横ばいが続くとのコンセンサス予想がある。 ユーロ圏主要国では、ドイツのサービスPMIが上昇すると予想されている。 一方、製造業PMIは若干の勢いの増加が見込まれており、50.5月は51.9月の51.7からXNUMXに上昇すると予想されている。
以前:51.7&50.5コンセンサス:51.9&50.5(製造およびサービス)
英国 PMI • 水曜日
PMIは、経済回復の初期段階において最も心強い英国統計の一つとなっている。 製造業PMIは過去数カ月間で55.2月に2018まで上昇し、58.8年初め以来の最高値となった。一方、サービスPMIの上昇はさらに目覚ましく、2015月のXNUMXはXNUMX年以来最高となった。これまでのところ、 PMI調査の上昇は、GDP、小売売上高、鉱工業生産などのハード活動データにおける同様の強さには匹敵しません。
54.0月については、Brexitの不確実性が再燃し、今後数カ月間の成長ペースが鈍化する可能性があるかどうかに注目が集まるだろう。 コンセンサス予測では、英国とEUの間の緊張がある程度の影響を及ぼし、55.8月の製造業PMIはXNUMXに、サービス業PMIはXNUMXに低下すると予想されているが、いずれのPMIも引き続きプラス成長を維持すると予想されている。
以前:55.2&58.8コンセンサス:54.0&55.8(製造およびサービス)
メキシコ銀行 • 木曜日
メキシコ銀行の最新の金融政策発表は来週に予定されており、今年の一連の利下げを受けて、メキシコ中銀は翌日物金利を4.50%に維持すると予想している。 第 17.1 四半期の GDP が前期比 2% 減少するなど、経済は引き続き極めて弱い状況にあります。 しかし、ここ数カ月間インフレ率は上昇しており、この傾向が中銀にさらなる利下げを躊躇させると考えている。 4.0月の総合CPIとコアCPIはともに前年比約2%上昇し、メキシコ銀行のインフレ目標範囲である4%から12%のちょうど上限に達した。 したがって、メキシコ経済のパフォーマンスが低迷しているにもかかわらず、我々は中央銀行が来週、そして実際には今後XNUMXか月間金利を据え置くと予想している。 また、メキシコの深刻な低迷からの回復が続いていることを示す活動データもいくつか発表されている。 XNUMX月の小売売上高とXNUMX月の経済活動指数はともに前月比で増加すると予想している。
Previous:4.50%Wells Fargo:4.50%コンセンサス:4.25%
視点
金利ウォッチ
長期にわたるFRBの据え置き
大方の予想通り、連邦公開市場委員会(FOMC)は今週の会合で現在の政策スタンスに意味のある変更はなかった。 委員会はフェデラルファンド金利の目標レンジを0.00%から0.25%に据え置いただけでなく、FRBが財務省証券(80億ドル)と住宅ローン担保証券(40ドル)を購入する月額金利も変更しなかった。十億)。
FOMCは金利がかなり長期間据え置かれると考えていることにほとんど疑問を残さなかった。 パウエル議長が数週間前に概説した新たな政策戦略を反映し、委員会は、雇用が「最大」レベルに達し、インフレ率が2%に上昇するまで、フェデラル・ファンド金利の現在の目標レンジを維持すると予想していると述べた。しばらくは2%をやや超える見込みです。」 現在の失業率は8%を上回り(上のグラフ)、インフレ率は2%を下回っている(真ん中のグラフ)ため、FOMCはかなりの期間保留されると思われる。
「かなりの時間」とはどれくらいですか? いわゆる「ドットプロット」は、FOMCメンバー13名中17名が、「フォワードガイダンス」の一種である上記の条件が2023年になってもまだ満たされていないと考えていることを示している(下のグラフ)。 つまり、委員会メンバーの多くは現在、少なくとも2023年末まではフェデラル・ファンド金利の現行レンジを維持すると予想している。投資家が短期金利が当面は実質的に0%に固定されると予想しているのであれば、意味のある政策となるだろう。長期金利がすぐに上昇する可能性は低いと思われる。
しかし、議会予算局の予測通り、連邦政府が1年末まで年間2兆ドル以上の赤字を計上する軌道に乗っているのであれば、長期金利は上昇すべきではないだろうか。 おそらくだが、巨額の財政赤字はすでに財務省の利回りにほぼ織り込まれているはずだ。 さらに、インフレ率が2%に向けて戻る兆候が見られない場合、FOMCは最終的に資産購入のペースを引き上げる必要がある可能性があり、それは長期金利の大幅な上昇を抑制するのに役立つはずだ。
信用市場分析
モローズ集合住宅市場
一戸建て市場が活況を呈する中、集合住宅に対する懸念は高まり続けています。 こうした懸念の中で最も重要なのは、個人が月々の家賃を支払えるかどうかです。 全国集合住宅協議会によると、13月86.2日の時点で、調査対象となった集合住宅世帯の2.4%が家賃の全額または一部を支払っている。 昨年9月比では2.4ポイント、前月比では0.7ポイント減少した。 家賃の支払いは弱まりつつあるようですが、必ずしも急落しているわけではありません。傾向としては少し心配です。 パンデミックの初めに家賃の支払いが落ち込んだ後、0.7月と95.9月には家賃の支払いが改善した。 実際、2019 月の満月支払率は XNUMX% で、XNUMX 年 XNUMX 月からわずか XNUMX 分の XNUMX ポイント減少しただけです。しかし、過去数か月間でこの進捗は逆転し、XNUMX 月の満月支払率はほぼ前月と一致しています。 XNUMX月の安値。
集合住宅市場を取り巻くもう 19 つの懸念は、都市市場から郊外への嗜好の変化が認識されていることです。 現時点では、事例証拠以上のもので傾向を検証することは困難ですが、一戸建て住宅市場と郊外アパート市場の強さは、そこに何かがあることを示唆しています。 そうは言っても、不動産情報収集会社 Zillow のレポートは、新型コロナウイルス感染症による大規模な都市人口流出の報告が誇張されている可能性があることを示唆しています。
今週のトピック
刺激シャットダウンXNUMX月対決
ホワイトハウス当局者と議会両党指導者らは、新たな経済支援策で合意するために数か月間奮闘してきた。 つまり、CARES法の成立を促したような切迫感はもはや存在せず、どれだけの追加支援が必要なのか、またその支援をどのように構築するのが最善なのかについて民主党と共和党の間で意見の相違が続いている、というのがわれわれの見解だ。 これらの問題は新しいものではなく、政策立案者がこれらの使い古された問題について妥協策を打ち出すことに繰り返し失敗していることが、当社が基本的な米国経済予測に追加の財政刺激策を盛り込むことを控えた理由のXNUMXつである。 しかし、合意が成立するとすれば、ほぼ確実に今後XNUMX週間以内に実現するだろう。
これの一部は立法カレンダーによるものです。 下院は2月9日に退去する予定で、上院はXNUMX週間後のXNUMX月XNUMX日に退去する予定である。よほどの予期せぬことがない限り、両院とも選挙が終わるまで活動に戻ることはない。
経済救済交渉にとって今後 2020 週間が重要となるもう 2020 つの主な理由は、30 会計年度末が迫っていることです。XNUMX 会計年度は XNUMX 月 XNUMX 日に終了しますが、現時点では連邦政府にはそれ以降の資金提供はありません。 ホワイトハウス当局者と議会の民主党指導者らは、「クリーンな」継続決議(CR)を通じて政府に資金を提供することで握手合意に達したようだ。 したがって、CR と経済救済策が XNUMX 票にまとめられる可能性があります。
結局のところ、両者の現在の立場がこれまでの橋渡しになっているように見えるため、この見通しは低いと考えています。 現時点では、巨額(500億ドル超)の経済救済法案が選挙前に成立する確率は前回の最新情報からさらに低下しており、可決の見通しは25%以下であると我々は見ている。
詳細については、最近の特別レポート「刺激シャットダウン XNUMX 月の対決」を参照してください。




 Signal2forex.com - 最高の外国為替ロボットと信号


