
米国のレビュー
回復は順調に進んでいる
- 経済指標が目白押しの週であったが、雇用統計、追加財政刺激策の見通し、大統領の新型コロナウイルス検査の陽性結果が市場の注目を集めた。
- 非農業雇用者は661月にXNUMX万XNUMX人の雇用を追加した。 しかし今週、有名企業から人員削減の発表があったため、注目はすでに今後の労働市場の回復の見通しに移っている。
- XNUMX月の個人所得はほぼ完全にXNUMX月末の追加失業手当の期限切れが原因で低迷した。 しかし、個人支出はさらなる増加をもたらした。
回復は順調に進んでいる
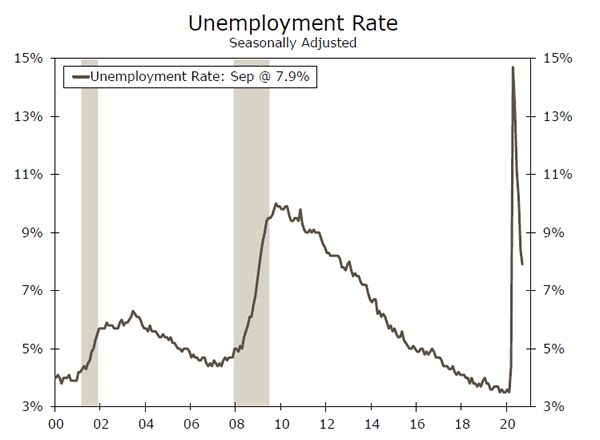
労働市場の回復は引き続き鈍化している。 雇用主は661月に純7.9万XNUMX人の雇用を追加したが、これは平時であれば顕著な改善を意味するが、XNUMX月に追加された雇用数の半分にも満たない。 さらに、失業率はXNUMX%まで低下したが、雇用された人のXNUMX倍の数が労働力から離れた。 つまり、労働市場は回復を続けているが、注目はすでに先行きの見通しに移っている。 リリースの包括的なレビューについては、求人レポートをご覧ください。
有名企業の最近の人員削減発表は、ここ数カ月間の経済成長の猛烈なペースにもかかわらず、多くの業界で活動が依然としてウイルス前の水準を大きく下回っていることを浮き彫りにしている。 パンデミックの終息が見通せない中、企業は人員需要を調整しており、特に企業と失業者の両方に対する財政支援が弱まっていることで景気回復が脅かされている。 数百万人の米国人が依然として不安定な経済状況にあるため、今週も引き続き追加景気刺激策の見通しが最大の関心事となった。 しかし、追加の財政緩和策は依然として決着しておらず、XNUMX月の大統領選挙前に新たな景気刺激策が可決される可能性は依然として低いと我々は考えている。
財政刺激策はパンデミック下で失われた収入を補い、家計や企業に危機の向こう側への橋渡しをする上で極めて重要だ。 しかし、この支持が薄れるにつれ、多くの人は、始まったばかりの経済回復の下から敷物が引き抜かれつつあるのではないかと懸念している。 家計にとっては、2.7月末の連邦追加失業給付の期限切れにより、個人消費のハードルが迫り、それによってより一般的に景気回復が失われる可能性があるという点で、多くの困難が生じた。 何百万人もの米国人が依然として失業し、給付金に頼り続けているため、こうした懸念は的外れなものではない。 予想通り、1.0月の個人所得はXNUMX%減少したが、これはほぼ完全に失業給付金の減少が原因だった。 消費者が支出を大幅に削減するかどうかはまだ分からないが、XNUMX月に数百万人が追加景気刺激策の収入を受け取っていないにもかかわらず、支出は依然としてXNUMX%増加した。
消費支出の詳細は引き続き広範な景気低迷を反映しており、財に集中する業界は好調だが、サービス業界は依然低迷している。 私たちは耐久財消費が完全にV字回復した主な理由として貯蓄の増加を挙げてきました。 ウイルスによる経済的制限が依然として存在し、多くのサービスがオフラインまたは規模縮小されたままであるため、サービス支出の回復にはさらに時間がかかることが予想されます。 単純に消費者の消費能力のなさ、あるいは私たちが「強制的な倹約」と呼んでいるものも、サービス支出の完全な回復をかなり長い間妨げる要因となるだろう。 このような状況を踏まえると、信頼性データはますます重要になっています。 コンファレンス・ボードが発表した最新の消費者信頼感調査では、17月に信頼感が過去XNUMX年間で最大の上昇を記録したことが明らかになった。 追加失業給付金の期限切れ直後に信頼感が揺らいでいないことは、消費者の見通しにとって心強いことだ。
しかし、世界中で聞かれた新型コロナウイルス検査でどうだったかというと、トランプ大統領が新型コロナウイルス検査で陽性反応を示したというニュースは、消費者心理と市場心理の両方を冷やす可能性が高い。 米国経済は回復に向かっているにもかかわらず、大統領の診断は、経済回復の運命が依然としてウイルスの進路に大きく依存していることを思い出させる最新の結果となった。
米国のOutlook
ISM サービス インデックス • 月曜日
サービス業の再開の勢いはやや薄れてきているようだ。 56.9月のヘッドラインサービスISMは58.1となり、41.8月のXNUMXから若干低下した。 背景として、全体の指数はXNUMX月にXNUMXまで急落し、企業への制限が緩和されたためXNUMX月には拡大領域に戻った。
基礎的な詳細は、今後さらに減速することを示している。 企業活動の下位構成要素は 62.4 から 67.2 に低下し、トップライン指数よりも大幅に低下しました。 新規受注も大幅に減少し、10ポイント以上低下して56.8となった。
心強いことに、雇用の下位構成要素はほぼ 47.9 ポイント改善したが、19 月中に達した XNUMX という数値は、依然としてサービス部門の人員削減のペースが単に鈍化しただけであることを示しているに過ぎない。 新型コロナウイルス感染症の流行が続いており、濃厚接触サービスに対する多くの制限が依然として実施されていることを考慮すると、サービス活動は今後数か月間引き続き緩和されると予想されます。
Previous:56.9 Wells Fargo:56.2 Consensus:56.3
貿易収支 • 火曜日
63.6月の米国の貿易赤字はマイナス2008億ドルに拡大し、10.9年以来最大となった。同月の赤字拡大は、輸入(+8.1%)の伸びが輸出(+80.9%)を上回ったためであった。 最近の輸入の相対的な強さは、主に耐久財に対する消費者の需要の急増によって促進されています。 実際、輸入品の需要が非常に強かったため、「モノ」の貿易赤字は同月の過去最大(マイナスXNUMX億ドル)に拡大した。
世界的な成長環境が安定した足場を見つけるのに苦労しているため、輸出は輸入ほど急速に増加していません。 欧州でも新型コロナウイルス感染症の新規感染者が再拡大しており、今後数カ月で輸出に大きな重しとなる可能性がある。 輸入面でも、国内の感染者数が依然として増加しており、夏の消費活動の回復が秋に向けて衰える傾向にあるため、改善のペースが鈍化する可能性がある。 全体として、赤字の拡大は貿易が第19四半期のGDP成長の足かせとなることを意味する。
Previous: - $ 63.6B Wells Fargo: - $ 66.6B合意: - $ 66.1B
JOLTS 求人 • 火曜日
求人・離職率調査(JOLTS)は火曜日にBLSから発表される。 7月の求人数は600万人から662万人に増加し、3カ月連続の増加となった。 この結果はコンセンサス予想を上回りましたが、昨年の同時期に記録した6.62万件の求人数に戻るまでには、まだかなりの道のりが残されています。 さらに、空席の数の 6.0 倍 (7.24) を超える失業者が依然として存在します。
雇用の伸びが鈍化しているように見え、新たな財政緩和の可能性が議論される中、労働市場の現状を示す指標が最近改めて重要性を増している。 当社は JOLTS の結果を予測していませんが、コンセンサス予測では XNUMX 月中の求人数は若干抑制されると予想されています。 これは、より広く追跡されている給与調査で見られる雇用増加の鈍化軌道と一致するだろう。
以前: 6.6 万 コンセンサス: 6.5 万
国際評価
中国は引き続き世界の回復をリード
- 中国経済は引き続き新型コロナウイルス感染症ショックから立ち直り、世界経済の回復を牽引している。 今週は製造業と非製造業のPMIが予想を上回り、中国の景気回復がより力強いことを示す新たな証拠となった。
インドの経済とセンチメントのデータが人生を示す
- 今週、インドの製造業PMIは過去最大の上昇率を記録し、56.8月には2まで上昇し、2005月からの注目すべき上昇となった。 さらに、インドの経常収支の対GDP比は第XNUMX四半期に黒字に転じ、XNUMX年以来初めて四半期としての黒字となった。
世界の回復をリードする中国
第 1 四半期の景気後退を受けて、私たちはしばらくの間、中国の力強い経済回復を強調してきました。 活動と移動は基本的に新型コロナウイルス感染症以前のレベルに戻り、経済全般は新型コロナウイルス感染症の最悪期が中国に追いやられていることを示し続けている。 今週は、製造業と非製造業のPMIがコンセンサス予想を上回り、中国の回復を示すさらなる証拠が示された。 製造業に関しては、19月のPMIは51.5と小幅な上昇が見込まれる予想に反して、51.0から51.3に上昇した。 非製造業部門では、非製造業PMIが55.9に上昇した。 2.4月のコンセンサス予想では低下が見込まれていたため、非製造業PMIの上昇は特に注目に値する。 製造業と非製造業のPMIが上回ったことは、中国が世界経済回復を主導しているという見方を裏付けるものである。 現時点で、当社は中国が今年プラス成長を記録する唯一の主要経済国の一つになると予測しており、最近中国の年間GDP予測を上方修正しました。 当社は現在、今年の中国の成長率を約XNUMX%と予測しており、米国選挙や米国との貿易に関連して不確実性は存在するものの、当社の予測を巡るリスクは比較的バランスが取れていると考えている。
インド経済は若干の回復の兆しを見せている
新型コロナウイルス感染症危機は、経済的観点と保健福祉サービスの観点の両方において、インドで特に顕著となっている。 現時点でインドは世界で19番目に感染が多い国であり、6.5万人近い新型コロナウイルス感染者が確認されている。 同国はウイルスの蔓延を抑えることに苦戦しており、今年初めにロックダウンプロトコルが実施されたにもかかわらず、過去19か月間で感染者数の曲線を平坦化することにあまり成功していない。 世界で最も厳格な全国的ロックダウンの一つの結果、インド経済は第2四半期に大幅な縮小を経験し、わずか25カ月で経済活動の56.8%近くを失った。 モビリティとほとんどの活動指標が依然として抑制されているため、今年と来年初めのインド経済の見通しはやや暗い。 そうは言っても、52.0月のインドの製造業PMIは2に上昇し、前月の19.8から顕著に上昇した。 また今週、インドの経常収支は第0.43四半期の当初予想を上回る2004億ドル近い黒字を記録した。 インドの経常収支は対GDP比でXNUMX%の黒字となり、対GDP比ではXNUMX年末以来初めての四半期黒字となった。
製造業PMIと経常収支の改善は確かに心強い。 ただし、現時点ではインドの 2020 年の年間 GDP 予測を上方修正することは躊躇しています。 私たちは依然として経済内に複数の不均衡があると信じています。 特に、インドの銀行セクターの健全性と新たな信用供与の欠如により、今年の成長見通しは制約を受けることになるだろう。 新型コロナウイルス感染症による景気減速への政策対応も精彩を欠いており、刺激策のほとんどはモディ政権ではなくインド準備銀行によって提供された。 現時点では、19 年は 9.3% のマイナス成長になると予想していますが、回復や追加の財政刺激策のさらなる証拠が現れない限り、当社の予測が大きく変わる可能性は低いと考えられます。
グローバル・アウトルック
メキシコ CPI インフレ率 • 木曜日
メキシコのCPIインフレ率は、年初に急激に低下した後、過去数カ月にわたって上昇傾向にある。 8月のインフレ率は中銀のインフレ目標の上限である4%を超え、インフレ期待は引き続き上昇している。 上昇の理由の一部は原油価格の緩やかな回復であり、消費活動の若干の回復も価格上昇に寄与した。 インフレは中銀の金融政策評価において、特に9月の最新会合では重要な要素となっている。 つい最近、政策担当者らはメキシコのインフレ上昇とそれが政策金利に何を意味するかについて議論した。 中銀は9月に25bpの利下げを選択したが、インフレ上昇により中銀は当面利下げを据え置くべきだとわれわれは考えている。 4月にインフレ率が再び上昇すれば、中央銀行が政策金利を据え置くより多くの合理的根拠が得られ、短期的には通貨高につながる可能性があるとわれわれは考えている。
Previous:4.05%
ブラジルのインフレ – 金曜日
ブラジル経済は今年を通じて圧力にさらされてきた。 しかし、ここ数カ月は景気低迷が当初の予想ほど深刻ではない可能性を示唆している。 高頻度の指標は回復しており、ブラジル中央銀行の利下げと政府の財政刺激策が今後の回復を助けるはずだ。 経済指標に加えて、インフレも過去数カ月で加速し始めている。 ブラジルの物価上昇率の主要な指標であるIPCAインフレ率は、1.88月に前年比2.44%まで低下した。 しかし、XNUMX月には前年同月比XNUMX%まで上昇しました。 インフレ上昇の一部は、個人消費活動の改善とブラジル通貨の大幅な下落の結果です。 前述したように、中央銀行による金融緩和も物価上昇に寄与した可能性が高い。 中央銀行は緩和サイクルを一時停止している可能性があるが、政策金利の引き下げによるインフレへのパススルーはおそらく完全には実現しておらず、IPCAは上昇すると予想される。
Previous:2.44%コンセンサス:3.02%
カナダの失業率 • 金曜日
カナダ経済、特に労働市場は最近、予想よりも早い回復の兆しを見せています。 19月と10月に新型コロナウイルス感染症の感染拡大が勢いを増す中、カナダ企業は多くの従業員を解雇することを選択し、国内の失業率が急激に上昇した。 それ以来、カナダは他のG10.2諸国よりもはるかに効果的にウイルスの蔓延を抑えることができ、その結果、経済の一部を再開し、従業員を呼び戻すことができた。 その結果、失業率は13.7月の約XNUMX%からXNUMX%に低下し、カナダ経済は比較的強いペースで雇用を取り戻すことができた。 XNUMX月とXNUMX月を合わせると、カナダ経済はXNUMX万人近くの雇用を失った。 しかし、過去 XNUMX か月間で、失われた雇用のうち XNUMX 万近くが再創造されました。 今後、労働市場は引き続き改善し、XNUMX月の失業率は引き続き低下すると予想されます。
Previous:10.2%
視点
金利ウォッチ
外国為替レートの見通し
米国での新型コロナウイルス感染者数が急増し始めたことを受けて今年初めに急落した10年米国債利回りは、依然として異常に低い水準にある(上のグラフ)。 見通しの不透明さは投資家に米国債という安全な逃避先を求める理由を与えているだけでなく、FRBが当面は緩和策を継続するとの期待も米国債利回りへの低下圧力を継続させている。
さらに、ほとんどの外国経済における長期金利も異常に低い水準にとどまっている。 例えば、英国の10年国債利回りは現在0%をわずかに上回る水準で推移している。 ドイツの同等の証券の利回りは依然としてマイナス圏にあり、この状態が1年以上続いている。 資本移動の世界的な性質により、主要外国経済の同等の金利が低迷したままであれば、米国の長期金利が大幅に上昇することを想定するのは難しい。
この点に関して、我々は、ほとんどの主要外国経済国の中央銀行が何年にもわたって政策金利の引き上げを控えると予想しており、その結果、これらの国の長期金利はしっかりと安定した水準に保たれることになるだろう。 ECBは、約0.00年間0.10%に維持されている主要政策金利を当面引き上げることはないだろう(中図)。 イングランド銀行(BoE)は今年初め、パンデミックにより英国経済が多かれ少なかれ停滞した際に主要政策金利をわずかXNUMX%に引き下げた。 ECBの場合と同様、中銀はかなり長期間金利を据え置く可能性が高いと思われる。
一部の市場参加者は、中銀がECBに追随して金利をマイナス領域に引き下げることを期待する人もいる。 こうした期待は、金融政策委員会(MPC)がマイナス成長の影響について議論したと記された前回の政策会合の議事録によって強化された。 しかし、英中銀のベイリー総裁は今週、マイナス金利に関して「現時点ではその段階ではない」と述べ、その考えに冷や水を浴びせた。 私たちの見解では、MPC をマイナスに導くには、別のロックダウンや「ハード」Brexit の何らかの組み合わせが必要になるでしょう。
信用市場分析
メインストリート融資プログラムの更新
FRBが最近追加した上級融資担当者世論調査では、銀行がメインストリート融資プログラム(MSLP)の利用に消極的であることが示唆されている。 回答者の 70% 以上が、MSLP ローンが商業および産業向けローン事業全体に占める割合は 2.5% 未満であると指摘しました。 さらに、大多数は、MSLP 融資の延長意欲は今後 XNUMX か月間変わらないと予想しています。
調査によると、銀行はプログラムのさまざまな要件が借り手にとって過度に制限的であり、貸し手にとって魅力的ではないと考えていることが判明した。 顧客側では、銀行は一般的に、MSLP の負債対 EBITDA 基準が多くの適格な借り手にとって低すぎると述べています。 重要なことに、50% 以上の銀行がこの要件を MSLP ローン拒否の「非常に重要な」理由と評価しました。 一方、貸し手側では、大部分の銀行が(債務不履行時の)損失負担条項が不確実すぎると回答した。
FRBは、この金融危機の時期に中小企業への信用の流れを支援するためにMSLPを設計した。 このプログラムは、給与保護プログラム (PPP) の資格を得るには大きすぎる企業を特にターゲットにしています。 PPP とは異なり、MSLP は非常に遅いスタートを切りました。 2月に正式に開始されて以来、メインストリート融資では約600億ドルが承認されたが、プログラムのキャパシティ31億ドルには程遠い。 ただ、FRBの融資枠はXNUMX月XNUMX日まで期限切れにならないため、まだ時間はある。
今週のトピック
全体的な経済的幸福の結果が改善
経済は回復に向かっているかもしれないが、依然として不安定な経済状況にある何百万ものアメリカ人にとっては冷たい慰めだ。 米国家計の経済的幸福に関する連邦準備制度理事会の最新報告書は、パンデミック後に家計がどのように対処しているかを示すスナップショットを提供しました。 この結果は消費者の経済的安全性の改善を反映しており、経済的に少なくとも大丈夫だと答えた回答者の割合は77月の72%から75%に上昇し、ウイルス感染前の昨年XNUMX月のXNUMX%をも上回った。
回答者の 70% が 400 ドルの緊急出費の支払いに現金または現金同等の手段を使用すると回答したため、緊急出費の流動性の向上もまた心強い調査結果でした。 過去 XNUMX 年間で、低所得世帯と中所得世帯の緊急出費への備えが著しく改善されました。 これらの改善は収入の増加と過去最高の個人貯蓄に起因すると考えられ、これは主に家計が景気刺激策の形で受け取った追加収入の影響によるものである。
回答者のほぼ40分の600が、パンデミックが始まって以来、何らかの支援(失業保険、SNAP、無料の食料品や食事など)を受けていると回答した。 失業保険を受給している人のうち、40%はウイルス感染前の賃金よりも多くの給付金を受け取っていたと報告した。 しかし、調査は100月にまたがり、連邦政府からの給付金への週53ドルの追加チャージが同月末に期限切れとなったため、この額はさらに下がる可能性が高い。 補足給付の期限切れは消費者信頼感データに現れており、低所得世帯は楽観的ではない。 しかし、FRBの幸福度調査では依然として低所得世帯が雇用喪失の最も深刻な影響を受けていることが明らかになっていることから、信頼感の低下はより広範な雇用状況にも関係している可能性が高い。 回答者の 40% が 100 月までに同じ仕事または別の仕事に復帰したという心強い結果ですが、これは世帯収入によって大きく異なります。 収入分布のトップ(40万ドル超)では、回答者の37%が同じ職場または別の場所で再雇用されていると回答した。 しかし、中所得世帯(36万ドル~XNUMX万ドル)と低所得世帯(XNUMX万ドル未満)では、それぞれXNUMX%とXNUMX%のみが再雇用されていると報告した。 全体として、FRBのXNUMX月の幸福度調査は、現在の景気低迷による打撃が不均一であることをさらに裏付けている。




 Signal2forex.com - 最高の外国為替ロボットと信号


