
エグゼクティブサマリー
- 中国は新規感染者が最小限に抑えられており、新型コロナウイルスの封じ込めで世界をリードし続けている。 この明らかな成功は、おそらく、新型コロナウイルスの感染拡大を緩和するために設計された早期のロックダウンプロトコル、大規模な検査、その他の医療処置により、予想よりも早く経済が再開できるようになったことが原因であると考えられます。
- ウイルス封じ込めに加え、積極的な金融・財政刺激策が実施され、経済活動の回復の鍵となった。 ウイルス封じ込めと財政刺激策の組み合わせにより、中国が世界経済の回復を主導する結果となり、それが2020年のGDP予測の上方修正に反映されています。
- V字回復にもかかわらず、中国経済は高度にレバレッジを利かせており、景気刺激策の有効性が失われつつある可能性があるため、依然として脆弱性は蓄積している。 新型コロナウイルス感染症後の世界では、不均衡を管理するための景気刺激策が縮小し、政策余地が縮小するため、「成長トレンド」は政府目標の6%を下回ると予想される。
- 広範な市場の緊張がある程度沈静化したことで、市場参加者は中国の地元金融市場と人民元を支えてきた基礎的な経済ファンダメンタルズや政治動向により多くの注目を集めているようだ。
ウイルス封じ込めは大きく前進…
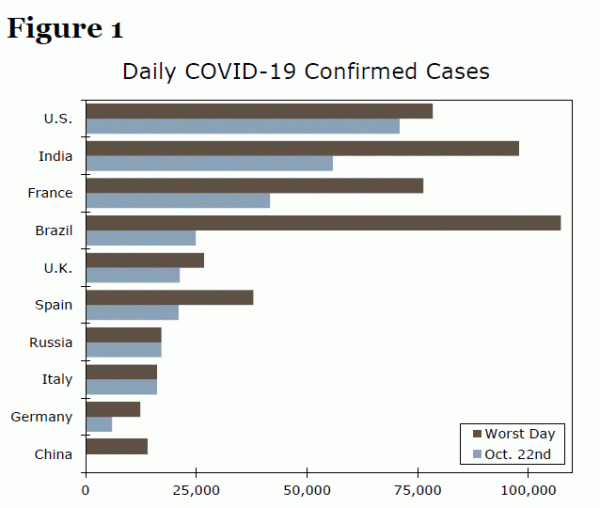
私たちはこれまでしばらくの間、中国経済のアウトパフォームを強調してきました。 当社の見解では、中国は新型コロナウイルスによる景気低迷からの世界経済の回復をリードしており、現在、世界的に唯一の経済の明るい国の一つであると考えています。 このアウトパフォーマンスの背後には理由がありますが、おそらく最も重要なのは中国による新型コロナウイルスの封じ込めでしょう。 ウイルスの発生源が中国であるにもかかわらず、地元の保健当局と政策立案者はウイルスの蔓延を効果的に管理することに成功している。 ウイルス封じ込めをより具体的に説明するために、図 1 は世界中の主要国とウイルスの蔓延との闘いを比較しています。 私たちは、各国の確認感染者数が最も多かった日(記録された感染者数が最も多くなった日)を、毎日の確認感染者数の現在の状況と比較します。
中国の場合、毎日のウイルス感染は14,000月に最悪の状態となり、新規感染者は約XNUMX万XNUMX人となった。 現時点では、国内の新規感染者は実質的にゼロだが、最近世界中、特に先進国ヨーロッパや一部の新興市場国で感染者が急増していることを考えると、これは驚くべきことだ。 イタリアなどの国では、XNUMX日当たりの感染者数が過去最多を記録したばかりで、英国、フランス、スペイン、ドイツでも感染者数がXNUMX日当たりの最多を更新した。 新興国では、ブラジルでは毎日の感染者数が大幅に減少しています。 しかし、ロシアも今週、XNUMX日あたりの新規感染者数が過去最高を記録したと報告した。 中国がウイルスの蔓延を緩和できたことで、経済が再開し、活動データも改善した。
中国のウイルス封じ込め能力の大部分は、おそらく全国で実施された膨大な量の新型コロナウイルス検査によるものと思われる(図2)。 最近のデータによると、中国の医療業界従事者は160億129万件の新型コロナウイルス検査を実施しており、これは世界のどの国よりも最多である。 中国以降の落ち込みは激しく、米国は30億XNUMX万件の新型コロナウイルス検査を実施したが、これは中国よりも約XNUMX万件少ない。 さらにリストの下の方では、インド、ロシア、ブラジルなど、感染者数が多く医療インフラが未発達な新興市場国は、中国に匹敵する検査数を実施していない。 ウイルスの封じ込め、または封じ込めの欠如は、少なくとも部分的には実施された検査の数と相関していると推測する人もいるかもしれない。 さらに、中国はウイルスの蔓延を阻止する手段として、ロックダウンと社会的距離のプロトコルを制定し、厳格な接触追跡手順を実施し、顔を覆うものを採用した最初の国の一つでもある。 経済が再開され、工場が稼働を再開したにもかかわらず、中国は先進ヨーロッパや最近の米国のような感染の「第二波」を経験したことがない。
…支援政策が V 回復を形成する一方
前述したように、ウイルスの封じ込めにより中国経済は開放され、基本的に再び通常通りに運営され始めています。 工場はウイルス感染前のレベルで稼働している一方、ロックダウン措置が緩和されるにつれ、国中の移動も回復している。 しかし、ウイルス封じ込めに加えて、中国経済は中国人民銀行(人民銀行)と中国政府から多大な政策支援を受けている。 金融政策に関して、人民銀は資金へのアクセスを容易かつ安価にするために複数の措置を講じてきた。 貸出金利は低下し、流動性もより利用可能になりました。 こうした動きは、中国全土のマネーサプライの増加に最も顕著に表れている。 M2マネーサプライの伸びは2年初めに大幅に鈍化したが、近年は横ばいとなっている。 ウイルスの影響が明らかになるにつれて、M3マネーサプライの伸びは急激に増加し、より緩和的な金融政策の証拠となった(図XNUMX)。
金融緩和政策は、中国政府による積極的な財政刺激策とも組み合わされている。 追加支出と見送られた歳入という点で、中国はGDPの4.5%強に相当する新型コロナウイルスへの財政対応を進めている(図4)。 他の新興市場諸国と比較して、中国はアジアの新興国で最も多くの財政刺激策を実施しているが、新興国の中でより大規模な財政出動を行っているのは南アフリカとブラジルだけである。 政府の追加支出の大部分は、ウイルスの蔓延を防ぎ、雇用対策や基本的な生活ニーズを通じて家計を支援することを目的としている。 これらの政策には、貧困に陥った家族に対する社会扶助プログラムの延長や、新型コロナウイルスの影響で職を失った人々に対する失業手当の拡充などが含まれる。 失われた歳入に関して、政府はウイルス抑制に関連する商品やサービスに対する付加価値税(VAT)の支払いを免除したほか、感染が深刻な地域の少額納税者も免除した。 これらの地域では VAT 税率も年末までに 1% から 3% に引き下げられます。 さらに、武漢市がある湖北省など、大きな被害を受けた地域の地元企業には税額軽減措置と長期の欠損金繰越規定が与えられている。
経済の再開と支援的な金融政策および財政政策は、過去数四半期の経済指標に反映されています。 第 1 四半期の大幅な減少に続き、第 2 四半期の GDP は予想を上回りましたが、活動とセンチメントのデータは改善を続けています。 今週初めに第 3 四半期の GDP データが発表され、中国では景気回復が依然として勢いを増しており、中断されていないことが明らかになりました。 前年同期比で見ると、第 4.9 四半期の中国経済は 3% 拡大しましたが、これはコンセンサス予想や当社の予想をわずかに下回りました。 ただし、第 3.2 四半期の前年比 2% の伸びよりは依然として大きい (図 5)。 第三次産業(卸売業、小売業、金融業、不動産など)は前年比4.3%増、第二次産業(製造業、建設業など)は同6%増となった。 Q3.
中国経済が引き続き回復力を示し、予想を上回っていることから、当社は2020年のGDP予測を一貫して上方修正してきました。 第 1 四半期の大幅な縮小と、景気後退直後の勢いの鈍化の兆候を受けて、当社は 1.2 月の最新予測で、今年の中国経済は 2.5% 縮小すると予測しました。 しかし、予想よりも早いウイルス封じ込め、迅速な経済再開、そして強力な金融・財政刺激策の組み合わせにより、当社は過去2020カ月間のGDP予測を上方修正することとなった。 当社の最新(XNUMX月中旬)予測の時点では、今年の中国経済は約XNUMX%拡大すると予想しています。 私たちの予測が正確であれば、中国は XNUMX 年にプラスの経済成長を記録する世界で唯一の主要経済国となるでしょう。
脆弱性は依然として存在し、蓄積されている
中国経済が新型コロナウイルス感染症からの世界経済回復をリードしているにもかかわらず、脆弱性は依然として存在する。 これらの脆弱性はウイルス以前から蔓延していました。 しかし、新型コロナウイルスとそれに続く景気刺激策がこれらの脆弱性をさらに悪化させているのは間違いありません。 私たちの見解では、中国経済における最も明らかな不均衡の 6 つは、中国政府の債務と財政力学です。 政府の債務と財政状況をより明確かつ正確に把握するために、国際通貨基金 (IMF) が発行する拡張統計を使用します。 強化された統計には、連邦政府だけでなく、連邦政府を通じた地方政府の融資手段、国有企業、その他の予算外活動も含まれます。 図 2014 は、中国国内のこうした債務と財政の動向がここ数年着実に悪化していることを示しています。 50 年には増加した債務は GDP の約 85% に達し、その後債務状況は悪化しました。 新型コロナウイルス感染症拡大前のIMFの最新予測は、我々も大方同意しているが、増大した債務は2020年末までにGDPの約6%にまで増加すると予想している。同様のことが、2014年末までにGDPの約12%だった中国の財政赤字にも言える。その後赤字は悪化し、新型コロナウイルス感染症以前の最新の予測では、赤字は2020年にはGDPの約XNUMX%に拡大するとされていた。
中国の債務と財政収支の推移は、ウイルス前は確かに懸念すべきものであった。 しかし、経済を支援し、新型コロナウイルスの影響を相殺するために打ち出された景気刺激策は、債務と財政力学をはるかに悪化させた。 実際、私たち自身の推計によれば、中国の債務負担の増大は年末までにGDPの約100%、115年までには2022%近くに達する可能性がある。さらに、財政赤字は18年までにGDPの2022%以上に拡大する可能性がある。中国におけるソブリン債務不履行のリスクは非常に低いものの、中国の債務負担と財政収支の推移は懸念を強めている。
レバレッジの上昇は政府の脆弱性だけでなく、中国経済全体に蔓延する不均衡である。 レバレッジが過剰な経済はウイルス以前から問題でしたが、政府と同様に、この問題は新型コロナウイルスの影響で悪化しており、今後もさらに悪化する可能性があります。 中国のシステム全体を見ると、今年第 320 四半期の時点で、経済全体の債務は GDP の 1% に近づいています (図 7)。 レバレッジ上昇のほとんどは、2008年の金融危機の余波で中国の景気回復を支援する目的で発生した。 実際、1 年第 2009 四半期から 1 年第 2020 四半期にかけて、システム全体のレバレッジは 136 パーセント ポイント増加し、顕著な増加を示しました。 実際、1 年の第 2020 四半期には急激な上昇が見られ、その後の四半期ではレバレッジがさらに上昇すると予想されます。 このレバレッジの多くは中国の非金融ビジネスセクターによるものですが、家計および金融セクターのレバレッジはより管理しやすいものです。 したがって、非金融ビジネスセクター全体の債務負担が増大していることを考慮すると、非金融ビジネスセクターは中国国内の特定の脆弱性を表しています。 長年にわたり、金融セクター以外の企業のデフォルトは広範囲に及んでいるが、組織的なデフォルトが発生する可能性が高いほどではない。
また興味深いのは、中国経済が現在レバレッジの上昇にどのように対応しているかである。 長年にわたり、当局は金融および財政刺激策を通じて経済を支援し、融資とレバレッジの増加を促してきました。 刺激策とシステム全体の借入の増加にもかかわらず、中国経済は大金融危機以来着実に減速している。 私たちの見解では、これは景気刺激策が中国経済にそれほど大きな影響を与えていないことを示していると考えています。 現在の危機下での財政支出の増加は、今後の経済を支援する政府の能力を制限する可能性がある一方、現在の金融緩和により、将来の金融政策措置の余地も制限される可能性がある。 政策余地が縮小し、最終的に刺激策が縮小すれば、経済がこれまでのように刺激策に反応しないことも重なり、中国の「トレンド成長」率は鈍化する可能性が高い。 その文脈で、中国の新たなトレンドの成長率は、ポストコロナの世界では政府目標の6%を下回るだろうと我々は考えている。 成長トレンドに戻るのは 2022 年になる可能性があります。 ただし、成長率は最終的には 5.8% 程度に落ち着くと考えています (図 8)。
基礎に重点を置く
中国の回復と基礎的なファンダメンタルズの改善が、中国の国内金融市場、特に人民元を支えてきた。 中国人民元はすでに今年最も好調な新興国通貨の一つとなっており、対米ドルで年初から約4.7%上昇している。 中国経済は今年、プラスのGDP成長率を記録する可能性が高く、他の多くの新興市場国とは顕著な違いがあり、地政学的な緊張が大幅に高まっていないことから、中国に対する投資家心理は年末から2021年にかけてポジティブなままだと当社は考えている。市場が経済の基礎的なファンダメンタルズに注目すると仮定すると、資本の流れは引き続き中国と人民元建て資産に戻ると考えられる。
前向きなセンチメントと資本の流れも長期的に人民元を下支えする可能性がある。 中国当局は外国人投資家が地元の株式や債券をより利用しやすくすることに努めており、この面で当局は年間を通じてさらなる進展を見せた。 2021月、フィナンシャル・タイムズ証券取引所(FTSE)は、2020年に世界国債指数に中国国債を組み入れると発表し、これによりより多くの外国投資家が人民元建て資産に引き寄せられるはずだ。 さらに、XNUMX 年 XNUMX 月現在、FTSE、MSCI、S&P の XNUMX つの主要株価指数プロバイダーはすべて、新興市場指数に中国 A 株を組み入れています。 中国 A 株は上海または深センに上場され、人民元で取引される株式ですが、これらのプロバイダーは最近、インデックスにおける中国株の比重を高めています。
私たちは、中国当局が海外投資家にとって地元資産をよりアクセスしやすくし続けると信じています。 私たちの見解では、中国の政策立案者は人民元が世界経済においてより大きな役割を果たすことを望んでいる。 世界舞台で人民元の重要性を高める一つの方法は、中国経済と金融市場を外国投資家に開放することだ。 このプロセスが進むにつれ、中国は長期的に外国資本の流入先として魅力的な国となるはずだ。 さらに、中国当局は最終的には資本規制を緩和し、通貨のより自由な変動を認める可能性がある。 こうした制限が緩和されれば、投資家は人民元のリスクをより安心して引き受けられるようになるだろう。 資本規制の緩和と自由変動通貨の許可は人民元を支援する可能性があるが、これらの措置は非常に長期(おそらく数十年)にわたって実現する可能性が高い。
堅調なファンダメンタルズと資本フローの増加が年間を通じて人民元を支えてきたが、中国当局は最近の人民元上昇傾向を止めるか、少なくとも一時的に混乱させる決定を非常に容易に下す可能性がある。 人民銀行は、中国の輸出部門の競争力を強化するために、人民元の毎日の設定値を大幅に安く設定するか、外国為替市場に直接介入して人民元を売ることを選択する可能性がある。
最後に、米国と中国の緊張が高まり、センチメントが人民元に対して不利になるところまで高まるリスクが依然として存在する。 しかし、人民元はトランプ政権による最近のエスカレーションの試みをはねのけており、米大統領選挙まであとXNUMX週間となっており、「対中強硬」のアプローチを通じてトランプ大統領の支持層を結集させる時間はおそらく残り少なくなっていると我々は考えている。 。 貿易摩擦が再び激化し、追加関税が発動される可能性が高くなった場合、人民元は方向転換し、何らかの圧力にさらされる可能性がある。 ただし、追加関税は現時点では中国や世界経済に対する基本シナリオには含まれていない。




 Signal2forex.com - 最高の外国為替ロボットと信号


