
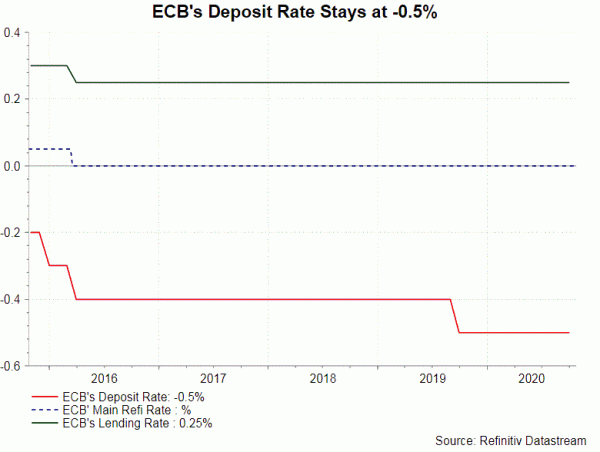
9月以降に発表された経済指標は、景気回復の勢いが失われている可能性を示唆している。第2波を踏まえた新たなロックダウン措置が景気回復にさらにダメージを与えると予想される中、これは憂慮すべき兆候だ。 12月の追加刺激策に向けた準備会合として、ECBは今月、よりハト派的な方向に転じる予定だ。 12月に発表される刺激策には、PEPPプログラムの拡大と延長、TLTRO-III制度の条件変更が含まれる可能性が高い。 ECBは当面は利下げを控えるべきだ。
ユーロ圏の GDP は 11.8 年第 2 四半期に前期比 -20% と、1995 年の時系列開始以来最も急激な落ち込みとなった。3.7 年第 1 四半期の GDP は前期比 -20% 減少した。 3年第20四半期の数字は今週、ECB理事会の翌日に発表される予定だ。市場は+9.2%成長への力強い回復を予想しています。しかしながら、回復の勢いが失われつつあることに留意します。感染拡大の第3.1波に対応して導入された新たなロックダウン措置と合わせて、悪影響は第4四半期にさらに明らかになるだろう。 ECBは20年第XNUMX四半期の成長率を+XNUMX%と予想した。しかし、私たちは下振れリスクの方が高いと考えています。
主要な HICP デフレは、0.3 月には前年比 -0.2% と、前月の -0.4% からさらに悪化しました。石油と食品を除くコアインフレ率は8月の+0.2%から+0.4%にさらに減速した。先月の低迷は主に一時的な要因によるものだった。ドイツの VAT 引き下げは、一般的な物価水準に対する引き下げ圧力を引き起こしました。そうは言っても、報告書は残念なものでした。サービスインフレ率は、感染拡大前の0.2月の+0.5%と比較して、1.6月は+XNUMX%にとどまった。 XNUMX月の速報値は今週のECB理事会の翌日に発表される。
他のデータも、この地域の回復が勢いを失っているという見方に収束した。例えば、7.2月の鉱工業生産は前年比-7.1%と、前月の-52.3%から縮小した。 73.9月のZEW期待指数は1と、前月の49.4から大幅に低下し、市場センチメントは悪化した。先週発表されたマークイットの1.8月の総合PMIは-46.2ポイント低下し54.4となった。サービス業PMIは-53.7ポイント低下の19となった一方、製造業景気指数はXNUMXとXNUMX月のXNUMXから改善した。後者の弱さはパンデミック関連の制限措置に影響を与えた可能性が高い。付属の報告書に記載されているように、この地域は「ウイルス感染の第XNUMX波によりXNUMX月に企業活動が再び落ち込み、二番底に陥るリスクが高まっている」。報告書はまた、各国間の活動の相違のリスクも強調した。同報告書は、「全体的な景気低迷は依然として小幅にとどまっており、第XNUMX四半期に見られたものよりもはるかに軽微ではあるが、景気後退への逆戻りの見通しは、ECBに対してさらなる景気刺激策の追加や各国政府に対する景気の緩和を促す大きな圧力となるだろう」と警告して締めくくった。新型コロナウイルス感染症封じ込め措置の影響は、XNUMX月に地域全体で強化されただけでなく、XNUMX月にはさらに強化される見通しだ。」
このような状況を背景に、さらなる金融緩和策が必要とされています。実際、9月理事会後のECB当局者の講演では、さらなる刺激策の緊急性が強調されている。例えば、クリスティーヌ・ラガルド大統領は、「新たな制限が不確実性を増大させ、回復の重しとなっている。リバウンド…今や勢いを失う危険があります。状況が悪化すれば、12月に修正する予定の当社の見通しは明らかにさらに暗くなるだろう。」これは、「ユーロ圏の多くの国で見られる感染の再拡大が、特にサービス部門の回復を弱めている」という理事会メンバーのファビオ・パネッタ氏の以前のコメントと同じだ。イブ・メルシュ氏はまた、「回復は依然として不完全であり、後退する傾向にある」とも示唆した。
経済活性化の必要性に加え、前回会合以降、加盟国はユーロ高に対する懸念を強めている。市場は9月理事会でのECBのユーロに対する姿勢に失望したが、議事要旨(XNUMX月XNUMX日公表)では、政策当局者らがユーロ高をインフレだけでなく成長のリスクとみなしていることが明らかになった。委員らは「為替水準ではなく、ユーロ高のペースが懸念材料になる可能性がある」と示唆した。メンバーらは、ユーロの動きに関して国民とのさらなるコミュニケーションが必要だと考えた。今後のコミュニケーションでは「需要の弱さ、賃金圧力の低下、ユーロ為替レートの上昇により、インフレ圧力は引き続き抑制されると予想されることを強調」する必要があると示唆された。この問題は、特に来週の米大統領選挙の前後に注意深く監視される必要がある。
2021月の会合は、今年後半(XNUMX月)のさらなる刺激策に向けて市場を準備するために利用されると予想している。このため、XNUMX月よりもハト派的なトーンとなることが予想される。 XNUMX月に向けて、この措置にはPEPPの規模拡大とXNUMX年末までの運用延長が含まれると考えています。 TLTRO-IIIファシリティの条件も、企業への融資を呼び込むために改善される可能性がある。マイナス領域への追加利下げの可能性は依然として低い。

 Signal2forex.com - 最高の外国為替ロボットと信号


