
米国のハイライト
- 金融市場は今週も引き続き好調を維持し、進行中の健康危機に伴う短期的なリスクを回避した。
- 経済指標はまちまちだった。 ISM活動指数はいずれも引き続き拡大領域にあり、失業保険申請件数も改善を示したが、XNUMX月の非農業部門雇用者数は予想を下回る伸びとなり失望した。
- 感染者の急増は1月上旬まで続くと予想されている。 幸いなことに、今週は追加の財政支援の見通しが明るくなり、それは新年に向けた景気回復を支援するのに大いに役立つだろう。
カナダのハイライト
- カナダ経済は第 40.5 四半期に健全に回復し、年率 XNUMX% で成長しました。 依然として接触の多いサービスが完全に稼働できていないため、経済は依然として完全な健全性を保っていません。
- 労働市場の回復はさらに進み、当初の景気低迷時に失われた雇用の80%以上が現在回復している。 それでも改善のペースは鈍化しており、XNUMX月に新たな制限に直面した業界では雇用が失われた。
- カナダ政府は秋の経済声明を発表し、18年度の財政赤字がGDPの2020%近くになると指摘した。追加刺激策(詳細は今後発表される)を除くと、一時的な支援が期限切れとなるため、2年には2022%に低下すると予想されている。
米国 – XNUMX 月 嵐の前の静けさ
500月の第908週には、さまざまな経済・金融指標が発表された。 金融面では、新型コロナウイルスの感染者数や関連死亡者数が急増しているにもかかわらず、S&PXNUMX指数は重力に逆らい続け、ほぼ毎日最高値を更新した。 市場は、継続する健康危機に伴う短期的なリスクを回避し、ポジティブな面に注目した。 ワクチン接種の前向きなニュースで始まった「取引再開」は第4週まで続いたが、追加財政対策への新たな期待が火に油を注いだ。 今週は超党派の上院議員グループが提案したXNUMX億ドルの妥協案のニュースが報じられ、年末までに合意する可能性が高まった。
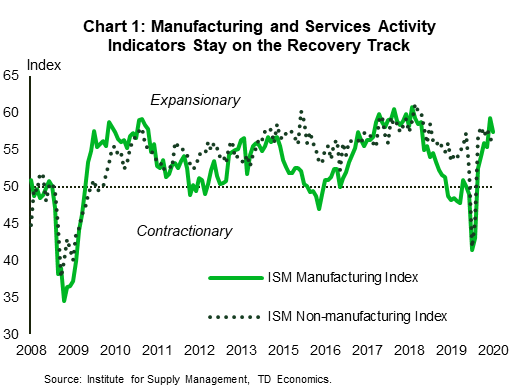
経済面では、今週は充実したデータが発表されました。 サプライマネジメント協会は、製造業および非製造業の購買担当者指数に関する 1 月の最新情報を発表しました。 両方の指数は緩やかな低下を記録しましたが、引き続き拡大領域にあり、鈍化しているものの依然としてプラスの改善ペースを示しています(図50)。 製造業の減速は新規受注、生産、在庫によって引き起こされた一方、雇用サブ指数はXNUMX月にXNUMXを超える数値を記録してからわずかXNUMXカ月で再び縮小領域に戻った。 全体として、この指数は過去の測定値の上限に留まり、ほとんどのセクターで製造業の需要が依然として強いことを示唆しています。 一方、XNUMX月に複数の州で規制が強化されたにもかかわらず、サービスの回復はXNUMXカ月連続で続いた。 社会的距離の確保に敏感なセクターは引き続き縮小しており、パンデミックの克服でさらなる進展が達成されるまで回復が加速する可能性は低い。
雇用面ではデータはまちまちだった。 先週の失業保険申請件数は2週連続の増加の後、減少した。 ただし、感謝祭の休暇中は処理が複雑になるため、この数値は誇張される可能性があります。 さらに悪いことに、GAOの報告書が「給付金を受け取っている個人の数の誤った推定」を指摘したため、週間請求報告書が精査されることになった。
245月の非農業部門雇用者数報告は疫学データとより一致していた。 雇用は2万6.7千人増加したが、これはエコノミスト予想のおよそ半分だった。 雇用の伸びは、依然として経済で最も大きな打撃を受けているセクターの6.9つであるレジャー・サービス業で特に控えめだった(図表450)。 失業率は7.1%から2.2%に低下したが、労働力人口の大幅な減少が顕著となった。 失業者としてカウントされていないが仕事を望んでいる人の数は、2020年XNUMX月よりも約XNUMX万人増加してXNUMX万人となり、XNUMX年XNUMX月よりXNUMX万人増加した。
適度な雇用統計は二分化した回復を示すさらなる証拠を提供しており、このパンデミックで苦境にある米国の家計を支援するにはさらなる救済措置が必要であることを示唆している。 最新の家計調査によると、32%の家族が、コロナウイルスのパンデミック中、通常の家計の支出を支払うのに多少の困難を感じたと報告しています。 感染者数の急増は少なくともXNUMX月初旬までは衰えないと予想されており、追加の財政支援が必要となる可能性が高い。 メッセージは伝わっているようです。
カナダ – 不完全な回復
カナダ経済は今年第3四半期に健全に回復し、年率40.5%で成長した。 照明は再び点灯しましたが、工場の一部はまだ暗いです。 高度な接触サービスは依然として著しく損なわれており、危機前のレベルの約 40.5% で稼働しています。 その結果、回復は不完全であり、70月時点で実質国内総生産は依然として危機前の水準を4.2%下回っている。
同時に、工場の他の部門では追加のシフトが稼働しています。 低金利を受けて、家計は耐久財や住宅への支出を前倒ししている。 これらの利益は夏の間に成長を押し上げましたが、同じことが繰り返されることはなく、今後数か月で逆転する可能性さえあります。
カナダ経済は雇用面で好調で、最初のロックダウン段階で失われた雇用の80%以上を取り戻した。 しかし、80月の雇用統計では景気の低迷が明らかになった。 62月には0.4万1人の雇用が創出され、失業率は70パーセントポイント低下しましたが(図XNUMX)、産業や地域間で雇用の成果には顕著な格差がありました。 同月に得られた雇用のXNUMX%以上を財生産産業が占めた。 一方、サービス産業は大きく二分化していました。 新しい経営環境に対応できるセクター(金融、不動産、専門サービス、さらには卸売業と小売業、運輸業と倉庫業)でそれなりの利益が発生しました。 一方で、レクリエーションや宿泊、飲食サービスなど、規制の直接的な影響を受けた業界は巨額の損失を被った。
残念ながら、状況は良くなる前にさらに悪化する可能性があります。 トロントとピール地域での規制は調査参照週(8月14日からXNUMX日まで)後に発効し、ここ数週間で西部州でも追加の規制が発表されたため、XNUMX月にはさらなる損失が発生する可能性が高い。
景気回復を支援するために、連邦政府は今年度、400億ドル近くを支出した(GDPの18%弱)。 誰にも見劣りするような反応。 政府は秋の経済報告(FES)でこの赤字をさらに拡大し、「完全な経済回復」を確実にするために今後数年間でさらに100億ドルを追加すると予想している。 ウイルスが制御下に置かれるまで、そのプロセスは開始できません。 それまでは、政策は守りの役割を果たし、影響を受けた家計や企業を存続させようとするだろう。 賃金補助金の拡大と商業地家賃補助金の延長が、この面で発表されたXNUMXつの取り組みだった。
ある時点で、これらの一時的なサポート プログラムは期限切れになる必要があり、その後退も同様に顕著になるでしょう。 政府は、追加刺激策がなければ、財政赤字は5年度にはGDPの2021%、2年度には2022%に低下すると予測している。改善の一部は経済成長がプラス成長に戻ったことによるものだが、プログラム支出の削減がそれを補うだろう。それの大部分。 これらは28年度のGDPの2020%から18年度までに2021%、15年度までに2022%へと大幅に低下すると予想されている。これは13年間で財政政策のスタンスがXNUMXポイントも変化しており、もしXNUMX年度までにGDPのXNUMX%に達すれば印象的なものとなるだろう。引き抜かれた。
米国:今後の主要な経済的リリース
米国消費者物価指数 – XNUMX 月
発売日:10月XNUMX日
以前: 前月比 0.0%、前年比 1.2%。 コア 前月比0.0%、前年比1.6%
TD 予測: 前月比 0.1%、前年比 1.1%。 コア 前月比0.1%、前年比1.5%
コンセンサス: 前月比 0.1%、前年比 1.1%。 コア 前月比0.1%、前年比1.5%
新型コロナウイルスはインフレにプラスの影響もあればマイナスの影響も及ぼしていますが、正味の影響は現在も、そして今後もディスインフレであると強く信じています。 これは確かに 0.1 月までのパターンであり、0.1 月の CPI データから大きな新たなシグナルが現れるとは予想していません。 最近の中古車価格の高騰は一巡したようで、消費者物価指数の健康保険部分の傾向は急激に下落(前月ベースでマイナス)、ホテル代は最新の新型コロナウイルスの影響で下がっている可能性が高い波があり、おそらく家賃は下がり始めたばかりだろう。 当社の合計/コア価格の前月比1.1%/1.5%予測は、前年比1.2%/1.6%を意味しており、2.3月の前年比2.4%/XNUMX%、XNUMX月の前年比XNUMX%/XNUMX%から低下することを意味します。 -COVID)。
カナダ:今後の主要経済指標
カナダ銀行の金利決定*
発売日:9月XNUMX日
Previous:0.25%
TD予測:0.25%
コンセンサス:0.25%
来週のカナダ銀行の発表では重大な変更はないと予想している。翌日物金利は実効下限(ELB)の25bpsにとどまるはずで、フォワードガイダンスではスラックが完全に吸収されるまでその水準に維持されることが引き続き示されている。 さらに、我々は、世銀がスラックが完全に吸収されるのは2023年になるとの見通しを改めて示すと予想している。量的緩和プログラムは週当たり最低4億ドルに維持されるべきであり、政府による買い戻しの構成にこれ以上の変更はない。 回復が「順調に進む」まで量的金融緩和を継続するとの示唆を中銀が継続することに期待したい。 MPRや記者会見は行われないが、木曜日にはビュードリー副総裁の経済進捗報告書で話を聞く予定だ。




 Signal2forex.com - 最高の外国為替ロボットと信号


