
米国のハイライト
- 今週は財政刺激策への見通しが株式市場のボラティリティを高めた。 報道によると、政策当局者らは数カ月にわたる行き詰まりを経て、切望されていた救済策に近づきつつあるとのこと。
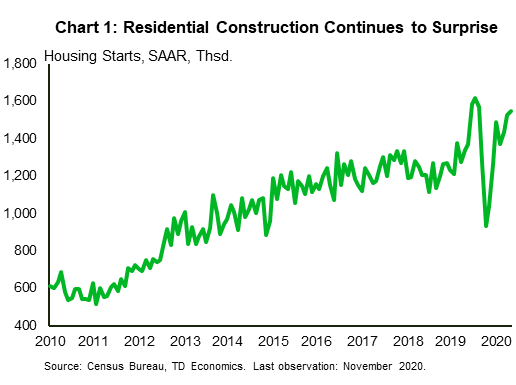
- 今週発表された経済指標はそれほど明るい内容ではなかった。 失業保険申請件数は9月初旬の水準に上昇したが、11月の小売売上高は1.1%減少した。 住宅着工件数は例外で、先月は1.2%増加した。
- FRBは経済を支援するという約束を再確認した。 今週は現行の政策スタンスを維持し、フェデラルファンド金利をゼロ近辺に維持し、追加の資産買い入れを約束した。
カナダのハイライト
- 今週の市場は、ワクチンの展開に関するニュースと、再々また中止される景気刺激策の協議が競合し、まちまちとなった。
- 国内ではウイルス感染者数が依然として増加しており、一部の州で新たな制限措置(またはその協議)が始まっている。 製造業、小売売上高などのデータ発表は、引き続き経済の勢いが鈍化していることを示している。 とはいえ、住宅市場は引き続き驚きの上昇を見せた。
- カナダ銀行総裁ティフ・マックレムは2020年最後の演説を行った。この演説には政策指針は含まれていなかった。 その代わりに、カナダの回復における輸出の役割を強調した。
米国 – ホリデー ショッピング ブルース
今週は経済指標の発表が多かった週でした。 しかし、金融市場は新たな景気刺激法案の明るい見通しに注目した。 実際、数カ月間の行き詰まりを経て、今週はその面でかなりの進展が見られた。 来週の休会前に議員らが急いで合意をまとめようとしているとのニュースが流れ、市場センチメントの上昇につながった。 本稿執筆時点では、S&P 500は1%高で週を終える予定だった。
対照的に、今週発表された経済指標は明らかに明るいものではなかった。 住宅着工件数によるポジティブなサプライズを除けば、データは引き続き景気回復の停滞を示している。 当社の四半期経済予測で説明したように、新型コロナウイルス感染者数の急増と全国で実施されている制限措置の増加を考慮すると、景気減速が予想されています。 明るい面としては、ファイザーのワクチンの展開が正式に始まったことだ。 一方、モデルナ製は間もなく承認される予定で、早ければ今週末にも発売される可能性がある。
データの話に戻りますが、住宅建設の好調さは引き続き印象的です。 1.2月の住宅着工件数は1%増加し、1.3か月連続の増加となった(図表4)。 全体として、着工件数は現在、健全な 0.4 月の水準から XNUMX% 以内に回復しています。 前月とは異なり、先月は集合住宅の着工が利益を押し上げ、XNUMX月からXNUMX%上昇した。 最近のレポートで説明しているように、この市場セグメントは、住宅の嗜好がより大きな住宅やより多くの屋外スペースへと移行しているため、引き続き課題に直面しています。 それにもかかわらず、先月の一戸建て住宅着工件数はより緩やかな増加となった(+XNUMX%)。
建設セクターの回復力にもかかわらず、手頃な価格の悪化により、建設セクターの見通しは軟化しています。 実際、在庫が依然として低い一方で、建設コストは上昇している。 こうした要因が2021年の住宅需要を圧迫する可能性がある。
あまり心強いものではなく、新規失業保険申請件数が引き続き増加しており、一時解雇が増加していることを示唆している。 先週の保険金請求件数は885,000万1.1件に増加し、2月初旬以来の高水準となった。 11月の小売売上高報告も同様に期待外れだった。 先月の売上高は、0.1月の下方修正(-XNUMX%)に続き、XNUMX%減少しました(図XNUMX)。
どう見ても、新型コロナウイルス感染症の第3波が今年の年末商戦に重くのしかかっている。 売上高が最も減少したのは衣料品店で、制限の影響を最も受けやすい食品サービスや飲食店と並んだ。 対照的に、食品・飲料店や建材小売店は先月、プラスの売上成長を記録した。
景気回復の脆弱性は今週の連邦公開市場委員会(FOMC)の政策発表で認識された。 メンバーは全会一致で現在の政策スタンスを維持し、フェデラルファンド金利を実質的な下限に維持し、さらなる資産買い入れを約束することに賛成票を投じた。 FRBは、回復が完了するまで経済を支援するため、自由に使えるあらゆる政策手段を活用するとの誓約を再確認した。 パズルに欠けているピースは追加の財政支援だ。 しかし、ワクチンの開発と相まって、その可能性が高まっており、トンネルの出口の光がようやく少し明るくなってきたように思えます。
カナダ – 第二波が短期的な成長を鈍らせる
今週の金融市場は、ワクチンの普及に対する楽観的な見方と、断続的な米国の財政刺激策協議のニュースが競合し、まちまちとなった。 S&P/TSX 総合株価指数は今週ほぼ横ばいでした (執筆時点では +0.4%)。 一方、ワクチン開発、中国の需要の急増、在庫の逼迫により、商品価格は引き続き上昇した。 すなわち、WTI原油価格は4.7%上昇して48.8バレルあたり3.6ドルとなった一方、銅価格は2013ポンドあたりXNUMXドルを超えて急騰した。 – この記事の執筆時点では、XNUMX 年以来の最高値です。
最近発表された当社の四半期経済予測に記載されているように、ワクチンの開発はカナダと世界経済の中期的な見通しを引き上げました。 ただし、この改善には、ウイルス感染者数の急増に関する短期的な不確実性が伴います。 今週カナダで流れた否定的なニュースは、この物語を裏付けています。 ワクチン展開に対する初期の興奮は、オンタリオ州での感染者数が急増し、その他の地域では依然として感染者数が増加していることによって弱まった。 これにより、いくつかの州で新たな制限措置(またはその協議)が始まった。
データの面では、経済の勢いが弱まっていることを示す証拠が引き続き得られています。 10月の製造業出荷は予想外の下振れとなり、0.3%の小幅な増加となった。 さらに悪いことに、当月の取引量は横ばいでした(チャート 0.3)。 小売売上高は予想を上回り、1% 増加しましたが、数量の増加はあまり期待できない (0.4%) ものでした。 今週のリリースは過去を見据えたものであり、新たな制限の影響を完全には捉えていないことに留意する必要がある。 実際、カナダ統計局の暫定推計では、0.2月の小売売上高は横ばいとなることが示されている。 さらに、モビリティ データ、TD 支出データ、レストラン予約などの高頻度指標はすべて、過去 XNUMX か月間で勢いがさらに失われていることを示しています。
それでも、経済の一部、つまり住宅市場は重力に逆らい続けている。 246月の住宅着工件数は2万XNUMX件に急増した。 中古住宅販売は XNUMX か月連続で減少しましたが、前年比では引き続き上昇しています(図表 XNUMX)。 将来的には、歴史的な傾向に沿って、住宅活動は減速すると予想されます。
カナダ統計局も今週、第3四半期の人口推計を発表した。 このデータは、人口増加が1946年に比較可能なデータ収集が始まって以来、最も遅いペースに戻っていることを示している。言うまでもなく、ここでの犯人は国際移民であり、ウイルス関連の旅行中断で落ち込んでいる。
別の話として、カナダ銀行総裁ティフ・マックレムは2020年最後の演説を行った。この演説では政策に関する指針は示されなかった。 これについては、先週のビュードリー副総裁の講演(注を参照)と依然として抑制されているインフレ指標(今週の1月の総合CPIインフレ率はXNUMX%であった)に目を向けることができる。 その代わりに、演説では競争力の重要性、カナダの輸出と貿易相手先の多様化、カナダ経済の大幅な縮小からの回復に貿易が果たす重要な役割を強調した。 実際、焦点が目先の景気後退から移るにつれて、長引く経済の緩みを解消するには、輸出と企業投資への経済回転が重要となるだろう。
米国:今後の主要な経済的リリース
米国の個人所得と支出 - XNUMX 月
- 発売日:23年2020月XNUMX日
- 前: PCE デフレーター: 前月比 0.0%、前年比 1.2%。 コアPCEデフレーター: 前月比0.0%、前年比1.4%。 個人支出: 前月比0.5%。 個人所得: 前月比 -0.7%
- TD 予測: PCE デフレーター: 前月比 0.0%、前年比 1.1%。 コアPCEデフレーター: 前月比0.0%、前年比1.4%。 個人支出: 前月比 -0.4%。 個人所得: 前月比 -0.8%
- コンセンサス: PCE デフレーター: 前月比 0.1%、前年比 1.2%。 コアPCEデフレーター: 前月比0.1%、前年比1.4%。 個人支出: 前月比 -0.2%。 個人所得: 前月比 -0.2%
0.0 月の消費支出はおそらく減少し、これは包括的ではない小売売上高についてすでに報告されているパターンと同様です。 財政刺激策(特に給与保護プログラム、その恩恵はデータでは半年にわたって広がっていた)による効果の薄れに引きずられ、収入はさらに減少した可能性が高い。 レポートのインフレ部分も同様に弱く、PCE 合計価格とコア PCE 価格はともに前月比 1.1%、前年比上昇率はそれぞれ 1.4% と 1.9% にとどまると予想しています。 コアPCEインフレ率はXNUMX月(コロナ前)の前年比XNUMX%から低下している。
カナダ:今後の主要経済指標
カナダの月間GDP – XNUMX月
- 発売日:23年2020月XNUMX日
- Previous:0.8%
- TD予測:0.5%
- コンセンサス:NA
第 0.5 四半期の力強い回復から勢いが衰え続けるため、業界レベルの GDP 成長率は 3 月に前月比 0.5% に減速すると予想されます。 エネルギーはオイルサンドの生産量増加により財生産部門に追い風となり、製造業の低迷を補う一方、建設業もプラスに寄与するだろう。 サービスに目を向けると、不動産は記録的な水準にわずかに届かなかった再販取引から恩恵を受けるだろうが、卸売業は別の強みを提供する。 4.2%増とすると、生産額は前年同期比0.2%減にとどまり、過去XNUMXカ月でGDP成長率が速報値(XNUMX月のXNUMX%)を上回ったのはXNUMX回目となる。




 Signal2forex.com - 最高の外国為替ロボットと信号


