
米国のレビュー
米国経済は引き続き2021年を高水準で開始
- 2.4月の個人消費は10.0%のペースで増加し、個人所得は0.3%急増しました。 コアPCEデフレーターは、月間で1.5%、年間でXNUMX%上昇しました。 パウエルFRB議長は議会の前で証言し、米国経済がCOVID危機から回復し続けているため、金融政策を緩和し続けるというFOMCのコミットメントを強調しました。
- 住宅市場の減速を反映して、2.8月の保留中の住宅販売は3.4%減少しました。 耐久消費財の注文は730月に20%急増し、コンセンサスの見積もりを上回りました。 0.5月76.8日に終了する週の間に失業中の請求は予想外にXNUMX万に落ちました。主要経済指数(LEI)はXNUMX月にXNUMX%急上昇しました。 消費者心理(ミシガン大学)はXNUMX月にXNUMXに落ち込んだ。
国際評価
今週保留中の中央銀行
- ニュージーランド準備銀行(RBNZ)は今週会合を開き、政策について話し合い、オフィシャルキャッシュレートを0.25%に維持し、融資プログラムと大規模資産購入プログラムを変更せずに維持することを選択しました。 これとは別に、ニュージーランド政府はRBNZに対し、政策決定を行う際に住宅価格の持続可能性を念頭に置くよう指示しました。
- 韓国銀行も政策を安定させ、0.50日間のレポレートは2021%と過去最低を維持しました。 中央銀行は成長予測を維持しましたが、XNUMX年のインフレ期待は上昇していると述べました。
- スウェーデン経済は、主に家計消費の減少と在庫の変化により、2020年の第XNUMX四半期に予想外に縮小しました。
米国のレビュー
米国経済は引き続き2021年を高水準で開始
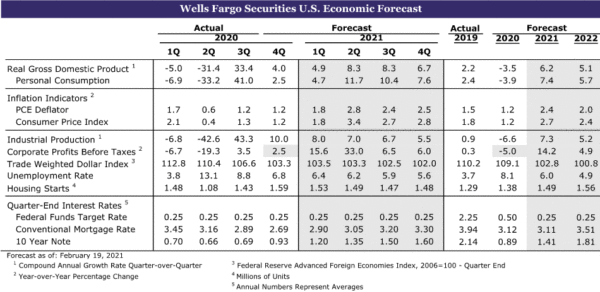
今週発表された経済データのほとんどは、市場の期待を上回っています。これは、2020年末に向けて減速した後、景気回復が勢いを取り戻していることを示す最新の兆候です。2.4月中、個人消費は10.0%のペースで増加しました。 個人所得が20.5%急増するとともに、毎月の消費が大幅に増加しました。 多くの世帯が、その月の間に13.4回目のパンデミック救済チェックを受けました。これは、個人消費に衝撃を与えるのに役立ちました。 貯蓄率は0.3%から1.5%に急上昇しました。これは、今後数か月の消費者支出を促進するのに役立つと期待しています。 個人消費支出(PCE)デフレーターの最新の見積もりは、個人所得と支出のレポートでも報告されました。 FRBが推奨する消費者物価上昇率の指標であるコアPCEデフレーターは、月間で2%、年間でXNUMX%上昇しました。 この結果は市場の予想をわずかに上回っていますが、それでもFRBのXNUMX%インフレ目標をはるかに下回っています。
長期金利の上昇によってFRBは動かないように見える
パウエルFRB議長は、米国経済がCOVID危機から回復し続けているため、金融政策を緩和し続けるというFOMCのコミットメントを強調しました。 パウエルは火曜日に上院銀行委員会、水曜日に下院金融サービス委員会の前に現れ、「経済は私たちの雇用とインフレの目標から遠く離れており、実質的なさらなる進展にはしばらく時間がかかる可能性があります。達成されました。」 パウエルのコメントは、長期金利の上昇とインフレ期待を背景に到着しました。 しかし、私たちの見解では、これは、FRBが資産購入のペースを変えたり、フェデラルファンドの目標金利を予見可能な将来に引き上げたりする可能性が低いという最新の証拠にすぎません。
パウエルはまた、白熱した住宅市場についてコメントした。 過去数か月にわたって、住宅ローン金利の低さが住宅販売の急増につながっています。 市場での供給が比較的少ないため、住宅価格の上昇はかなり熱くなっています。 10.4月、S&Pコアロジック全国住宅価格指数は前年比2014%のペースに加速し、19年以来の最速となりました。今週の住宅市場には冷え込みの兆候が見られました。 11.6月2.8日までのXNUMX週間で、住宅ローンの購入申し込みはXNUMX%減少し、XNUMX年連続で減少しました。 既存の売り上げをXNUMX、XNUMXか月リードする保留中の住宅販売は、XNUMX月にXNUMX%減少しました。 住宅ローン金利はここ数週間でわずかに上昇しており、これは最近の引き戻しの一部を部分的に説明しています。 これに関する詳細については、クレジットマーケットインサイトのセクションを参照してください。
上向きの事業支出
一方、設備への製造業および事業支出も2021年に好調なスタートを切ったようです。耐久消費財の注文は3.4月に3.5%急増し、コンセンサスの見積もりを大きく上回りました。 非防衛資本財の出荷は737%増加しました。 ボーイングがXNUMX-MAXの納入を再開したため、民間航空機は注文と出荷の両方を解除しました。 耐久消費財の強みは航空機を超えて広がり、一次金属、加工金属、コンピューター、関連製品、および輸送機器が確実に増加しました。
今週発表されたいくつかの指標も、730月に回復がさらに勢いを増していることを示しています。 20月XNUMX日までのXNUMX週間で、最初の失業中の請求は予想外にXNUMX万件に減少しました。これは、XNUMX月以来の最低水準です。 クレームの減少は、おそらく国の多くが先週経験した厳しい冬の天候によって幾分誇張されています。 ただし、ここ数週間で企業の営業制限が緩和され、個人消費が改善したため、減少の一部は真の改善を反映している可能性があります。
とはいえ、前進する道には危険がないわけではありません。 ミシガン大学の消費者心理の測定値は、76.8月にXNUMXに落ち込み、XNUMXか月ぶりの安値となりました。 感情の現在の状態と期待ゲージの両方がその月の間に滑りました。 全体として、毎月の減少は、新しいCOVIDの症例数がワクチン接種のペースの加速とともに減少しているように見えても、パンデミックは依然として世帯に大きな負担をかけていることを思い出させます。
出典:米国商務省およびウェルズファーゴ証券
米国のOutlook
ISM製造•月曜日
パンデミックの中での商品需要の変化に支えられ、製造業は目覚ましいペースで成長を続けています。 しかし、経済の生産能力が財支出へのピボットに追いつくのに苦労しているため、このセクターには一連のボトルネックがあります。 進行中の供給の混乱により、注文のバックログが増加し続けており、顧客の在庫のレベルが低い場合と同様に、短期的には活動が活発になります。 供給の制約も価格圧力を高め、XNUMX月の有償価格要素は急速に上昇し続けると予想されます。 ここ数ヶ月、複数の製造業が労働力不足を問題視しており、XNUMX月も引き続き労働力の確保が難しいと見込んでいます。 今月も注文は引き続き増加する可能性がありますが、サプライヤーの納品、受注残、支払価格指数などの供給制約に関連する要素も、XNUMX月のISM製造業指数を押し上げるはずです。
- 前:58.7; ウェルズファーゴ:59.0
- コンセンサス:58.6
ISMサービス•水曜日
XNUMX月のサービス活動が上向きに驚いた後、XNUMX月も同様のペースで活動が続くと予想しています。 急速に改善している公衆衛生状況は、パンデミックの際に不釣り合いに影響を受けたセクターにとって特に励みになります。 ボトルネックは、製造業と同様にサービス産業に影響を及ぼしており、バックログの増加からも明らかです。 労働力不足もこのセクターの制約として報告されていますが、雇用要素はXNUMX月も改善を続けている可能性が高く、数日後に発表された米国の公式給与レポートから何が期待できるかを示しています。 ISMサービス指数はある程度の根拠を放棄する可能性がありますが、拡大領域では引き続き堅調に推移すると予想されます。
- 前:58.7; ウェルズファーゴ:58.5
- コンセンサス:58.7
雇用•金曜日
COVID制限の緩和と、210月の財政支援パッケージのフロースルーは、XNUMX月の労働市場の回復の勢いを取り戻すのに役立った可能性があります。 失業中のクレームは調査週に向かって低くなる傾向がありましたが、地域の購買マネージャーの指数はその月に堅調に推移しました。 調査週の後に国の一部で活動が停止する極渦が発生しているため、給与はXNUMX万人に上ると予想されます。
雇用は増加しているものの、失業率は6.3月に0.2%に急落した後も変わらないと予想しています。 しかし、労働力率の上昇は驚くべきことではなく、根本的な改善の兆候となるでしょう。 特にレジャーとホスピタリティがCOVID症例の減少の恩恵を受けている、よりバランスの取れた雇用構成は、平均時給がXNUMX%増加することを示しています。
XNUMX月に似た別のソフトレポートは、労働市場の回復にはまだ非常に長い道のりがあり、より広い成長見通しに関する楽観的な見方が高まっているにもかかわらず、迅速な回復は保証されていないことを強調します。 しかし、予想を大幅に上回った報告書は、より建設的な見通しが必要であり、回復には一時的な財政支援措置を超えた足がかりがあることを示唆しています。
- 前:49K; ウェルズファーゴ:210K
- コンセンサス:145K
貿易収支•金曜日
外国経済の購買マネージャー指数は1.4月に活動が停滞したことを示しており、高度な商品貿易データは、その月の輸出が2021%増加したことを示唆しています。 より安定した世界的な背景とワクチンの最前線での改善は、1年の世界的な成長の全体的な見通しが高まっていることを示唆しています。 米国の小売商品と自動車に対する強い国内需要も輸入を伸ばし続けた可能性があり、消費と依然として無駄のない小売在庫に関するより前向きな期待も同様でした。 高度な貿易報告に基づいて、商品の輸入は約XNUMX%増加するように設定されています。 全国の港で混雑を引き起こしている貨物の急増の事例報告によっても、強い輸入が強調されています。
XNUMX月には貿易赤字がわずかに拡大することを期待しています。 赤字の予想以上の拡大は、私たちが予想しているよりもさらに多くの国内備蓄を示唆している可能性があります。 赤字の拡大または縮小が小さければ、世界経済はより強固な基盤を見つけていることを示唆します。
- 前:-66.6億ドル; ウェルズファーゴ:-67.2億ドル
- コンセンサス:-67.3億ドル
国際レビュー
今週保留中の中央銀行
ニュージーランド準備銀行(RBNZ)は、オフィシャルキャッシュレート(OCR)を0.25%に維持し、現在の政策設定を維持することを選択しました。 また、大規模資産購入(LSAP)プログラムの規模を100億ニュージーランドドルに維持し、予想どおり、融資プログラム(FLP)の運用を変更しませんでした。 中央銀行は、OCRをネガティブにするなど、必要に応じて追加の刺激策を提供する準備ができていることを示しました。 また、インフレが目標の2%の中点で維持され、雇用が最大の持続可能なレベル以上であると確信できるまで、長期の金融刺激策とかなりの時間と忍耐が必要であると述べました。 付随する声明の中で、中央銀行は、観光関連セクターの需要は依然として弱く、2022年まで国境が再開することを期待していないと述べた。しかし、RBNZは、経済の回復が予想よりも強かったことを認め、その新しい予測は、改善された経済見通しを反映しています。 中央銀行は現在、2021年のGDP成長率が3.7月の予測の3.4%から5.2%に回復すると見込んでいますが、失業率は6.4%からXNUMX%に達すると予想されています。 発表後、ニュージーランドドルは当初下落しましたが、アナリストがRBNZの制約のないOCR予測に目を向けるとすぐに回復しました。これは、今後は刺激策が少なくて済む可能性があることを示唆しています。
これとは別に、ニュージーランド政府はRBNZに対し、金利を設定する際に住宅市場への影響を考慮するよう指示し、新しい送金は1月XNUMX日に発効する予定です。中央銀行の目標はインフレの安定を維持し、最大の雇用に貢献することです。 、そして委員会は依然としてその決定に対する自律性を維持しています。 しかし、中央銀行は現在、政府の住宅目的に対する政策決定の影響についても定期的に説明する必要があります。 交代送金のニュースを受けて、投資家が拡大的な金融政策の余地が少なくなったため、ニュージーランドドルは急騰しました。
韓国銀行(BoK)は、予想通り、今週の政策会議で0.50日間のレポレートを過去最低の3%に抑えました。 中央銀行は、韓国経済は緩やかな回復を続けており、輸出と投資に牽引されて回復する可能性が高いと述べた。 とはいえ、BoKは成長予測を維持し、2.5年と2021年のGDP成長率はそれぞれ約2022%と2021%になると見込んでいます。 また、1.3年のインフレ期待は上昇し、1月のXNUMX%からXNUMX%のCPIを求めているとも述べた。 一方、BoKのリー総裁は、経済の道筋は依然としてワクチンの展開に依存していると指摘し、金融政策を緩和し続けるという中央銀行の計画を繰り返した。
第4四半期にスウェーデン経済が予想外に縮小
スウェーデン経済は、主に家計消費の減少と在庫の変化により、2020年の第0.2四半期に予想外に縮小しました。 第4四半期のGDP成長率は、第4四半期のGDP指標が0.5%増加したのに対し、第3四半期は前四半期比で4.9%減少しました。 第2020四半期の結果は、COVIDの症例が主に夏に封じ込められたため、成長が前四半期比で2.8%急増したため、第2019四半期の力強い回復に続きました。 レポートの詳細は、0.8年通年のGDPが0.7年と比較して0.8%減少したことを示していますが、それでも他のヨーロッパ経済よりも穏やかな縮小です。 家計の最終消費は2.5%減少し、住宅費の減少とホテルおよびレストランサービスの消費が景気後退の一因となった。 在庫の変化が成長から3.4パーセントポイント離れたため、在庫も見出しのGDPを圧迫しました。 反対に、純輸出は2パーセントポイント増加して成長に貢献し、家計の実質可処分所得はXNUMX%増加しました。 圧倒的なGDPの印刷にもかかわらず、よりタイムリーなデータは、スウェーデン経済が回復し始めていることを示唆しています。 別のリリースでは、XNUMX月の小売売上高は前月比XNUMX%急増し、市場の予想をXNUMX%上回りましたが、信頼感指標はXNUMX月も引き続き改善しました。
国際的な展望
中国の製造業および非製造業のPMI•月曜日
過去2021年間のほとんどの間、中国の経済はパフォーマンスを上回り、プラス成長を経験した唯一の主要経済でした。 中国は51.3年に経済成長のもう52.4つの力強い年を記録すると予想しています。 しかし、中国での新たなCOVIDの発生により、政府はウイルスの拡散を制限するために新たな封鎖措置を課すようになりました。 最近のCOVIDの混乱を考えると、中国のPMIデータは50月にスリップしました。 製造業のPMIは51.0に低下しましたが、非製造業のPMIは0.4に低下しました。 両方の指標は拡大領域(52.0レベル以上)にとどまりますが、COVIDの症例が増加し、政府がより厳しい制限を実施した場合、結果として、PMIデータは今後遅くなる可能性があります。 来週のデータは、XNUMX月の製造業PMIがXNUMXに下落することを求めるコンセンサスによりさらに軟化すると予想され、非製造業PMIはXNUMXポイント低下してXNUMXになると予想されます。
- 前:51.3&52.4
- コンセンサス:51.0および52.0(製造および非製造PMI)
ユーロ圏のCPI•火曜日
ユーロ圏経済は、経済が予想よりも縮小しなかったため、昨年末も回復力を維持しました。 しかし、今年はさらなる景気軟化とそれに続くゆっくりとした回復が見込まれます。 ただし、デフレリスクは今のところわずかに減少しているようです。 0.9月のユーロ圏インフレレポートによると、ヘッドラインCPIは前月の0.3%の下落から前年比1.4%上昇しましたが、コアインフレ(アルコールとタバコの価格を除く指標)も上昇し、前年比1.0%上昇しました。 。 来週に向けて、XNUMX月のユーロ圏のヘッドラインCPIは前年比XNUMX%上昇し、XNUMXか月連続でプラスの領域にとどまると予想しています。
来週、2.0月の小売売上高レポートも予定されています。 2.8月の小売売上高は、XNUMX%の回復の見積もりに対して、前月比でXNUMX%増加し、XNUMX月の売上高の落ち込みの後に来ました。
- 以前:0.9%; ウェルズファーゴ:1.0%
- コンセンサス:1.0%(前年度)
オーストラリア第4四半期GDP•火曜日
来週、オーストラリアは第3四半期のGDPデータを報告します。 オーストラリア経済は第3.3四半期に予想よりも速いペースで成長し、四半期ごとに1976%上昇し、4.1年以来最大の四半期上昇を記録しました。オーストラリアがCOVIDクラスターの出現を経験したため、四半期のデータは少し複雑でした。シドニーやブリスベンを含むいくつかの都市は、ウイルスの拡散を制限するために政府に新しい健康命令を課すことを導いています。 90,000月の小売売上高が急増した後、家計は6.6月に支出を引き下げました。 小売売上高は前月比50,000%急落し、90つの小売カテゴリーのうち4つが減少を記録しました。 しかし、2.4月の雇用はXNUMX人増加し、XNUMX月の労働市場レポートでは失業率がXNUMX%に低下し、市場の予想を上回ったため、四半期のその他のデータはより有望でした。 XNUMX月には、雇用もXNUMX万人増加し、XNUMX月からXNUMX月の間に失った仕事の約XNUMX%が回復しました。 今後、アナリストは第XNUMX四半期のGDP成長率が前四半期比でXNUMX%増加すると予想しています。
- Previous:3.3%
- コンセンサス:2.4%(Quarter-over-Quarter)
信用市場分析
より高い住宅ローン金利は住宅を脱線させますか?
市場参加者が今後数四半期にわたるより速い経済成長とインフレを期待して価格を設定するため、債券利回りはここ数週間で涙を流しています。 10月初旬にわずか0.50%に低下したXNUMX年国債の利回りは、昨年後半を通じてゆっくりと上昇していました。 しかし、ここ数週間で売りが加速し、ベンチマークの財務省証券の利回りは今週XNUMX年以上で最高レベルに上昇しました。
30年固定金利住宅ローンは、10年国債の利回りから値下げされており、前者の上昇により、ここ数週間で後者がいくらか増加しています。 2.65年の第2021週に過去最低の30%を記録して以来、フレディマックの全国調査で追跡された平均30年固定金利住宅ローンはXNUMXbpsを超えて上昇しています。 より高いレートは、住宅ローン活動のいくつかの高頻度の測定にすでに重きを置いているように見えます。 住宅ローン銀行協会によって追跡された住宅ローン購入申請は、過去XNUMX週間のうちXNUMX週間で減少しました。 最近の弱さのいくつかは、米国の多くの地域で経済活動を凍結させた冬の嵐に起因する混乱の結果である可能性がありますが、より高い金利が進行中の住宅ブームを遅らせる可能性があるかどうかを検討する価値があります。
私たちの見解では、住宅ローン金利の上昇だけでは、最近の住宅需要の増加を抑えるには不十分である可能性があります。 より多くのスペースを求める傾向の変化に伴う人口動態の追い風により、過去XNUMX年間で住宅購入が増加し、すぐに消えることはないでしょう。 さらに、住宅ローン金利は今後XNUMX年間で上昇すると予想されますが、個人の住宅購入能力を大幅に変えるような急上昇は予想されていません。 手頃な価格の問題が発生した場合、それは住宅供給の低さの結果である可能性が高く、それは強い需要とともに、住宅価格を加速的に押し上げています。 最終的には、住宅購入のペースがある程度緩和されたとしても、住宅販売のペースは過去XNUMX年間に比べて強いと予想されます。
今週のトピック
ホット商品
ここ数ヶ月、商品価格は急騰し、昨年春に見られた下落から目覚ましい復活を遂げました。 コモディティリサーチビューロー(CRB)の金属スポット価格指数は、10月から200ポイント以上上昇してから62.6年ぶりの高値で、今年の初めから半分以上の上昇が見られます。 West Texas Intermediate(WTI)原油もそれに続き、この記事の執筆時点ではXNUMXバレルあたりXNUMXドルであり、パンデミック前の価格レベルに完全に回復しています。 今月の価格の高騰の一部は、テキサスの嵐による石油供給の混乱を反映している可能性がありますが、スポット価格はより前向きであり、今日のデータは、すでに実施されている価格に対する長期的な上昇圧力を反映しています。
これらの圧力の68.3つは、進化するCOVID環境から来ており、アメリカが仕事に復帰するための道を開いています。 ブルームバーグのワクチントラッカーは、30万回分のワクチンが米国で投与されたと報告しています。これは世界中で投与された投与量の約21%を占め、100人当たりでさえ米国はその分布で印象的なペースを設定しています。 今日の時点で、米国は3人あたり約100回の投与を行っています。これは、中国(7人あたり約100人)と欧州連合(29人あたり約100人)の両方を上回り、英国(60人あたり約40人)にそれほど遅れていません。 )。 米国の平均新規症例数も過去XNUMXか月で約XNUMX%減少し、世界の症例数の減少である約XNUMX%を上回っています。 予防接種が世界的に先導している国々に追いつくにつれて、広範囲にわたる再開の中で世界的な製造業の活性化は商品に対するより大きな需要を意味するでしょう。
2021年の製造ジャンプスタート
3.4月の耐久消費財のコンセンサスを破る2020%の上昇により、今年の米国経済の最近のアップグレードについてより自信を持っています。 前回の週次経済財務解説で述べたように、2021年末に向けた製造業の回復の鈍化は、今年のこれまでのところ、より強い需要環境に道を譲っています。 ウイルスとの戦いによる改善に加えて、受注残や在庫の少なさなどの他の要因により、製造業者が昨年末のソフトパッチに追いついたため、生産の余地が生まれました。 2022年に緩やかな成長にシフトダウンする前に、商品支出はXNUMX年を通じて堅調に推移すると予想されます。商品スポット価格はこの時点まで目覚ましい反発を見せていますが、製造業からの継続的な需要は、今後数か月でどこに上陸するかを決定するのに役立ちます。 。




 Signal2forex.com - 最高の外国為替ロボットと信号


