
月曜日はほとんどの市場が復活祭のため休場となるため、市場を興奮させるような議題はあまりなく、かなり静かな週となるだろう。 オーストラリア準備銀行の政策決定が最大のハイライトとなるが、債券暴落を深刻にさせないよう政策当局者が奮闘する中、連邦準備理事会と欧州中央銀行の前回会合の議事録も何らかの反応を引き起こす可能性がある。 中央銀行以外では、カナダの雇用者数と米国のISM非製造業PMIが注目すべき唯一の発表となるだろう。
RBA、利回りに関するメッセージを再表明へ
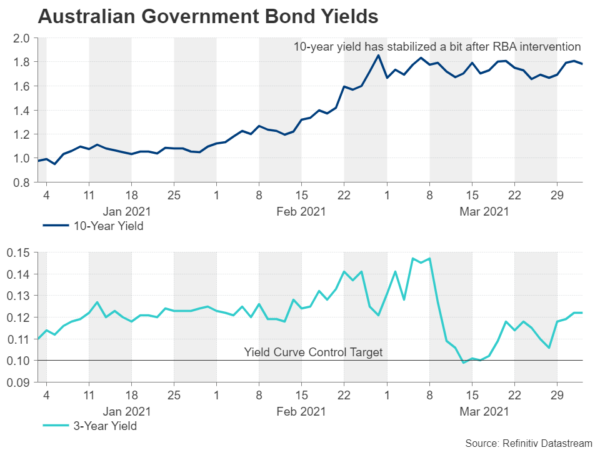
キャッシュレートを過去最低水準に引き下げ、イールドカーブコントロールを導入し、量的金融緩和を開始しても、低借入コストの実現を目指すRBAはビジネスの意味があるということを市場に納得させるには十分ではなかったようだ。 新型コロナウイルスのパンデミックによる経済への打撃が比較的穏やかで、オーストラリア最大の貿易相手国が急速に回復したことを受けて、多くの投資家は19年の利上げを織り込み、RBAのガイダンスである2022年よりも早くなった。
しかし、利回りを急上昇させたRBAのテーパリングに関する市場の話題を実際に煽ったのは、債券市場への積極的な参加に対する中央銀行の取り組みに対する疑念だった。 まあ、RBAが債券買い入れを倍増しただけでなく、0.1年債利回りをXNUMX%に固定するという政策を損なう恐れのある空売り筋を締め出したことで、こうした疑念はすぐに打ち砕かれた。
先月の債券市場の不安定さを踏まえ、RBAは火曜日の政策声明でメッセージをよりうまく伝えようとするかもしれない。 強いハト派的なトーンは、過去XNUMXか月間対米ドルで劣勢に立たされている豪ドルにとってかなりのダメージとなる可能性がある。
FRB議事録:ほぼ同じ内容?
FRB当局者らは最近、利回りの急上昇を経済の楽観主義と結び付け、現在観察されているインフレ圧力の高まりは一時的なものに過ぎないとの予想を拒否するという点でほぼ一貫している。 米国債利回りの上昇が鈍化しているように見え、株式市場のパニックが止まっていることから、債券トレーダーらはようやくそのメッセージに耳を傾け始めているのかもしれない。 しかし、バイデン氏の景気刺激策がさらに国民の懐に浸透し、急速なワクチン接種キャンペーンによってウイルス抑制がさらに緩和されることで米国の景気回復がますます力強さを増し続ければ、米国財務省がこれほど長く冷静さを保つことは難しいだろう。
そうなれば、政策当局者らはこうした状況下でのみ債券市場の暴落を懸念し始めると示唆しているため、FRBの「無秩序」の定義が何なのかにスポットライトが当たることになるだろう。 水曜日に予定されているXNUMX月FOMC議事録は、何が無秩序な動きであるとFRBが見なしているのか、そしてすべての委員がインフレに関してこれまで示してきたほど本当にリラックスしているのかどうかについて、何らかの光を当てるかもしれない。
一部の政策当局者が経済を過熱させることに懸念を抱いていることを少しでも示唆すれば、再び米国債の下落が起こり、利回りとドルが上昇する可能性がある。 しかし、利回りとドルに逆効果となる金融情勢の突然の引き締めにどう対応するかについてパウエル&カンパニーがすでに協議を始めていることが議事録で明らかになるリスクもある。
議事要旨に先立ち、月曜日には2月の工場受注と3月のISM非製造業PMIが注目され、金曜日には生産者物価指数が週を切り上げる。
ECB議事録はユーロ圏利回りの後退を台無しにするだろうか?
ECBは木曜日のFRB発表翌日に3月の政策会合の報告書を公表する。 FRBとは異なり、ECBは債券利回りの上昇が金融状況の早すぎる硬直化につながる可能性があるとして、これに対して積極的な姿勢をとっている。 結局のところ、欧州の回復は米国の回復よりもはるかに脆弱であり、ユーロ圏の債券は単に世界的な利回りの嵐に巻き込まれているだけだ。 この「不当な引き締め」がECBを説得してXNUMX月理事会で資産買い入れペースの加速を発表させ、その後のユーロへの悪影響が政策当局者にさらなるインセンティブとなった。
しかし、ユーロ圏国債利回りへの上昇圧力が今後数カ月以内に弱まらない限り、PEPPの火力は予想よりもはるかに早く枯渇し始める可能性があり、そのため投資家は政策立案者が資産買い入れ規模を再び拡大するという考えにどの程度オープンであるかについて手がかりを探しているだろう。 しかし、PEPPの枠内にはまだ多くの資金が残っていることを考えると、これがホットな問題になるのはおそらく時期尚早であるため、XNUMX月議事要旨の主な焦点は政策当局者が市場主導の利回り上昇をどの程度反転させるつもりかということになるだろう。 この件に関して理事会内で見解の相違があれば、ユーロ圏の利回りを低く維持するというECBの決意に疑問が生じ、その結果利回りが上昇し、ひいてはユーロ高につながる可能性がある。
データ面では、上位の発表はないが、火曜日の最終サービスPMIと木曜日と金曜日のドイツの鉱工業受注と生産がそれぞれ注目を集めるかもしれない。
ルーニーがFXの遅れからリーダーに
米ドルの復活、より具体的には堅調な米国経済により、わずか XNUMX か月前の状況と比較して、FX リーグテーブルはひっくり返りました。 オージーとキウイは最下位に近づき、ポンドはトップの座を失い、カナダドルはドルに次ぐパフォーマンスの良い通貨となった。
カナダ経済の予想以上の力強い回復、石油の堅調な見通し、そして最も重要なことに、カナダ最大の貿易相手国であるアメリカで予測される経済好況により、この狂人は同業者よりも優位に立っている。
前回の発表のように再び強い動きがあれば、金曜日に発表される259.2月雇用統計はこの物語をさらに裏付ける可能性がある。 カナダ経済は 90 月に 100 万 XNUMX 人の雇用を驚異的に増加させ、XNUMX 月にはさらに XNUMX 万人の雇用が増加すると予測されています。 カナダ銀行はすでにバランスシートを約XNUMX億カナダドル削減するための措置を講じ始めており、今後のデータが予想外の好転を続ければ、資産買い入れのさらなる削減が発表されるのは時間の問題であり、この狂気の相対的な魅力が強調される。




 Signal2forex.com - 最高の外国為替ロボットと信号


