
米国のハイライト
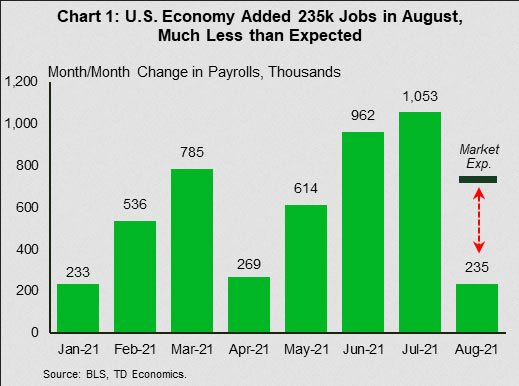
- 253月の米国の雇用増加率は720万5.2件に減速し、市場予想の5.4万件を大幅に下回った。 しかし、この報告書には明るい点もたくさんありました。 失業率は4.3%から4.1%に低下し、賃金伸び率はXNUMX%(前年比)からXNUMX%に加速した。
- ここ数カ月の利益の主な原動力となっているが、パンデミックによる公衆衛生状況の変化に敏感な業界であるレジャー・接客業の雇用回復の進捗はXNUMX月に停滞した。
- 他のいくつかの指標は、夏が終わりに近づくにつれ、新型コロナウイルス感染症の増加とともに経済活動の減速を反映した。 これらには、ISM サービス指数、自動車販売、保留中の住宅販売が含まれます。
カナダのハイライト
- 今週は第2・四半期GDP結果が見出しを占めた。 経済は予想外に縮小し、昨年第2・四半期にパンデミックが発生して以来初めての落ち込みとなった。
- 弱さは住宅投資と輸出に集中した。 一方、第XNUMX波がサービス支出を圧迫したため、同四半期の消費は横ばいだった。
- カナダ統計局は事前推計で、XNUMX月に生産が再び減少するとの見通しを示した。 しかし初期の推計は通常、実際のGDPを過小予測している。 さらに、統計機関はサービス支出の大幅な増加を完全に説明していない可能性があります。
米国 – デルタのせいにする
レーバーデーの週末までの1週間は経済指標が豊富だった。 全体的に見ると、報告書は、235月に経済成長がいくらか勢いを失ったが、その活動はかなり健全なレベルを維持した可能性が高いことを示している。 今週最も待ち望まれている雇用統計がその好例だ。 1月の雇用の伸びは、非常に好調だった74月から減速しただけでなく、53万5.2人の雇用者数は市場予想を大幅に下回りました(図5.4)。 注目すべきは、ここ数カ月の利益の主な原動力であるレジャー・ホスピタリティ部門の進歩が4.3月に失速したことだ。 利益を牽引したのは専門サービスおよびビジネスサービス (+4.1) と輸送および倉庫業 (+XNUMX) でした。 失業率も若干改善し、前月のXNUMX%からXNUMX%に低下した。 一方、平均時給は XNUMX% から XNUMX% (前年比) に加速しました。 つまり、雇用統計は確かに予想ほど好調ではなかったものの、それでも明るい材料はたくさんあったということだ。
ISM サービス指数も同様の物語を貫いています。 この指数は前月に過去最高を記録し、2.4月には61.7ポイント低下した。 それでも、0.4の水準で、依然として拡大の領域にある。 経済に占める割合が小さいISM製造業の業績はより良く、59.9ポイント上昇してXNUMXとなった。 しかし、このXNUMX月の緩やかな上昇は、XNUMX月以来続いている減速傾向を逆転させるにはほとんど役立たない。 さらに、製造業報告書の基礎的な指標は依然として、業界の需要を満たす能力を妨げている供給側の問題を指摘している。
自動車販売レポートには供給関連の問題も取り上げられている。 8月の自動車販売台数は10.7%減の1310万台(季節調整年率)で、4カ月連続の減少となった。 マイクロチップの不足やその他のパンデミック関連の混乱の結果としての在庫レベルの低下が、この傾向の主な原因となっているようです。
住宅市場に傾き、保留中の住宅販売は1.8月に1か月連続で減少し、2%減少した。 保留中の売上は実際の売上より XNUMX ~ XNUMX か月先行します。 そのため、今回の反動は、来るXNUMX月の中古住宅販売統計もいくらか軟化する可能性があることを示唆している。
先月の経済活動の減速は、新型コロナウイルス感染症の増加とともに発生しました。 デルタ航空による最近の感染の波は、レジャーおよび接客業の給与回復の停滞と、消費者信頼感の若干の軟化(後者は19月に半年ぶりの低水準に落ち込んだ)の背後にある重要な要因である可能性が高い。 この逆風は短期的には続く可能性がある。 一方、立ち退き一時停止措置が先週突然終了し、レイバーデーにはパンデミックによる失業手当の打ち切りが目前に迫っており、脆弱な世帯にとってはさらなる困難が予想され、支出に打撃を与える可能性が高い。 前向きに考えると、ウイルスの本質的に気まぐれな性質がほとんど安心感を与えないとしても、感染ペースが緩和しつつある可能性を示す初期の兆候は良い兆候です(図2)。
短期的なリスクが下方に傾いているため、FRBは経済の回復力がさらに確認されるのを待ってから年内に緩和縮小を行うと予想される。
カナダ – 第 XNUMX 四半期の GDP は衝撃的
今週は第2・四半期GDPが見出しの大半を占めた。 第2四半期も、ペースは鈍化するものの回復が続くと大方の予想が予想されていた経済は、予想外に縮小した。 GDPは前期比年率換算で1.1%減少したが、コンセンサスコールでは2.5%の拡大が見込まれていた。 昨年第2・四半期にパンデミックが発生して以来、初めての経済成長率の低下となった。 どうしたの? アナリストはなぜこれほど間違った判断をしたのでしょうか?
経済監視者らは、カナダ統計局が四半期ごとのGDP発表の基礎となる月次GDPデータを大幅に下方修正するとは予想していなかったからだ。 同統計局は4月の前月比伸び率をマイナス0.5%からマイナス0.9%に引き下げ、5月の数字はマイナス0.3%からマイナス0.5%に引き下げた。 これらの変化は、第 0.5 四半期のカナダの経済実績が以前に考えられていたよりもかなり弱かったことを意味しました。
毎月の GDP データは業界ベースで計算されているのに対し、四半期ごとのヘッドライン シリーズは支出要素を使用して構築されていることに注意することが重要です。 歴史的に、これら 1 つのシリーズの成長には密接な相関関係がありましたが、最近では差が開いています (図 XNUMX)。 これはおそらくカナダ統計局がパンデミック中にデータ収集に苦労したことを反映していると思われる。 それでも、支出別GDPと産業別GDPの両方が第XNUMX四半期の実績を下回っていることを示している。
支出統計によると、住宅投資と輸出が主に景気低迷の要因となった(図表2)。 前者は、最近住宅販売で住宅市場の活動が冷え込んでおり、20月のスタートは47月のピークを約XNUMX%下回っているため、驚くべきことではない。 輸出面では、供給の混乱、特にマイクロチップ不足が自動車生産に大きな打撃を与え、自動車と部品の輸出が-XNUMX%(年率換算)減少しました。 第2・四半期の家計消費も期待外れだった。 パンデミック関連の規制によりサービス消費が抑制され、支出は第1・四半期の水準からほとんど動かなかった。
全体的に低迷したにもかかわらず、第 0.7 四半期は好調に終了しました。 地方経済の再開により、0.4月の経済生産は前月比XNUMX%回復し、ハイタッチサービス部門が大幅な伸びを見せた。 驚いたことに、カナダ統計局の速報推計ではXNUMX月のGDPがXNUMX%縮小したことが示されており、経済の勢いは長続きしなかったようだ。
しかし、統計局がその月の経済活動を過小評価している可能性があると信じる十分な理由がある。 まず、事前見積もりは、サービス消費情報が不十分な可能性がある部分データのみを使用して生成されます。 TD のクレジット カードおよびデビット カードの支出データは、16 月を通じてハイタッチ サービス支出が大幅に増加していることを示唆していますが、これはカナダ統計局によって組み込まれていない可能性があります。 10 つ目は、昨年 1 月に初めて公表されて以来、速報値は通常、実際のリリースを過小予測していることです。 XNUMX回のリリースのうち、初期の数字は公式データをXNUMX回下回っていた。 XNUMX 月のデータが XNUMX 月 XNUMX 日に正式に発表されるときにも、同じことが起こる可能性があります。




 Signal2forex.com - 最高の外国為替ロボットと信号


