
先週は、米国の CPI が予想よりも大幅に上昇したため、見出しはインフレに支配されていました。 これは、株価指数をトップに押し上げた棺桶の最後の釘となるでしょうか? トレーダーは世界中から多数のインフレデータを受け取るため、このテーマは今週も続く可能性が高い。 インフレ率が高くても株価が上がらない場合、売りを引き起こす可能性のある次の触媒またはブラック スワン イベントは何でしょうか? WTI が 80 ドル近くまで引き戻されているため、石油も引き続き注目を集めています。 これは単なる調整ですか、それとも今週はさらに下落するのでしょうか? 今週のインフレ データに加えて、米国、英国、およびカナダが小売売上高を報告し、上位の小売店が収益を報告します。 人々は物価上昇のために支出を削減しましたか?
インフレーション
先週、主要な中央銀行が活動を停止したため、市場は中央銀行が間違っていること、および彼らが予想よりも早く利上げを余儀なくされることを示す兆候を探すために「データウォッチング」に転じた. 市場はインフレという形で探していたものを見つけたかもしれません。 まず、米国の PPI が火曜日に発表され、8.6 年 2010 月以来の最高値である 6.2 月の印刷物と一致して 1990% になりました。次に、米国の CPI が水曜日に発表され、66.8 年 71.7 月以来最大の 2011% の上昇を示しました。 ! 最後に、金曜日に 1 月のミシガン州消費者心理指数の速報値が発表され、4.9 年 5 月以来の最低水準である 2.9 から 2 に低下しました。この低い値は、主に高いインフレ期待に基づいています。 2022 年間のインフレ期待は XNUMX% に上昇しましたが、XNUMX 年間のインフレ期待は XNUMX% で変化しませんでした。 連邦準備制度理事会が XNUMX% のインフレを目標にしていることを簡単に思い出してください。 現在の FRB の債券縮小ペースに基づくと、このプログラムは XNUMX 年 XNUMX 月に終了する予定です。 FRB のパウエル議長は、FRB は正当な理由があれば行動すると述べています。 しかし、最新の FOMC 会議の時点では、インフレはまだ一時的なものでした。
S&P 500
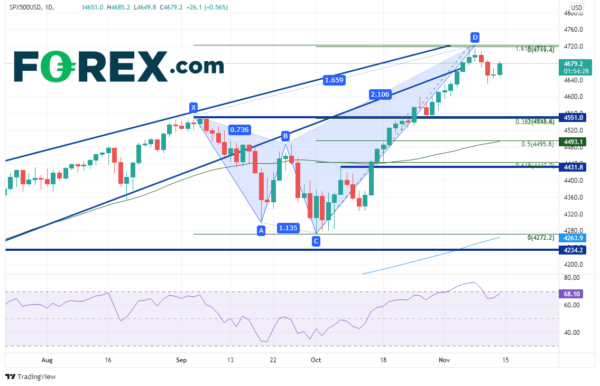
S&P 500 指数が 161.8 月 3 日の高値の XNUMX% フィボナッチ延長に向かっているため、米国株式指数はインフレ データのリリースに向けて引き戻されました。rd 1月XNUMX日の安値にst.
出典:Tradingview、Stone X
これはシャーク パターンとして知られるハーモニック フォーメーションであり、4551、4495.6、および 4443 付近の引き戻しでフィボナッチ リトレースメントをターゲットにしています。しかし、株式指数は週の終わりにかけて上昇し、米国の主要指数のほとんどが平均して下落しました。 、ほぼ 1% です。
ヨーロッパの指数
先週、FTSE 100、DAX 40、CAC 40 など、ヨーロッパの指数の多くが過去最高値に近づきました。 もしそうなら、それが起こる原因は何ですか? 今週、ヨーロッパだけでなく世界中の多くの国がインフレデータを報告しています。 EU が CPI を発表すると、英国は水曜日に大量のインフレを投じます。 ドイツも金曜日に PPI を発表します。 また、今週はカナダ、アメリカ、ニュージーランドからインフレ情報が発表されます。 インフレ データが米国のデータと同じくらい強い場合、通貨が米ドルに対して上昇する可能性がある一方で、指数はおそらく後退するでしょう (米ドルは先週 16 か月ぶりの高値に移動しました)。
石油
WTI が 80 ドル近くに引き戻されたため、石油は依然として見出しの中にあります。 OPEC は 2022 年の石油需要予測を下方修正しました。金曜日、米国のジョー・バイデン大統領は OPEC に対し、より多くの石油を放出するよう求めました。 OPEC が米国により多くの石油を供給しているか、ジョー・バイデンが SPR から埋蔵量を解放しているかにかかわらず、石油トレーダーは市場での供給が増えると信じています。 今週もコメントお待ちしております!
見出しを見る
今週の市場に影響を与える可能性のあるその他の見出しは次のとおりです。
- ヨーロッパでのコロナウイルス症例の急増(ドイツは、新規症例数が史上最高です)
- ベラルーシの移民問題.
- ロシアがウクライナ国境に軍を増強?
- 月曜日の中国のデータダンプ
- FRB 議長の選択: パウエルかブレナードか?
リテールウィーク
「リテールウィーク」でもあります! 小売販売は今週、米国、英国、カナダからリリースされます。 私の同僚の Matt Weller は、今後の小売販売データについて次のように書いています。
米国の小売売上高に最初に取り組むと、消費者は前月比 1.2% 増加し、コア (自動車を除く) の数値は前月比 1.0% 上昇すると予想されます。 世界的なサプライ チェーンが依然として機能不全に陥っているため、多くの消費者がクリスマスの買い物を通常の XNUMX 月のウィンドウから XNUMX 月に延期する可能性があります。これは、出荷の遅れによってホリデー シーズンが台無しになるリスクを回避するためです (…それは私の妻だけでしょうか?)。米国のレポートから驚きの可能性があり、英国とカナダでも同様のダイナミクスが働いています。
特定の小売業者の結果を見ると、来週注目すべき「The Big 4」は次のようになります (すべてのリリースはオープニング ベルの前に行われます)。
- ウォルマート(WMT): 火曜日 – 1.39 億ドルの収益で予想される EPS は 135.7 ドル
- ホームデポ(HD): 火曜日 – 3.38 億ドルの収益で予想される EPS は 34.5 ドル
- ターゲット(TGT): 水曜日 – 2.81 億ドルの収益で予想される EPS は 24.6 ドル
- ローズ (LOW): 水曜日 – 2.40 億ドルの収益で予想される EPS は 21.6 ドル
利益
決算シーズンは終わりを迎えています。 ただし、上記のビッグ 4 に加えて、来週注目すべきいくつかの決算発表があります。 HD、WMT、NTES、BIDU、CSCO、TGT、LOW、MANU、BABA、AMAT、INTU、JD
経済データ
今週発表されるインフレデータと小売売上高データについてはすでに言及しました。 さらに、日本は第 3 四半期の GDP の初見を発表し、英国は XNUMX 月の請求者数を報告し、オーストラリアは最新の会議の RBA 議事録を発表します。 その他の重要な経済データは次のとおりです。
月曜日
- ニュージーランド: サービス NZ PSI (OCT)
- 日本: GDP成長率プレル(第3四半期)
- 中国: 工業生産 (OCT)
- 中国: 小売売上高 (XNUMX 月)
- 中国: 失業率 (OCT)
- 日本:鉱工業生産ファイナル(SEP)
- ドイツ: 卸売価格 (XNUMX 月)
- EU: 貿易収支 (SEP)
- 米国: ニューヨーク州エンパイアステート製造業景気指数 (XNUMX 月)
火曜日
- オーストラリア:RBA会議議事録
- オーストラリア:RBAガバナーロウスピーチ
- 英国: 請求者数の変更 (OCT)
- EU: 雇用変更プレル (第 3 四半期)
- EU:GDP成長率2nd 見積もり(Q3)
- カナダ: PPI (XNUMX月)
- カナダ: 住宅着工件数 (XNUMX 月)
- 米国: 小売売上高 (XNUMX 月)
- 米国:輸入価格(XNUMX月)
- 米国: 輸出価格 (XNUMX 月)
- 米国: 工業生産 (OCT)
- 米国: 製造生産 (OCT)
- 米国: 容量使用率 (OCT)
- 米国:NAHB住宅市場指数(NOV)
水曜日
- 日本:貿易収支(XNUMX月)
- 日本:機械受注(SEP)
- オーストラリア: 賃金価格指数 (第 3 四半期)
- 英国: インフレ データ (OCT)
- EU: 消費者物価指数 (XNUMX 月)
- EU: 建設生産高 (SEP)
- カナダ: 消費者物価指数 (XNUMX 月)
- 米国: 住宅着工件数 (XNUMX 月)
- 米国: 建築許可 (OCT)
- 原油在庫
木曜日
- ニュージーランド: PPI (第 3 四半期)
- ニュージーランド:ビジネスインフレ期待(Q4)
- 米国: フィラデルフィア連銀製造業景気指数 (XNUMX 月)
金曜日
- 日本: 消費者物価指数 (XNUMX 月)
- ドイツ: PPI (XNUMX月)
- 英国: 小売売上高 (OCT)
- カナダ: 新しい住宅価格指数 (OCT)
- カナダ: 小売販売 (SEP)
今週のチャート: 週間米ドル指数 (DXY)
出典:Tradingview、Stone X
米ドル指数 (DXY) は、主要なレジスタンスを上回り、2020 年 24 月以来の最高水準に達しました! DXY は XNUMX 月 XNUMX 日の週から上昇しています。th、それが 89.535 の安値を作ったとき。 今週。 DXY は、38.2 年 2020 月の高値から 2021 年 94.47 月の安値までの 2011% フィボナッチ リトレースメントを上回る 95.71 で取引されました。 さらに、50 年 96.10 月まで続く長期上昇トレンドライン (赤) を上抜けしました。 . その上には、61.8 の 97.73% フィボナッチ リトレースメントがあります。 ブレイクアウトが誤ったブレイクアウトであることが判明した場合、週の安値は 93.87 で最初のサポートを提供し、次に 93.28 月の安値である 91.78 から上昇トレンドラインを提供します。 その下には、16 に水平サポートがあります。 (DXY は EUR/USD と高い相関関係にあることを思い出してください。これがペアが XNUMX か月で最も低いレベルで取引されている理由です!)
Christine Lagardeによると、「インフレ、インフレ、インフレ」は、数週間前のECB会議で彼らが話したすべてです. 先週、市場が同様に話しているのはインフレだけのようです。 米国に加えて、世界の他の地域からより多くのインフレデータが発表される予定であるため、このテーマは今週も続くはずです。 継続的なインフレ上昇の兆候と、小売販売データに注意してください。 価格が高すぎるために、人々は購入を先延ばしにしましたか? 今週中にわかります!
素晴らしい週末を!




 Signal2forex.com - 最高の外国為替ロボットと信号


