
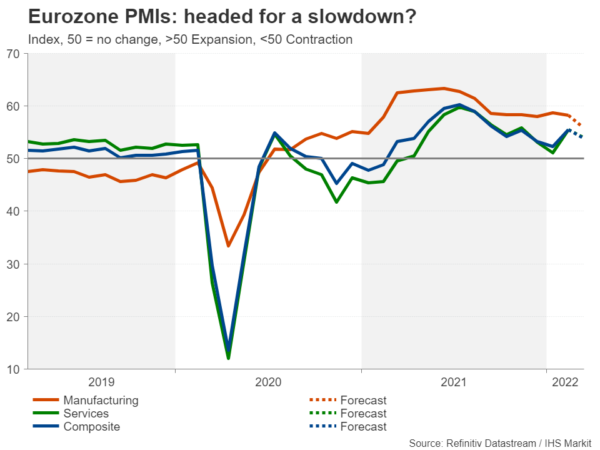
来週は、中央銀行や地政学的イベントにとって多忙な時期が終わり、少し静まるでしょう。 しかし、最新のPMI速報値の発表が予定されており、停戦交渉が遅々として進まない中でウクライナ戦争がどのように展開するかは言うまでもなく、スイス国立銀行は金融政策のテーマを継続する予定であるため、今後はまだ多くの動きがあります。
ユーロ圏のPMIは景気減速の兆候を示すだろうか?
世界が新たな危機から脱却しようとしていた矢先に新たな危機に陥ったため、ウクライナ紛争の余波は世界市場と経済見通しに広範囲に影響を及ぼしている。 しかし、最も驚くべき影響はインフレにあり、資源が豊富なロシアに対する制裁がすでに沸騰している物価圧力をさらに高めている。
ロシアがウクライナに侵攻して以来、エネルギー、農産物、金属商品に至るまであらゆるものが高騰しており、企業や消費者への圧迫はさらに厳しくなり、景気後退への懸念が高まっている。 欧州は長年にわたりエネルギー需要を満たすためにロシアの石油とガスに依存しすぎているため、再び不況に見舞われるリスクが高まっている。
欧州の輸出業者はさらに西側の厳しい制裁の影響に耐えなければならず、投入コストの高騰と相まって企業の信頼感はすでに低下し始めている。 これにより、投資家は欧州連合の目前にある地政学的な混乱が経済活動に打撃を与えているかどうかを見極めたいと考えているため、木曜日に発表されるXNUMX月のユーロ圏PMI速報値に一層の注目が集まっている。 金曜のIFO景気動向計にも注目される。
欧州中央銀行は夏のどこかの時点で資産買い入れプログラムを縮小すると発表したばかりだが、利上げ時期については明言しなかった。 PMI統計が予想よりも弱ければ、利上げへの賭けが後退し、対米ドルで22カ月ぶりの安値から反発したばかりのユーロが再び下落する可能性がある。
SNBは政策方針を変更する予定はない
スイスフランに対するユーロの下落も顕著だった。 ウクライナでの戦闘が激化し、ECBが景気刺激策の出口を遅らせるとの観測が高まる中、ユーロ/フランは7月XNUMX日に一時パリティを下回った。 スイス国立銀行はフランを押し下げるために介入した可能性が高いが、同銀行の預金データは、介入が控えめだったことを示唆している。
それにもかかわらず、この混乱期にフランがドルや円などの他の安全資産とともに上昇したため、スイス中銀は木曜日の理事会でフラン安を抑えるために必要であれば介入するとの誓約を改めて表明すると予想されている。 スイス中銀は最近、2022年のインフレ見通しを上方修正する一方で、同年の成長率見通しを下方修正した。
しかし、インフレ率は依然として1.9%にとどまっており、スイス中銀が政策金利を-0.75%に据え置く中、何らかの引き締めを示唆する可能性は低い。 スイス経済はロシアの影響をあまり受けておらず、主に水力発電と原子力発電を利用しているため、エネルギーとして石油やガスの輸入に大きく依存しているわけでもない。 したがって、ロシア・ウクライナ戦争による影響はおそらく限定的だろう。
それでも投資家らはスイス中銀が2023年第XNUMX四半期までに金利をマイナス領域から引き上げると予想しているが、実際にはそれはECBが同様の措置を講じた場合にのみ可能となる。 それまで地政学リスクが依然として高くなる中、スイス中銀は不当なフランの高騰を防ぐため為替介入を堅持すると予想されている。
スナクはポンドの下落を止めることができるだろうか?
PMI速報値も木曜日に英国から発表される予定で、ユーロ圏と同様にXNUMX月には下落すると予想されている。 金曜日に発表されるXNUMX月の小売売上高も重要となるだろう。 対ロシア制裁による英国の経済的苦痛はおそらくユーロ圏よりも小さいだろうが、投資家はすでにインフレと光熱費の上昇が消費主導型経済の下で家計支出にどのような影響を与えるかを懸念していた。
こうした懸念が、なぜポンドがイングランド銀行の利上げからそれほど恩恵を受けていないのかを説明しているかもしれない。 インフレ率が上昇傾向にある中、英中銀は今週3回連続の会合で政策金利を引き上げた。 水曜日に発表されるデータによると、5.9月の英国の消費者物価指数は前年比XNUMX%上昇すると予想されている。
しかし、物価の高騰にもかかわらず、英中銀の採決で予想外の反対意見が出たことから、一部の政策担当者はすでにウクライナ危機のさなかさらなる引き締めには冷淡になり始めているようだ。
リシ・スナック首相が水曜の春季予算声明で燃料価格の高騰から家計や中小企業を支援する計画を打ち出さない限り、ポンドは現在16ドルをわずかに下回る最近1.30カ月ぶりの安値を再び更新するリスクにさらされている。
スナク首相は2月に発表した措置を上回る追加救済措置を講じるよう圧力を受けており、もし実現すればポンドは失地を取り戻す可能性がある。
ウクライナに関する見出しがドルの方向性を左右する可能性がある
英中銀とは異なり、XNUMX月の会合でFRBから発せられたタカ派のシグナルはこれ以上ないほど大きかった。 しかし、決定後にドルは下落し、利上げ期待がすでに完全に定着していることを示唆している。 来週の第二層統計がドルの帆にどのような風を戻すかは分からない。
水曜日には4月の新築住宅販売が最初の主要な発表となり、続いて木曜日には同月の耐久財受注と第XNUMX四半期GDP最終推計が発表される。 木曜日には速報PMIも発表される。 これらは米国ではISM PMIほど注意深く監視されていないが、それでも投資家は、投入価格と産出価格のインフレがピークに近づいているかどうか、またXNUMX年前半の成長の勢いが引き続き強いかどうかについての手がかりを得るために注目しているだろう。行進。 保留中の住宅販売は金曜日に完了する予定だ。
中央銀行会合が開催される重要な月に、ここ数週間、金融政策は戦争の見出しからいくぶん脚光を奪った。 しかし、ECB、FRB、BOE、日銀の決定が決着した今、地政学が再び本格的に舵を握ることになるだろう。
ロシアとウクライナ間の停戦に向けた取り組みが頓挫すれば、ドルが上昇傾向を再開し、主なライバルであるユーロやポンドに圧力を掛ける可能性がある。
また、日本円は、和平交渉で進展の兆しが最初に現れ始めて以来急落しており、また、日本銀行が刺激策の撤退において世界の同業諸国に参加しなかったことにより、新たなリスク回避から利益を得る可能性がある。 木曜日に発表される日本のPMIは、円に対して大きな注目を集める可能性は低い。




 Signal2forex.com - 最高の外国為替ロボットと信号


