
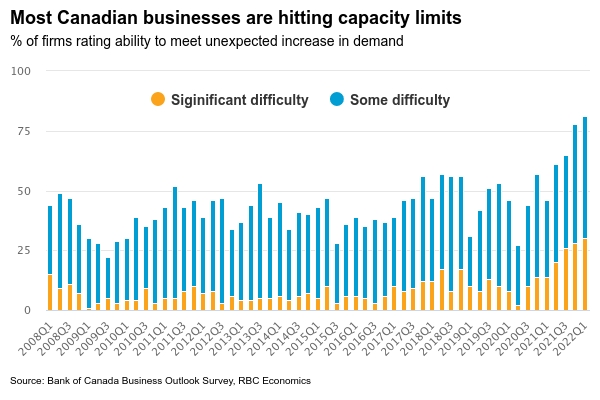
カナダ銀行は来週、利上げを50ベーシスポイント行うと予想している。 この動きは50月の25ベーシスポイント利上げに続くもので、中央銀行が保有資産の削減を開始する中で広く予想されていた「量的引き締め」の開始と並行して行われる。 労働市場は劇的に強化され、失業率はパンデミック前の水準を下回った。 現在、深刻な労働力不足が蔓延しています。 そして、最新のカナダ銀行業況見通し調査では、需要の低迷よりも長期にわたる生産能力の制限と投入コストの高騰が企業にとって大きな懸念事項であると改めて表明した。 企業が今後数年後にはインフレ率が2%の目標に戻ると予想しているという事実を中銀はいくらか安心させるだろう。 しかし、現在の価格上昇は依然として無視できないほど堅調であり、幅広い製品やサービスに対して圧力が高まっています。 金融政策のアクセルを緩め、長期的なインフレ圧力に加算も減算もしない、より「中立的な」水準に金利を戻すことが、短期的には最も可能性の高い道だ。
カナダ銀行によるさらなる利上げにより、今年末までに翌日物金利は2.00%(現在の0.5%から上昇)に引き上げられると予想しています。 おそらく中銀はその時点で一時停止し、予想される経済成長の鈍化の背景を評価することになるだろう。 米連邦準備制度理事会は、より深刻な生産能力圧力と堅調なインフレ指標に対処するため、より積極的になり、2023年まで利上げを続けると予想されている。 来週発表される3月米消費者物価指数は、ロシアのウクライナ侵攻に伴うガソリン価格の高騰により、総合金利が8.3%台に上昇する可能性が高く、こうしたインフレ懸念が強まる見通しだ。 しかし、価格が前年比で急速に上昇しているのはガソリンだけではありません。 そして、強い消費者需要が生産能力の限界と極めて逼迫した労働市場にぶつかり、圧力は拡大している。
XNUMX週間先のデータウォッチ:
カナダの住宅再販市場はXNUMX月も例外的にタイトな状況が続いた。 今週の地域レポートは、モントリオールやトロントなど一部の大きな市場では多少の穏健化の兆しが見られたものの、価格は上昇を続け、在庫は非常に少なく、XNUMX月もカナダ全土で依然として活動が活発であると警告した。
3.7月のカナダの製造業売上高の速報値は2%と非常に堅調で、これは石油価格の上昇だけでなく、自動車生産の混乱がある程度緩和され、オミクロンが労働者の大部分を病気で休ませたために労働時間もXNUMX月の大幅な減少から回復したことを反映している。および/または自己隔離。 販売数量(価格変動を除く)も +XNUMX% と堅調に推移すると予想しています。




 Signal2forex.com - 最高の外国為替ロボットと信号


