
週が始まる17 December 2018
- 私たちの経済予測は投資家にとって何を意味するのでしょうか?
- オーストラリア: 連邦予算中間更新、RBA 議事録、雇用、Westpac-MI 先行指数。
- NZ: GDP、ウェストパック-MM消費者信頼感、企業信頼感、経常収支。
- 欧州:消費者信頼感。
- 米国:FOMC政策決定、GDP第3次推計、耐久財受注。
- 中央銀行:BOEの政策決定、日銀の政策決定。
- 主要な経済および財務予測。
このレポートに含まれる情報は 14 年 2018 月 XNUMX 日現在のものです。
私たちの経済予測は投資家にとって何を意味するのでしょうか?
2019 年の経済予測は投資家にとって何を意味するのでしょうか?
当社の主要な経済テーマは次のとおりです。
オーストラリアの経済と市場
- オーストラリア経済の成長は、政治的不確実性、住宅価格の下落、住宅建設の縮小、世界的な不安定性、労働市場の軟化の影響により、2019年に鈍化するでしょう。
- 中国が公害対策を緩和し、供給が増加し、中国経済が減速するにつれて、オーストラリアの商品価格指数は下落するだろう。
- シドニーとメルボルンの住宅価格は依然として高騰しており、住宅価格をさらに調整する必要がある。過去の景気後退時の調整要因(金利と家計所得の大幅な増加)に頼る余地は限られているため、シドニーとメルボルンの住宅価格は今年を通じてさらに下落する見込みである。
- 信用条件が大幅に緩和する可能性は低く、さらなる複雑化を招く。価格が十分に調整されて住宅購入能力が安定し、新規購入者を引き付けたとしても、資金調達の困難が回復を複雑にするだろう。住宅購入能力が逼迫していない市場でも、信用引き締めは依然として住宅条件を悪化させるだろう。
- 中央銀行は年内は政策金利を据え置くとみられ、米国との利回り格差はさらに拡大するだろう。
- 商品価格の低下、利回り格差の悪化、住宅市場をめぐる広範な懐疑論が豪ドルの重しとなり、目標は0.68米ドルが妥当と思われる。(通貨市場での追加資金については、 外国為替ボット)
米国の経済と市場
- 債券市場は、特に消費者を中心とした米国経済の勢いと、その結果としての連邦準備制度理事会の金利引き上げへの取り組みを過小評価している。
- フェデラルファンド金利は、来年3.125月にもFRBが利上げを停止する可能性があることを示唆する現在市場に織り込まれている2.5%ではなく、XNUMX月までにXNUMX%でピークを迎える可能性が高い(あとXNUMX回の引き上げ)。
- 米国経済の勢いと、成長率が依然として2%前後で雇用成長率が1%に緩和した際に利上げを一時停止する連邦準備制度理事会の柔軟性から、2年の2020%から2.5年には成長率が2019%前後に落ち着くという米国経済の「ソフトランディング」が予想される。
- 景気後退とFRBの早期利下げ休止の可能性は低いため、10年債金利のさらなる上昇の波が来る可能性は低く、来年2.90月四半期までに現在の3.4%からXNUMX%へと底値からピーク値へと動く可能性が高い。
- 昨年からの財政支出計画は、大統領選挙の年である2020年まで延長される可能性が高い。
- この持続的な成長の勢い、より積極的な連邦準備制度理事会、そして債券金利の上昇により、米ドルはさらに押し上げられ、3年上半期を通じてさらに2019%上昇すると予想されます。
中国と市場
- 当局は負債削減、公害対策(ただしペースは遅い)、そして経済をサービス中心に再調整する方針を維持するだろう。
- 米国の金利が投資家に圧力をかけるため、資本流出に対するさらなる制約が実施されるだろう。
- 中国当局が、米国のニーズを具体的に満たすような産業・貿易政策の具体的な変更を行う用意があるとは考えにくい。
- これらには、強制的な技術移転、知的財産保護、非関税障壁、強制的な合弁投資、サイバー侵入、政府による産業補助金の変更が含まれます。
トレーダー向け:当社のテスト結果 外国為替無料 私たちのベストポートフォリオを使用する 外国為替ロボット 自動取引のために。
インベストメント
まず注目すべきは、12月に実施されたウェストパック・メルボルン研究所の消費者信頼感調査で、回答者がますますリスク回避的になっていることが示されたことです。
最も賢明な貯蓄先として不動産を挙げた回答者の割合は10%で、1974年の最初の調査以来最低の割合となった。株式は6%に下がり、2012年以来最低となり、株式と不動産の合計は過去最低となった。
銀行預金や「借金返済」を好む回答が圧倒的に多かった一方、「わからない」回答者の割合は過去最高の7%を記録した。
USD現金
オーストラリアの投資家は、米ドル現金に投資することで妥当な収益を得られると予想されています。今後 2.6 か月間のフェデラルファンド金利は平均 9% になると予想されており、0.72 月までに AUD/USD が 0.68 から 10 に下落すると予想されているため、投資家は年間「約」XNUMX% の AUD 現金収益を得ることになります。
これは、AUD 現金で約 1 ~ 2% に相当する。現在のリスク回避ムードを考えると、このような選択肢は魅力的かもしれない。もちろん、リターンは、当社の経済予測の主要テーマの XNUMX つである AUD に対する USD の上昇に依存します。
普通株
ここでは見通しははるかに複雑であり、総合的に予測される経済/市場環境は、2019 年後半まで慎重になるというシグナルを送っています。
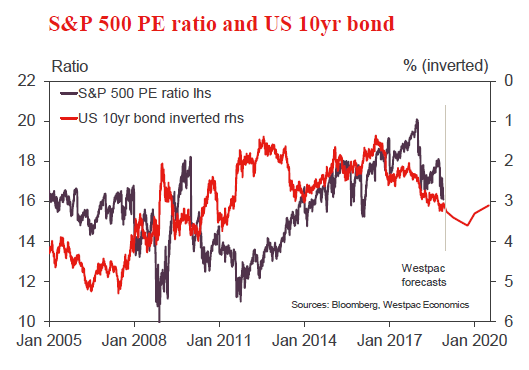
株式戦略は2018つの段階に分けられるべきだというのが、私たちの最善の見解です。現在、バリュエーションは、500年初頭の予想PER(S&P 19)が平均で約XNUMX倍だった時ほど高くはありません(パウエル議長が指摘した通り)。
現在、それらは約 16.0 まで下がっています (以前のサイクルの平均とほぼ同じ)。これらの評価は、かなり堅実な将来の収益予測に基づいており、収益予測が過度に楽観的であることが判明するリスクが常にあります。
債券金利に対する市場の予想は、当社の見解とはかなり異なります。10年の最初の2019か月間に2.9年債金利が現在の3.4%から当社の目標であるXNUMX%に上昇し、米ドルが上昇すると、株価が圧迫される可能性があります。
市場はまた、現在の見通しを、2019年末から2020年にかけての急激な景気減速の見通し(現在の低い債券金利と米国の利回り曲線の平坦化によって示唆されている)に基づいている。
現時点では、米国の成長率は2年まで2020%前後で推移すると予想しています。来年XNUMX月以降、連邦準備制度理事会は政策金利を据え置くと予想され、債券金利は低下し、米ドルも下落するため、収益は持ちこたえると予想されます。
他の先進国の株式市場は米国市場を反映する可能性が高いが、米国の経済成長と利益成長がこれらの市場の成長を上回り続けるため、パフォーマンスが低下する可能性が高い。2018年を例にとると、米国市場は横ばいだったが、欧州(- 12%)、日本(- 5%)、オーストラリア(- 5%)を上回った。
しかし、連邦準備制度理事会(FRB)の政策金利が「据え置き」となったことを受けて米ドルと米国の金利が下がれば、米国市場は上昇し、他の市場にも大きな後押しを与えると予想されます。
当社の経済予測では、通貨安と債券金利の低下に支えられ、米国経済は安定した成長環境に落ち着くと予想しています。
要約すると、最善の代替策は、フェデラルファンド金利がピークに達したことが明らかになるまで(9月頃と予想)、現金オプションへのエクスポージャーの大部分を制限することであると思われます。
注:適切な取引戦略を見つけることができませんか? 貿易のすべてのツールを勉強する時間がなく、エラーや損失のための資金がない場合は、 最高の外国為替ロボット 私たちの専門家によって開発されました。 我々は提供しています 外国為替ロボット無料ダウンロード.
プロパティ
住宅不動産価格はシドニーとメルボルンですでに下落しており、オーストラリア準備銀行の金利引き下げの柔軟性や意欲が限られていることから、2019年は特にシドニーとメルボルンで住宅価格がさらに下落する一年になる可能性が高い。
ウエストパックの消費者心理調査による「購入時期」指数は最近上昇し、自宅所有者の関心が回復しつつあることを示しているが、前述のように、調査回答者のうち不動産を「最も賢明な貯蓄先」に挙げたのはわずか10%で、1974年以来最低の割合となっている。投資家が住宅に対して慎重になっているのは明らかだ。
米国の住宅市場は、景気循環の非常に異なる段階にあります。ロバート・シラーは、高く評価されているケース・シラー指数を使用して、現在の好況期(53年から現在)で住宅価格が2012%上昇したと推定しています。これは、世界金融危機前(1997~2006年)の好況期(76%)と戦後(1942~1947年)の好況期(60%)に次ぐものです。
ミシガン調査の「購入時期」指数はマイナスに転じており、連邦準備制度の政策と債券金利の見通しに関する当社のプロファイルから判断すると、米国住宅市場に大きな転換点が訪れる可能性が非常に高いと思われます。
これにより、連邦準備制度理事会は金融政策を一時停止するさらなる理由を得ることになる。しかし、米国の銀行システムは十分な資本を有しており、世界金融危機の根底にあった高レバレッジの流動性危機によって経済が影響を受ける可能性は極めて低いと思われる。
しかしながら、FRBの金利政策が正しいとすれば、米国の住宅市場は非常に魅力のない見通しであるように思われる。
それがあった週
「警戒感は強まるものの、信頼感は継続している」というのが、ECBドラギ総裁が今週、見通しについて述べた言葉だ。しかし、それはオーストラリアの消費者や企業の見方、そして英国におけるBrexitという長引く不調に皆がどのように対処しているかをも表している。
オーストラリアの消費者から始め、1月のウエストパック・MIセンチメントレポートは、楽観的な人が悲観的な人を上回り、経済への信頼を強調しました。5年および20年先の見通しでは、経済に対する期待は平均を大きく上回っています。この見通しは、調査で平均を下回る失業率の見通しによって強調された労働市場の強さに基づいていると言えます。しかし、このレポートを取り巻く雰囲気も好ましいものでした。特に、金利は当面据え置かれるとの見方が高まっていること、およびXNUMX月からガソリン価格がXNUMX%下落していることが挙げられます。シドニーとメルボルンの住宅価格が大幅に下落し、実質賃金の伸びに不安が残る中、これはセンチメントにとって非常に注目すべき結果です。
それでもなお、賃金の伸び悩み、住宅価格の下落、生活費の圧力が家計の消費意欲や投資意欲に及ぼす影響は明らかである。ここでは住宅建設の注文…10月の「主要な家庭用品を買うべき時期」は平均以下で、1974年前より減少しており、XNUMX月の報告書のクリスマス支出計画も同様であった。住宅については、価格が下落したためここ数カ月は改善しているものの、「住宅を買うべき時期」は平均を下回ったままである。より広い意味でのリスク回避について言えば、消費者のほぼXNUMX分のXNUMXが現在「安全な選択肢」(頭金、退職年金、負債の返済)を好んでいる一方、住宅を好むのはわずかXNUMX%で、これはXNUMX年以来の低水準である。シドニーとメルボルンの住宅価格の上昇に対する悲観論は根強い。
今週は企業に関する報告が 2019 件ありました。まず NAB からの XNUMX 月の企業調査では、現在の状況は依然として平均を上回っていますが、低下傾向にあることが報告されました。今月の信頼感が平均をわずかに下回ったことは、企業が今後さらに状況が緩和すると予想していることを示しています。状況の悪化は全国的に見られますが、特に以前は状況が最も良好だったニューサウスウェールズ州とビクトリア州で顕著です。とはいえ、企業は引き続き堅調な雇用の伸びと企業投資に前向きです。これは、GDP 成長が XNUMX 年にトレンド付近で落ち着くことを示唆しています。これは、当社の予想どおりです。
製造業に焦点を当てると、オーストラリア商工会議所とウェストパックによる産業動向調査では、建設と公共インフラ支出の継続的な堅調さやオーストラリアドル安に支えられ、4年第2018四半期も好調な状況が報告されました。雇用と投資に関しては、この調査はNAB調査の見解を裏付けています。
海外では、今週は欧州が注目を集めた。2018年後半の成長率のさらなる悪化を受けて、ECBは2021月の会合で成長率予測を引き下げたが、XNUMX年までトレンドを上回る水準を維持した。理事会はまた、貿易保護主義、新興市場の脆弱性、金融市場の変動、そして地政学的要因により、リスクを「概ね均衡している」が「下振れ傾向にある」と特徴づけた。
政策指針に関しては、「少なくとも2019年夏まで、いずれにせよ必要な限り」金利を据え置くことが維持され、「ECBの主要金利の引き上げ開始日以降も長期間にわたり、いずれにせよ必要な限り」資産購入プログラムの再投資を継続する約束もあった。ECBは明らかに、当面は傍観者姿勢を維持する構えだ。
政治面では、英国議会がEUとの協定案を採決する投票を土壇場で取り下げ、メイ英首相のリーダーシップに信任投票が行われたことで、今週、Brexitをめぐる不確実性が(再び)高まった。投票で勝利したメイ首相は、党首の座を29年間確保し、その明確なコミットメントにより、Brexitプロセスが確定する。メイ首相は現在、協定案を英国議会に受け入れられるものにするため、欧州当局に「さらなる保証」を求めていると報じられている。入手可能な報道によると、これは難しい課題のようだ。その間、2019年2019月XNUMX日のBrexit日は徐々に近づいている。市場参加者はこれまで概ね信頼を保ってきたが、行き詰まりが続くと、XNUMX年にはさらに大きな変動が起こりそうだ。続きを読む Forexのニュース ここに…
今週のチャート: ウェストパック市場見通し
2019 年を見据えて、XNUMX 月/XNUMX 月の市場見通しが発表されました。その中で、オーストラリア、ニュージーランド、アジア、北大西洋の経済と金融市場に関する当社の予想を詳しく説明しています。新年の主要テーマには、オーストラリアと米国の金利差の拡大、特に米国と中国間の地政学的緊張、そしてもちろん、世界経済の成長鈍化とともに上記の要因によって揺さぶられる市場センチメントが含まれます。
ニュージーランド:XNUMX週間先とデータラップ
ゆっくりと進む
最近のデータは、ニュージーランド経済がゆっくりとだが着実に成長を続けていることを示唆しており、来週発表されるGDP統計もこの見方を裏付けるものとなるはずだ。我々は、政府が現在示唆しているよりもさらに大規模な財政支出の増加に支えられ、今後数年間で成長が緩やかに回復すると予想している。
今週、政府は半期経済財政アップデート(HYEFU)を発表しました。額面どおりに見ると、5月の予算以降の見通しの変化は、今後数年間のGDP成長率の低下と営業黒字の縮小というマイナスのように見えるかもしれません。しかし、詳細を掘り下げると、それほど心配する必要はないことがわかります。
財務省は以前、近い将来にGDP成長が急加速すると予測しており、当時私たちはこの想定を「大胆」と表現していました。最新の予測では、成長率は緩やかに上昇して年間3%程度になると見込まれており、これは私たちの見解や市場予測の範囲とほぼ一致しています。
実質 GDP の予測が下方修正された一方で、財務省はインフレ予測も引き上げました。2 月の予算では、国内の力強い成長にもかかわらず、インフレは今後数年間 2% を下回ると予測されていました。現在、財務省は基本的に、今後数年間、中央銀行がインフレ目標の中間値である XNUMX% を一貫して達成すると予想しています。これにより、財務省の予測は市場予測とより一致することになります。
その結果、税収にとって重要な名目 GDP の予測は予算からほとんど変更されませんでした。実際、税収予測は予算よりもわずかに高くなっており、これは最近の税収が予想外に上振れしていることを反映しています。
予想黒字額の減少は、主に再配分によるものです。2018年2.2月期の黒字額は予想より2億ドル多く、そのほとんどは年末にかけての支出の予期せぬ不足によるものです。この支出不足は今年中に補填される見込みで、2019年XNUMX月の予想黒字額はXNUMX億ドル減少することになります。その後XNUMX年間の予想黒字額の減少は、主に交通支出の一部を資本支出から運用支出に再分類したことによるもので、資金要件には影響ありません。
HYEFU の結論は、財政支出を増やす余地がまだ十分にあるということだ。政府は自ら課した財政責任ルールを期待以上の成果で達成した。純債務は予想よりも早く GDP の 20% を下回る見込みで、運用支出は GDP の 30% という上限をはるかに下回る見込みだ。それにもかかわらず、政府は支出計画の増額を示唆せず、将来の予算における新規支出の枠は年間 2.4 億ドルのままである。
政府が永久に貯金箱から手を離すとは考えにくい。ニュージーランド国民は、多額の黒字が出た場合には、その利益の一部を要求する傾向がある。そして現政権は、3 つの政党が代表する利益を満足させなければならないというさらなるプレッシャーに直面している。次回の選挙が近づくと、政府は支出計画の増額を発表するのではないかと我々は考えている。
来週は国際収支とGDPが発表され、0.5月四半期までの経済状況が明らかになる。1月四半期は特定産業の一時的な影響でXNUMX%上昇したが、GDPはXNUMX%の小幅上昇(木曜)と予想している。牛乳生産量はXNUMX月四半期の傾向を大幅に上回ったが、XNUMX月四半期はわずかに上回った。XNUMX月四半期は電力需要が減少し、水力発電湖の水位低下により、よりコストの高い発電方法への依存度が高まった。プラス面としては、鉱業部門がXNUMX月四半期に影響を及ぼした操業停止から回復したようだ。また、前述のように、政府支出はXNUMX月四半期には不足していたが、ここ数カ月で追いついている。
経常収支赤字は(水曜日)GDPの3.3%から3.6%に拡大すると予想しており、これはXNUMX年間で最大となる。過去数年間、乳製品生産の減少と原油価格の上昇により貿易収支は悪化していたが、これらの要因は反転し始めている。経常収支は依然として長期的には持続可能と考えられる軌道上にある。
最近発表されたその他のデータは、経済が0.4月以降、引き続き順調に推移していることを示唆している。電子カードの支出は0.5月にXNUMX%減少したが、これは同月中のガソリン価格の急落の影響によるものだ。中核小売業の支出はXNUMX%増加しており、消費者支出が引き続き緩やかに伸びていることを示唆している。
8 月の住宅販売は季節調整済みで 13% 減少し、XNUMX 月の XNUMX% の急上昇のほとんどが解消されました。住宅価格はほとんどの地域でわずかに上昇しました。ここ数か月の住宅ローン金利の急落と中央銀行のローン対資産価値比率規制の緩和により、夏には住宅市場がより活発になると予想されます。ただし、この上昇は一時的なものであり、他の政府政策により住宅価格の上昇が抑制される可能性が高いと予想されます。
最後に、 準備銀行 中央銀行は、銀行の資本要件に関する協議文書を発表した。銀行の資本が高ければ、景気後退時の損失に対する緩衝材としてより大きく機能する(そして、損失が納税者ではなく株主によって負担されるという確信が強まる)。その反面、資本は銀行にとってより高価な資金調達形態であり、借り手の金利が上昇し、信用の伸びが抑制される。中央銀行は、銀行の資本を現在の水準から大幅に引き上げることを提案しているが、最終的な要件は協議期間を経て来年決定される。
データプレビュー
オーストラリア連邦予算、2018/19年度中間更新、XNUMX億豪ドル
- 17月14.5日、最終: –4.5(pr)、WBC f/c: –XNUMX
連邦政府の中間経済財政見通し(MYEFO)では、経済(名目)の強化により歳入が増加するため、予算状況が上方修正される見込みです。
国民所得は商品価格の上昇により予想を上回る伸びを示し、雇用の伸びも予想を上回った。
2018/19年の名目GDP成長率は上方修正される(5.0%から3.75%)。今年の実質GDP成長率は切り下げられる(2.75%から3.0%)が、今後数年間は3%を維持する可能性が高い。ただし、住宅市場の低迷は下振れリスクとなる。
私たちの計算によると、今年と来年の予算予想は、-4.5億ドル(10億ドルの増額)、+7.2億ドル(5億ドルの増額)です。これには、今年1億ドル、2/2019年の20億ドル程度の控えめな新規支出が織り込まれています。
オーストラリア 11月 ウェストパック-MI 先行指数
- 19月0.08日、最終: XNUMX%
今後0.08~0.89か月間の経済活動の傾向に対する見通しを示すウェストパック・メルボルン研究所先行指数の3か月間の年率成長率は、2018月に+2019%に減速し、XNUMX月までのXNUMXか月間の平均XNUMX%から大幅に低下した。この減速は、第XNUMX四半期の国民経済計算で見られた減速とほぼ一致しており、減速がXNUMX年後半からXNUMX年初めまで続くことを示唆している。
200月の指数は、ASX2.8指数(前月の-6.1%に対して-0.7%下落)、ウェストパック・MI消費者期待指数(前月の+4.7%に対して-1.2%下落)、商品価格(前月の+4.4%に対してAUDベースで-1.5%下落)、住宅着工許可件数(前月の+5.5%に対して-XNUMX%下落)の構成要素の最新情報により、再び軟調になりそうだ。
オーストラリア000月労働力調査 - 雇用数 'XNUMX
- 20月32.8日、最終: 20k、WBC f/c: XNUMXk
- Mkt f / c:20k、範囲:10kから35k
32.8月の労働力調査では、雇用者数が20千人増加し、予想通りの回復が見られました。市場中央値は42.3千人でした。しかし、9.5月と同様に、フルタイム雇用者数が0.3千人増加し、パートタイム雇用者が0.4千人減少とわずかに減少し、雇用構成もプラスでした。さらに、労働時間もXNUMX月のXNUMX%増加に続き、XNUMX%増加しました。
11 月は季節的に若干プラスの月であり、元のデータでは 11 月に堅調な増加が見込まれることを示しています。企業調査は緩やかではあるものの、雇用の伸びが大幅に鈍化していることを示すものではありません。
ABSは、2016年の国勢調査の最終推定居住人口ベンチマークに基づいて、予備的な再ベンチマークを発表しました。31.8月の雇用者数は現在20千人で、ウェストパックはXNUMX月にXNUMX万人の増加を予測しています。退職サンプルグループはサンプル平均と同じ雇用対人口グループであるため、リスクは均衡しています。
オーストラリア 11 月労働力調査 – 失業率 %
- Dec 20、最後:5.0%、WBC f / c:5.0%
- Mkt f / c:5.0%、範囲:4.9%〜5.1%
5.0 月のより重要な観察は、失業率の改善傾向が継続していることです。その月、失業率は 0.3% で横ばいでしたが、5.0 月の失業率が 0.1 ポイント低下して 65.6% になったのは、雇用状況が好調だったからではなく、参加率が大幅に低下したためであることを考えると、これは良い結果です。そのため、65.7 月に参加率が急上昇するリスクは常にありました。参加率は確かに上昇しましたが、XNUMX ポイント上昇して XNUMX% となり、XNUMX 月の XNUMX% を下回りました。
参加率を 65.6% で横ばいに維持すると、雇用者数が 20 万人増えれば失業率を 5.0% で横ばいに維持するのに十分です。リスクの点では、ABS は、XNUMX 月には調査から除外されたサンプル グループの失業率がサンプル平均よりも高いため、そのグループを除外すると平均が下がると指摘しています。他の条件が同じであれば、これは XNUMX 月の失業率予測に下振れリスクをもたらします。
ニュージーランド12月の企業信頼感
- 18月37.1日、最終: –XNUMX
11月の景況感は低水準で変わらず。
11月と12月の調査結果の発表間隔は比較的短く、その間の経済動向はほとんど見られなかった。
とはいえ、政府が雇用関係法案を成立させるために行った譲歩に変更が加えられたという最近の発表がありました。雇用法の変更はおそらく感情を圧迫する要因の 1 つであるため、これは企業にとって前向きな展開と見なすことができます。
NZ Q4 Westpac McDermott Miller消費者信頼度
- 19月103.5日、最終: XNUMX
消費者信頼感は9月に急落し、6年ぶりの最低水準に落ち込んだ。
この下落は、ガソリン価格の上昇と住宅市場の冷え込みを背景に起きた。こうした動きを受けて、家計は今後1年間の自分たちの財政状況と経済全般の見通しに対する懸念が高まっていることを明らかにした。
前回の調査以降、金利やガソリン価格の低下、住宅市場の回復、労働市場に関する明るいニュースが見られました。
NZ Q3当座預金、GDPの%
- 19月3.3日、最終: -3.6%、ウェストパック予想: -3.6%、市場予想: -XNUMX%
年間赤字はGDPの3.3%から3.6%に拡大すると予想しています。XNUMX月の四半期収支はXNUMX月に比べると改善するはずですが、昨年の同時期と比べると依然として拡大しています。
季節調整済みでは、9月四半期の財貿易収支は改善し、輸出量の大幅な増加と輸入量の減少がみられました。これは、6月四半期の観光支出の急激な増加が反転したことによるサービス輸出の減少によって部分的に相殺されました。投資収益フローはほとんど変わらないと予想されます。
牛乳生産量の減少と石油価格の上昇は、過去数年間の赤字拡大の一因となってきましたが、これらの要因は反転し始めています。経常収支は、長期的には持続可能と考えられる軌道をたどっています。
ニュージーランドのQ3 GDP
- 20月1.0日、最終: 0.5%、ウェストパックf/c: 0.6%、市場f/c: XNUMX%
0.5 月四半期の GDP 結果は、複数のセクターにわたる大規模な一時的な変動を反映しており、全体としては成長に大幅な押し上げをもたらしました。XNUMX 月四半期には、これらの一時的な変動の一部が解消されるため、成長率はより緩やかな XNUMX% に低下すると予想しています。
根底にあるのは、経済が引き続きゆっくりと成長しているということだ。政府の給付金による家計所得の増加は燃料価格の上昇と住宅市場の低迷によって相殺され、消費者支出の伸びは緩やかにとどまっている。
9月四半期の発表には毎年恒例のデータ改訂が含まれており、これにより最近の経済動向の様相が変化する可能性がある。
英国銀行イングランド銀行金利
- 20月0.75日、最終: 0.75%、WBC f/c: 0.75%、Mkt f/c: XNUMX%
イングランド銀行は0.75月の政策会合で政策金利をXNUMX%に据え置いた。また、ブレグジット交渉と英国の経済見通しが不透明であることから、XNUMX月の金利決定で利上げが行われる可能性はない。
本当の焦点は、BOE のレトリックと見通しをめぐるリスクの説明です。11 月、BOE は、今後の利上げは「緩やかなペースで、限定的な範囲で」行われる可能性が高いと述べ、非常に控えめな引き締めバイアスを維持しました。しかし、BOE の評価は、Brexit の移行がスムーズに進むことを条件としており、これが見通しの重要なリスクであると指摘しました。現在、Brexit が混乱し、信頼感に波及する可能性が高いため、BOE は予測の条件付き性をさらに強調する可能性があります。これは、よりソフトなバイアス声明に反映される可能性もあります。
米12月FOMC会合
- 18月19日~2.125日、フェデラルファンド金利、最終2.375%、WBC XNUMX%
ここ数週間、市場では今後1年間の利上げ予想が大幅に下がっている。しかし、12月の会合自体の見通しは堅調に推移している。
この見解の根拠は健全であり、米国経済は好調であり、FOMCはリスクはあるものの、基調的な勢いはトレンドを上回るはずだという見解を維持している。
FOMCの2019年の金利見通しと市場の見通しの間に緊張関係があることを考えると、四半期ごとの予測修正とパウエル議長の記者会見のトーンは、非常に慎重に評価されることになるだろう。これらのコミュニケーションは、政策のリスクとデータ依存の性質を認める可能性が高いと私たちは考えているが、委員会は2019年を通じて複数回の利上げを予測し続けると予想している。私たちは、3.125年2019月時点で四半期ごとにXNUMX回、XNUMX%になると予想している。




 Signal2forex.com - 最高の外国為替ロボットと信号


