
米国のハイライト
- 今週は米中貿易交渉の進展がリスク選好を支援し、株価と利回りが上昇した。
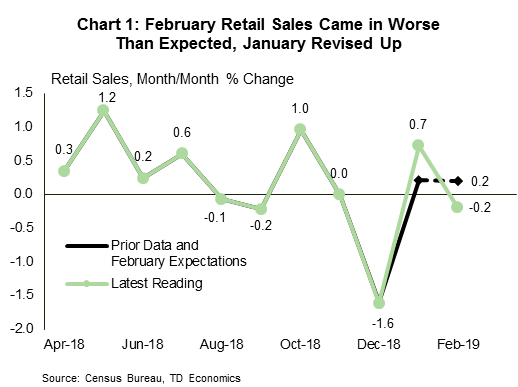
- 2月の小売売上高は前月比0.2%減となったが、1月に比べて引き上げられたことで好感が持てるようになった。 一方、雇用市場は 0.2 月に回復し (+196)、XNUMX 月の低迷が単なる加速に過ぎなかったことが確認されました。
- 雇用増加のペースは、150年の残り期間で月平均約2019万人に減速すると予想されており、昨年よりは遅いものの、それでもそこそこのペースで、失業率の下押し圧力を維持するには十分すぎるほどだ。
カナダのハイライト
- 世界的な成長と貿易に対する楽観的な見方が株価を押し上げ、債券の下落につながったため、カナダの金融市場は堅調なリスクオン週間となった。
- カナダの雇用市場は7.2月にようやく正常な状態に戻り、過去5.8カ月間の大幅な増加に続き、わずかXNUMX万人の雇用が減少した。 失業率はXNUMX%で変わらず
- カナダ銀行総裁のスティーブン・ポロズ氏は今週イカルイトで講演し、カナダ製品の輸出に対する構造的課題を指摘しながらも、サービス分野の進歩を称賛した。 同氏は講演後のコメントで、最近の逆イールドは「無害な」ものであり、景気後退が差し迫っていることを示唆しているものではないと述べた。
米中通商交渉の進展が今週の金融市場のリスク選好を支援した。 S&P 500など米国の主要株価指数は週間で2%上昇し、堅調だった。 資金が株式に流入するにつれて米国債が売られ、特に満期の長い債券の利回りが上昇した。 これにより、長期利回りと短期利回りのスプレッドをプラス領域に維持することができ、逆イールドによる景気後退の兆候に対する先週の不安がいくらか和らげられた。
経済指標は完全に前向きではなかったものの、おおむね支持的な内容となった。 0.2月の小売売上高は市場予想を下回り、相応の増加ではなく前月比19%減少した。 見出しの印刷物にある看板の見落としは、残酷なエイプリルフールのジョークのように思えました。 しかし、1 月に対する大幅な上方修正により、1 年第 17.5 四半期の支出の下振れは緩和されました (図 1)。 より建設的なことを証明したのは、XNUMX か月連続の減少の後、XNUMX 月の自動車販売が XNUMX 万台に大きく回復したことです。 しかし、たとえXNUMX月がまずまずの結果を示したとしても、第XNUMX四半期の消費の伸びが年率XNUMX%を超える可能性は低い。 「季節性の残留」と政府閉鎖による影響を考慮すると、この軟調なパフォーマンスは驚くべきことではありません。
金利低下とFRBの安定、そして堅調な労働市場が今後数カ月間、支出を引き続き押し上げるだろう。 雇用面では、雇用統計は期待を裏切りませんでした。2 月には雇用の増加が回復しました(図表 196)。 先月、経済は3.8万14千人の新規雇用を追加し、失業率は何とか0.2%の低水準を維持した。 さらに、過去 63 か月のデータは合わせて XNUMX 件上方修正されました。 参加率がXNUMXポイント低下してXNUMX%となり、賃金の伸びが若干鈍化するなど、他の詳細はそれほど楽観的ではなかった。
150月の雇用統計は、2019月の低迷が単なる加速に過ぎなかったことを裏付けている。 そうは言っても、労働市場の引き締まりにより、2年の残り期間を通じて雇用増加ペースは月平均XNUMX万人未満に抑制されると依然として予想されています。これは昨年よりも遅いですが、それでも十分な水準であり、これはより広範な経済の物語と一致するテーマです。今年のGDP成長率はXNUMX%をわずかに上回る水準まで減速している。
製造業とサービス業の最近の業績はこの見方を裏付けています。 ISM指数はトレンドベースで昨年の高値から減速しているが、どちらも依然として拡大領域にある。 3.6月は56.1つの指数が乖離し、非製造業指数は予想を下回り(-1.1ポイントの55.3)、製造業指数は予想外の上昇(+XNUMXポイントのXNUMX)となった。 それでも、どちらも経済が健全なペースで拡大していることを示している。
他の地域の活動の低迷を考慮すると、米国の製造業の回復力は注目に値します。 製造業は1.3月に中国といくつかの地域パートナーで改善したが、ユーロ圏では引き続き縮小した。 旧大陸は厳しい局面を迎えており、今年の経済成長率はXNUMX%台にとどまると予想されており、依然として世界経済見通しに対する下振れリスクの源となっている(こちらを参照)。
この週はカナダの金融市場ではリスクオンの週で、世界経済の成長と中国と米国の通商合意の見通しに対する楽観的な見方が株価を押し上げ、債券利回りも上昇した。 経済データは比較的まばらだったが、待望の労働力調査は衝撃的な結果をもたらし、雇用の伸びが数か月続いた重力を無視して再び地上に戻ってきたことを示した。
実際、一見揺るぎないように見えたカナダの雇用市場は7.2月に動揺し、11.3万人の雇用が失われた。 雇用の減少は、同様に緩やかな労働力人口流出(-5.8万人)と一致し、失業率はXNUMX%で変わらなかった。
国全体を見ると、雇用喪失はカナダ中部に集中しており、ケベック州とオンタリオ州の両州は、過去5.9カ月の大幅な成長の後、雇用を削減した。 オンタリオ州では損失が失業率を2ティック上昇して5.9%に押し上げるのに十分だったが、ケベック州では人々が労働力を離れたため失業率は5.2%に1ティック低下した。
おそらく残念ではあるが、データは逆転の機は熟していた。 過去 38.5 か月間における雇用の伸びは、経済活動の減速というより広範な経済の物語とは完全に乖離しているように見えました。 2.5 月に職を失ったとしても、10 か月の平均雇用者数は XNUMX 人 (年率 XNUMX%) です。 カナダの人口増加が加速していることを考えると、失業率を安定させるために必要な雇用増加の閾値を判断するのは最近ではより困難になっているが、最近の傾向がその閾値を上回っていることはほぼ疑いない。 雇用の増加率が月に XNUMX ドル程度というのは依然としてトレンドの適切な推定値であり、成長率がこの率を下回らない限り、労働市場の健全性を心配する理由はほとんどないと考えられます。
主要雇用者数を無視すべきもう1つの理由は、総労働時間がXNUMX月に逆の方向に進み、XNUMX%増加し、XNUMXか月間の低迷が部分的に反転したことだ。 この指標によれば、今年初めの労働市場のパフォーマンスはさほど目立ったものではありませんでしたが、緩やかな経済成長ペースとより一致しています。
カナダ銀行のポロズ総裁が今週イクアリュートで行った講演は、成長が測定がより難しいサービス産業に集中していると指摘し、雇用市場と経済指標の間に一見乖離があると思われるもう一つの理由を提示した。 これはあまり満足のいく説明ではないかもしれませんが、一理あります。 カナダで過去 30 年間に創出された雇用のほぼ XNUMX% は、専門的、科学的、技術的なサービス、つまり比較的高収入のサービス部門の仕事でした。 これは、カナダが短期的な課題を乗り越え、新しい経済に適応しつつあることを示す前向きなシグナルです。
それでも、世界の見通しが依然として不透明であり、カナダの貿易エンジンが停滞しており、家計が金利の変化に非常に敏感である限り、私たちをまっすぐで狭い方向に保つために必要な政策スタンスは引き続き緩和的であり、翌日物金利は維持される可能性が高い1.75%とします。
米国消費者物価指数 – XNUMX月
- 発売日: 10年2019月XNUMX日
- 前:0.2%m / m、1.5%y / y; コア0.1%m / m
- TD予測:0.4%m / m、1.9%y / y; コア0.2%m / m
- コンセンサス:0.3%m / m、1.8%y / y; コア0.2%m / m
季節調整済み前月比1.9%という大幅な上昇を反映して、総合CPIは1.5%から0.4%に上昇すると予想しています。 主な要因はガソリン価格の急激な上昇(前月比 +7.7%)です。 コア指数については、前月比 0.2% の上昇を予想していますが、弱含みです。 OER は前月の前月比 0.33% という大幅な上昇に続き、今月は鈍化する可能性があります。 これは、避難所からのコアサービスの回復によって部分的に相殺され、コアサービス全体が安定して0.2%の増加を記録できるようになります。 コア財価格はXNUMX月にかなり急激に下落した後、正常化するはずだが、輸入財価格の低迷のおかげで力強い反発を期待することはためらう。 関税上昇に関連した影響も、現在ではおそらく薄れてきているだろう。
1.8 月の CPI と当社の 2.0 月の予測は、コア PCE インフレ率の下降軌道が 1.8 月まで続くことを示唆しています。 1.7 月のコア PCE が前年比 1.7% と、XNUMX 月の上方修正値 XNUMX% から低下したことを思い出してください。 コア PCE は XNUMX 月に前年比 XNUMX% を維持し (ただし、四捨五入されていないベースで低下)、XNUMX 月にはさらに XNUMX% に低下すると予想しています。 2月までに1.7%に低下する可能性も排除できない。
カナダの住宅着工件数 – XNUMX月
- 発売日: 8年2019月XNUMX日
- 戻る:173k
- TD予測:190k
- コンセンサス:194k
190月の住宅着工件数は173万件のペースで引き続き抑制されると予想されているが、危機後の最低だった前月の30万60千件からは緩やかに回復する見通しだ。 許可発行は好調を維持しており、2019月にはある程度の回復を示しているにもかかわらず、XNUMX月の複数ユニット着工件数は年率換算でXNUMX万件減少した。 以前の同様の規模の下落では、翌月には XNUMX% の調整が見られました。 しかし、雇用統計は、XNUMX年初めまでの建設労働時間の急激な減少を示しており、一戸建ての許可発行件数は引き続き減少傾向にあり、今後のさらなる低迷を示唆している。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


