
エグゼクティブサマリー
- 中銀が緩和政策を検討し、市場がドラギECB総裁の後任にクリスティーヌ・ラガルド氏を任命することが政策にどう影響するかを熟考する中、ECB政策の不確実性は大幅に高まっている。
- ラガルド氏には中央銀行業務の経験が不足しているため、政策スタンスを見極めるのは難しい。 少なくとも任期の早い段階では、同氏はECBスタッフや新たに任命された首席エコノミストのフィリップ・レーン氏に大きく依存するのではないかと思われる。 全体として、私たちは彼女の任命が ECB 金融政策の大きな変革をもたらすとは考えておらず、代わりに継続性があると考えています。
- この点に関して、我々は依然としてECBが10月理事会でXNUMXbpsの利下げをXNUMX回実施し、次回のXNUMX月理事会で示されると予想している。 しかし、我々は、ここ数週間で、さらなるあるいは早期の利下げや量的緩和を含む追加政策緩和のリスクが高まっていることを認識している。
ラガルド氏の交代
ユーロ圏経済の圧倒的なパフォーマンスは、GDP成長率の鈍化とインフレ率の頑固な低さによって特徴付けられており、中銀の目標である2%に「近いが、それを下回る」水準には依然として遠く及ばない。 こうした状況を背景に、欧州中央銀行(ECB)のドラギ総裁は10月中旬にハト派的なコメントを発表し、経済指標の改善がなければ追加の景気刺激策が必要になると示唆した。 同氏はまた、ECBがユーロ圏の成長を刺激するためにあらゆるツールを活用する用意があると繰り返し示唆した。 地域の不確実性が長引き、成長が鈍化する中、ECBは9月に預金金利と主要リファイナンス金利をそれぞれ10bp引き下げ、マイナス0.50%、マイナス0.10%にすると予想している。 しかしながら、ここ数週間で追加緩和のリスクが高まっていることは認めますが、現時点では追加利下げや新たな量的緩和(QE)は予想していません。
この見通しをめぐる潜在的な不確実性の原因の一つは、XNUMX月にマリオ・ドラギ氏の後任としてECB総裁に指名された元国際通貨基金(IMF)総裁のクリスティーヌ・ラガルド氏によるECBトップの指導部の交代だ。 現時点では、ラガルド氏の金融政策に対するスタンスは不明瞭であり、彼女の政策目標については、在任期間がかなり経つまではよく理解できないだろう。 しかし、我々の想定では、ラガルド氏はECB金融政策の方向性を大きく変えることはなく、ECB総裁としての任期の早い段階で同僚の政策立案者やECBの広範なスタッフに大きく依存する可能性が高い。
特に、同氏が信頼する可能性が高い重要人物の一人は、新たにECBチーフエコノミストに任命されたフィリップ・レーン氏だ。 レーン氏は最近の講演で、量的緩和(QE)やフォワードガイダンスなどの非標準的措置がなければインフレと成長は大幅に低下するだろうと述べ、幅広い政策緩和策に対する全体的な支持姿勢を示唆した1。コメントを念頭に置くと、レーン氏はラガルド氏が政権を握った後、緩和的な政策スタンスを支持する主要な発言者になるのではないかと思われる。 それでも、現在ECBが直面している重要な課題、つまり限られた金融政策能力でユーロ圏経済を刺激するという課題は、ラガルド氏が政権を握っても引き続き蔓延する可能性が高い。
XNUMX月の会合で期待されること
現時点では、ECBが10月理事会で預金金利とリファイナンス金利を0.50bps引き下げ、それぞれ-0.10%と-2020%になると予想している。 中銀は来週の会合でフォワードガイダンスを修正し、9月利下げを示唆すると予想している。 ECBはXNUMX月理事会で、金利は「少なくともXNUMX年上半期までは現在の水準」にとどまると述べた。 我々は中銀が来週の声明で文言を変更し、金利が「長期間にわたって現在の水準かそれ以下」にとどまることを示唆すると予想している。 これは、短期的な金利引き下げを示唆した過去の期間と一致するだろう。
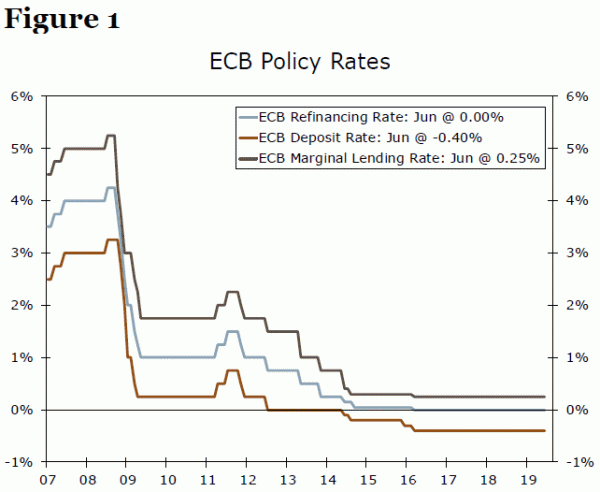
フィリップ・レーン氏が最近の講演で強調したように、ユーロ圏の短期金利を固定する上で預金金利が主要な役割を果たしているため、ECBが2月に預金金利を調整すると比較的高い確信を持っている(図 2).XNUMX 主要な借り換え金利はどうなるでしょうか? 主要な借り換えオペは、世界金融危機以前にはECBが金融政策を調整するための主要なツールのXNUMXつであったが、ユーロ圏における過剰流動性の増加を考慮して、ECBはこの機能を政策調整に利用することは少なくなった。 しかし、メインリファイナンス金利は、ECBの対象長期リファイナンスオペ(TLTRO)で提供される金利のベンチマークとして使用されるという意味で重要である。
TLTROは商業銀行向けの安価な融資の一形態であり、ECBの緩和的な金融政策のツールキット全体のもう10つの要素である。 ECBは0.00月の理事会で、これらの融資は商業銀行に対し、満期0.10年でオペ期間中の平均メイン借り換え金利に0.00ベーシスポイントを加えた金利で提供されることを明らかにした。 たとえば、主要な借り換え金利が事業期間全体にわたって現在のレベルである 10% で変更されない場合、ローンに対する商業銀行の有効借入コストは 10% (0.10% + 0.00 bps) になります。 しかし、我々の予想通り、主要借り換え金利が0.10bps引き下げられて-10%となり、事業期間中その金利が維持される場合、商業銀行の実効借入コストは3%(-XNUMX%+XNUMXbps)となる。 その意味で、ECB は主要な借り換え金利と預金金利を引き下げることにより、追加の緩和策を提供することができますXNUMX。
私たちの見解では、来週の理事会に関する主なリスクは、ECBがXNUMX月まで待たずに直ちに利下げすることである。 XNUMX月利下げが広く予想されており、即時利下げほど強いメッセージを発しない可能性があるため、中銀はこれをインフレ義務へのコミットメントをより強力に強化する方法とみなす可能性がある。 しかし、ECBが大規模な資産買い入れプログラム(QE)を再開するリスクもあるとみている。
ECBは量的緩和の準備をしているのか?
すでにマイナス金利となっているため、ECBは追加刺激策を実施するために自由に使える従来の手段を制限している。 しかし、QE は ECB が追加の金融政策緩和を提供できる手段です。 中銀は2018年XNUMX月に最後の量的緩和プログラムを終了したが、ドラギ氏や他の政策当局者は、量的緩和を再度実施する余地はかなりあると示唆している。 ECBが量的緩和のさらなる実施を決定した場合、来週には正式に発表されず、おそらくXNUMX月以降になる可能性が高い。
しかし、さらなる量的緩和には障害もある。 33つ目はECBの発行体制限で、市場機能を保護し、ECBがユーロ圏各国政府の支配的な債権者になるのを防ぐことを目的としている。 現在、発行体制限により、ECBはいかなる国の適格国債在庫の33%を超える買い入れも制限されている。 ドイツやオランダなど政府債務残高が少ない国では、我々の計算に基づくと、ECBはすでにこの33%の上限のわずか数パーセントポイント以内に収まっている。 したがって、ECBがQEを再開してソブリン債を買い入れた場合、現在の発行体制限をおそらく50%まで引き上げる必要があるだろう。 ECBは量的緩和のパラメータを変更するというこれまでの取り組みが政治的な抵抗に遭ったことを指摘しているが、中銀はソブリン向け発行体限度額を引き上げる用意があり、引き上げることができると示唆している。 ECB はまた、現在の発行体制限を引き上げることなく上限を超えることを可能にする法的回避策についても議論したと伝えられている4。 したがって、ECB がソブリン債の購入を再開できる手段はあるようだが、そのうちのいくつかはメソッドは実装が困難または扱いにくい場合があります。
前回の量的緩和プログラムで行ったように、ECBが国債に加えて、社債や資産担保証券など他の金融商品を購入する可能性もある。 我々は、これらの資産の購入はユーロ圏株式の購入よりもはるかに実現可能であると見ているが、これはECBにとって初めてのことであり(日本銀行とスイス国立銀行は国内株式を購入しているが)、政治的により困難で実現が難しい可能性がある。ソブリン債や社債の購入よりも実行する必要があります。 全体として、ECBには量的緩和を再開し、さまざまな資産を購入する余地があるようだが、既存の制約とプログラム再開に伴う起こり得る課題を考慮すると、そうするのはハードルが高いとわれわれは考えている。
今のところ、現在のユーロ圏経済状況、つまりインフレ見通しがECBによる新たな量的緩和を正当化するとは考えていない。 当然のことながら、市場に基づくインフレ期待の尺度、すなわち過去に ECB 当局者が引用した 5 年 5 年先のインフレスワップの弱さに大きな注目が集まっています (図 3)。過去数カ月は過去最低値をわずかに上回る水準で取引されている。 しかし、家計や専門の予測者のインフレ期待を含む他のインフレ期待の指標はより安定している。 ECB当局者らは最近、インフレ期待の幅広い指標を検討する重要性を強調しており、中銀が市場に基づくインフレ期待の弱さを過度に重視する可能性は低く、代わりにさまざまな指標に依存する可能性が高いことを示唆している。
最後に、実際のインフレの結果は、低いとはいえかなり回復力があることに注目します。 コアCPIインフレ率は過去1年ほど2015%にとどまっており、これはECBの目標を下回っているものの、まだ悪化したり下降傾向に向かう兆候は見られていない。 対照的に、ECBが初めて量的緩和を開始した0.8年当時、コアCPIインフレ率は長年にわたって低下傾向にあり、2014年の平均はわずか4%でした(図XNUMX)。 したがって、我々は、追加利下げを含む他のさらなる緩和策と同様に、新たな量的金融緩和のリスクを認識しているが、現時点では、経済見通しがそのような行動を正当化するとは考えていない。
結論
インフレ率がECBの目標を大幅に下回り、成長率も引き続き鈍化していることから、ECBは来週の会合で利下げを示唆し、最終的には9月に利下げを実施すると予想している。 現時点では利下げはXNUMX回のみと予想しているが、ここ数週間で追加緩和のリスクが高まっていることは認めている。 ユーロ圏の金利がすでに大幅にマイナス領域に入っていることを考慮すると、ECBがさらなる緩和が正当であると判断した場合、量的緩和の再開など非伝統的な手法の使用に戻ることを選択する可能性がある。 来週の理事会で早期にサプライズ利下げが行われる可能性もあるが、現在のユーロ圏の経済状況がECBのそのような積極的な政策行動を正当化するとは考えていない。
1レーン、フィリップ。 「金融政策と目標を下回るインフレ」。 2年2019月XNUMX日。
2 脚注 1 を参照。
3 TLTRO ローンの金利は、銀行の融資活動に応じて、ローンの全期間にわたって預金金利に 10 bps を加えた低金利になる可能性があります。銀行の融資が増えれば増えるほど、ローンの金利は低くなります。 したがって、預金金利の引き下げにより、TLTRO の条件もより緩和されるはずです。
4 カネパ、フランチェスコ。 「抜け穴により、ECBがさらに多くの国債財源を購入する道が開ける可能性がある。」 26年2019月XNUMX日。
5 クーレ、ブノワ。 「インフレ期待と金融政策運営」 11年2019月XNUMX日。
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


